


Punti Chiave
- I commentatori ora si aspettano che l'IPO di Anthropic la valuti più vicino a 1.500 miliardi di dollari che a 2.000 miliardi, dopo che la sua crescita dei ricavi è rallentata a circa il 45% dal secondo al terzo trimestre.
- A 1.500 miliardi di dollari, una quota di circa il 12% varrebbe circa 180 miliardi di dollari per Alphabet, più di quanto Alphabet ha guadagnato in tutto il 2025.
- Gli analisti si aspettano che l'EPS di Alphabet cresca da 10,81 dollari nel 2025 a 15,29 dollari nel 2027, e il titolo scambia a 25 volte gli utili forward.
- Il rischio principale per Alphabet è che la crescita più lenta di Anthropic significhi una minore spesa per il compute di Google.
L'IPO di Anthropic è stata appena svalutata, e Alphabet (GOOG) ne possiede una grossa fetta.
Alex Kantrowitz, conduttore del Big Technology Podcast, ha detto che i ricavi di Anthropic sono cresciuti del 140% dal primo al secondo trimestre. Poi sono cresciuti solo del 45% dal secondo al terzo trimestre, raggiungendo 16,8 miliardi di dollari. Nell'episodio della scorsa settimana, ha descritto così il clima:
"La gente dice che questa non dovrebbe essere un'IPO da 2.000 miliardi di dollari. Probabilmente sarà più vicina a 1.500 miliardi di dollari."
Joe Kernen di CNBC ha detto la stessa cosa su Squawk Pod, e poi ha fatto il punto che conta: "Ma pensate alle dimensioni di un'IPO da 1.500 miliardi di dollari."
L'investitore Daniel Niles l'ha elencata tra le ragioni del calo delle azioni AI la scorsa settimana, citando "la crescita dei ricavi di Anthropic in rallentamento e la valutazione che sembra ~1.500 miliardi di dollari contro 2.000 miliardi di dollari". Le Magnifiche 7 hanno chiuso la settimana in calo del 3,2%.
Due giorni prima, il columnist tecnologico del New York Times Kevin Roose aveva già dato la versione di Alphabet sul Big Technology Podcast:
"Possiedono tipo il 12% di Anthropic e staranno bene."
Ha ragione, e la matematica mostra perché.
180 miliardi di dollari sono comunque tanti soldi
Prendiamo come dato il 12% di Roose. A 2.000 miliardi di dollari, la quota di Alphabet varrebbe 240 miliardi di dollari. A 1.500 miliardi di dollari, vale 180 miliardi di dollari.
Quindi la svalutazione toglie 60 miliardi di dollari dalla quota, sulla carta. Ciò che rimane vale comunque più di quanto Alphabet ha guadagnato in tutto il 2025...

Alphabet ha guadagnato circa 132 miliardi di dollari l'anno scorso. La quota varrebbe più di un terzo in più di quella cifra.
Considera però il 12% come un'indicazione approssimativa. Roose ha detto "tipo il 12%". A un prezzo di 1.500 miliardi di dollari, ogni punto percentuale in più o in meno cambia il valore della quota di 15 miliardi di dollari.
Il paracadute si aggiunge a un'azienda in crescita
Il punto più ampio di Roose era che Google è "bloccato tra molte cose in questo momento", ed è facile capire perché: concede in licenza la sua tecnologia, vende compute e chip e costruisce i propri modelli per competere.
Tuttavia, Alphabet non ha bisogno che Anthropic lo salvi, e gli analisti si aspettano che i suoi utili continuino a salire...
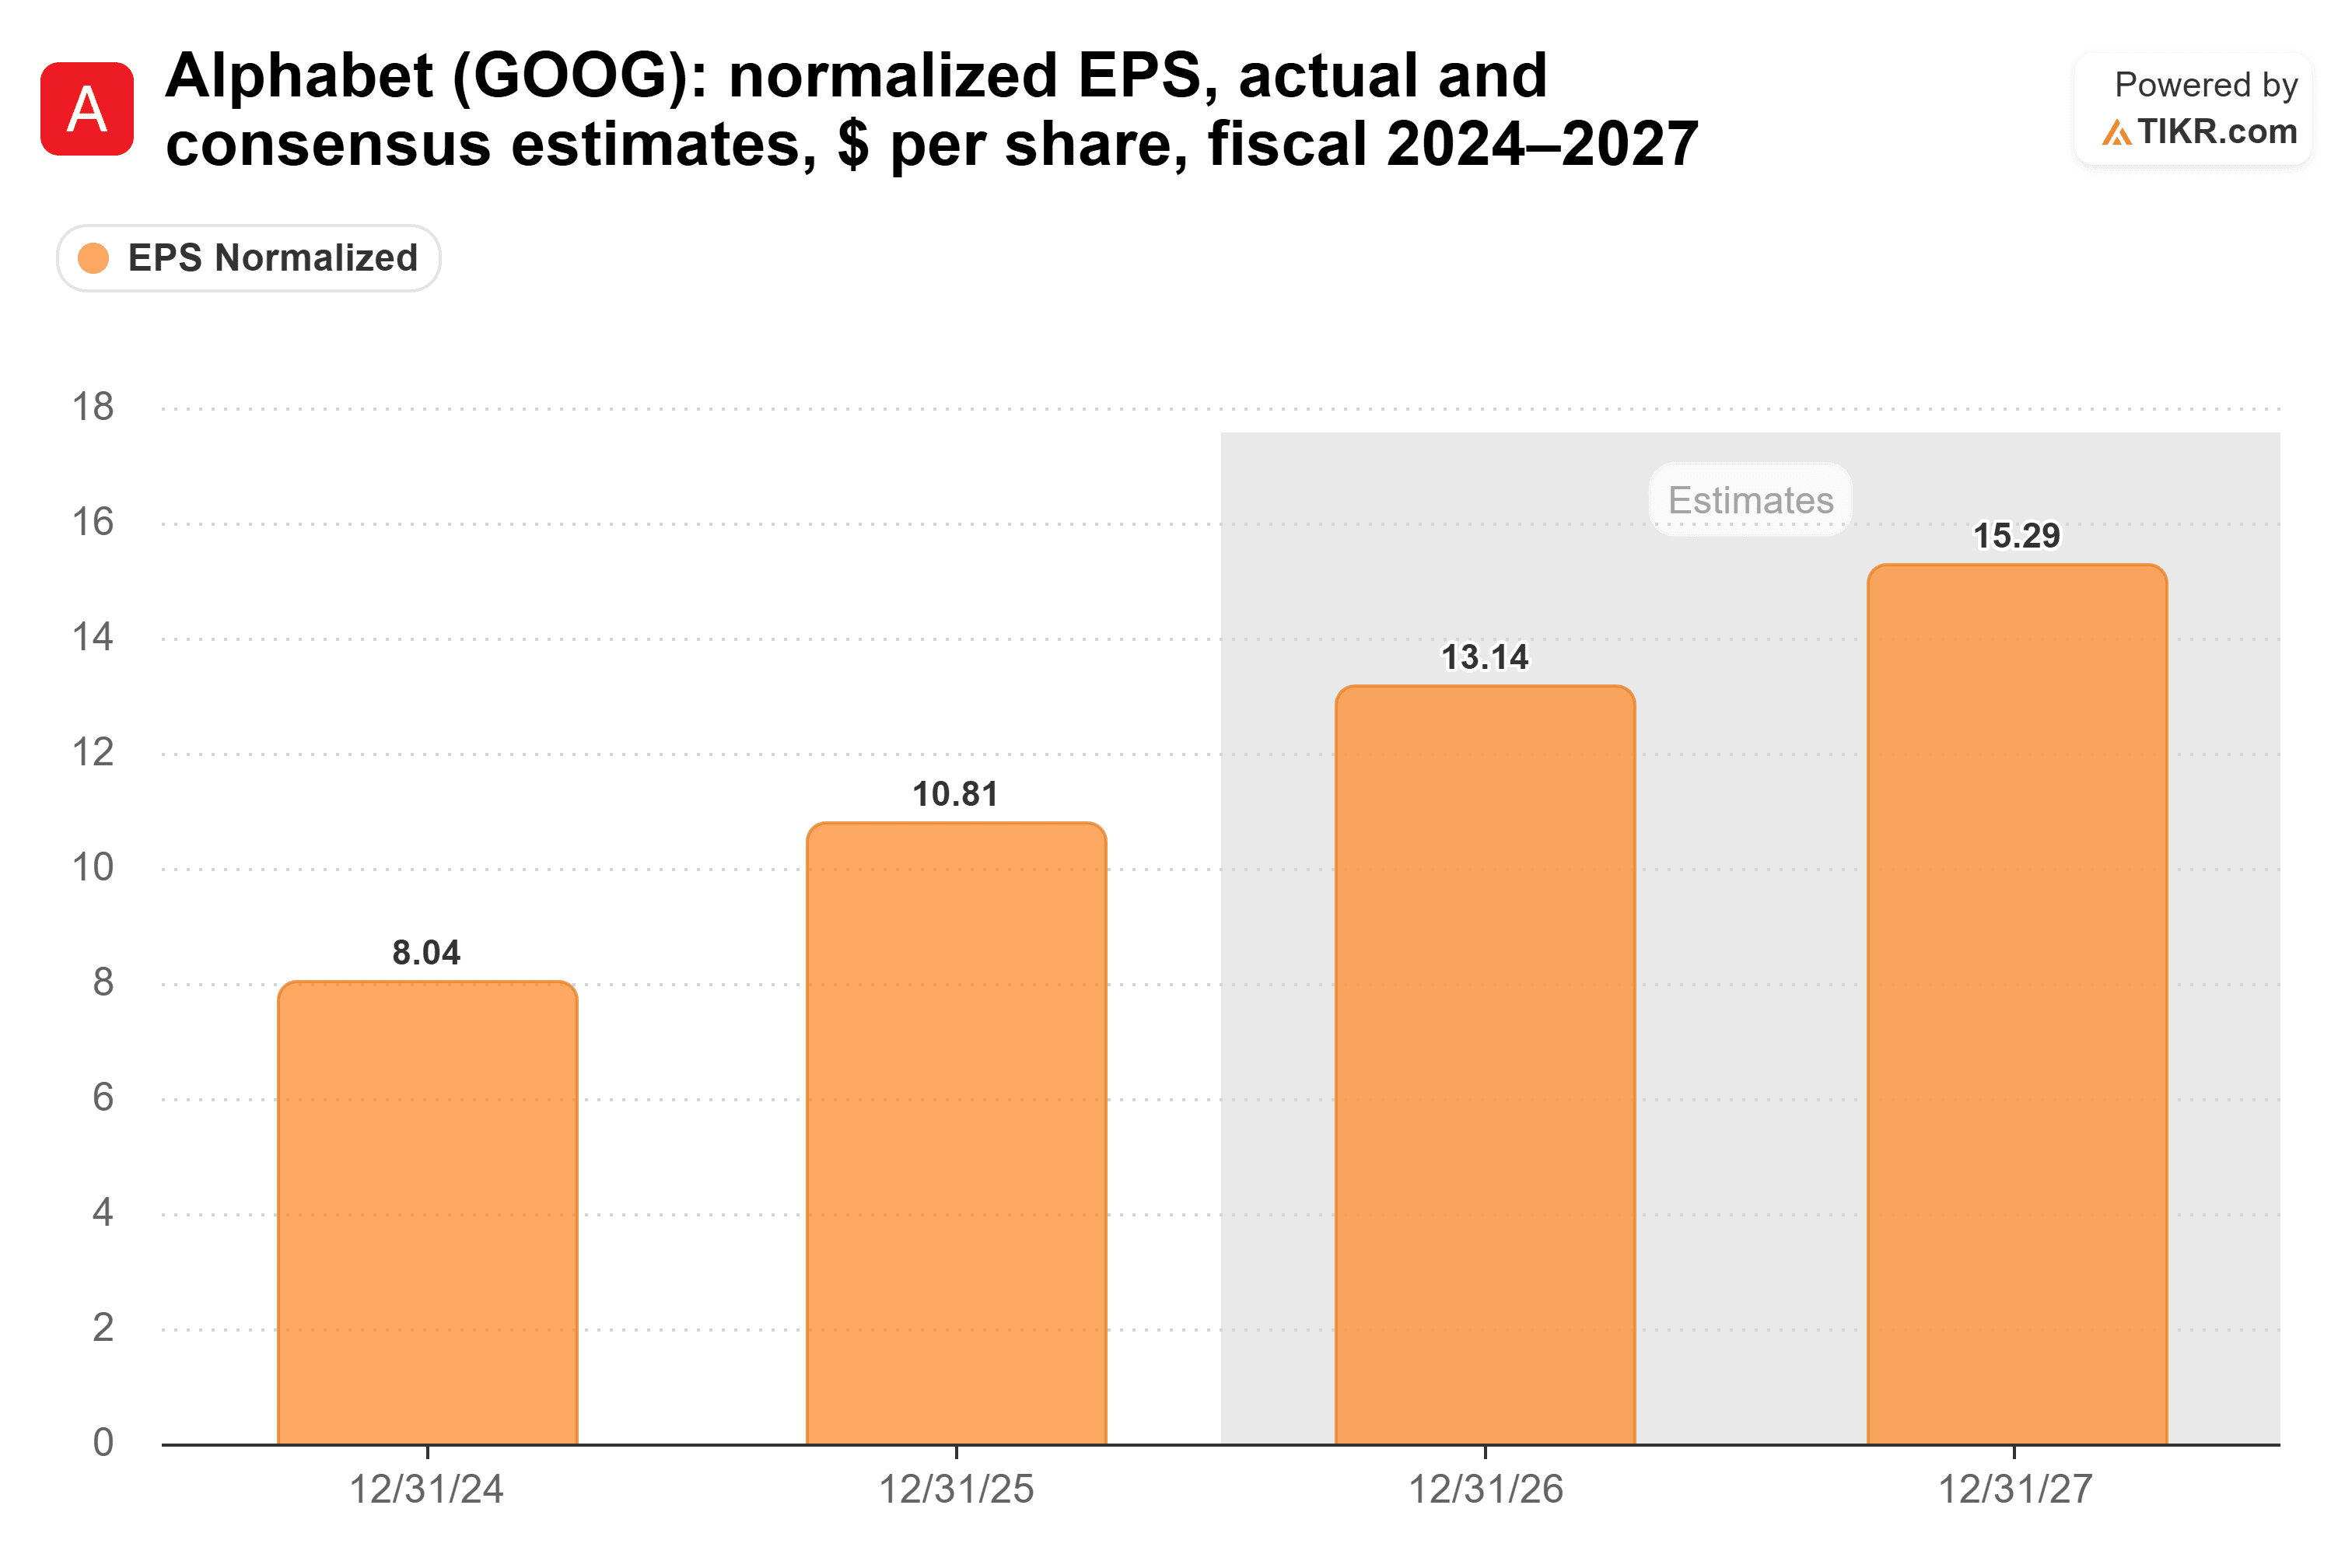
L'EPS è stato di 10,81 dollari nel 2025, e gli analisti si aspettano 15,29 dollari nel 2027. Si tratta di una crescita di circa il 19% all'anno. Un'IPO di Anthropic più economica non cambia ciò che guadagnano Search, YouTube e Cloud.
Il mercato inoltre non sta pagando un prezzo gonfiato per quella crescita...
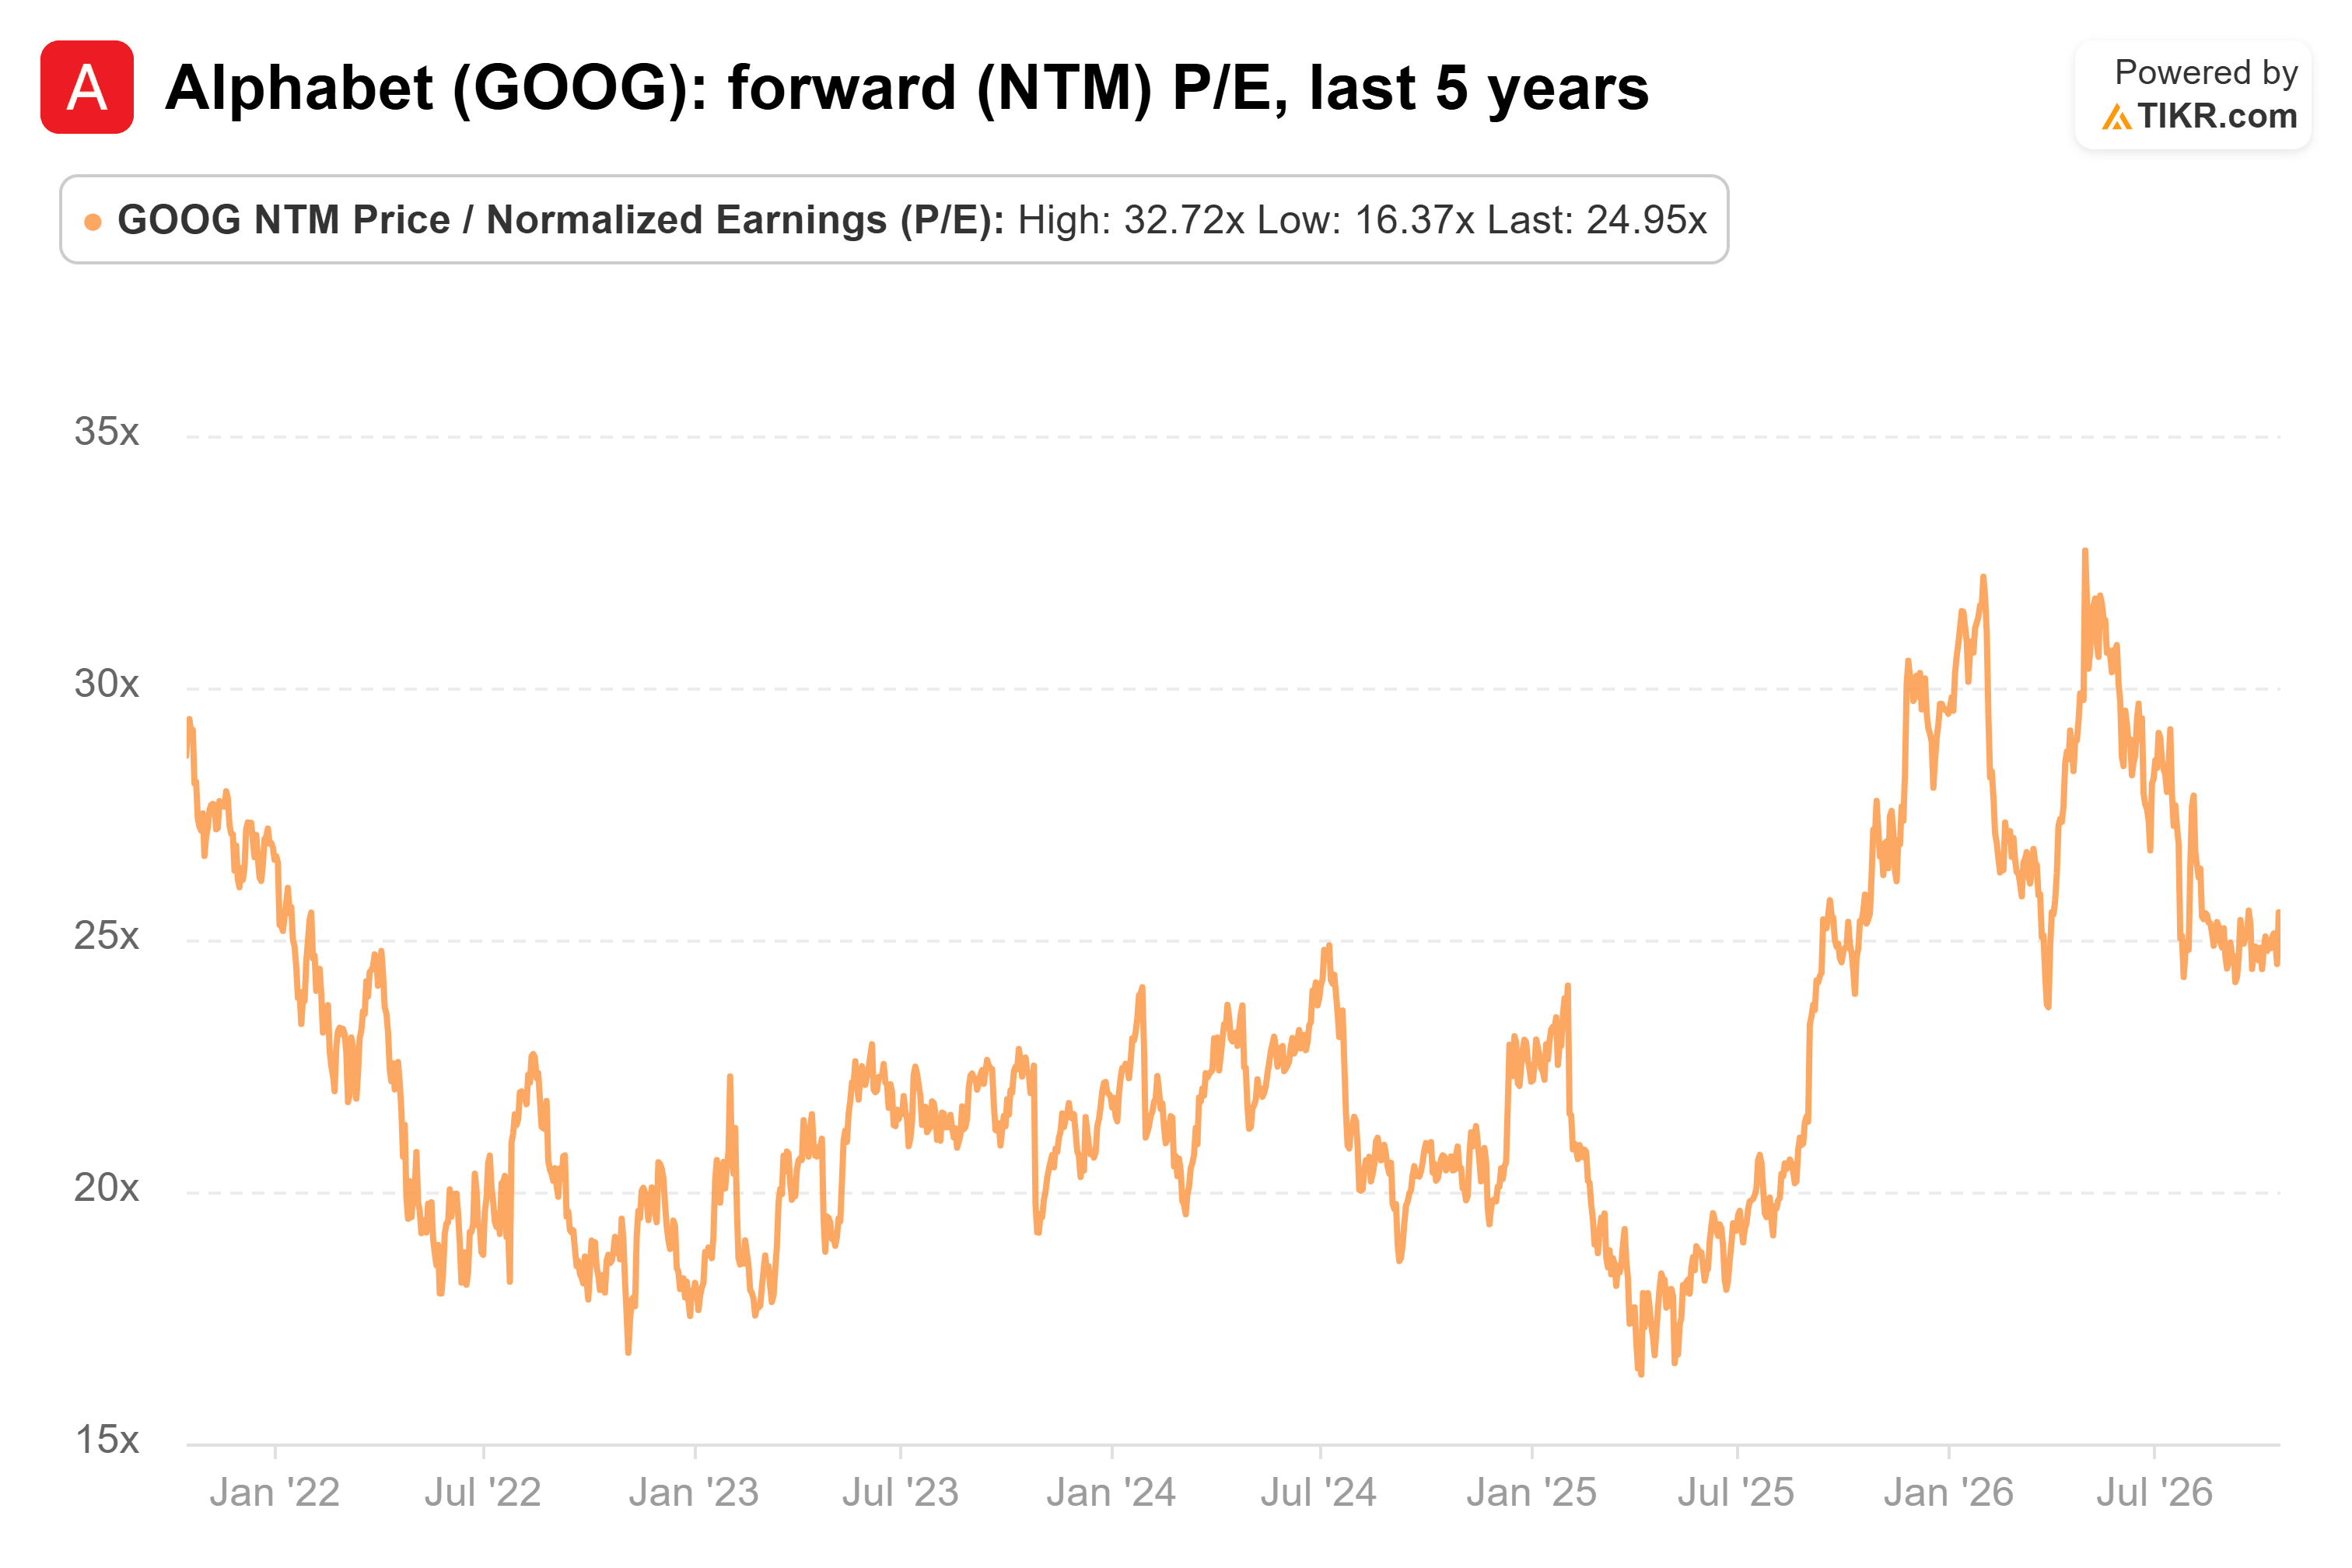
Alphabet scambia a 25 volte gli utili forward, un po' sopra la sua media quinquennale di 22,6x ma ben al di sotto dei 32,7x raggiunti il 30 aprile. Quindi stai pagando un multiplo abbastanza normale per gli utili di Alphabet, e in più ottieni una quota del valore di circa 180 miliardi di dollari.
La bolletta del compute è l'esposizione maggiore
Il prezzo dell'IPO non è dove Alphabet è più esposta. Lo è il suo business di compute con Anthropic. Anthropic acquista potenza di calcolo da Google Cloud e da Amazon (AMZN), il suo altro sostenitore big-tech. Ciò significa che la crescita di Anthropic alimenta i ricavi cloud di Google.
Ecco perché il tasso di crescita mi preoccupa più della valutazione. Il co-conduttore di Kantrowitz ha notato che Anthropic dovrebbe accelerare di nuovo per raggiungere i numeri di ricavi presupposti dalle voci sui 2.000 miliardi di dollari. Se non lo fa, e questa è pura speculazione, Anthropic potrebbe finire per spendere meno in compute di quanto Alphabet avesse pianificato.
Alphabet starà bene
Anche a 1.500 miliardi di dollari, l'IPO di Anthropic lascia Alphabet con una quota del valore di circa 180 miliardi di dollari, detenuta da un'azienda i cui utili gli analisti si aspettano crescano a tassi alti. Per gli azionisti di Alphabet, definirei la svalutazione un rumore di fondo.
Ovviamente, Anthropic non ha ancora rilasciato un S-1. Fino a quando non lo farà, ogni cifra qui, incluso il 12%, è di seconda mano.
Quindi quanto vale realmente l'azione Alphabet?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Alphabet. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!


