

Principales indicateurs pour l'action VZ
- Performance de la semaine dernière : 2,6 %
- Fourchette sur 52 semaines : 38 $ à 52 $
- Prix cible du modèle de valorisation : 60 $
- Potentiel de hausse implicite : +32,2 % sur les 2,5 prochaines années
Un géant discret fait les gros titres
Verizon Communications (VZ) a passé la majeure partie de l'année 2026 à reconstruire la confiance des investisseurs après des années de préoccupations concernant ses abonnés et une dette importante. Mais deux nouvelles sont arrivées à peu de temps d'intervalle cette semaine, forçant à reconsidérer l'action. Le 24 juin, Reuters a rapporté qu'Alphabet allait remplacer Verizon dans le Dow Jones Industrial Average, un indice très suivi de 30 grandes entreprises américaines. Puis, le 26 juin, Reuters a rapporté que SpaceX poussait directement le service mobile Starlink sur le marché américain de la téléphonie sans fil grand public.
Aucun de ces développements ne change l'activité de Verizon du jour au lendemain. Mais les deux sont tombés sur une action déjà cotée en dessous de son plus haut sur 52 semaines et ont renforcé l'inquiétude persistante du marché : un opérateur traditionnel peut-il tenir bon alors que la technologie continue de grignoter les bords de son réseau ?

Les derniers fondamentaux de Verizon étaient en réalité encourageants. La société a dépassé le BPA ajusté du premier trimestre à 1,28 $ contre l'estimation consensuelle de 1,20 $ et a relevé ses prévisions de bénéfice pour l'année complète. Les revenus ont augmenté de 2,9 % au T1 pour atteindre 34,4 milliards de dollars. Plus important encore, Verizon a ajouté 55 000 abonnés téléphoniques postpayés nets au T1, le premier résultat positif au premier trimestre sur cette métrique depuis 2013. Le PDG Dan Schulman a déclaré : « Nos résultats du premier trimestre 2026 montrent que notre redressement progresse et prend de l'ampleur. »
Le 16 juin, Verizon a simplifié sa gamme d'offres sans fil et supprimé certaines frais. Cette mesure est une réponse concurrentielle, mais elle crée également un risque sur les revenus : des offres plus simples peuvent stimuler la croissance du nombre d'abonnés tout en comprimant le revenu moyen par utilisateur si les clients optent pour des formules moins chères. Si l'action VZ doit se redresser vers ses précédents sommets, les résultats du T2 prévus pour le 21 juillet devront montrer que l'élan sur les abonnés s'est poursuivi sans détérioration significative du revenu moyen par utilisateur.
Voir les prévisions de croissance et les objectifs de prix des analystes pour VZ (C'est gratuit) >>>
Le rendement du dividende de Verizon suffit-il à rendre l'action attractive ?

Selon les hypothèses du modèle de valorisation réalisées jusqu'au 31/12/28, l'action est modélisée en utilisant :
- Croissance des revenus (TCAC) : 2,1 %
- Marges opérationnelles : 24,4 %
- Multiple de sortie P/E : 8,8x
Sur la base de ces données, le modèle estime un prix cible de 60 $, ce qui implique une hausse totale de 32,2 % et un rendement annualisé de 11,7 % sur les 2,5 prochaines années.
Un rendement annualisé de 11,7 % avec un rendement de dividende actuel de 6,2 % est le bon cadre pour cette histoire. Verizon n'est pas une action de croissance. Mais un rendement total d'environ 32 % sur 2,5 ans, combinant appréciation du capital et revenus, est une proposition significative pour les investisseurs qui privilégient le rendement et la protection contre les baisses.
Un historique des dividendes et un graphique du flux de trésorerie disponible par action couvrant les cinq dernières années sont les visuels les plus utiles ici. Ils montrent si le dividende est bien couvert, si le versement a augmenté régulièrement et si la génération de trésorerie soutient le plan de réduction de la dette qui sous-tend la thèse d'investissement.
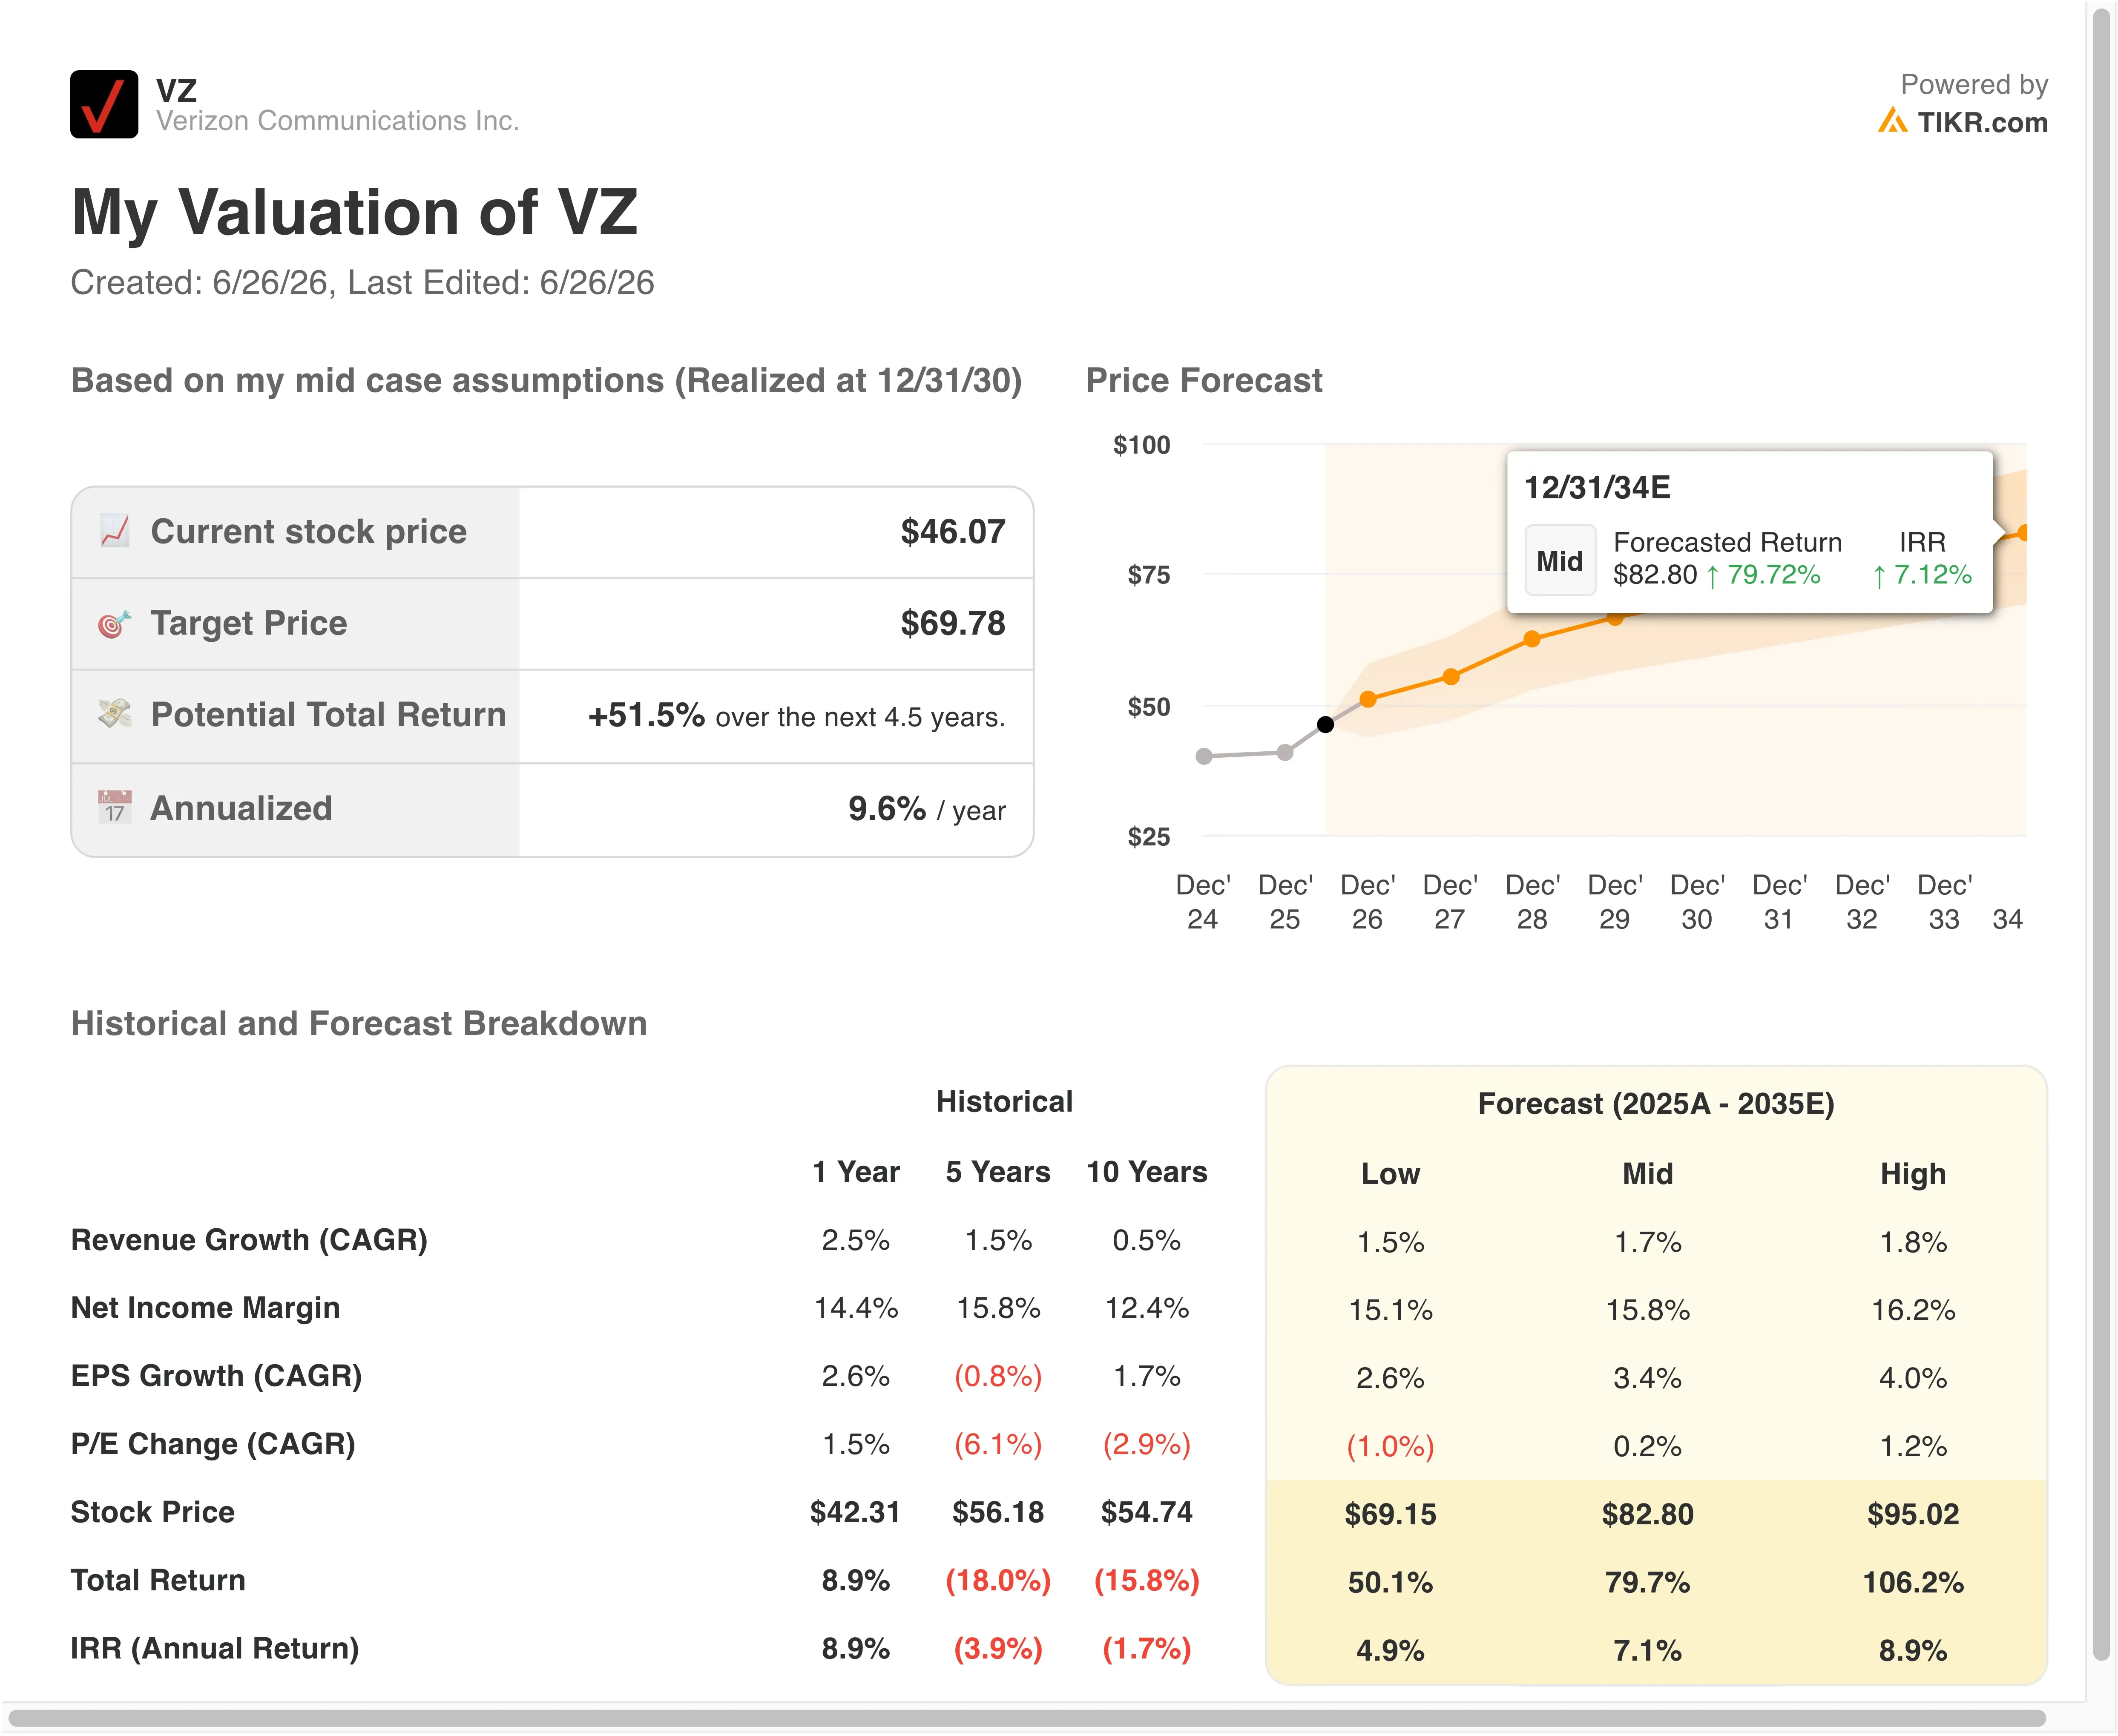
Une croissance des revenus de 2,1 % par an est légèrement inférieure au taux historique sur un an de Verizon de 2,5 %. Cela reflète également l'incertitude persistante quant à savoir si l'expansion du réseau fibre ajoute des revenus nets ou compense simplement le déclin des volumes de lignes fixes traditionnelles. L'expansion des marges opérationnelles à 24,4 % par rapport au niveau actuel des douze derniers mois de 23,3 % nécessite une amélioration modeste mais significative de l'efficacité des coûts à mesure que l'intégration du réseau mûrit.
Le multiple de sortie P/E de 8,8x correspond exactement au multiple historique sur cinq ans de Verizon lui-même. Il n'y a aucune hypothèse d'expansion du multiple dans ce modèle. Les investisseurs paient pour les flux de trésorerie et les dividendes à un multiple télécom traditionnel, ce qui est la manière la plus conservatrice de considérer l'action.
Voir comment la couverture du dividende de Verizon se compare à AT&T et T-Mobile sur TIKR >>>
Verizon vs. AT&T et T-Mobile sur un marché du sans-fil en mutation
AT&T (T) est le pair le plus clair sur le récit du dividende et de la réduction de la dette. AT&T exécute son propre plan de réduction des coûts et de remboursement de la dette et se négocie à un multiple de revenus également faible à un chiffre. Les deux entreprises génèrent des flux de trésorerie disponibles significatifs, mais aucune ne croît suffisamment vite pour attirer les investisseurs axés sur la croissance. Le principal champ de bataille entre les deux est le nombre net d'ajouts d'abonnés téléphoniques postpayés, la mesure la plus claire de la santé concurrentielle sur le marché grand public.
T-Mobile (TMUS) est l'atypique de la croissance dans le sans-fil américain. T-Mobile a relevé ses prévisions annuelles d'ajouts de comptes après de bons résultats au T1 et se négocie à un multiple P/E significativement plus élevé qu'AT&T ou Verizon. L'avantage de vitesse du réseau de T-Mobile et sa tarification agressive lui ont régulièrement pris des parts de marché aux deux plus grands opérateurs. Cette pression sur les parts de marché est structurelle plutôt que cyclique, c'est pourquoi la simplification des offres et les réductions de frais de Verizon en juin sont perçues comme une réponse concurrentielle directe.
La menace Starlink ajoute une nouvelle variable. La poussée rapportée de SpaceX sur le marché mobile grand public américain pourrait créer une quatrième option sans fil pour les clients ruraux et suburbains mal desservis par les opérateurs traditionnels. Verizon a quelques accords de partage de réseau rural impliquant une connectivité par satellite. Mais une offre grand public directe de Starlink concurrencerait les mêmes segments d'abonnés que Verizon et AT&T ciblent avec l'expansion de l'internet fixe 5G.
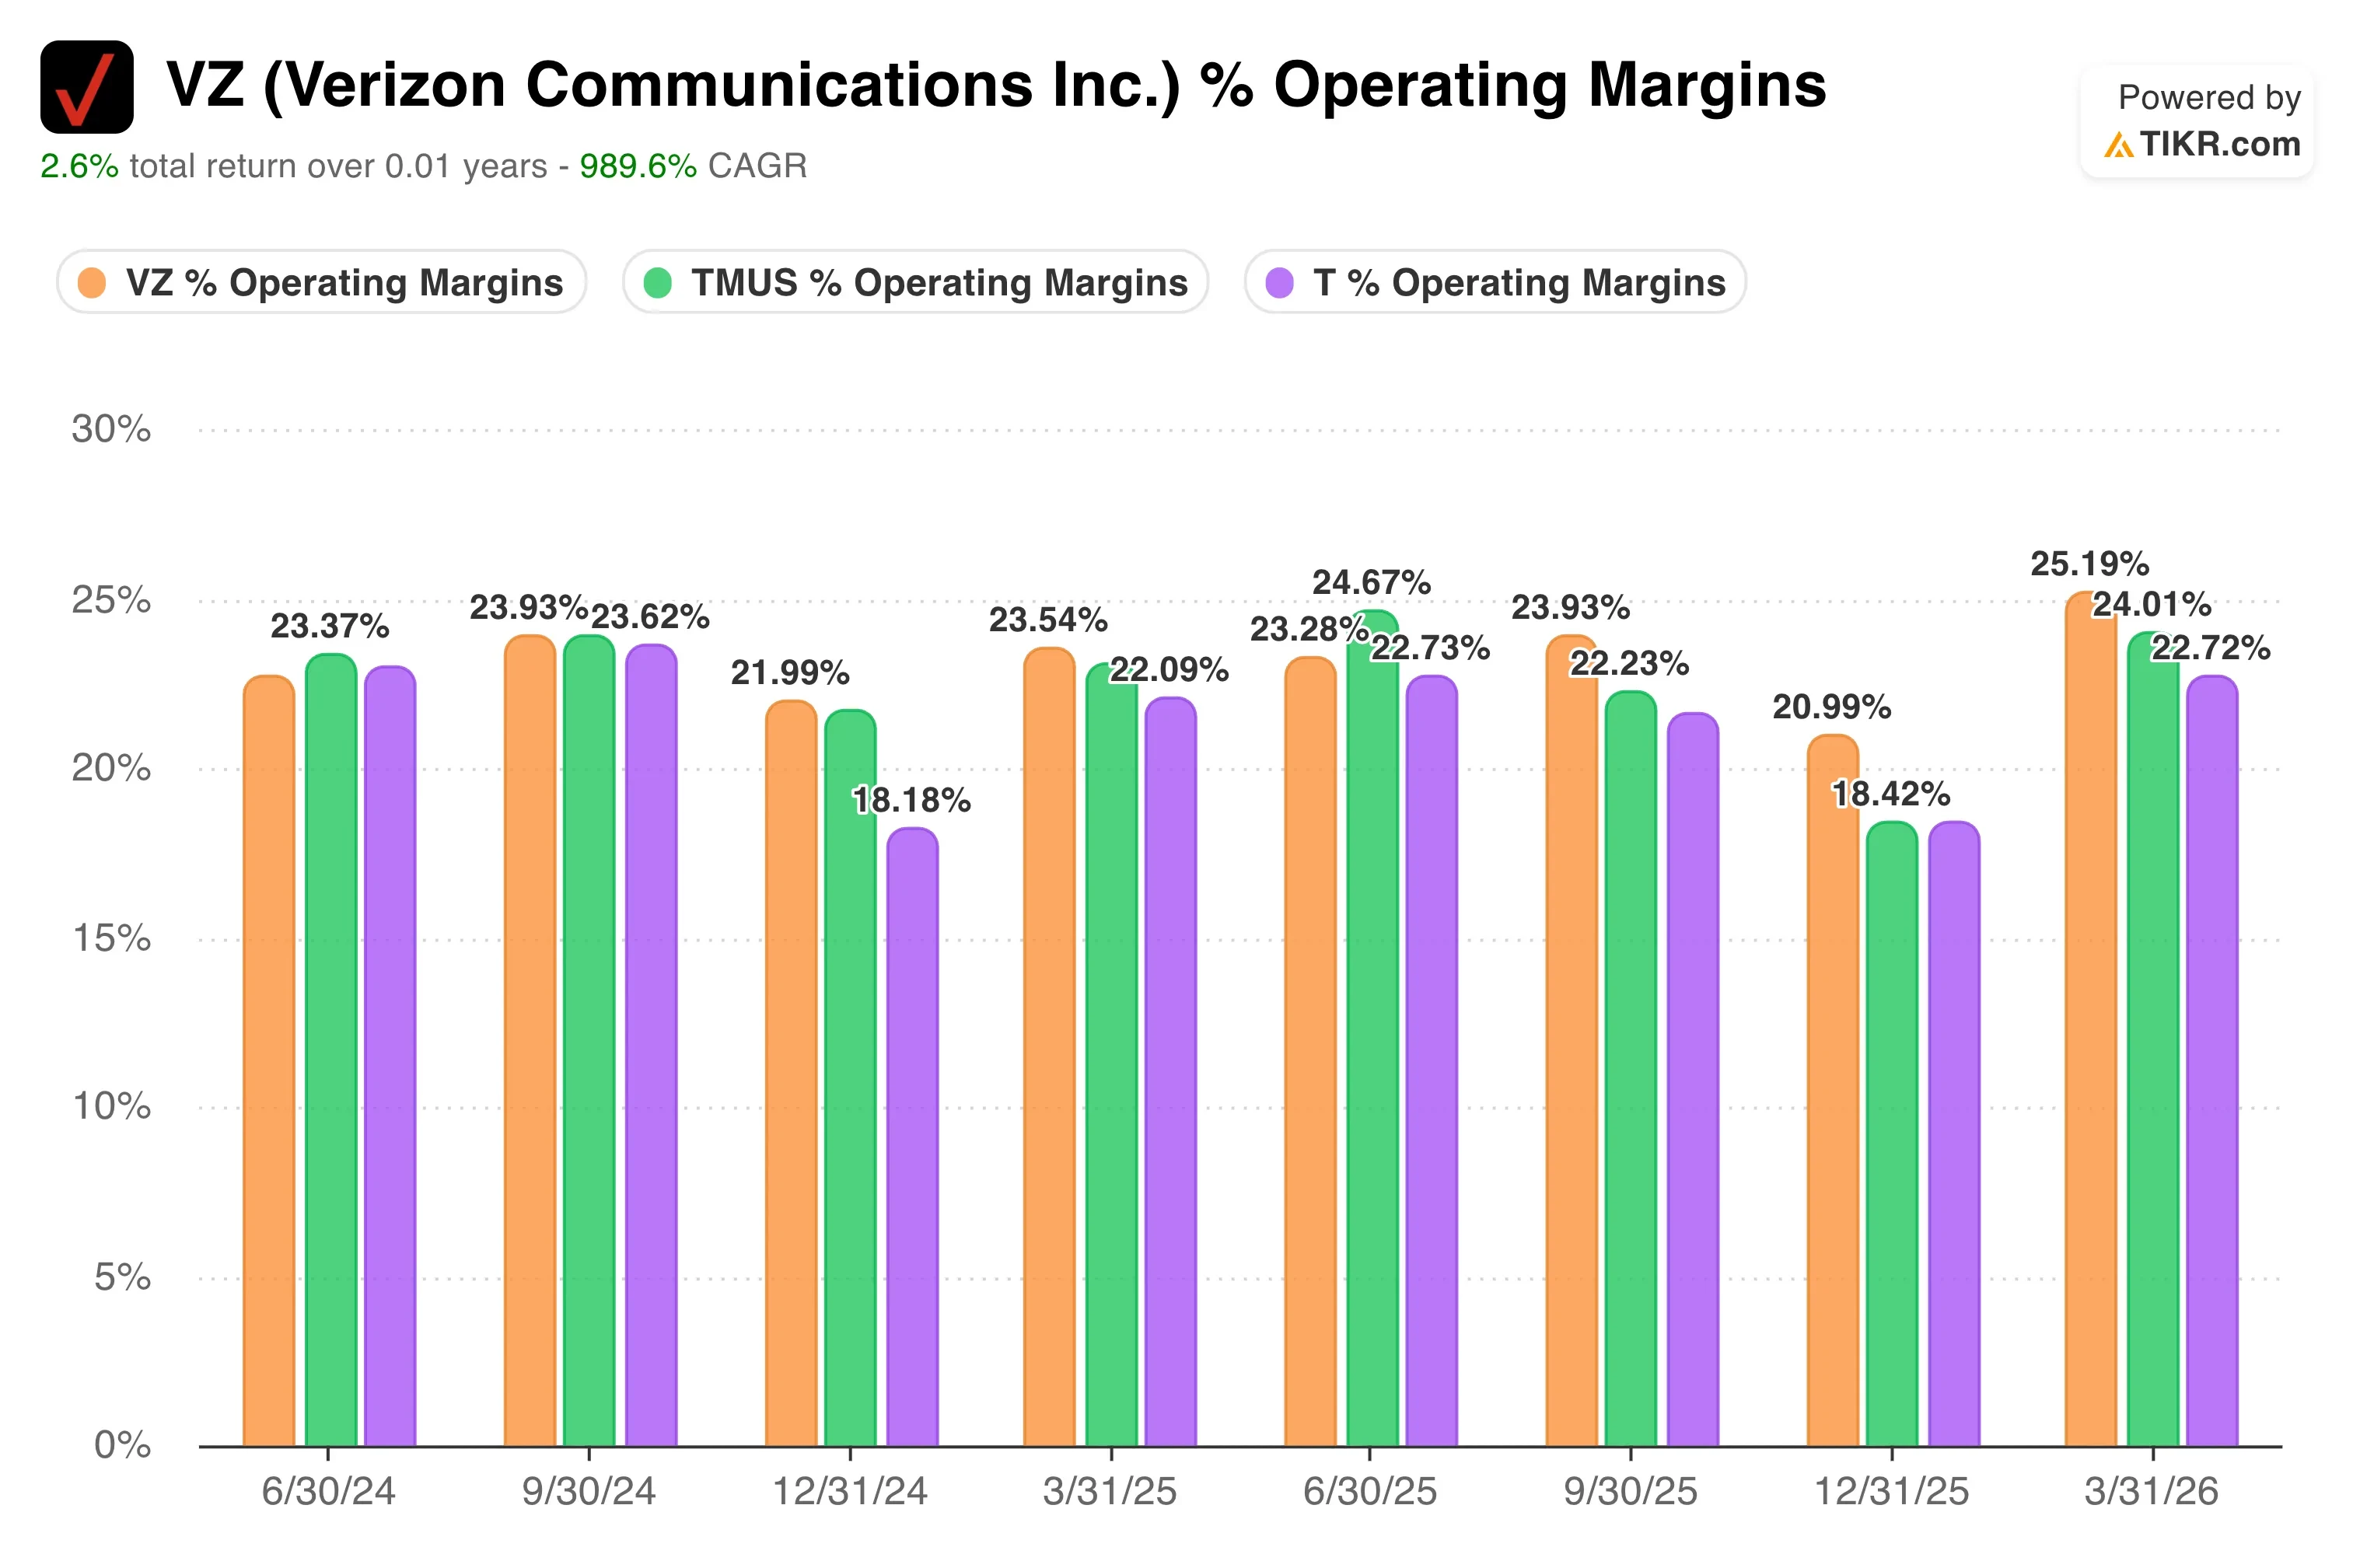
Sur les marges opérationnelles, la marge EBIT des douze derniers mois de Verizon de 25 % est stable et compétitive par rapport à ses pairs du secteur des lignes fixes. Cette stabilité des marges est l'un des atouts les plus clairs de Verizon dans l'environnement actuel, notamment alors qu'AT&T navigue avec des coûts plus élevés et une structure de bilan plus complexe.
Lire notre analyse complète des gains, du dividende et des perspectives de Verizon en 2026 >>>
Qu'est-ce qui va influencer l'action VZ à l'avenir ?
Le rapport sur les résultats du T2 2026, prévu pour le 21 juillet, est le catalyseur à court terme le plus important. Les investisseurs se concentreront sur le nombre net d'ajouts d'abonnés postpayés sans fil. Une répétition du résultat historique positif du premier trimestre du T1 renforcerait le récit selon lequel la position concurrentielle de Verizon s'est stabilisée sous la stratégie du PDG Dan Schulman.
L'acquisition de Frontier Communications, finalisée le 20 janvier 2026, est le moteur de croissance à moyen terme le plus souvent cité par la direction. L'opération Frontier a ajouté des abonnés fibre et des infrastructures fibre importantes sur des marchés clés. La capacité de Verizon à vendre du sans-fil combiné à de la fibre à un même foyer est l'une des opportunités d'amélioration du revenu par client les plus claires disponibles actuellement. À mesure que la pénétration de la fibre augmente sur les marchés existants, elle réduit également le taux de désabonnement parmi les clients souscrivant à des offres groupées.
La gestion du spectre est également importante. La FCC a approuvé l'achat de spectre de 1 milliard de dollars par Verizon en mai, ajoutant de la capacité en bande moyenne qui soutient à la fois le haut débit 5G et les performances du réseau mobile. Le spectre est la bande de fréquences radio que les réseaux sans fil utilisent pour transporter les données, et une capacité supplémentaire en bande moyenne soutient la capacité de Verizon à concurrencer T-Mobile sur la vitesse du réseau dans les marchés urbains denses.
La réduction de la dette reste la priorité financière la plus claire. Verizon porte environ 192 milliards de dollars de dette nette totale et a activement géré son profil d'échéances de dette tout au long de 2026 via des offres d'échange et des rachats. Chaque réduction supplémentaire des charges d'intérêts alimente directement le flux de trésorerie disponible, qui finance à la fois le dividende trimestriel et les investissements supplémentaires dans le réseau.
Le dividende de 0,7075 $ par action pour le versement du 10 juillet offre un rendement de 6,2 % aux prix actuels et reste la principale raison pour laquelle les investisseurs en revenus détiennent l'action pendant des périodes de bruit de marché comme le retrait du Dow cette semaine.
Estimez la juste valeur d'une entreprise instantanément (Gratuit avec TIKR) >>>
Devriez-vous investir dans Verizon ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre précisément à cette question.
Consultez VZ, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour les revenus et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les objectifs de prix sont orientés à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre VZ aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez l'action VZ sur TIKR Gratuit→
À la recherche de nouvelles opportunités ?
- Voir quelles actions les investisseurs milliardaires achètent pour suivre les investisseurs avisés.
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez plus de 100K actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !






