

Principales statistiques pour l'action UPS
- Performance de la semaine dernière : Consolidation
- Fourchette sur 52 semaines : $82.00 à $122
- Prix cible du modèle de valorisation : $139
- Hausse implicite : +27,9 % sur les 2,5 prochaines années
Créez votre propre scénario de valorisation pour UPS sur TIKR (C'est gratuit) >>>
Le raté de marge de FedEx met tout le secteur des colis sous les projecteurs
L'action United Parcel Service (UPS) a été sous les feux de la rampe cette semaine alors que FedEx a publié ses résultats le 24 juin, mettant en lumière les pressions sur les marges qui traversent l'industrie du fret et des colis. Les marges opérationnelles de FedEx se sont contractées et l'action a fortement chuté, selon Reuters, même si la société a donné des prévisions de croissance du chiffre d'affaires de 11 % pour l'exercice 2026. Cette déconnexion entre l'optimisme sur le chiffre d'affaires et l'exécution sur le résultat net est la même dynamique que les investisseurs observent chez UPS depuis un an.
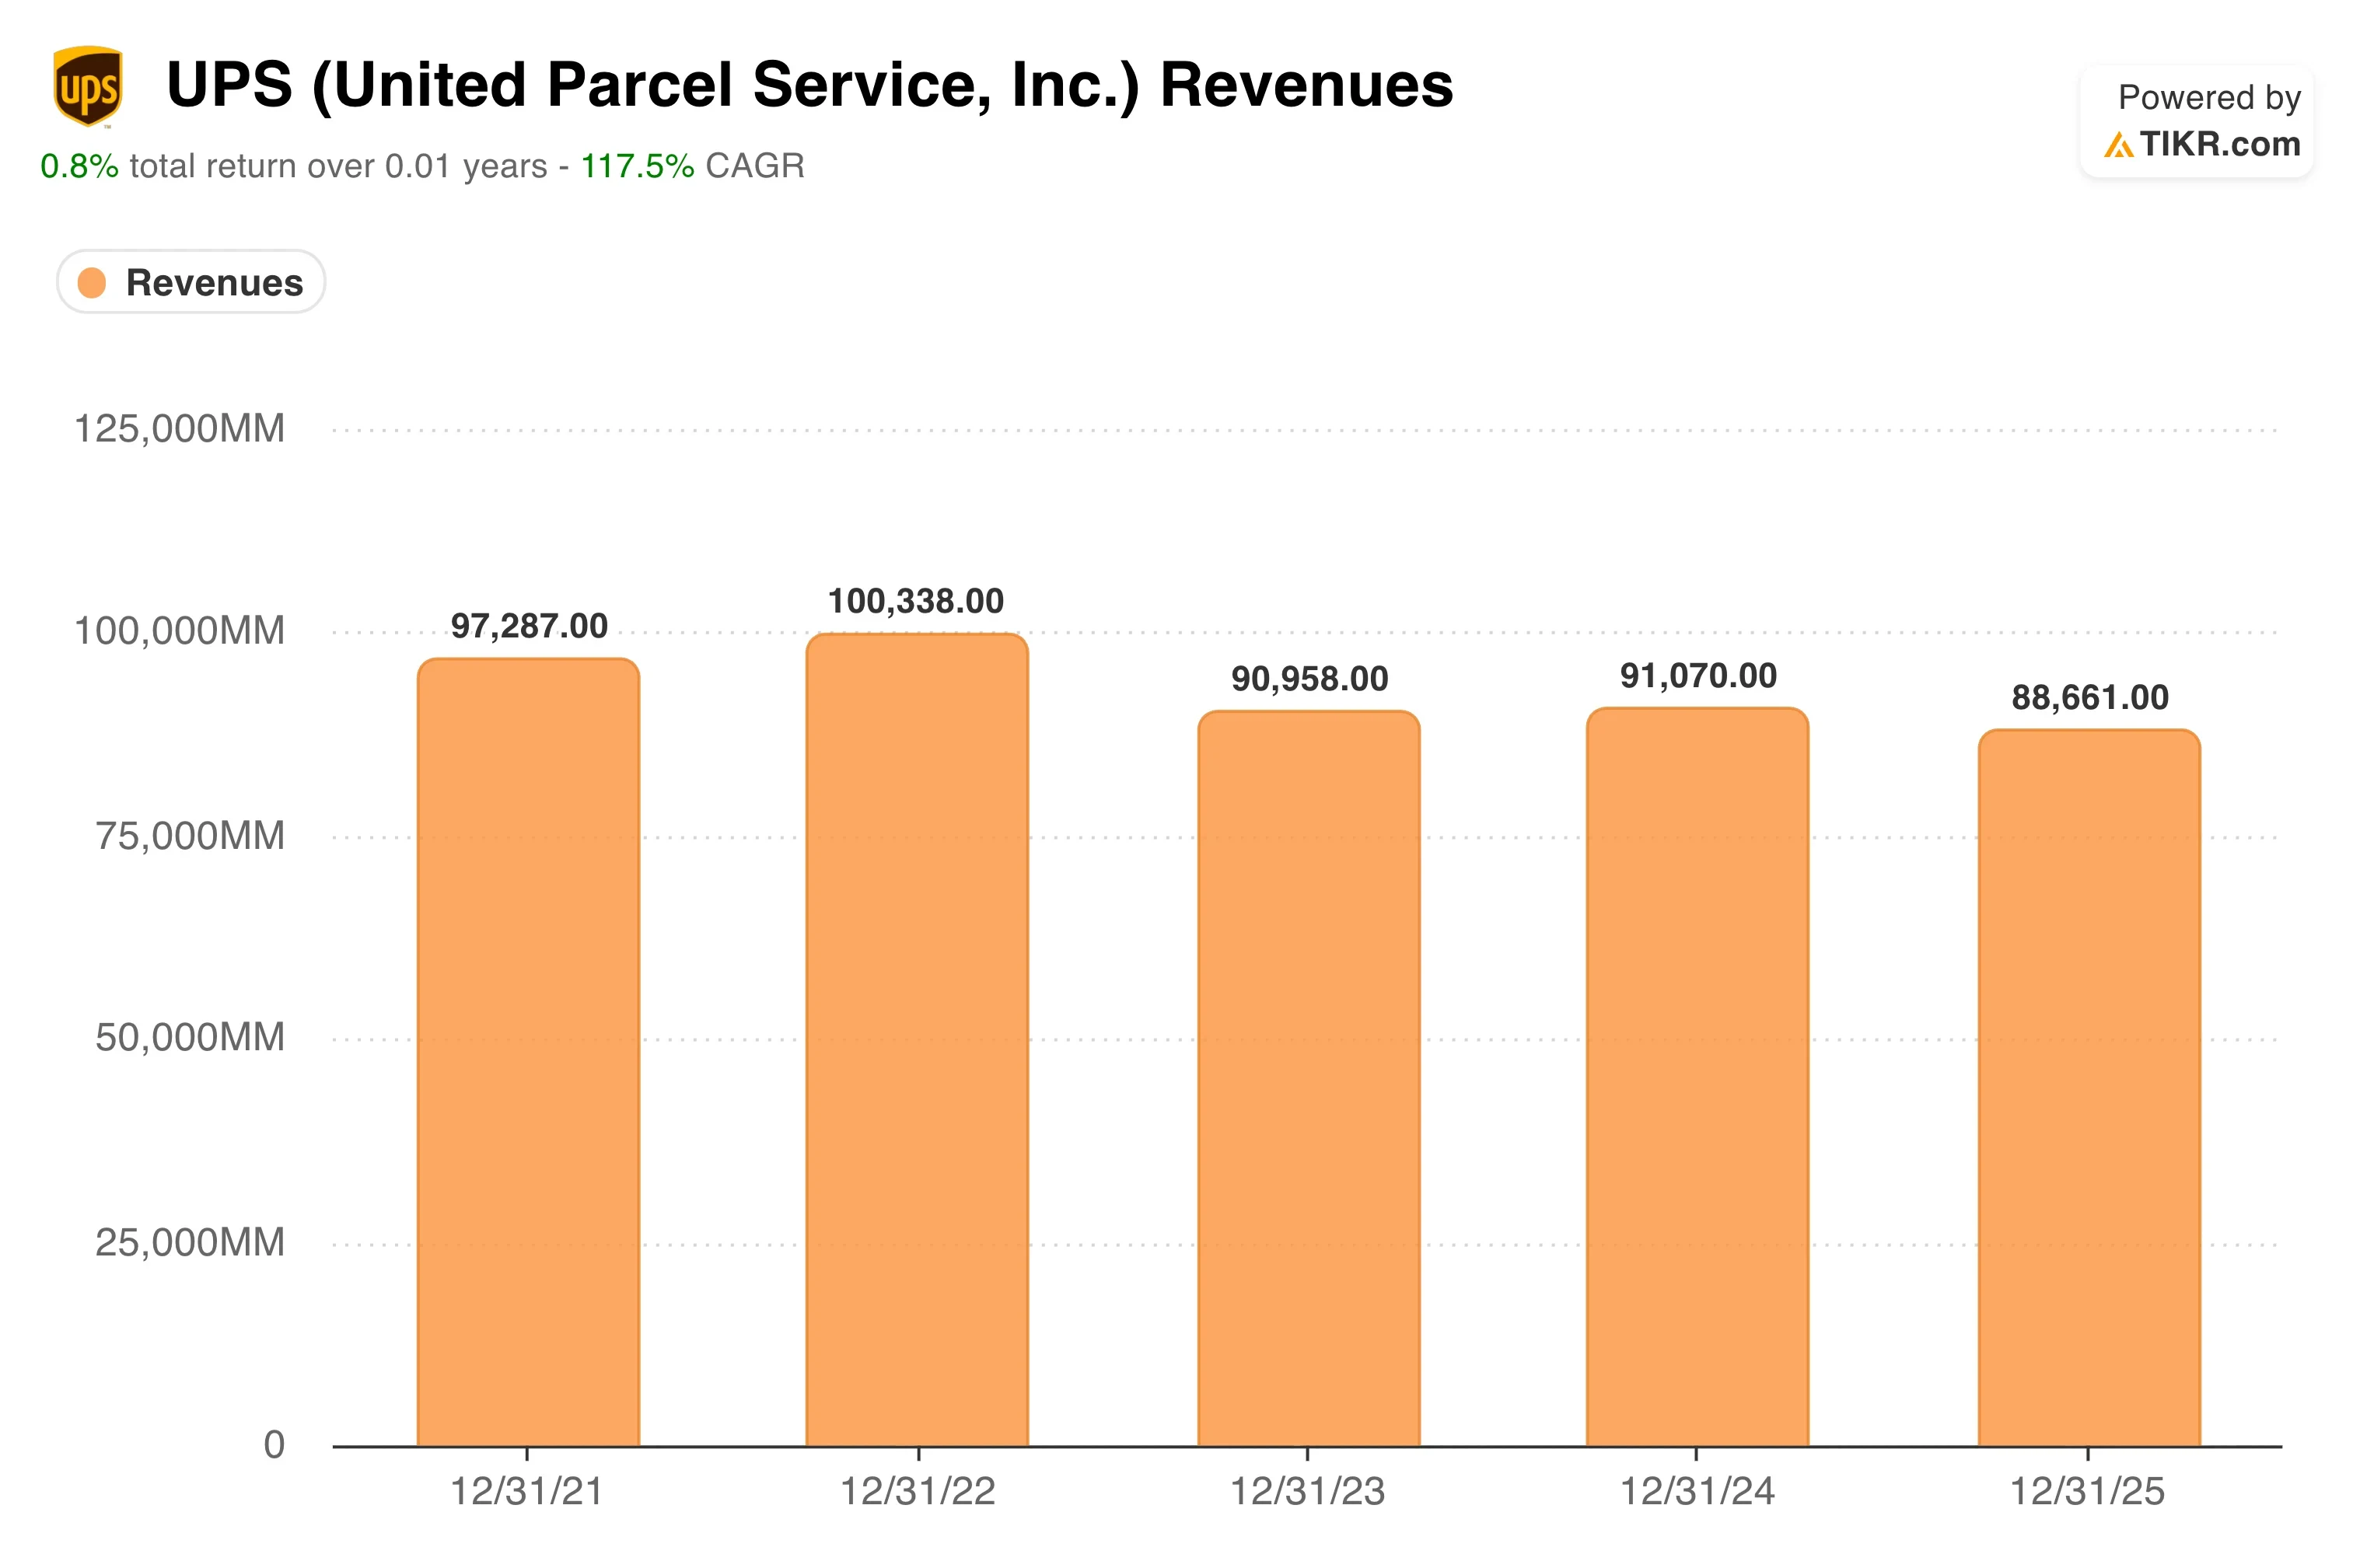
UPS est dans son propre cycle de restructuration. La société a réduit ses coûts de manière agressive après le boom post-pandémique des colis et la normalisation ultérieure des volumes. Le chiffre d'affaires a reculé de 2,6 % sur l'année écoulée, reflétant des volumes de colis plus faibles et des pressions sur les prix. Cette contraction est le contexte dans lequel les investissements actuels d'UPS dans son réseau doivent être évalués.
Le 22 juin, UPS a annoncé un investissement de 48 millions de dollars dans 27 installations de transbordement de fret à température contrôlée dans le monde, selon Reuters. Les installations de transbordement sont des centres de tri où le fret passe directement des camions entrants aux camions sortants sans stockage à long terme. La composante à température contrôlée cible les produits pharmaceutiques et les denrées alimentaires sensibles au temps, qui sont des catégories à marge plus élevée que les colis standards. Cet investissement fait suite à une expansion de la logistique nord-américaine de près de 50 millions de dollars annoncée fin mai, signalant un virage délibéré vers le fret spécialisé.
La PDG Carol Tomé a toujours soutenu que le fret à marge plus élevée, engagé contractuellement, est plus précieux que le volume brut. À l'avenir, l'action UPS sera évaluée sur la capacité de ce repositionnement du réseau à se traduire par une reprise de la marge opérationnelle vers les niveaux à deux chiffres que la société maintenait historiquement avant la correction des volumes post-pandémique.
Voir les prévisions de croissance et les prix cibles des analystes pour UPS (C'est gratuit) >>>
L'action UPS est-elle bon marché à 109 $ ?

Selon les hypothèses du modèle de valorisation réalisées jusqu'au 31/12/28, l'action est modélisée en utilisant :
- Croissance du chiffre d'affaires (TCAC) : 2,9 %
- Marges opérationnelles : 10,1 %
- Multiple de sortie P/E : 14,2x
Sur la base de ces données, le modèle estime un prix cible de 139 $, ce qui implique une hausse totale de 27,9 % et un rendement annualisé de 10,2 % sur les 2,5 prochaines années.
Un rendement annualisé de 10,2 % combiné à un rendement de dividende actuel de 6 % est le bon cadre pour cette histoire. UPS n'est pas une action de croissance. Mais c'est une franchise logistique versant des dividendes avec une composante de plus-value, et à 109 $, la combinaison rend le scénario plus intéressant que ne le suggère la récente évolution du cours.
Un graphique de tendance des marges opérationnelles sur cinq ans est la visualisation la plus utile ici. Il montre qu'UPS a opéré avec des marges supérieures à 12 % pendant la majeure partie de la dernière décennie avant que la normalisation des volumes ne comprime la rentabilité vers le niveau actuel de 9,1 % d'EBIT sur les douze derniers mois. La marge cible de 10,1 % du modèle pour 2028 est en réalité inférieure à la fourchette historique à plus long terme d'UPS, donc la valorisation repose sur des hypothèses de reprise de marge conservatrices plutôt que sur un rebond optimiste.

Une croissance du chiffre d'affaires de 2,9 % par an reflète l'attente d'une reprise modeste des volumes de colis à mesure que le commerce électronique se stabilise. Ce n'est pas une prévision audacieuse. Le TCAC historique sur un an du chiffre d'affaires de -2,6 % fait paraître une croissance future de 2,9 % réalisable si les volumes ont véritablement touché le fond.
Le P/E de sortie de 14,2x correspond au multiple historique sur cinq ans d'UPS de 15,5x, donc le modèle ne suppose aucune expansion de multiple. Les investisseurs paient essentiellement pour une franchise logistique versant des dividendes à une valorisation égale ou inférieure à sa valorisation historique. Les problèmes de marge de FedEx renforcent le scénario baissier selon lequel l'industrie digère encore une surcapacité, mais cela rend aussi la poussée d'UPS vers le fret spécialisé comme la bonne réponse stratégique.
UPS vs FedEx et le paysage logistique au sens large
FedEx (FDX) est le pair le plus direct, et ses résultats du 24 juin ont fourni la lecture la plus claire au niveau du secteur depuis des semaines. FedEx a donné des prévisions de croissance du chiffre d'affaires de 11 % pour l'exercice 2026 mais a vu ses marges se contracter. Cette combinaison suggère que le volume revient dans le secteur du fret, mais la discipline en matière de coûts reste le principal facteur de différenciation concurrentielle. L'investissement de 48 millions de dollars d'UPS dans des infrastructures de transbordement spécialisées est une réponse directe à cette même dynamique de marché.

En termes de valorisation, UPS se négocie à environ 14,5x les bénéfices NTM, en ligne avec FedEx et à un rabais par rapport au S&P 500 au sens large. Le ratio dette nette sur EBITDA sur les douze derniers mois d'UPS de 1,59x est gérable et suggère que la société peut maintenir son dividende tout en finançant simultanément des investissements dans son réseau. Cette flexibilité financière est un avantage concurrentiel dans un secteur où la surcapacité et la pression sur les coûts imposent encore des choix difficiles.
Le lancement récent par Amazon d'une offre de fret inférieur au camion complet a secoué le secteur du transport routier à la mi-juin, selon Reuters. Les investisseurs craignaient qu'Amazon ne puisse reproduire dans le fret ce qu'il a fait dans la livraison du dernier kilomètre. UPS et FedEx ont des opérations de fret et internationales plus diversifiées que les sociétés de transport routier pures les plus touchées. Mais l'expansion d'Amazon est une pression latente structurelle à long terme sur le pouvoir de fixation des prix dans l'ensemble du secteur logistique.
L'avantage concurrentiel (moat) d'UPS réside dans son réseau mondial intégré, ses capacités dans le fret médical et spécialisé, et ses relations avec les clients entreprises. Ces avantages ne disparaissent pas dans un environnement de volume plus difficile. Cependant, ils nécessitent des investissements en capital soutenus pour être maintenus, ce que représentent précisément les expansions par transbordement et en Amérique du Nord.
Voir ce que la menace Amazon pourrait signifier pour les investisseurs d'UPS >>>
Qu'est-ce qui va piloter l'action UPS à l'avenir ?
Les résultats du T2 fiscal et toute révision des prévisions pour l'année complète sont les catalyseurs à court terme les plus critiques. UPS a été prudent sur la reprise des volumes, et tout signe que les volumes de colis se stabilisent plus tôt que prévu déclencherait probablement une réévaluation significative vers la cible de 140 $ du modèle.
L'expansion du fret à température contrôlée s'adresse à un marché structurellement attractif. La logistique de la chaîne du froid pharmaceutique, c'est-à-dire le transport réglementé de médicaments et de produits biologiques nécessitant des plages de température spécifiques, est en croissance à mesure que les volumes d'expédition de biotechnologie augmentent à l'échelle mondiale. L'investissement de 48 millions de dollars d'UPS dans 27 installations de transbordement le positionne pour capturer davantage de ce marché à partir de ses relations existantes avec les clients du secteur de la santé.
L'expansion de la logistique automobile et industrielle nord-américaine annoncée fin mai ouvre un autre canal spécialisé. Le rapatriement de la production, stimulé en partie par les récentes modifications de la politique commerciale, augmente la demande de services de fret juste-à-temps en Amérique du Nord. UPS investit dans des capacités de fret aérien au Mexique pour servir cette tendance, selon Reuters, ce qui ajoute une dimension géographique au chiffre d'affaires que FedEx ne correspond pas encore à la même échelle sur ce marché.
La discipline en matière de coûts reste le levier interne le plus important. UPS a réduit ses effectifs et renégocié des contrats, et les effets apparaîtront dans les marges opérationnelles au cours des deux à trois prochains trimestres. Si la reprise des marges s'oriente vers l'hypothèse de 10,1 % du modèle, le rendement de dividende de 6 % de l'action fournit un plancher de rendement total significatif pendant que les investisseurs attendent que la thèse de reprise se matérialise pleinement.
Estimez la valeur intrinsèque d'une entreprise instantanément (Gratuit avec TIKR) >>>
Devriez-vous investir dans United Parcel Service ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre exactement à cette question.
Ouvrez UPS, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué au fil du temps, et si les prix cibles sont orientés à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre UPS aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit n'est requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez l'action UPS sur TIKR Gratuit→
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse pourrait ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !






