

Statistiques clés pour l'action CMG
- Performance de la semaine dernière : 9,7 %
- Fourchette sur 52 semaines : 28 $ à 58 $
- Prix cible du modèle de valorisation : 47 $
- Potentiel de hausse implicite : +46,5 % sur 2,5 ans
Valorisez CMG aux côtés de ses pairs du fast-casual avec TIKR (C'est gratuit) >>>
JPMorgan passe en Overweight, et le marché commence à écouter
Chipotle Mexican Grill (CMG) a grimpé d'environ 6 % le 5 juin après que JPMorgan a relevé la recommandation sur l'action de Neutre à Overweight et fixé un objectif de cours de 35 $. Cette décision a contribué à porter la hausse de l'action sur deux semaines à environ 5,7 % depuis un creux proche de 28 $, sa clôture la plus basse depuis 2021.
L'action Chipotle avait chuté de 43 % depuis mai 2025 tandis que le S&P 500 gagnait 29 %. À 30 $ ou en dessous, la banque a déclaré que l'action présentait un potentiel de hausse pondéré par le risque supérieur au risque de baisse. Les analystes ont noté que la direction, lors de la réunion, avait clairement reconnu les erreurs opérationnelles passées, notamment l'incohérence des portions qui a provoqué une vague de plaintes de clients tout au long de 2024 et jusqu'en 2025.
Le PDG Scott Boatwright a déclaré dans le communiqué du T1 de Chipotle : "Notre premier trimestre a dépassé les attentes alors que nous avancions notre stratégie 'Recipe for Growth', réalisant des progrès tangibles dans les opérations, le numérique, l'innovation du menu, les personnes et le développement."
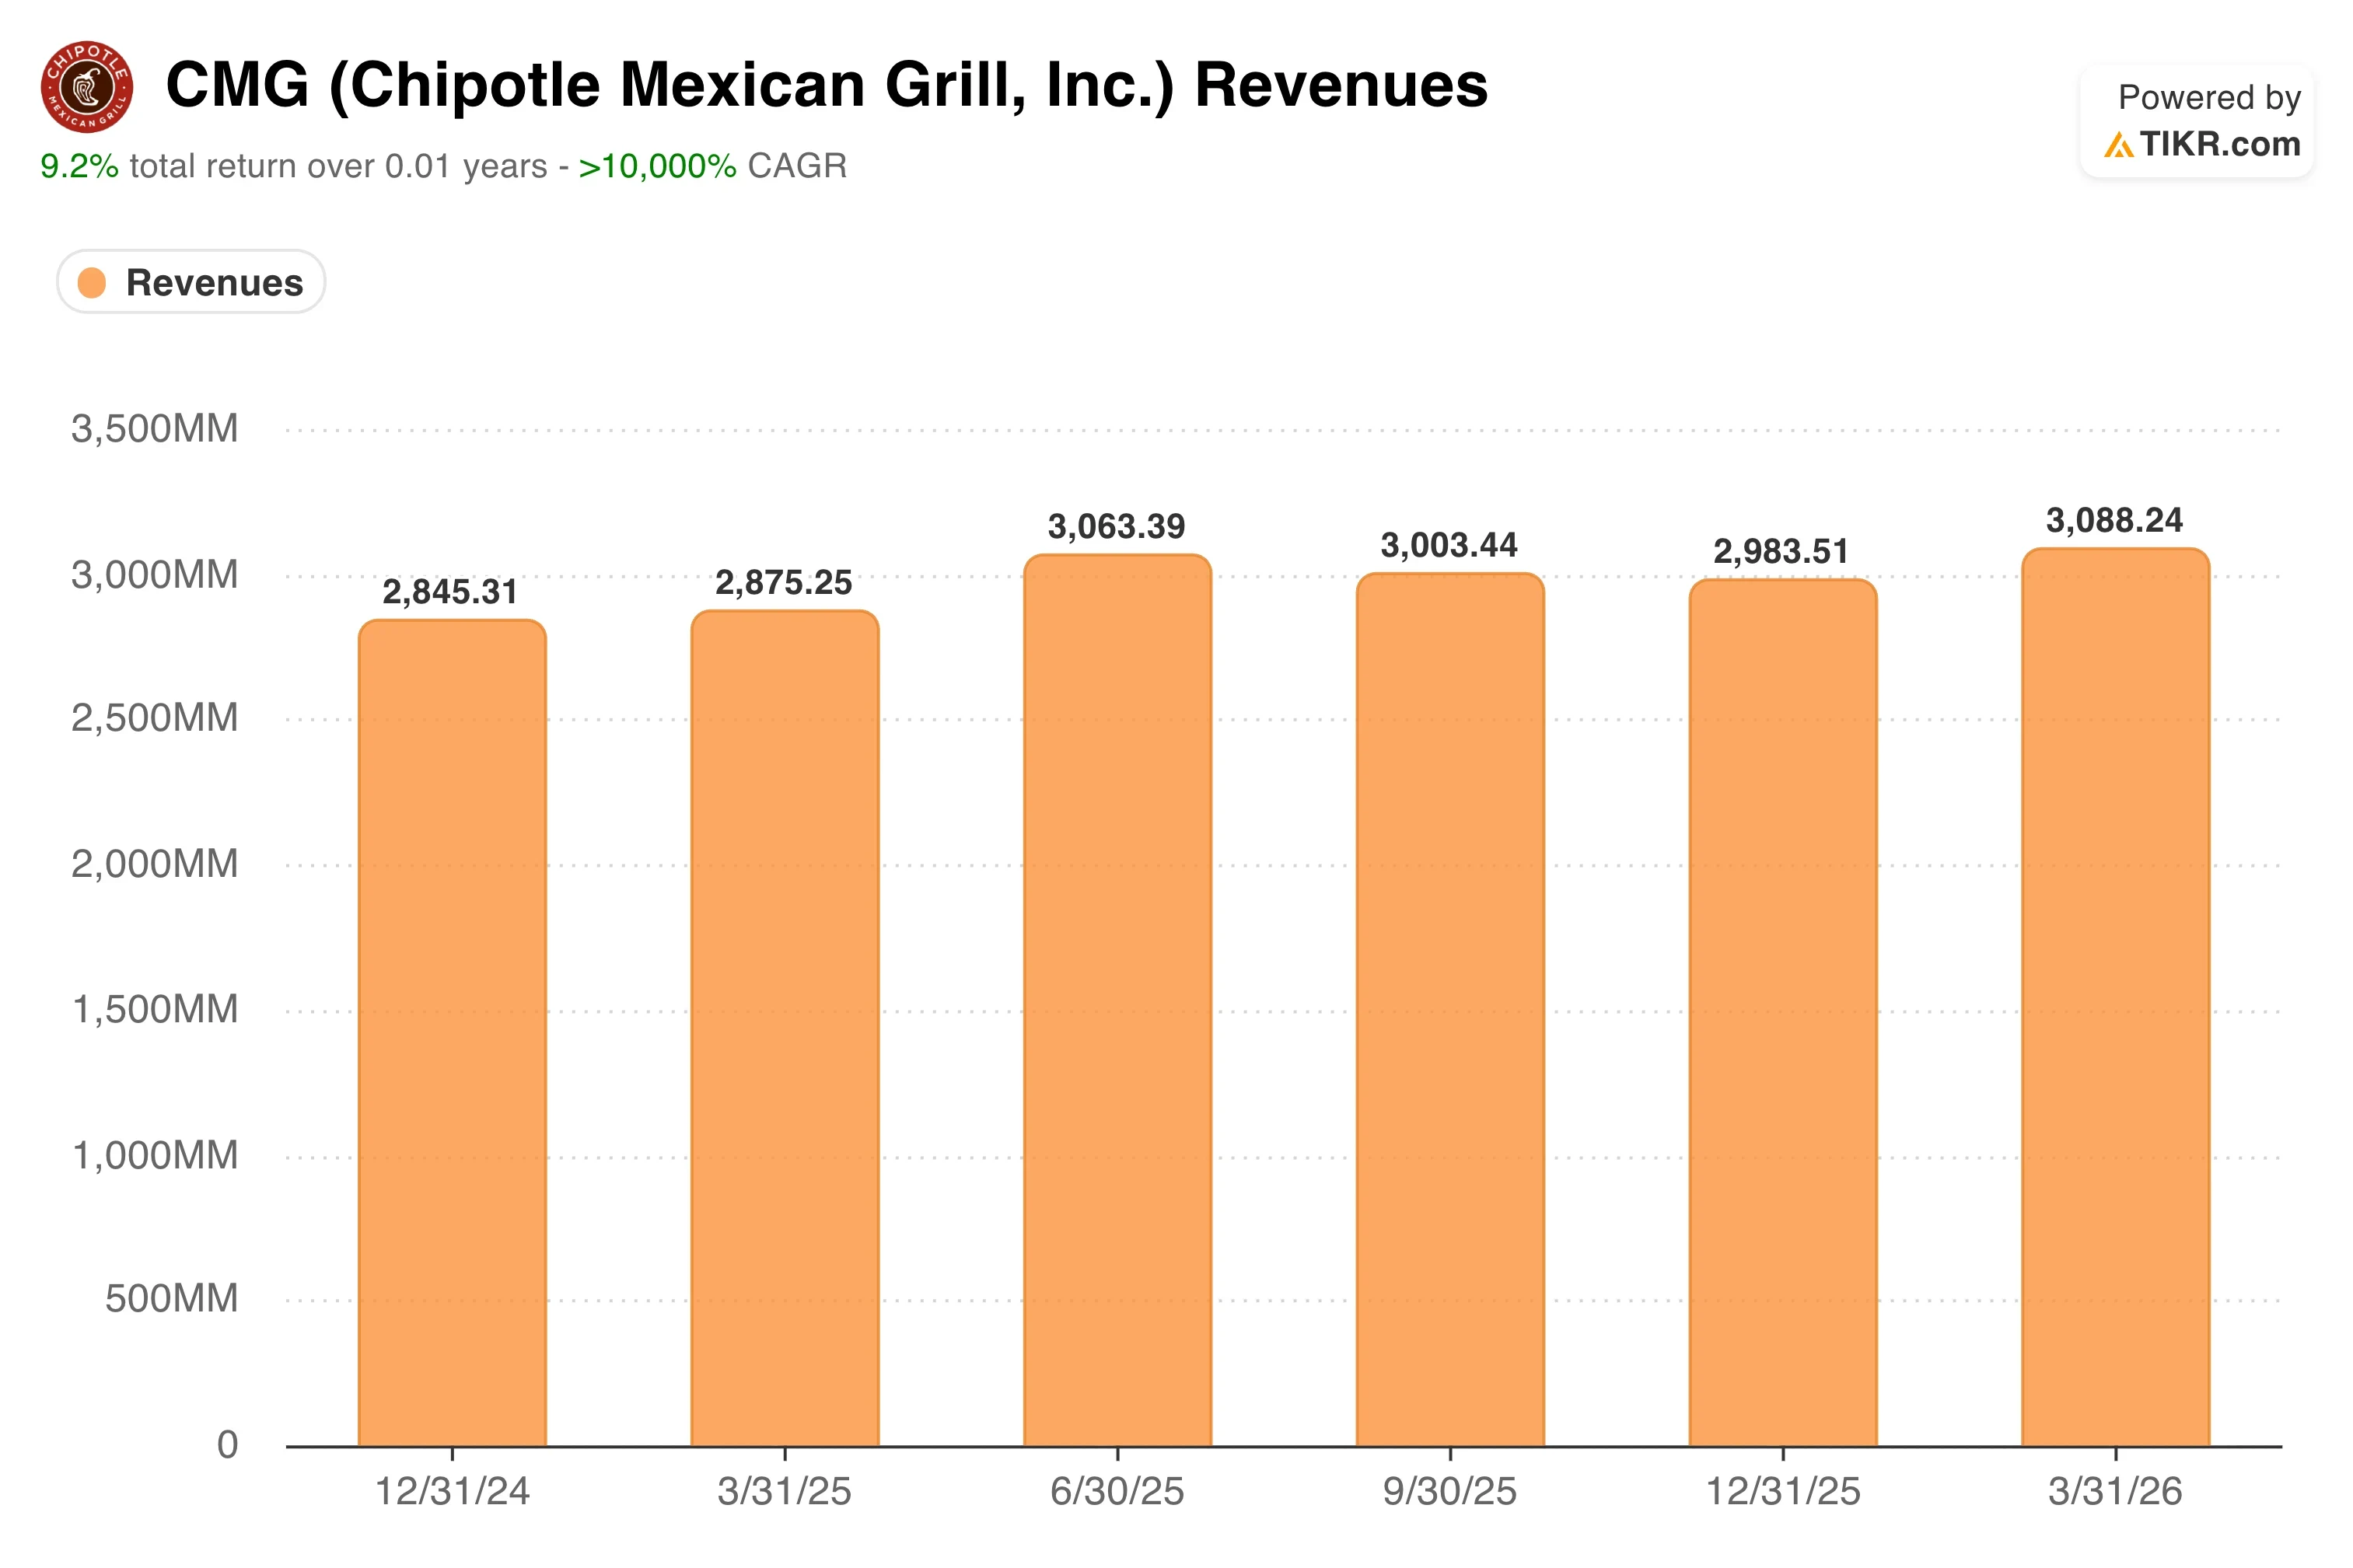
Les résultats du T1 2026, publiés le 29 avril, ont renforcé l'optimisme prudent. Les revenus ont atteint 3,09 milliards de dollars, légèrement au-dessus de l'estimation consensuelle de 3,07 milliards de dollars, portés par l'ouverture de nouveaux restaurants et un retour à des ventes comparables positives de 0,5 %, ce qui était bien meilleur que le déclin de 0,7 % attendu par Wall Street.
Le BPA dilué GAAP était de 0,23 $, en baisse de 17,9 % par rapport à l'année précédente, reflétant des coûts de main-d'œuvre plus élevés et la hausse des prix du bœuf. Le BPA dilué ajusté s'est établi à 0,24 $. Le directeur financier Adam Rymer a qualifié les prévisions de "conservatrices", citant des tendances de consommation imprévisibles liées en partie à la volatilité des prix du carburant due au conflit entre les États-Unis et l'Iran.
À l'avenir, la trajectoire de l'action CMG dépendra presque entièrement du fait que les ventes comparables du T2, attendues le 29 juillet, montreront une véritable reprise ou un autre trimestre de trafic plat à modéré.
L'action Chipotle est-elle sous-évaluée aux niveaux actuels ?
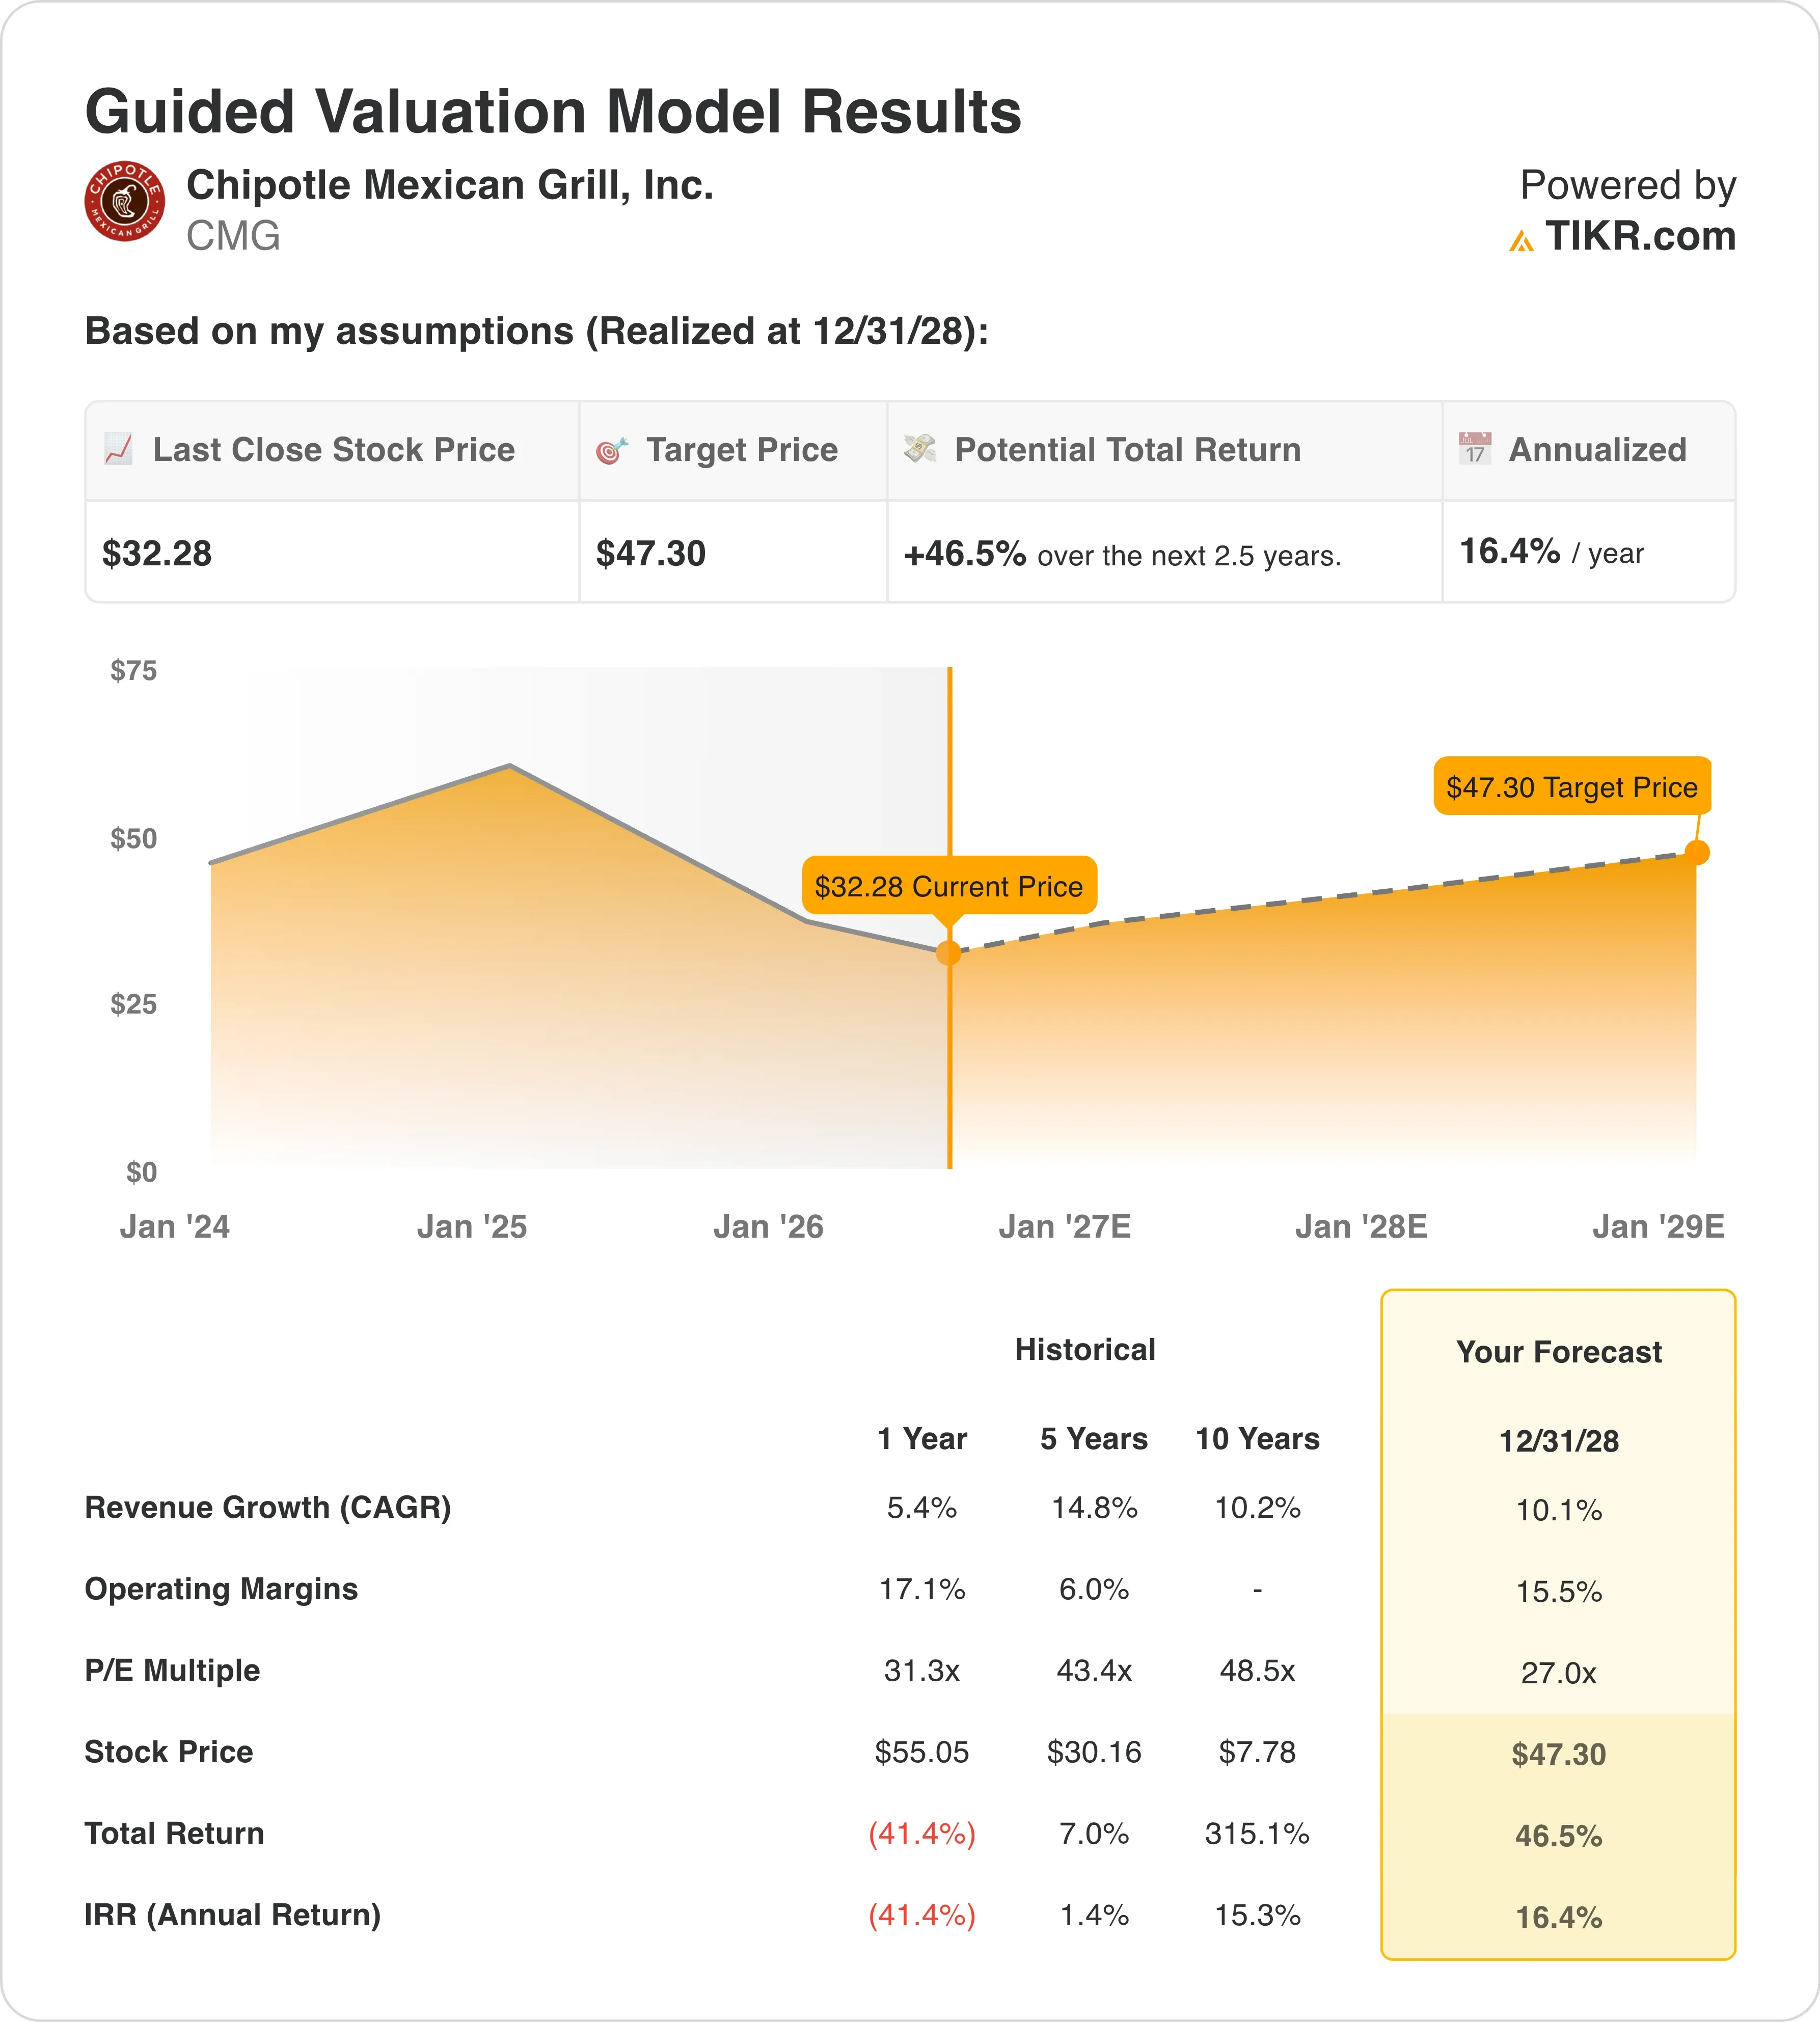
Selon les hypothèses du modèle de valorisation réalisées jusqu'au 31/12/28, l'action est modélisée en utilisant :
- Croissance des revenus (TCAC) : 10,1 %
- Marges opérationnelles : 15,5 %
- Multiple P/E de sortie : 27,0x
Sur la base de ces paramètres, le modèle estime un prix cible de 47 $, ce qui implique une hausse totale de 46,5 % par rapport au cours actuel de 32 $ et un rendement annualisé de 16,4 % sur les 2,5 prochaines années.
Un rendement annualisé de 16,4 % est véritablement attractif pour une entreprise de restauration de grande capitalisation. L'hypothèse de TCAC des revenus de 10,1 % est conservatrice par rapport au TCAC historique des revenus de Chipotle sur 10 ans de 10,2 %, ce qui signifie que le modèle demande essentiellement à l'entreprise de répéter sa moyenne à long terme. Ce n'est pas une hypothèse héroïque. Elle est ancrée dans l'ouverture de 350 à 370 nouveaux restaurants par an et une modeste reprise du volume moyen par unité à mesure que les ventes comparables se stabilisent.
L'hypothèse de marge opérationnelle de 15,5 % se situe légèrement en dessous de la marge opérationnelle déclarée au T1 de 12,9 % mais reflète une reprise progressive à mesure que la croissance des coûts de main-d'œuvre se modère et que les améliorations de débit grâce aux nouveaux équipements de cuisine prennent effet.

La structure de marge de Chipotle sur le long terme s'est avérée résiliente car son modèle de préparation des aliments évite les friteuses et les équipements de cuisine industriels, ce qui maintient à la fois les dépenses d'investissement et la main-d'œuvre en cuisine plus bas que de nombreux pairs. L'entreprise s'attend à ce que les investissements technologiques, y compris les équipements de cuisine à haute efficacité maintenant installés dans plus de 600 restaurants, atteignent 2 000 emplacements d'ici la fin de l'année.
Le multiple P/E de sortie de 27,0x est là où l'histoire de revalorisation est la plus visible. Chipotle se négocie actuellement à un P/E sur les douze derniers mois de 29,6x et un P/E sur les douze prochains mois proche de 27,0x, tous deux déjà alignés sur l'hypothèse de sortie du modèle. Cela signifie que les investisseurs paient aujourd'hui un multiple juste et généreront des rendements principalement grâce à la croissance des bénéfices plutôt qu'à l'expansion du multiple, créant une configuration plus conservatrice et crédible que ne le suggère le potentiel de hausse en titre.
Comment les bénéfices de Chipotle se comparent-ils à ceux de CAVA et Yum Brands ?
Le BPA dilué GAAP de Chipotle s'est établi à 0,23 $ au T1 2026, en baisse de 17,9 % sur un an, tandis que le BPA ajusté s'est établi à 0,24 $, également en baisse de 17,2 %. Ces baisses reflètent une entreprise dont les revenus continuent de croître, mais où l'inflation des coûts la dépasse pour l'instant. Des coûts de main-d'œuvre plus élevés, la hausse des prix du bœuf et des taux d'imposition effectifs élevés ont tous comprimé les bénéfices par action alors même que le chiffre d'affaires augmentait de 7,4 %.
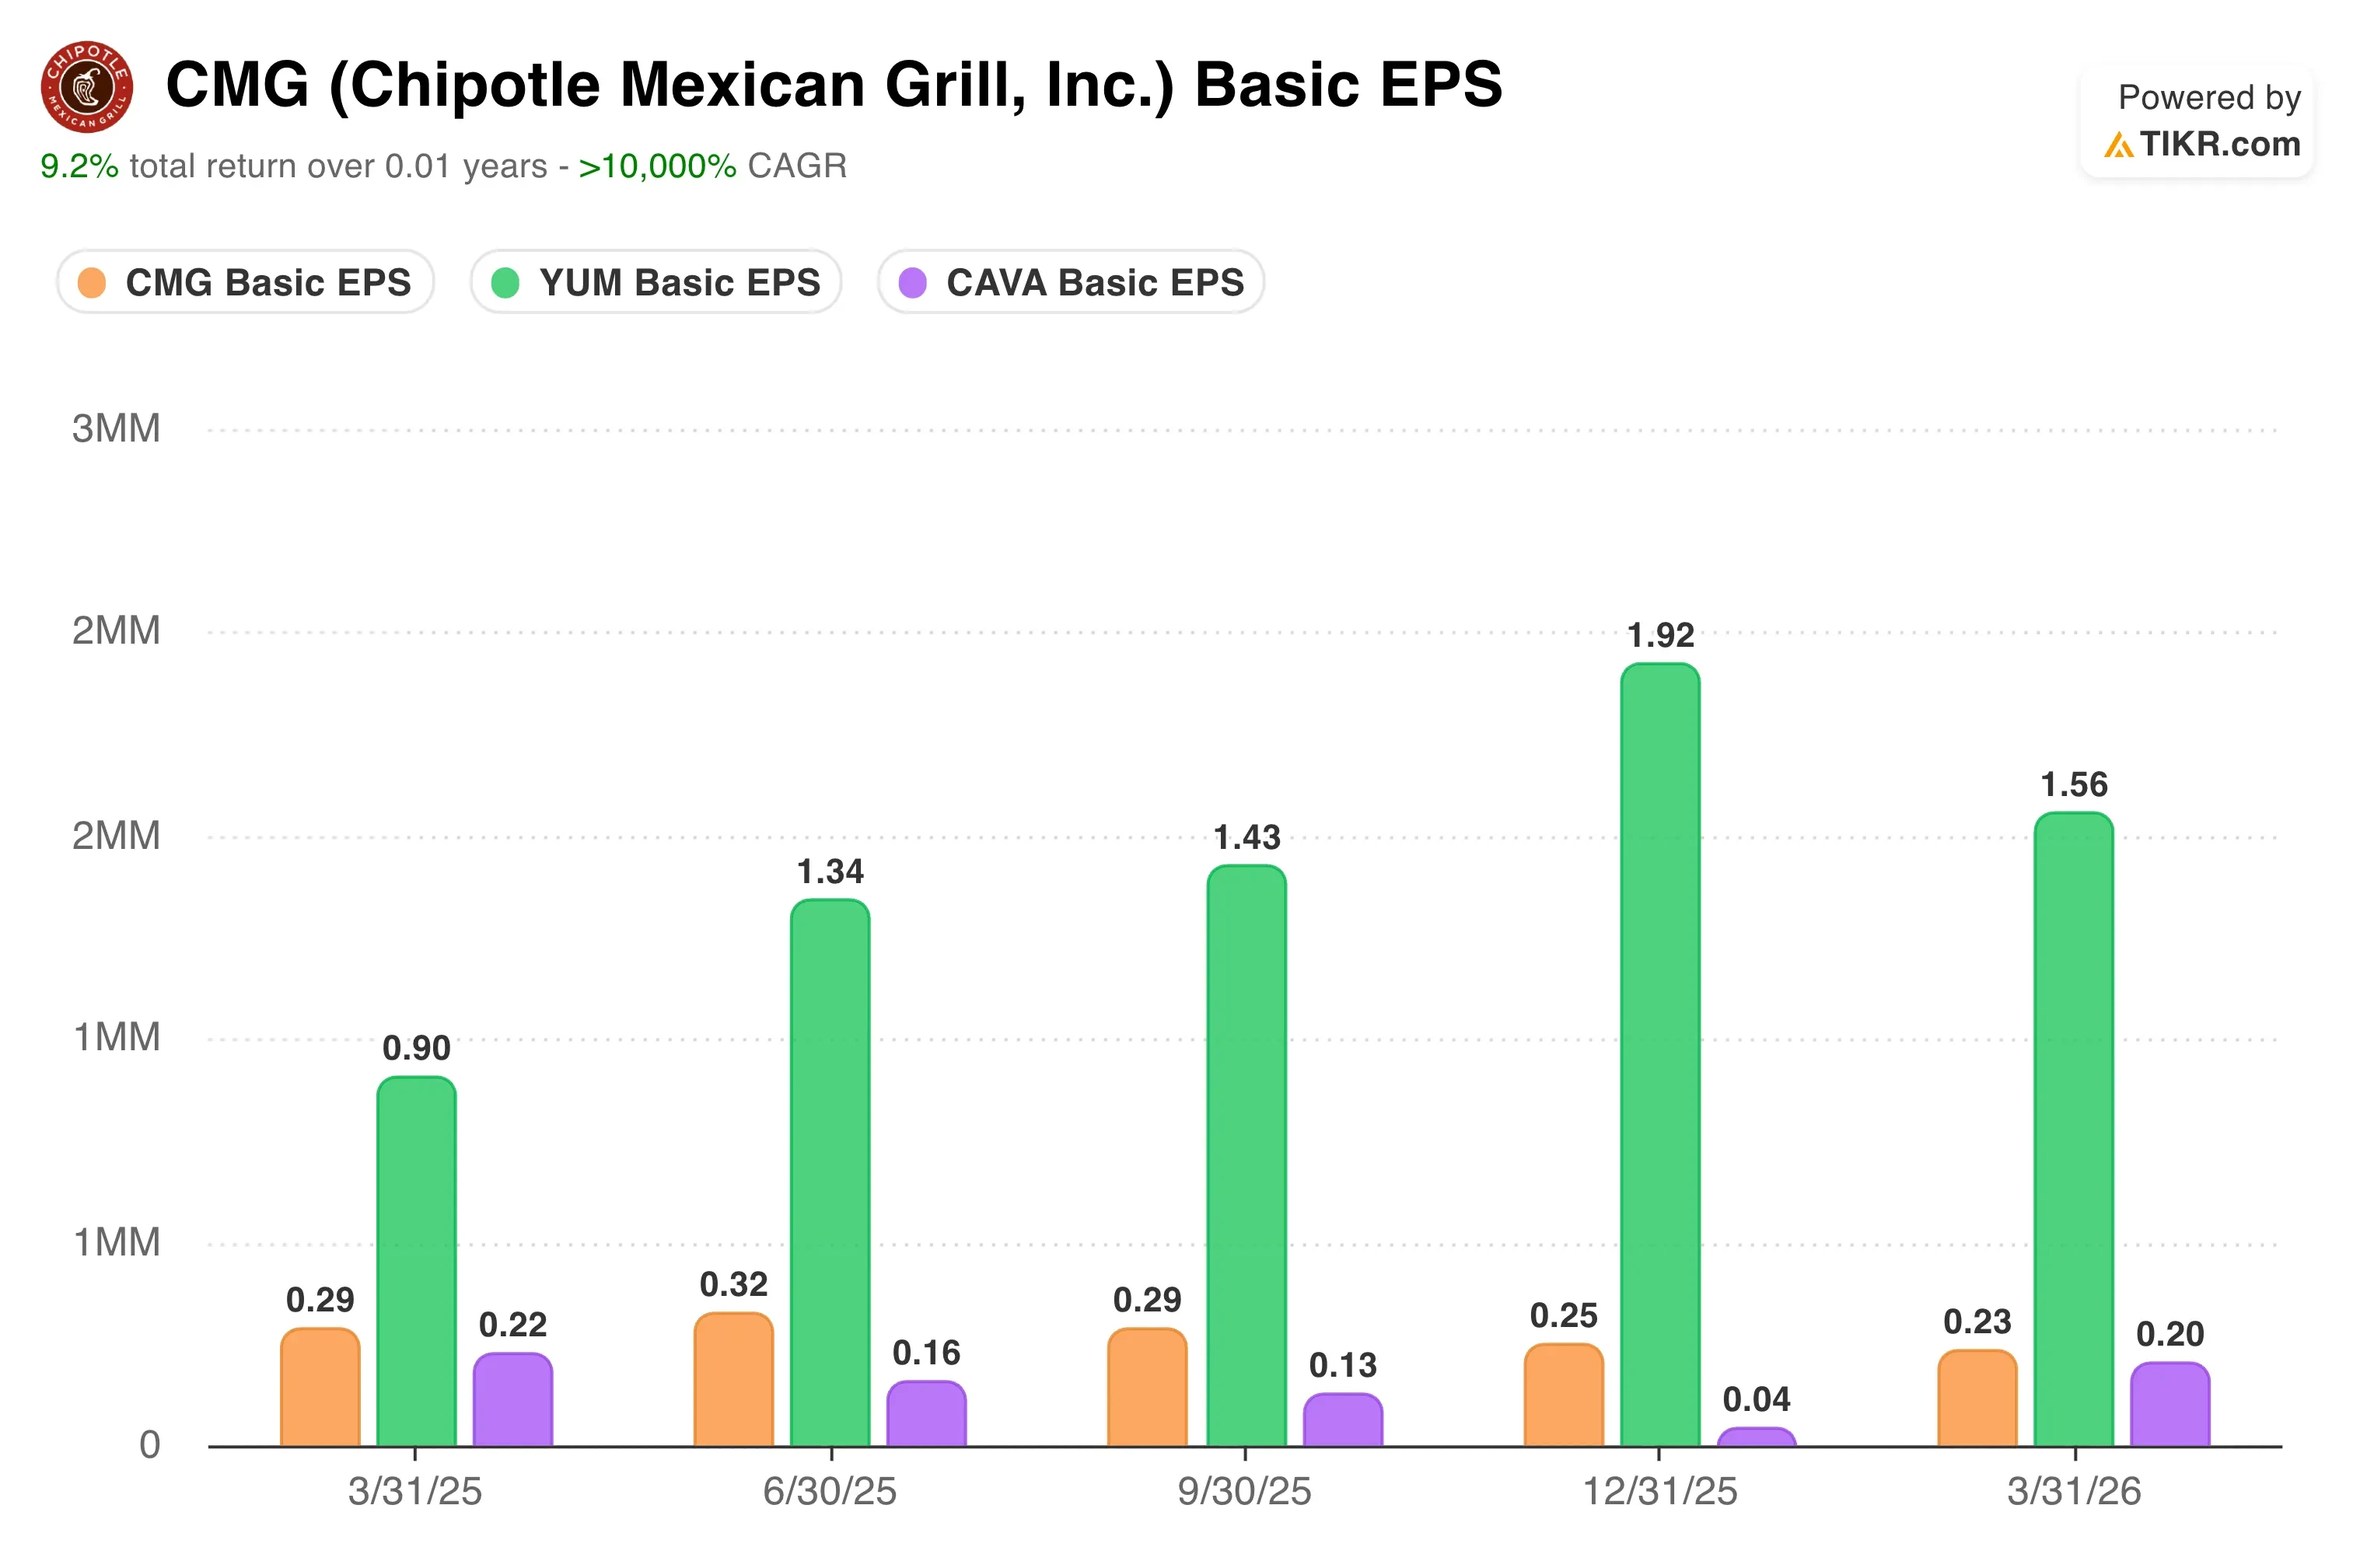
CAVA Group (CAVA) a connu une croissance de ses bénéfices à un rythme nettement plus rapide, portée par une accélération des ventes en magasin comparables et un parc d'unités plus jeune avec des volumes moyens plus élevés. CAVA n'a pas encore la base de bénéfices pour permettre une comparaison significative du P/E, mais sa trajectoire va actuellement dans la direction opposée à celle de Chipotle, ce qui explique la prime de valorisation que le marché lui accorde.
Yum Brands (YUM) offre une comparaison du BPA plus ancrée. Le BPA ajusté de Yum a augmenté à un rythme élevé à un chiffre, soutenu par son modèle de franchise internationale, qui est bien moins exposé à l'inflation des coûts de main-d'œuvre américaine que la structure en propriété de Chipotle. Yum se négocie à environ 22x les bénéfices futurs, donc les investisseurs paient moins par dollar de bénéfice pour une entreprise avec une structure de coûts plus stable et une diversification mondiale.
Qu'est-ce qui va piloter l'action CMG à l'avenir ?
Le catalyseur le plus important pour Chipotle à venir est les ventes comparables du T2 2026, attendues le 29 juillet. La direction a maintenu l'objectif annuel de ventes comparables plates, mais le directeur financier Adam Rymer a reconnu que les prévisions étaient conservatrices. L'accent opérationnel du PDG Boatwright sur la cohérence des portions et la perception de la valeur vise directement à inverser la tendance négative du trafic, et le retour à des ventes comparables positives de 0,5 % au T1 après un T4 négatif est le premier signe que l'effort porte ses fruits.
Le développement de nouveaux restaurants est l'autre levier qui fonctionne indépendamment des tendances des ventes comparables. L'entreprise prévoit d'ouvrir 350 à 370 nouveaux emplacements en 2026, principalement aux États-Unis mais avec un pipeline international croissant qui comprend désormais le Royaume-Uni, la France, l'Allemagne et le Moyen-Orient. Chaque nouveau Chipotle dans un nouveau marché génère des volumes moyens par unité plus élevés la première année que les unités matures, ce qui fait de l'expansion un moteur de croissance des bénéfices fiable même lorsque le trafic des magasins existants est sous pression.
Les investissements technologiques compteront également sur la période de 2,5 ans du modèle. Les équipements de cuisine à haute efficacité, qui montrent une surperformance des ventes comparables de 200 à 400 points de base dans les emplacements où ils sont installés, devraient être présents dans 2 000 restaurants d'ici la fin de l'année.
Les ventes numériques représentent déjà 38,6 % du chiffre d'affaires total, et la pénétration de la fidélité a atteint 32 % des ventes au T1, en hausse de 300 points de base sur un an. Ensemble, ces investissements soutiennent l'amélioration du débit et des marges sans nécessiter d'effectifs supplémentaires significatifs.
Estimez la juste valeur d'une entreprise instantanément (Gratuit avec TIKR) >>>
Devriez-vous investir dans Chipotle Mexican Grill ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que celles utilisées par les analystes professionnels pour répondre exactement à cette question.
Ouvrez CMG, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour les revenus et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué au fil du temps, et si les objectifs de prix sont à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre CMG aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez l'action CMG sur TIKR Gratuit→
À la recherche de nouvelles opportunités ?
- Voyez quelles actions les investisseurs milliardaires achètent pour pouvoir suivre l'argent intelligent.
- Analysez des actions en aussi peu que 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez 100K+ actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !






