Points clés
- L'action TSMC a chuté de 11 % en octobre, et deux séances ont causé la majeure partie des dégâts : la vente de puces après le rapport de Lam Research le 21 octobre et les prévisions décevantes d'Intel le 29 octobre.
- Les nouvelles de TSMC étaient bonnes : un trimestre record à 46,7 milliards de dollars, des prévisions pour le quatrième trimestre de 52,3 à 54,3 milliards de dollars, et une augmentation de prix rapportée allant jusqu'à 20 % sur son packaging de puces IA.
- Le principal risque concerne les clients de TSMC. Si le financement de l'IA se resserre ou si des modèles plus légers nécessitent moins de puces, les commandes pourraient ralentir alors que TSMC dépense 60 à 64 milliards de dollars en capacités cette année.
- Le bénéfice par action devrait plus que doubler entre 2025 et 2027, et l'action se négocie en dessous de son multiple habituel, donc la vente semble être une opportunité d'achat avant le rapport de mi-janvier de TSMC.
Taiwan Semiconductor Manufacturing (TSM) a chuté de 11 % en octobre, et très peu de cette baisse est imputable à TSMC lui-même.
Deux séances ont causé la majeure partie des dégâts. Les actions des fabricants de puces ont été vendues le 22 octobre, au lendemain de l'annonce de Lam Research selon laquelle des pénuries d'approvisionnement avaient pesé sur ses perspectives pour le trimestre de décembre, et TSMC a chuté d'environ 4,5 %. Ensuite, Intel (INTC) a publié des prévisions décevantes après la clôture du 29 octobre, et TSMC a chuté d'environ 6 % le 30 octobre lors d'une vente généralisée des puces qui a également touché Nvidia (NVDA) et Advanced Micro Devices (AMD). En excluant ces deux jours, l'action TSMC était à peu près stable sur le mois.

Le problème d'Intel concerne les PC, pas les serveurs
Le chiffre d'affaires du troisième trimestre d'Intel a augmenté de 21 % pour atteindre 16,5 milliards de dollars, et les ventes de centres de données ont bondi de 78 % à 7,3 milliards de dollars. Le problème, ce sont les PC. Intel a donné des prévisions de chiffre d'affaires pour le quatrième trimestre de 15 à 16 milliards de dollars, et le CFO David Zinsner a déclaré qu'il s'attendait à ce que « le ralentissement du marché des PC se poursuive au moins jusqu'à la première moitié de l'année prochaine ». L'action Intel a chuté de 47 % en octobre.
L'approvisionnement est l'autre moitié de l'histoire. Le PDG Lip-Bu Tan a déclaré dans le communiqué que la priorité immédiate d'Intel était « de débloquer des approvisionnements supplémentaires pour répondre à la demande extraordinaire pour notre famille Xeon ». Intel a passé des années à essayer de gagner des clients de fonderie auprès de TSMC, et une entreprise qui ne peut pas produire suffisamment de ses propres puces serveur est mal placée pour y parvenir.
TSMC vient de réaliser son meilleur trimestre jamais
Le 15 octobre, le chiffre d'affaires du troisième trimestre de TSMC a atteint un record de 46,72 milliards de dollars. Cela représentait une hausse de 41,2 % par rapport au troisième trimestre 2025 et dépassait le haut de la fourchette des prévisions de l'entreprise. La marge brute était de 66,4 %, et les puces 2 nanomètres représentaient déjà 8 % du chiffre d'affaires des wafers.
Les prévisions pour le quatrième trimestre indiquent une croissance d'environ 58 % en glissement annuel au point médian, et TSMC s'attend désormais à une croissance d'environ 44 % en dollars américains pour l'année complète. Le CFO Wendell Huang a déclaré dans le communiqué qu'il s'attendait à « une demande continue et forte pour nos technologies de procédé de pointe, y compris la montée en puissance rapide de notre technologie 2 nanomètres ».
L'estimation normalisée du BPA pour 2027 par Wall Street s'établit à 23,39 $, plus du double des 10,65 $ que TSMC a gagnés en 2025 :
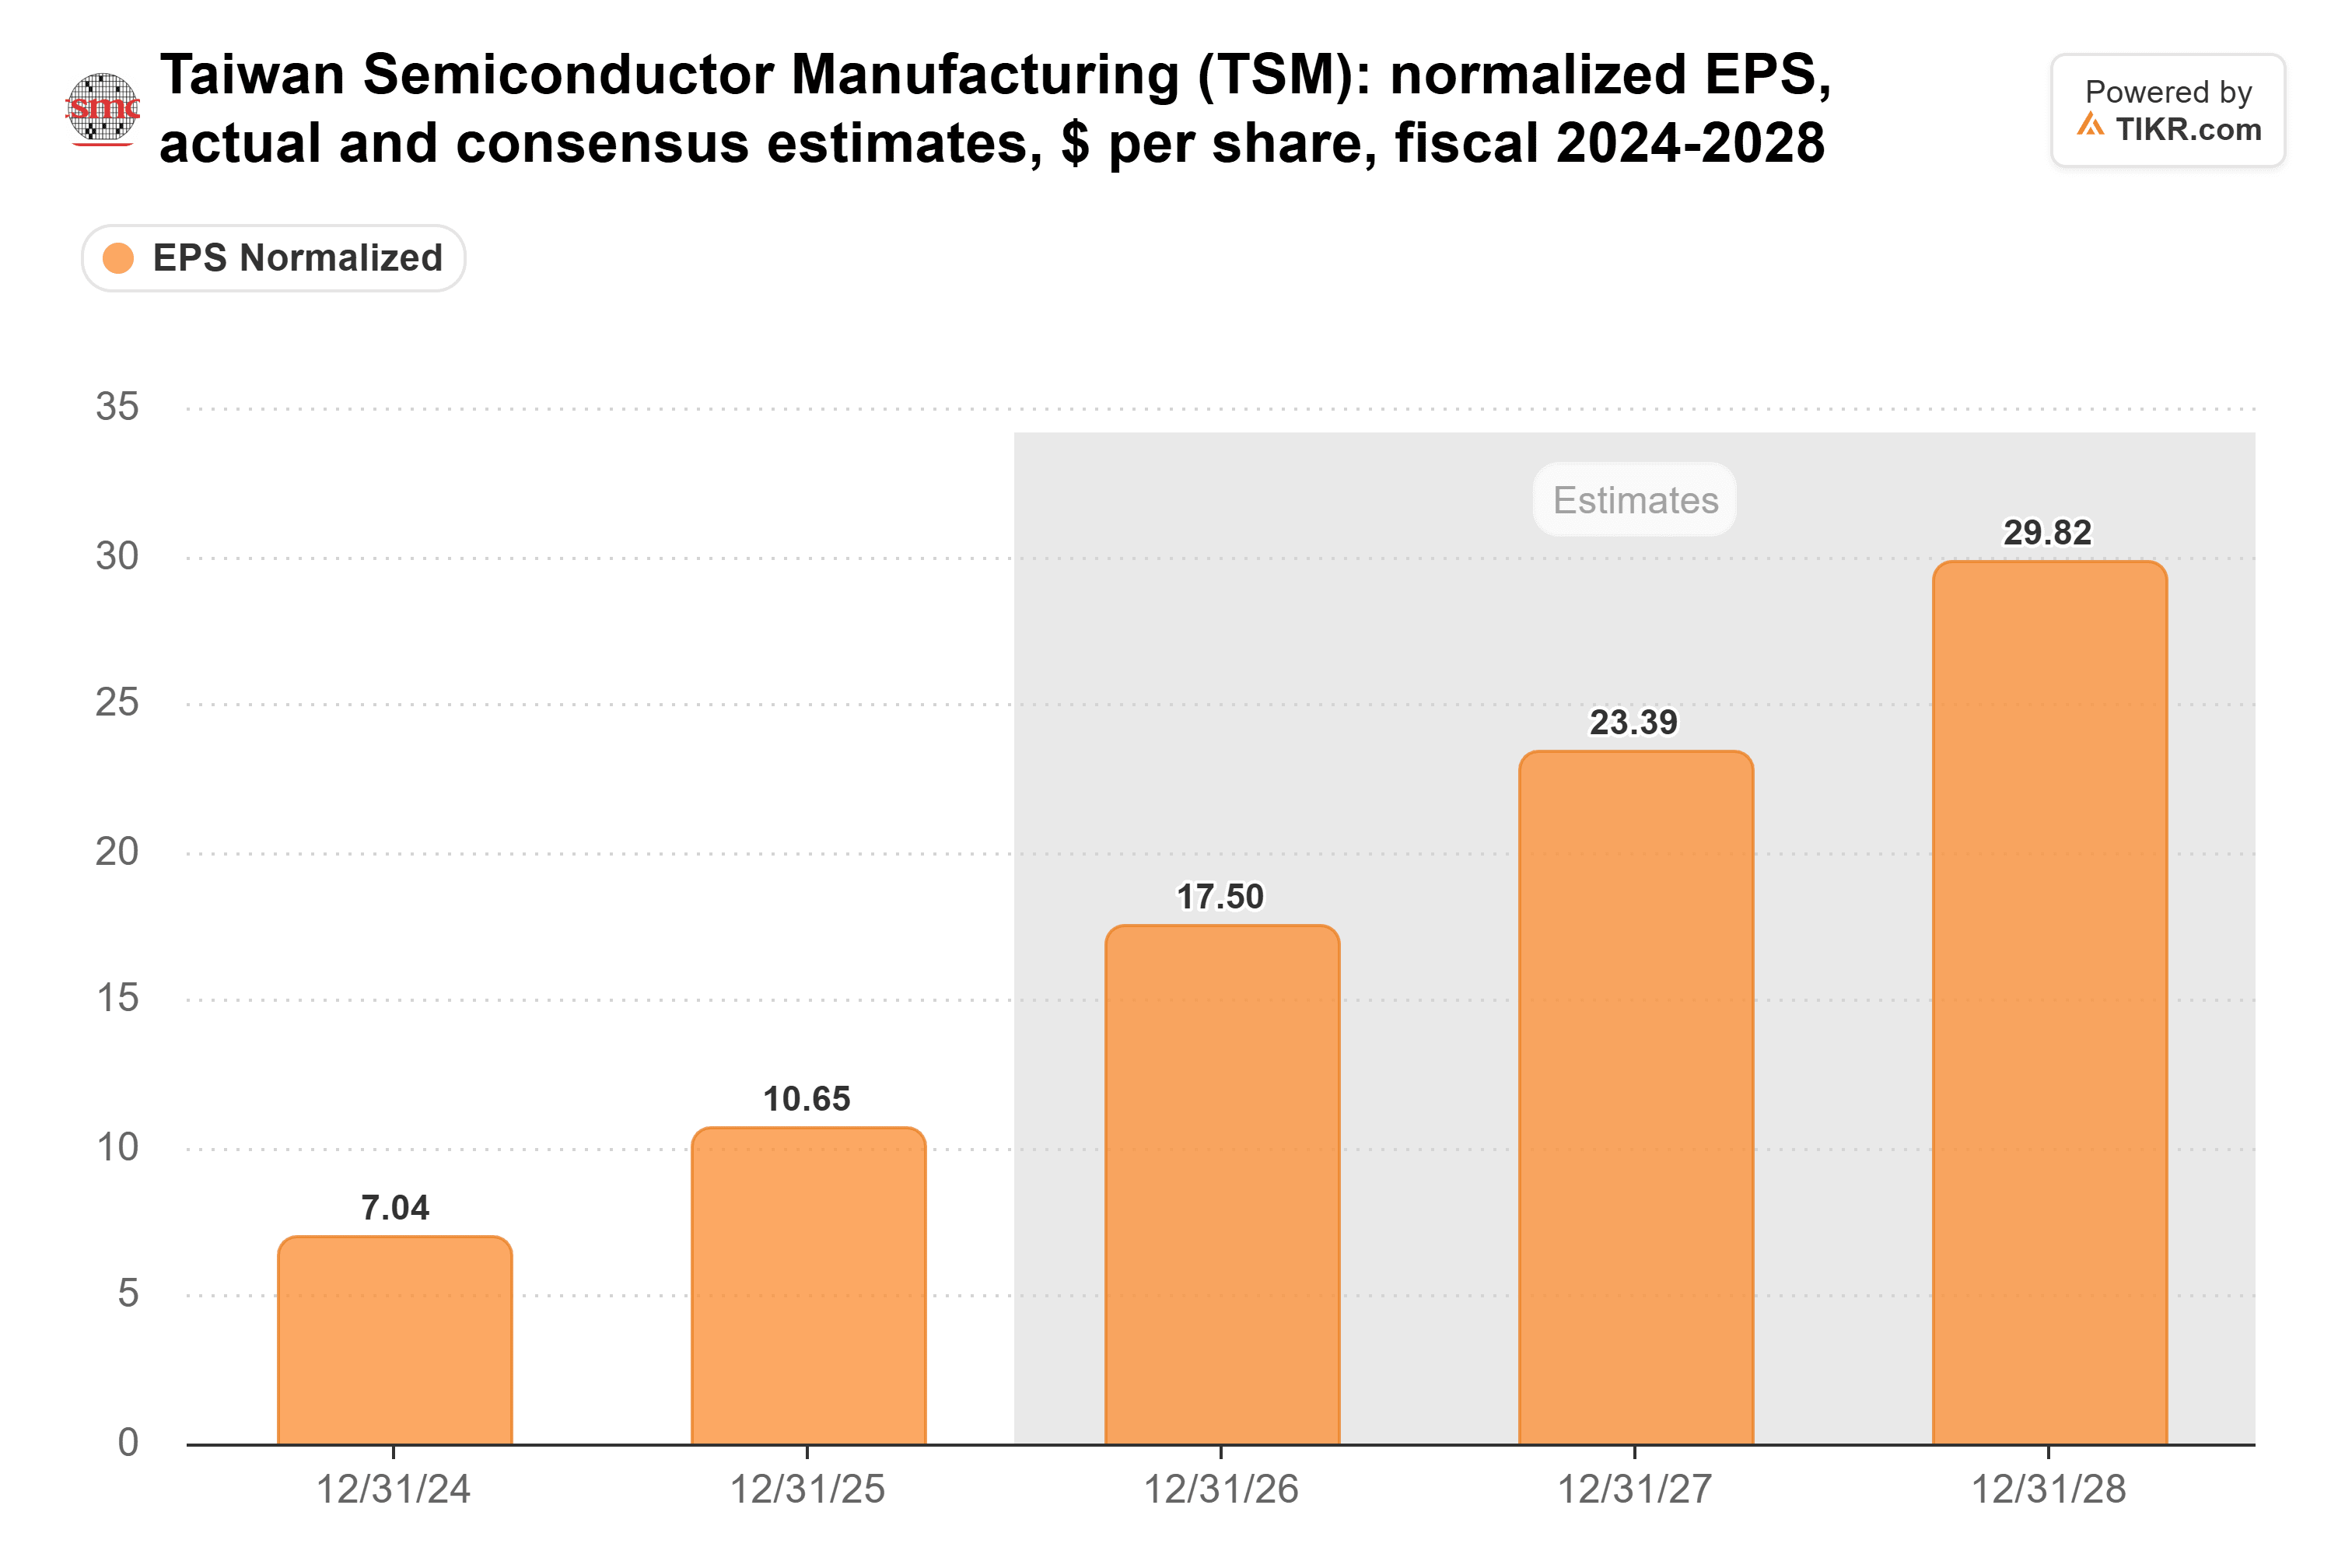
Les analystes ont relevé ce chiffre pour 2027 de 16 % depuis fin juin, et les chiffres d'octobre de TSMC ne leur ont donné aucune raison de faire marche arrière.
TIKR suit 21 analystes sur TSMC. Combien disent « Acheter » ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur TSMC, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour TSMC
Nvidia et AMD pourraient bientôt payer plus
Le Commercial Times de Taïwan a rapporté le 26 octobre que TSMC se préparait à augmenter les prix du CoWoS jusqu'à 20 %, et l'action TSMC a augmenté de 3 % le lendemain. CoWoS est l'étape de packaging qui relie un processeur IA à sa mémoire à large bande passante. TSMC n'a pas confirmé cette augmentation.
Même une augmentation complète de 20 % est un petit chiffre pour TSMC. Le packaging avancé représentait un peu plus de 10 % du chiffre d'affaires en 2025, et la direction s'attend à une part dans la faible dizaine de pourcents cette année. CoWoS n'est qu'une partie de cette activité, donc même si toute cette activité subissait la pleine augmentation, les ventes augmenteraient de moins de 3 %.
La facture revient à Nvidia et AMD, en baisse de 11 % et 17 % en octobre, et les deux ont besoin de plus de packaging que TSMC ne peut en fournir. ByteDance, Alibaba et Tencent ont commandé pour plus de 35 milliards de dollars de cartes Nvidia RTX PRO 5500, bien que Nvidia ait averti ses partenaires qu'ils pourraient n'obtenir que 5 % à 10 % de ce qu'ils ont demandé. AMD publie ses résultats le 3 novembre, et sa marge des centres de données montrera dans quelle mesure elle peut absorber une facture de packaging plus importante.
Surveillez les budgets des clients
Le scénario baissier repose sur deux inquiétudes. La première est de savoir si les entreprises qui construisent des centres de données IA peuvent continuer à lever des fonds, CoreWeave étant au centre de ce débat. L'autre est de savoir si des modèles plus légers comme celui de DeepSeek nécessitent moins de matériel. L'un ou l'autre aurait un impact alors que TSMC dépense 60 à 64 milliards de dollars cette année, et le PDG C.C. Wei a déclaré en janvier que les dépenses de cette année n'ajouteraient que peu de production avant 2028. TSMC a déjà connu cela : après des investissements record en 2022, son chiffre d'affaires 2023 a chuté d'environ 9 % en dollars américains.
J'achèterais en dessous de 17x
TSMC se négociait à 17 fois les bénéfices futurs le 29 octobre. C'est en dessous de la moyenne de 18x sur cinq ans et bien loin des 25x atteints en juillet 2024 :
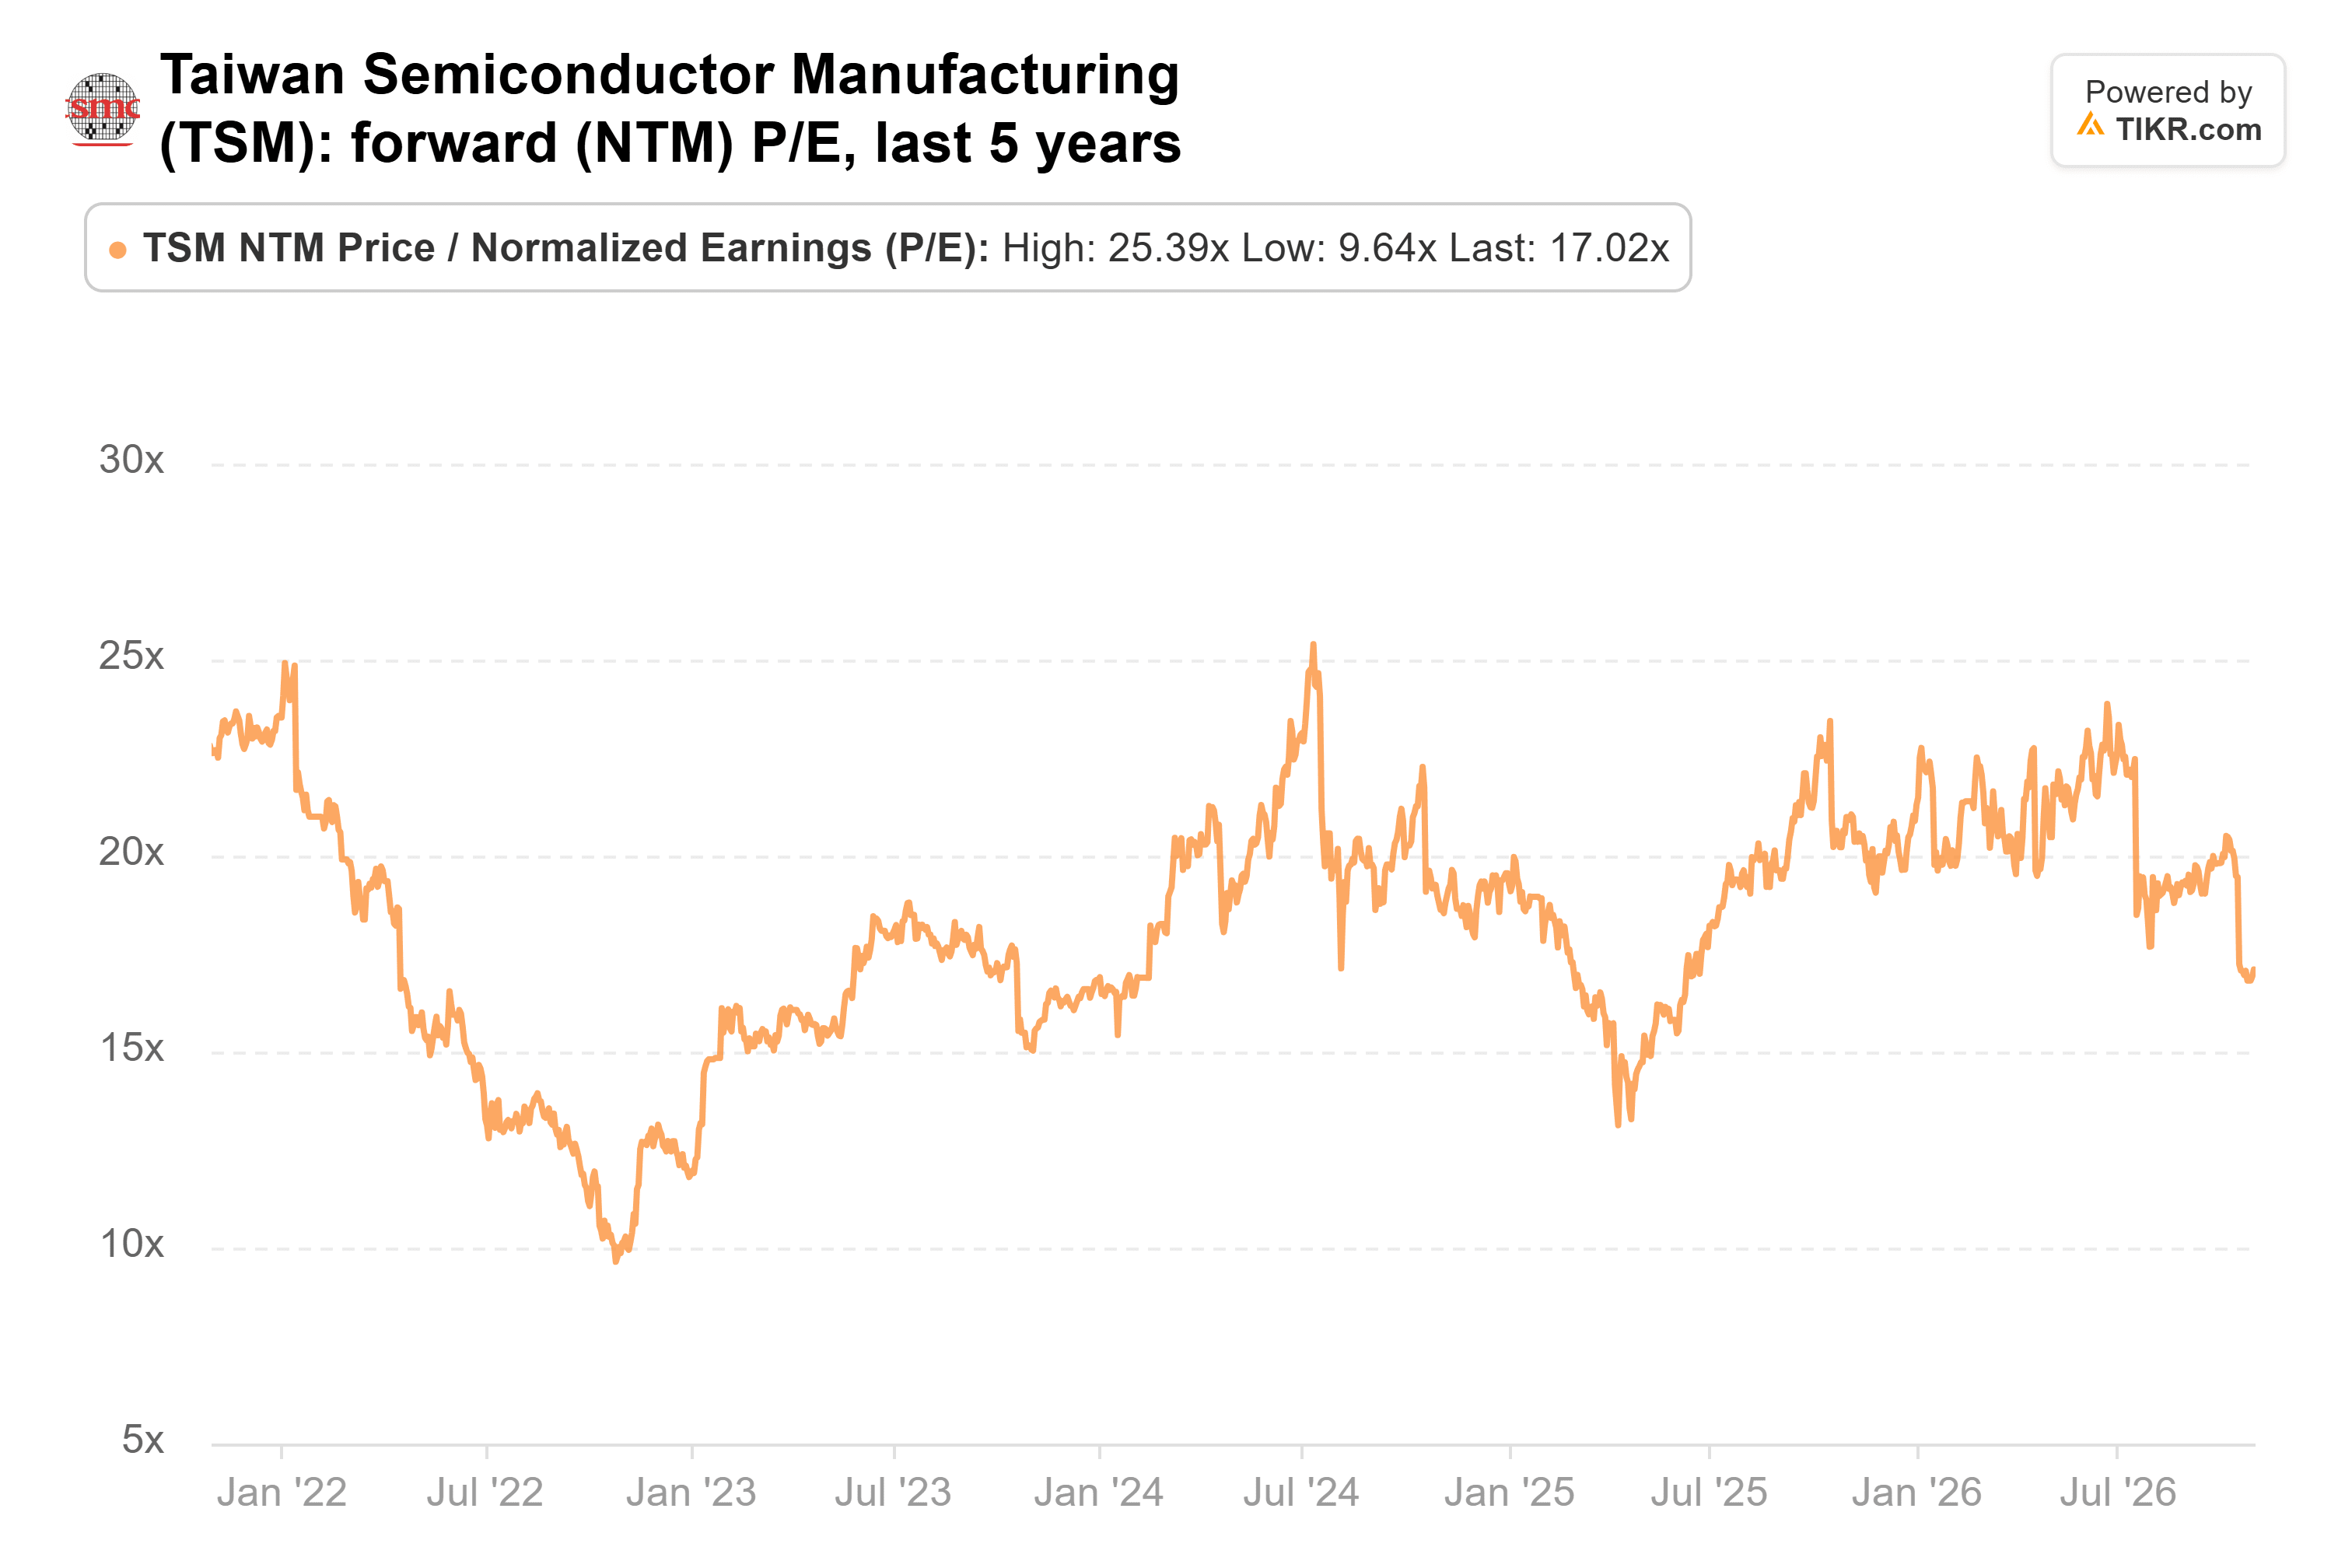
La baisse du 30 octobre l'a ramené à environ 16x, si les estimations se maintenaient.
TSMC publie son chiffre d'affaires d'octobre vers le 10 novembre. Ensuite, à la mi-janvier, il publie ses résultats du quatrième trimestre et donne ses prévisions pour 2027. Ce rapport montrera si le chiffre d'affaires s'est situé dans la fourchette prévue et si la marge brute s'est maintenue autour de 66 % alors que la production en 2 nanomètres monte en puissance.
Je préfère acheter lors de ce repli que vendre. Les estimations de bénéfices augmentent, les clients pourraient bientôt payer plus cher pour des capacités rares, et l'action coûte moins cher que d'habitude pour cette croissance.
Bien sûr, si les gros dépensiers de l'IA réduisent leurs budgets 2027, ces estimations baisseront, et 17x ne semblera plus si bon marché.
Alors, quelle est la valeur réelle de l'action TSMC ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que TSMC pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !