Points clés
- L'action Intel a progressé de [4%] aujourd'hui après que JPMorgan a relevé sa recommandation à Neutre par rapport à Sous-pondéré, tout en maintenant son objectif de cours à 85 $.
- Tesla s'est engagé sur le procédé 14A d'Intel dès avril, donc la revalorisation d'aujourd'hui est l'actualité, et elle repose sur une meilleure exécution et des estimations de bénéfices en hausse.
- Les dépenses en capital d'Intel ont dépassé sa trésorerie générée par l'exploitation chaque année depuis 2022, donc ce sont les clients externes et son émission d'actions de 20 milliards de dollars qui financent la fonderie.
- Intel publiera ses résultats du troisième trimestre le 29 octobre, la prochaine occasion de voir de nouveaux clients pour sa fonderie et les engagements financiers associés.
Intel (INTC) a progressé de [4%] aujourd'hui après que JPMorgan a relevé sa recommandation à Neutre par rapport à Sous-pondéré. La banque l'avait dégradée en novembre 2022.
Tesla (TSLA) a également progressé de [3%] aujourd'hui. Une grande partie de la couverture médiatique d'aujourd'hui a associé cette revalorisation à l'accord de Tesla pour utiliser le procédé de fabrication de puces 14A d'Intel. Cet accord remonte à avril, lorsque Elon Musk a déclaré aux investisseurs lors de la conférence téléphonique du premier trimestre de Tesla : "Nous prévoyons d'utiliser le procédé 14A d'Intel, qui est à la pointe de la technologie."
Néanmoins, les deux sujets sont liés.
Ce que voit JPMorgan
L'analyste Harlan Sur a souligné qu'Intel a perdu environ 36 % depuis son sommet de juin. Le secteur des semi-conducteurs dans son ensemble a reculé de 20 % à 25 % sur la même période. Il crédite le PDG Lip-Bu Tan, écrivant que "l'exécution par l'équipe de la fabrication de nouvelle génération s'est considérablement améliorée."
Il estime également que les estimations sont trop basses :
"Nous pensons que l'augmentation des charges de travail d'IA agentique (intensives en CPU) et une chaîne d'approvisionnement très tendue pour le silicium de pointe devraient entraîner des révisions positives continues du BPA au cours de la prochaine saison des résultats et jusqu'en 2027."
L'estimation du BPA 2028 de JPMorgan est environ 15 % supérieure au consensus.
Il s'agit toujours d'une revalorisation prudente. Depuis la dégradation de JPMorgan en 2022, la part de marché d'Intel dans les revenus des CPU serveurs est passée de 77 % à 53 %, et Sur s'attend à quelques trimestres supplémentaires de pertes. L'activité de fonderie externe d'Intel a généré à peine 1 milliard de dollars de revenus annualisés au premier semestre 2026. Taiwan Semiconductor Manufacturing (TSM) a généré 150 milliards de dollars.
Pourquoi la fonderie avait besoin de Tesla
Tan avait déclaré qu'Intel pourrait reconsidérer ses plans de fonderie avancée s'il ne parvenait pas à signer suffisamment de clients externes. L'engagement de Tesla a réglé ce problème.
L'argent était l'autre moitié du problème. Les dépenses en capital d'Intel ont dépassé la trésorerie générée par son exploitation chaque année depuis 2022.

Intel a réduit ses dépenses en capital à 14,7 milliards de dollars en 2025, ce qui représentait encore environ 5 milliards de dollars de plus que sa trésorerie d'exploitation. C'est pourquoi l'émission d'actions de 20 milliards de dollars d'Intel, réservée aux nouvelles usines, est importante. Avec un client d'ancrage et cette trésorerie, le plan pluriannuel semble finançable pour la première fois.
Remplir ces usines est la clé de la rentabilité du plan, et la marge brute a baissé chaque année depuis 2021.

Les puces de Tesla sont à des années
Le procédé 14A d'Intel n'est pas prévu pour une production à grand volume avant 2028. La direction vise un seuil de rentabilité pour la fonderie fin 2028. Aucune des deux entreprises n'a révélé la valeur de l'accord avec Tesla ni le nombre de puces concernées.
Les analystes s'attendent déjà à ce que le chiffre d'affaires d'Intel passe de 52,9 milliards de dollars en 2025 à 83,5 milliards de dollars en 2028.
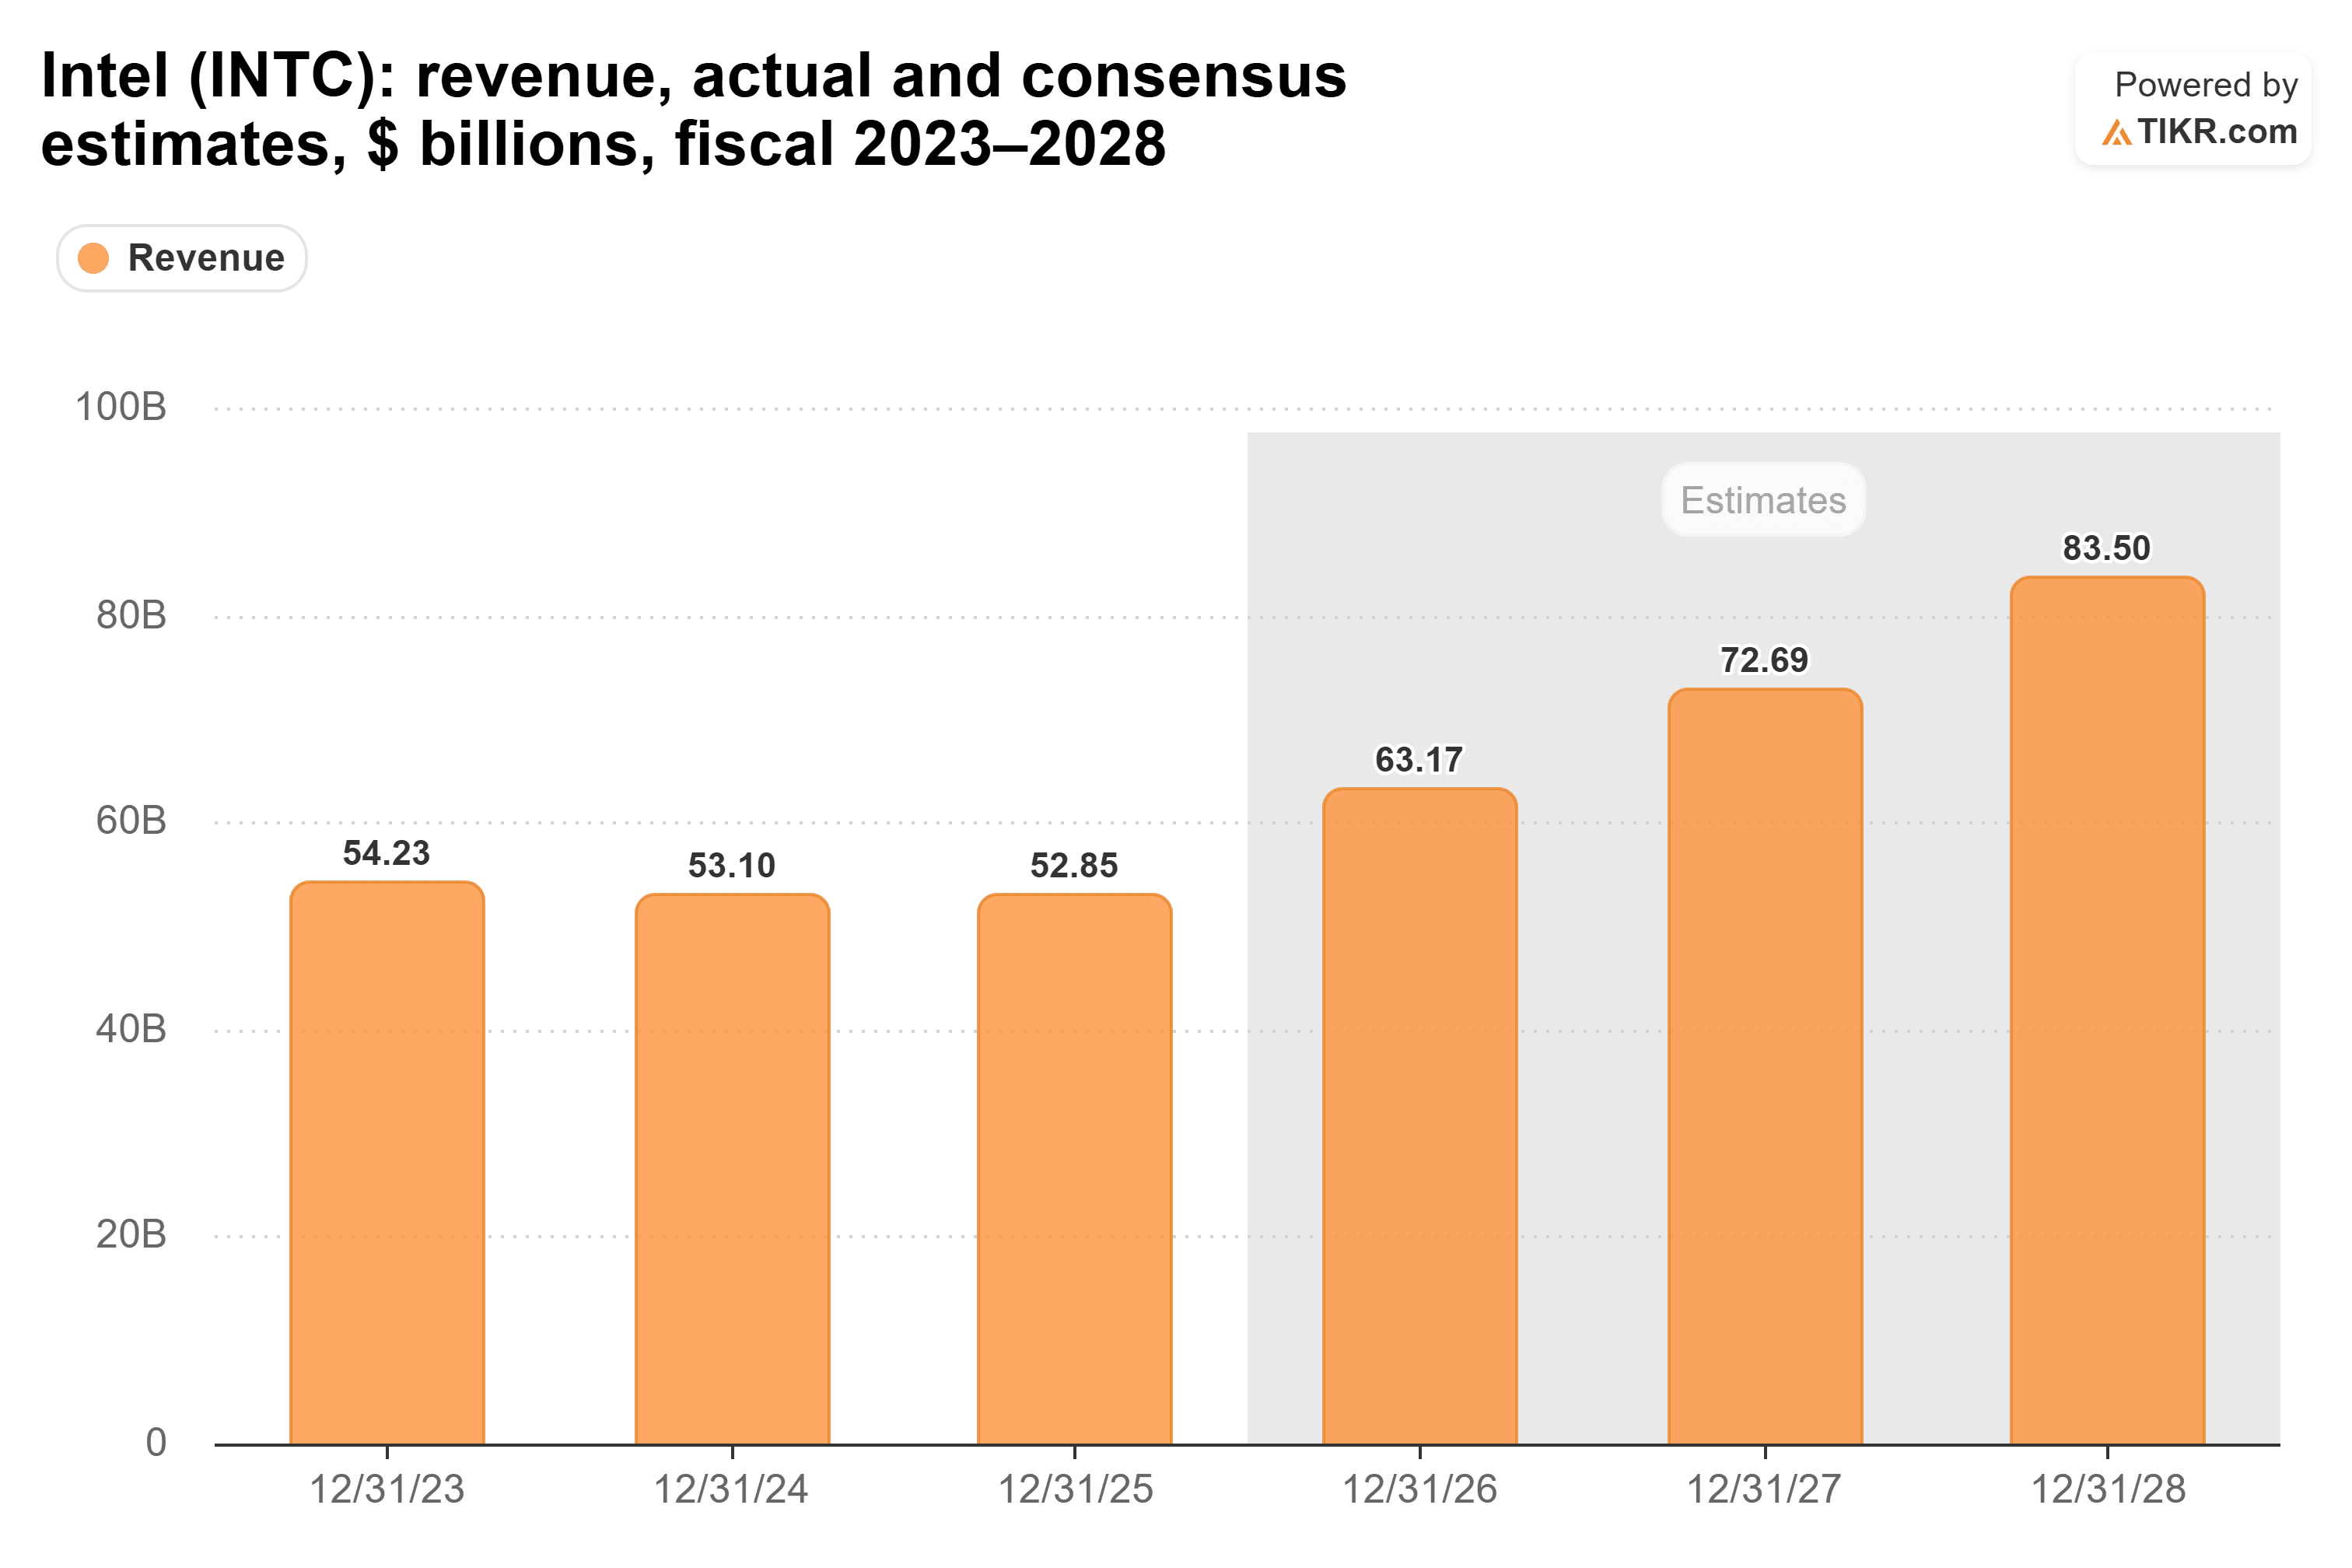
Tesla ne pourra contribuer significativement à cette croissance qu'une fois le 14A produit à grand volume. JPMorgan parie que la demande en CPU poussera ces chiffres encore plus haut.
Je pense que JPMorgan a à peu près raison. La fonderie d'Intel a désormais son client d'ancrage et 20 milliards de dollars de nouveaux capitaux, ce qui répond à la plus grande question concernant le plan d'investissement. Mais les revenus de Tesla n'arriveront pas avant 2028 au plus tôt. D'ici là, l'action dépendra des révisions de bénéfices que JPMorgan anticipe.
Bien sûr, un seul client ne fait pas une fonderie. Le prochain test sera la publication des résultats du troisième trimestre d'Intel le 29 octobre : mentionnera-t-elle d'autres clients pour le 14A ou le 18A, avec des engagements financiers associés ?
Alors, quelle est la vraie valeur de l'action Intel ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que vaut Intel. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur aucune des actions mentionnées. Merci de votre lecture et bon investissement !