Tesla (TSLA) a clôturé en hausse de 5,2% à 391,62 $ lundi 26 octobre, après que l'analyste de Barclays (BCS) Dan Levy l'a rehaussée à la notation "Surpondérer" depuis "Pondération égale" et a relevé son objectif de cours à 450 $ depuis 370 $. L'action a touché 397,27 $ durant la séance, soit environ 6,7% au-dessus de la clôture de vendredi, avec 53,1 millions d'actions échangées contre une moyenne sur 30 jours de 36,0 millions.
Ce mouvement a ajouté environ 77 milliards de dollars à la valorisation boursière de Tesla, et une grande partie de la thèse qui le sous-tend repose sur un accord que personne n'a signé.
Barclays intègre une prime SpaceX dans son évaluation
Levy a avancé trois raisons opérationnelles : une activité automobile qu'il s'attend à voir croître cette année après deux ans de baisse, l'offre de Megapack que Tesla dit pratiquement épuisée pour 2027, et une flotte de Robotaxis en croissance rapide. Une quatrième raison était la perspective d'une combinaison avec SpaceX (SPCX), que Barclays considère comme largement attendue et susceptible d'inclure une prime pour les actionnaires de Tesla.
Il y a une base réelle à cela. Lors de la conférence téléphonique sur les résultats du 20 octobre de SpaceX, Elon Musk a déclaré que les deux entreprises avaient formé des comités spéciaux de directeurs indépendants et qu'une fusion serait "une bonne idée". Il a également dit que les comités n'avaient pas trouvé d'accord sur les termes et pourraient ne jamais le faire. Levy avait déjà esquissé la structure le 14 octobre : une opération entièrement en actions avec SpaceX comme acquéreur, basée sur des capitalisations boursières de 2,1 billions et 1,5 billion de dollars.
Les résultats propres de Tesla ne peuvent justifier 450 $
Tesla se négocie à 183,15 fois les bénéfices normalisés des douze prochains mois, contre une moyenne sur cinq ans de 107,91x. À cette moyenne, l'action se situerait près de 231 $, soit environ 41% en dessous de la clôture de lundi.

Les bénéfices devraient augmenter. Les analystes prévoient un BPA normalisé de 1,77 $ pour 2026, 2,18 $ pour 2027 et 3,22 $ pour 2028.
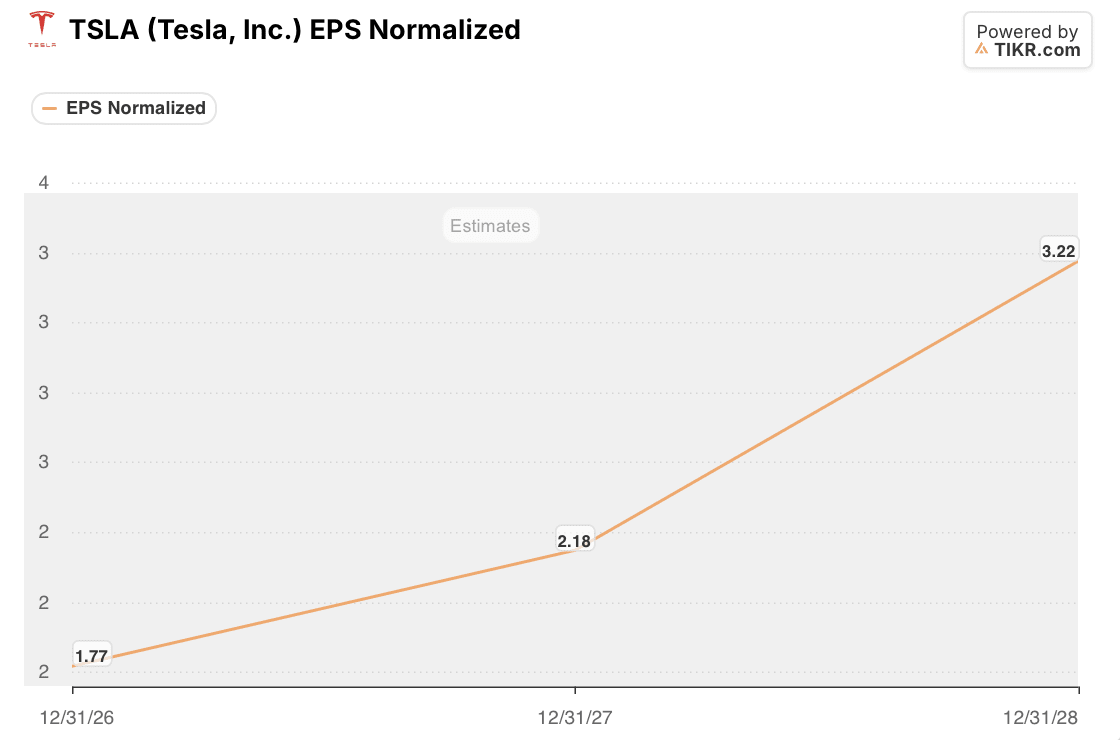
L'objectif de 450 $ de Barclays correspond tout de même à environ 206 fois les bénéfices de 2027 et 140 fois ceux de 2028. Pour justifier ce prix, il faut que le potentiel opérationnel devienne beaucoup plus important, ou qu'un acheteur paie d'abord ce prix.
TIKR suit 49 analystes sur Tesla. Combien disent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Tesla, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Tesla
L'énergie est la partie la plus solide de la thèse haussière
Les revenus de la génération et du stockage d'énergie ont atteint 12,77 milliards de dollars en 2025, en hausse de 27% par rapport à 10,09 milliards de dollars et plus du triple des 3,91 milliards de dollars de 2022. Ce bilan étaye l'appel de Levy pour une croissance des livraisons de Megapack de plus de 50% en 2027.

Le dernier trimestre a été plus faible. Les revenus du secteur énergie au troisième trimestre ont chuté d'environ 16% par rapport à l'année précédente pour atteindre 2,88 milliards de dollars, malgré des déploiements quasi-record. Annualisé, cela représente environ 11,5 milliards de dollars, en dessous du total de 2025. Un carnet de commandes complet pour 2027 aide, mais l'énergie reste une activité réalisant environ 12 milliards de dollars par an au sein d'une entreprise valorisée à 1,55 billion de dollars.
La question à laquelle SpaceX et Tesla n'ont pas répondu
À quoi ressemble la prime, et qui la paie, reste inconnu. Dans une opération entièrement en actions, les actionnaires de Tesla sont payés en actions SpaceX, et SpaceX est l'entreprise censée brûler des liquidités : le consensus Bloomberg cité par Barclays prévoit que Tesla générera 12 milliards de dollars de flux de trésorerie disponibles en 2030 tandis que SpaceX en brûlera 17 milliards. Le côté Tesla a également besoin de l'approbation de 50% de toutes les actions en circulation, et pas seulement des actions qui votent, ce que Musk lui-même a qualifié de seuil élevé. Il possède près d'un cinquième de Tesla, mais en tant que partie ayant un conflit d'intérêts, il n'a pas de siège dans les négociations.
En retirant l'opération, le rehaussement de Barclays est difficile à justifier à 183 fois les bénéfices. Si les comités s'accordent sur des termes avec une réelle prime, la partie fusion de la thèse se réalise. L'assemblée générale annuelle de Tesla est fixée au 3 décembre, mais l'ordre du jour ne comporte aucune proposition de fusion, et aucune des deux entreprises n'a fixé de date limite pour un accord. Tant que les termes n'existent pas, Tesla doit maintenir cette multiple sur ses propres bénéfices, et c'est la partie de la hausse de lundi à laquelle je ferais le moins confiance.
Alors, quelle est la valeur réelle de l'action Tesla ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que l'action TSLA pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez Tesla, Inc. gratuitement→
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !