Points clés
- Jefferies a relevé son objectif de cours sur Spotify à 620 $ contre 600 $ et a qualifié la plateforme de très défendable face à l'IA, alors que l'action a perdu 8,5 % en 2026.
- Les marges sont le meilleur test de cette thèse, car une entreprise qui perd du terrain face à l'IA ne devrait pas pouvoir continuer à augmenter ses prix et conserver une plus grande part de chaque euro.
- Spotify a fourni des prévisions pour le troisième trimestre avec une marge brute de 32,9 % et un résultat opérationnel de 670 millions d'euros, après 33,4 % et 655 millions d'euros au deuxième trimestre.
- À environ 35 fois les bénéfices anticipés, l'action devient rapidement moins chère si les marges continuent de progresser, bien qu'un nombre d'abonnés décevant ou des perspectives pour le T4 puissent encore éclipser une bonne publication de marge.
L'action Spotify (SPOT) a perdu 8,5 % en 2026 (à la clôture de mardi), les investisseurs s'inquiétant de l'impact potentiel de l'IA sur une activité d'abonnement musical.
Jefferies estime que le marché se trompe, et Spotify aura l'occasion de montrer qui a raison lorsqu'il publiera ses résultats du troisième trimestre avant l'ouverture des marchés jeudi 22 octobre.
Sur quoi Jefferies mise
Mardi, Jefferies a maintenu sa recommandation Achat et relevé son objectif de cours à 620 $ contre 600 $, soit environ 18 % au-dessus de la clôture de mardi. L'analyste James Heaney a qualifié la plateforme Spotify de « très défendable face aux craintes de désintermédiation par l'IA ».
Ses raisons : les attentes sont modérées, il s'attend à ce que la croissance des dépenses opérationnelles atteigne son pic ce trimestre, et il voit la publicité s'améliorer à mesure que les ventes programmatiques prennent une part plus importante dans l'activité. (La publicité pourrait en avoir besoin : les revenus publicitaires n'ont augmenté que de 1 % au deuxième trimestre.) Il s'attend également à des augmentations de prix aux États-Unis et au Royaume-Uni dans les six à douze prochains mois.
Ensuite, il y a l'angle IA. Jefferies envisage une annonce de lancement possible plus tard cette année pour un produit de remix alimenté par l'IA lié au partenariat de Spotify avec Warner Music Group. Mais son scénario de base n'inclut aucun revenu lié à l'IA, donc aucun de ces 620 $ ne dépend du succès de l'IA.
TIKR suit 40 analystes sur Spotify. Combien disent « Acheter » ?
Voir la répartition complète des recommandations Achat, Conserver et Vendre sur Spotify, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Spotify
Le pouvoir de fixation des prix se voit dans les marges
Si l'IA détournait vraiment les auditeurs de Spotify, c'est sur les prix qu'on le verrait en premier. Les personnes qui ont une meilleure alternative ne continuent pas à payer plus.
Les abonnés de Spotify continuent de payer plus. Au deuxième trimestre, les revenus Premium ont augmenté de 15 % pour atteindre 4,33 milliards d'euros, grâce à 9 % d'abonnés supplémentaires et à un revenu par utilisateur supérieur de 7 %.
Ces augmentations de prix ont élargi la marge brute, passant de 25,0 % en 2022 à 32,0 % en 2025…

…et elle a atteint 33,4 % au deuxième trimestre 2026, en hausse de 193 points de base par rapport à l'année précédente.
Les gains se répercutent également sur le résultat net. La marge opérationnelle est passée de -5,6 % en 2022 à 12,8 % en 2025 :
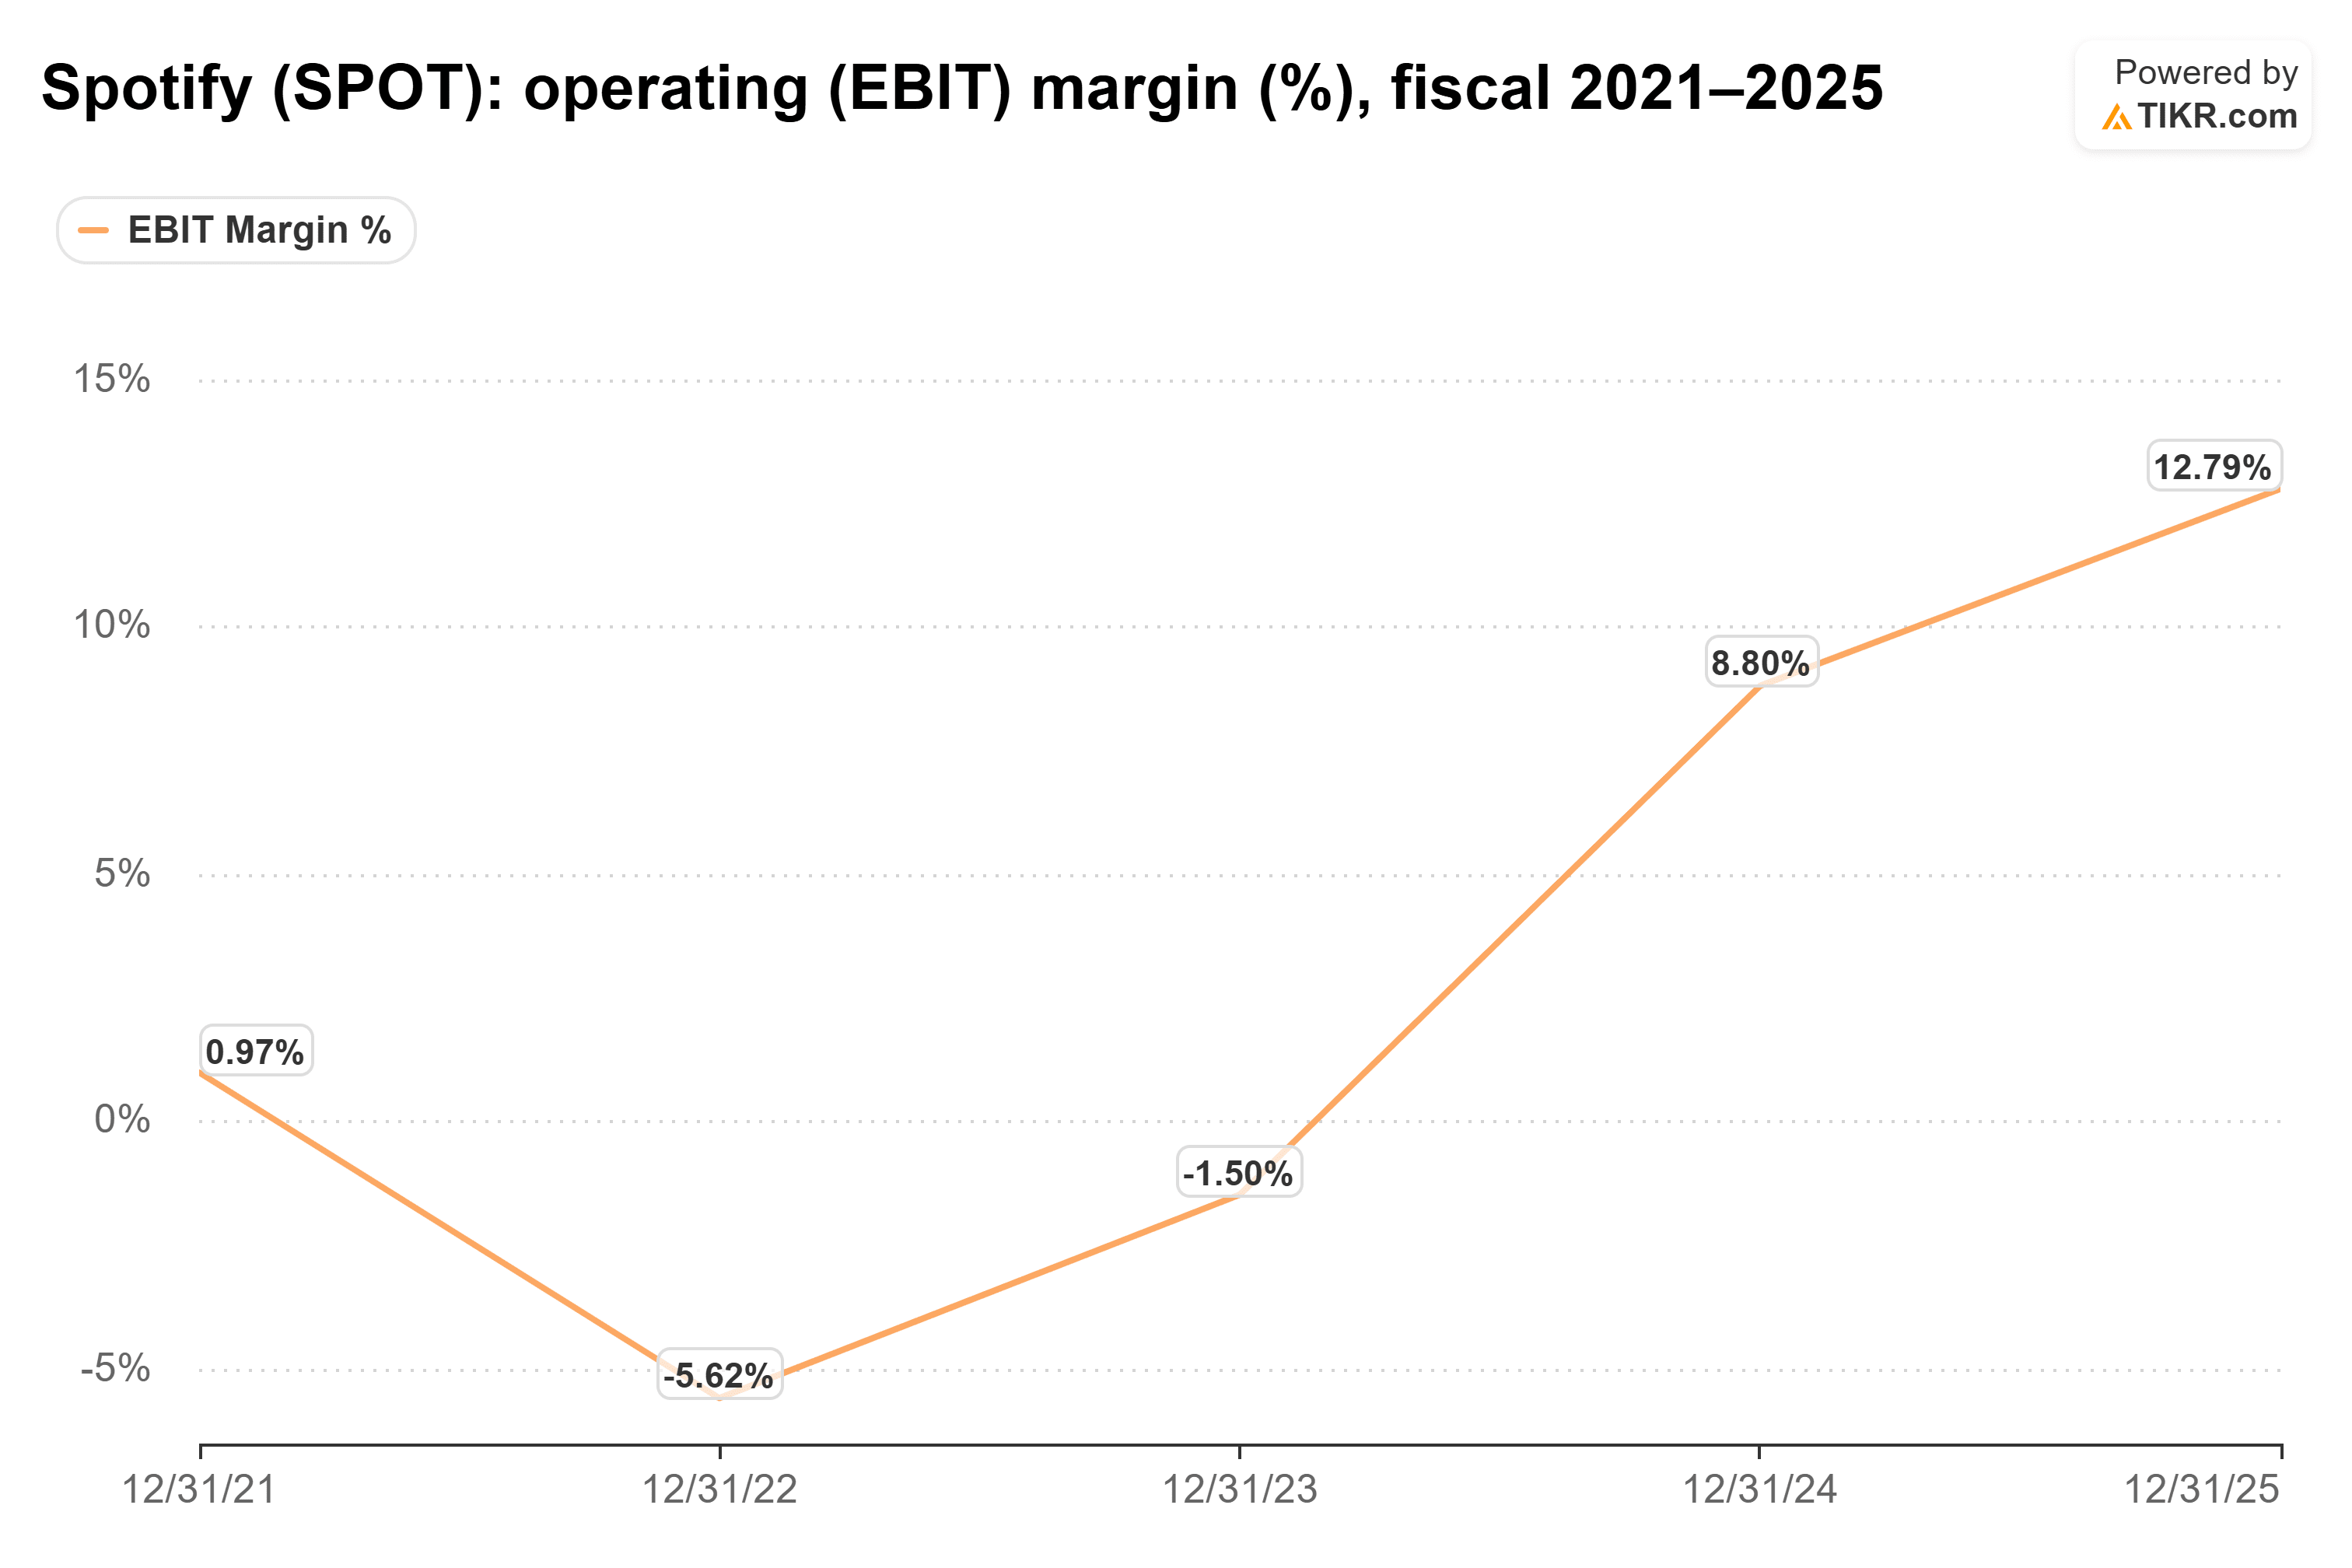
Elle était de 13,7 % au deuxième trimestre, avec un résultat opérationnel de 655 millions d'euros. Sur les douze mois se terminant en juin, le flux de trésorerie disponible s'est élevé à 3,3 milliards d'euros, contre 2,9 milliards d'euros pour 2025.
Le seuil à atteindre jeudi
Spotify a fourni des prévisions pour le troisième trimestre avec une marge brute de 32,9 %, ainsi qu'un résultat opérationnel de 670 millions d'euros sur environ 5,0 milliards d'euros de revenus, ce qui correspond à une marge opérationnelle d'environ 13,4 %.
C'est un recul par rapport au deuxième trimestre. Jefferies l'attribue à des facteurs saisonniers et à une charge réglementaire qui a historiquement réduit la marge de 30 à 40 points de base, et elle s'attend à ce que les investisseurs recherchent environ 33,1 %. Les perspectives pour le quatrième trimestre sont tout aussi importantes : Jefferies a réduit sa propre prévision de marge brute pour le T4 à environ 33,7 % contre 34,3 %, car 2026 a été une année d'investissement.
Spotify ne réagit pas toujours à ses marges, cependant. En août, la marge brute a dépassé les prévisions et l'action a quand même perdu 3,4 % après un écart sur les bénéfices. Ainsi, un nombre d'abonnés inférieur à l'objectif de 305 millions, ou des perspectives prudentes pour le T4, pourraient l'emporter sur une bonne publication de marge.
Un écart de valorisation, si les marges se maintiennent
Spotify s'échange à environ 35 fois les bénéfices anticipés. Les analystes s'attendent à ce que le bénéfice par action de 2026 augmente d'environ 16 %, un peu plus vite que les revenus. Chaque point de marge supplémentaire fait progresser la croissance des bénéfices davantage que celle des revenus, et cela fait rapidement baisser le multiple.
La direction a également mis de l'argent derrière l'action : Spotify a ajouté 1,5 milliard de dollars à son programme de rachat avant la publication des résultats.
Mon avis : les marges de Spotify ont fait tout ce que les marges d'une plateforme défendable devraient faire, et à 35 fois les bénéfices anticipés, l'action est valorisée comme si cela était sur le point de s'arrêter. Si la marge de jeudi se maintient au niveau des prévisions ou au-dessus et que les perspectives pour le T4 laissent entrevoir une poursuite de la hausse, la crainte liée à l'IA représente un écart de valorisation, et les 620 $ de Jefferies semblent raisonnables.
Bien sûr, les augmentations de prix aux États-Unis et au Royaume-Uni que Jefferies anticipe n'ont pas encore été annoncées, et c'est ce qui maintient cette histoire de marge en 2027.
Alors, quelle est la valeur réelle de l'action Spotify ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Spotify pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Spotify gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !