Points clés
- Seagate Technology (STX) a clôturé à $593.76 le 2 novembre, en baisse de 30% par rapport à sa clôture du 2 octobre, alors que les actions du matériel IA étaient vendues et que Sandisk (SNDK) a chuté de 13,5% le 30 octobre malgré des résultats supérieurs aux estimations.
- Cette baisse s'est ajoutée à une chute de 10,2% le 2 octobre, lorsqu'un rapport a indiqué que Toshiba prévoyait de doubler sa capacité de disques durs pour les centres de données IA.
- Le premier trimestre fiscal de Seagate a dépassé les estimations et ses prévisions pour décembre les ont surpassées. La plupart des analystes ont néanmoins réduit leurs objectifs de cours, et Wells Fargo a déclaré que les expéditions de disques nearline avaient augmenté moins que prévu.
- Les analystes ont relevé leurs estimations de bénéfices après la publication des résultats, même si l'action baissait. Le risque qui justifierait le prix actuel est que la nouvelle offre arrive plus vite que la demande.
Seagate Technology (STX) a perdu 30% en un mois, et le timing est important. Le décompte commence à la clôture du 2 octobre à $848.99, qui reflétait déjà une baisse de 10,2% suite aux nouvelles sur la capacité de Toshiba. L'action a ensuite chuté de 21% jusqu'à son rapport du 27 octobre alors que les actions du matériel IA étaient vendues, et de 11% supplémentaires après un trimestre record et des prévisions relevées.
Le reste du groupe du stockage a baissé avec elle. Sandisk a chuté de 13,5% le lendemain de ses propres résultats supérieurs aux attentes, et le 2 novembre, Seagate a perdu 7,9% de plus alors que Western Digital, Sandisk et Micron glissaient également.
TIKR suit 26 analystes sur Seagate Technology. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Seagate Technology, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Seagate Technology
Un trimestre record avec un point faible
Le premier trimestre fiscal de Seagate s'est terminé le 2 octobre. Les revenus ont augmenté de 61% par rapport à l'année précédente pour atteindre $4.23 milliards, dépassant les $4.14 milliards attendus par les analystes interrogés par LSEG. Le BPA ajusté de $7.68 a dépassé leurs attentes de $7.42. Le flux de trésorerie disponible de $1.5 milliard était le plus élevé de l'histoire de l'entreprise.
Seagate a remboursé $1.2 milliard de dette au cours du trimestre et $750 millions supplémentaires depuis, réduisant sa dette brute à $1.6 milliard. Elle a également augmenté son dividende trimestriel d'environ 3% à $0.76. Pour le trimestre de décembre, elle prévoit $4.8 milliards de revenus et un BPA ajusté de $9.20.
Les analystes s'attendent à ce que les bénéfices continuent de grimper jusqu'à l'exercice 2029 :
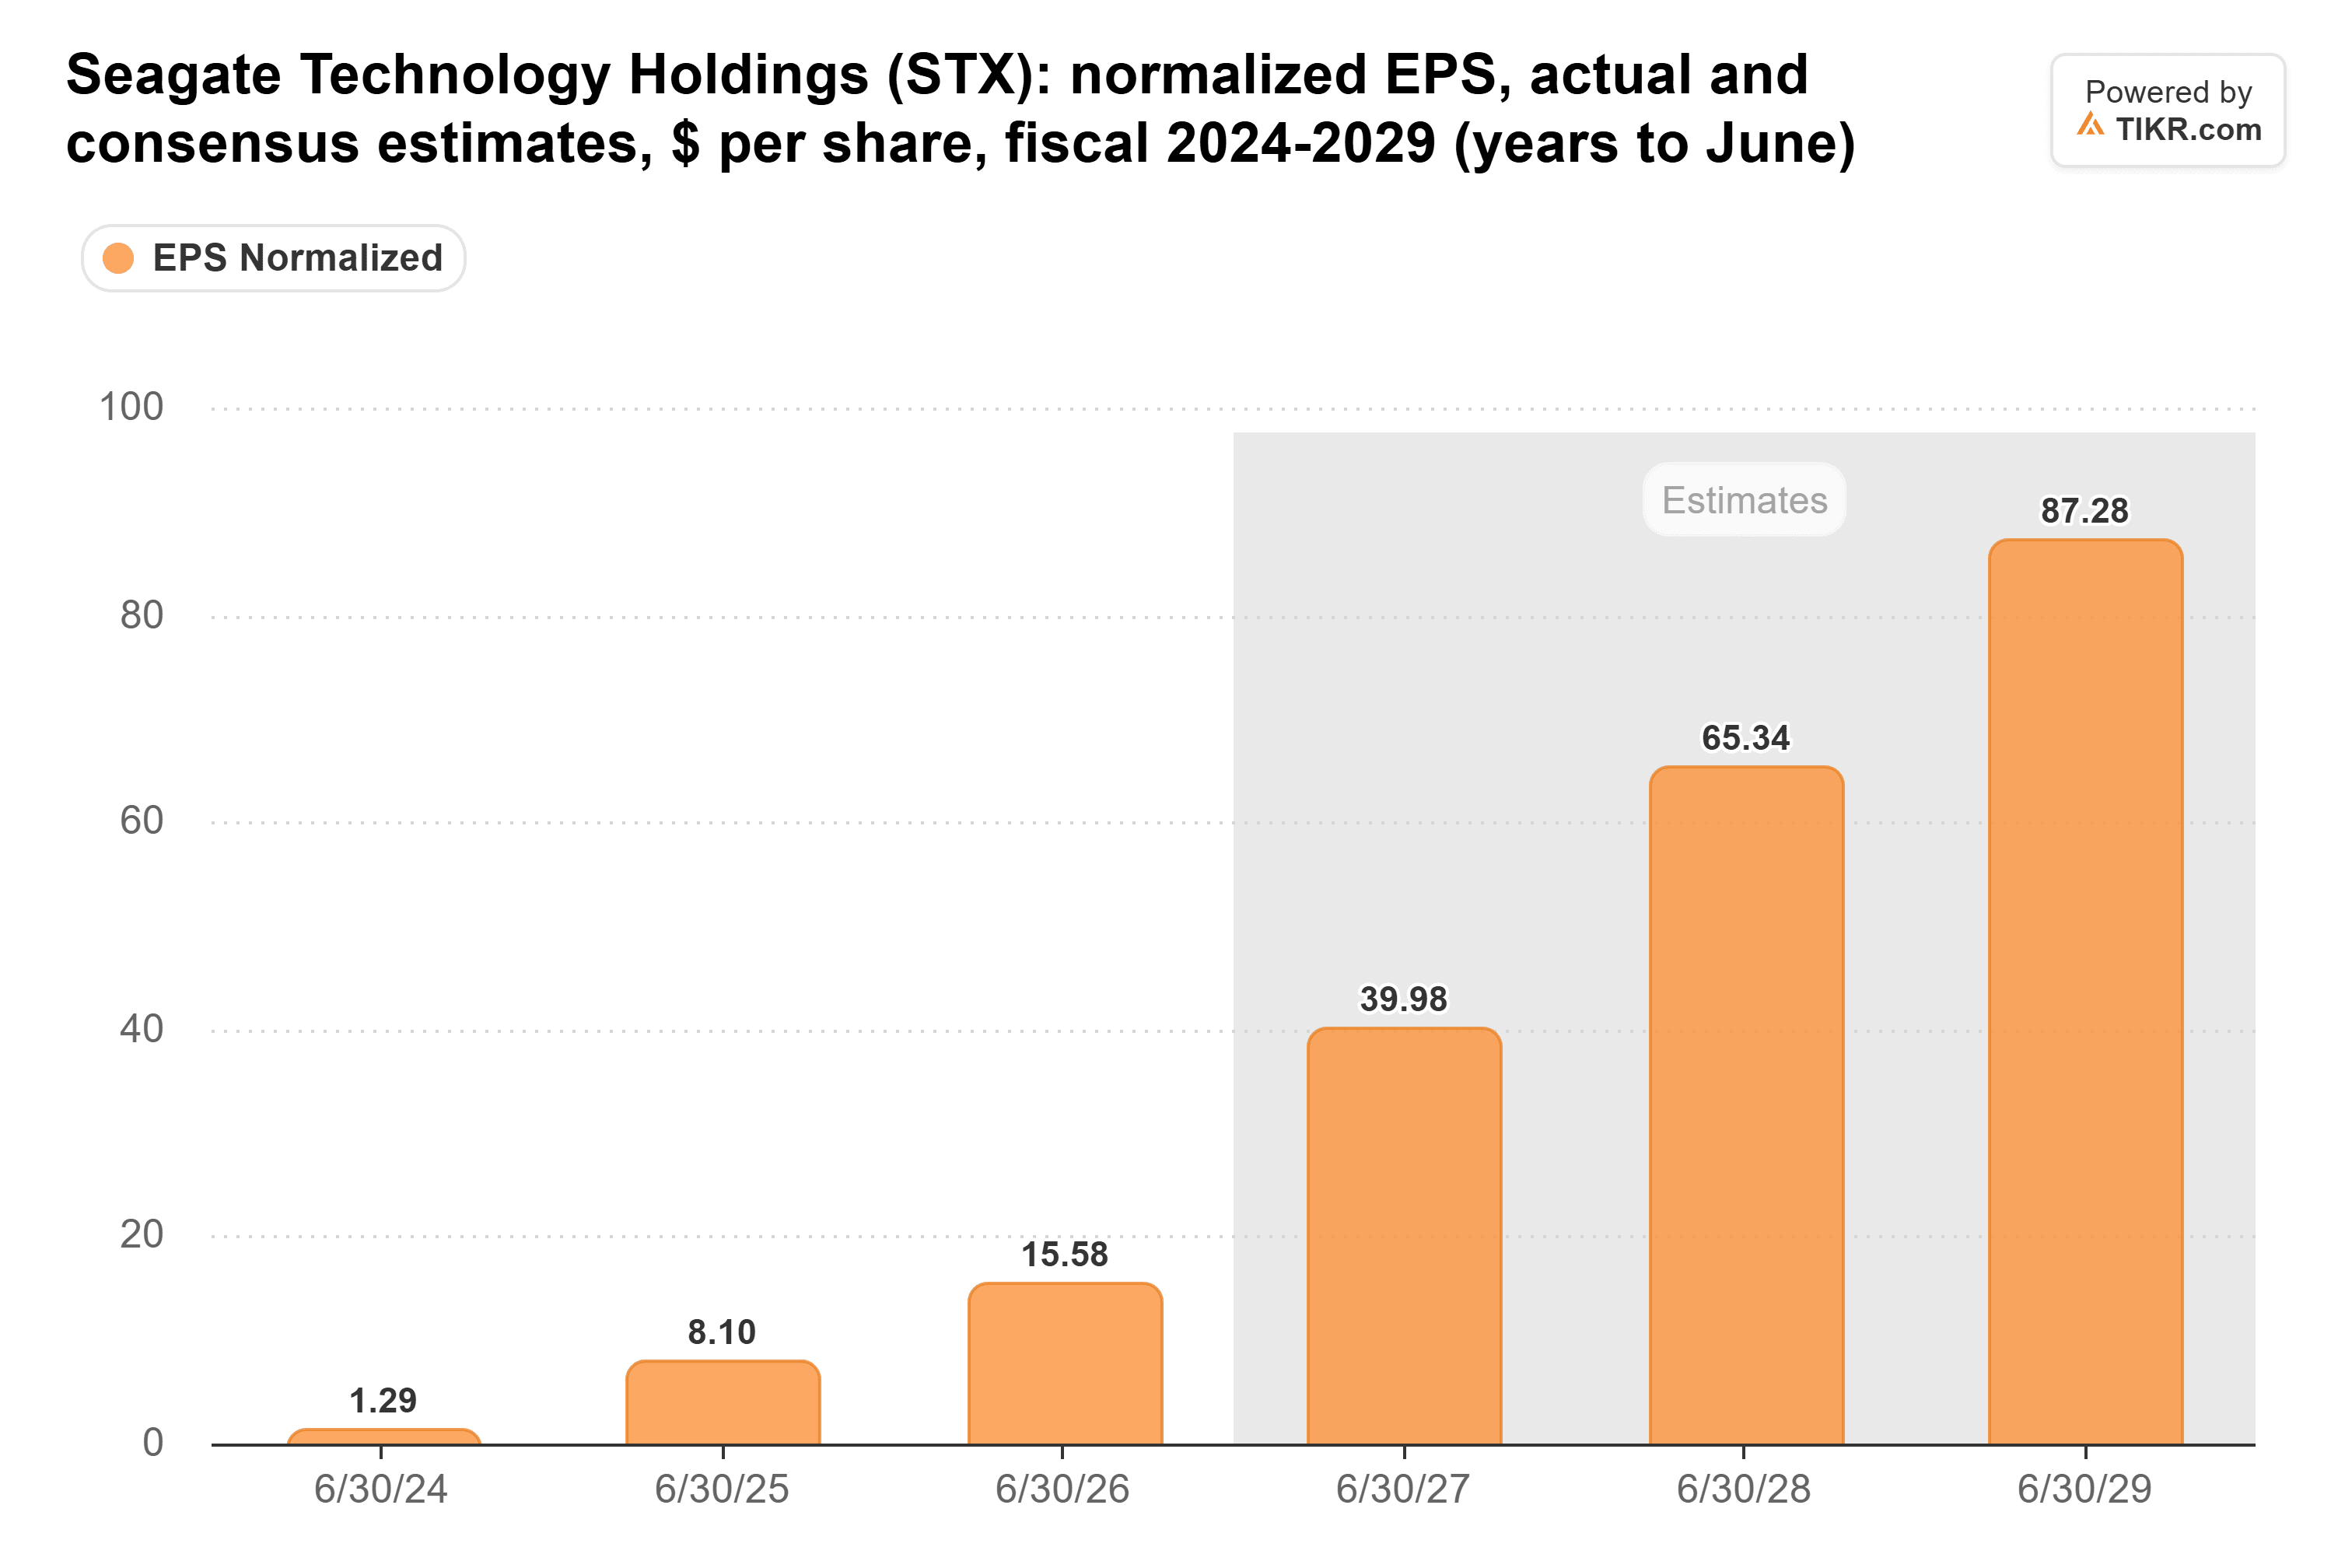
Ces estimations ont été relevées après la publication des résultats, et non abaissées. Le consensus de TIKR pour l'exercice 2027 était de $36.66 lorsque le trimestre est sorti et de $39.98 au 31 octobre. Au point médian des prévisions, les trimestres de septembre et décembre totalisent $16.88 de BPA ajusté. C'est plus que les $15.53 que Seagate a gagnés sur l'ensemble des quatre trimestres de l'exercice 2026.
Le point faible concernait les disques nearline, les disques de grande capacité achetés par les centres de données. Wells Fargo a déclaré que les expéditions de capacité nearline avaient augmenté moins que prévu, et la plupart des analystes ont réduit leurs objectifs le 28 octobre. Citi est passé à $1,050 contre $1,300, Mizuho à $900 contre $1,090, et TD Cowen à $900 contre $1,000. Summit Insights a rétrogradé l'action à Conserver, tandis que Baird a relevé son objectif à $1,350 contre $1,080.
Toshiba veut doubler sa production
La crainte liée à l'offre est arrivée en premier. Le 2 octobre, Nikkei a rapporté que Toshiba prévoit de doubler sa capacité de production de disques durs utilisés dans les centres de données IA d'ici son exercice 2027, notamment en développant son usine aux Philippines. Seagate a chuté de 10,2% ce jour-là.
La tension sur l'offre est ce qui a permis à Seagate d'augmenter ses prix. Le président et PDG Dave Mosley a déclaré dans le communiqué du premier trimestre fiscal que la feuille de route HAMR de Seagate lui permet de répondre à la demande croissante en exaoctets "grâce à des gains de densité surfacique tout en maintenant une discipline d'approvisionnement." Seagate croît en augmentant la capacité de stockage de chaque disque, et non en fabriquant plus de disques.
L'annonce propre de Toshiba formule son objectif de la même manière. Sa filiale philippine vise à presque doubler sa capacité annuelle en termes de capacité de stockage d'ici l'exercice 2027, qui pour Toshiba se termine en mars 2028. Il s'agit d'un objectif, et non d'une offre expédiée, et une partie peut provenir de disques plus denses plutôt que d'une plus grande quantité.
La marge brute de Seagate est passée de 19% en 2023 à 35% en 2025 :
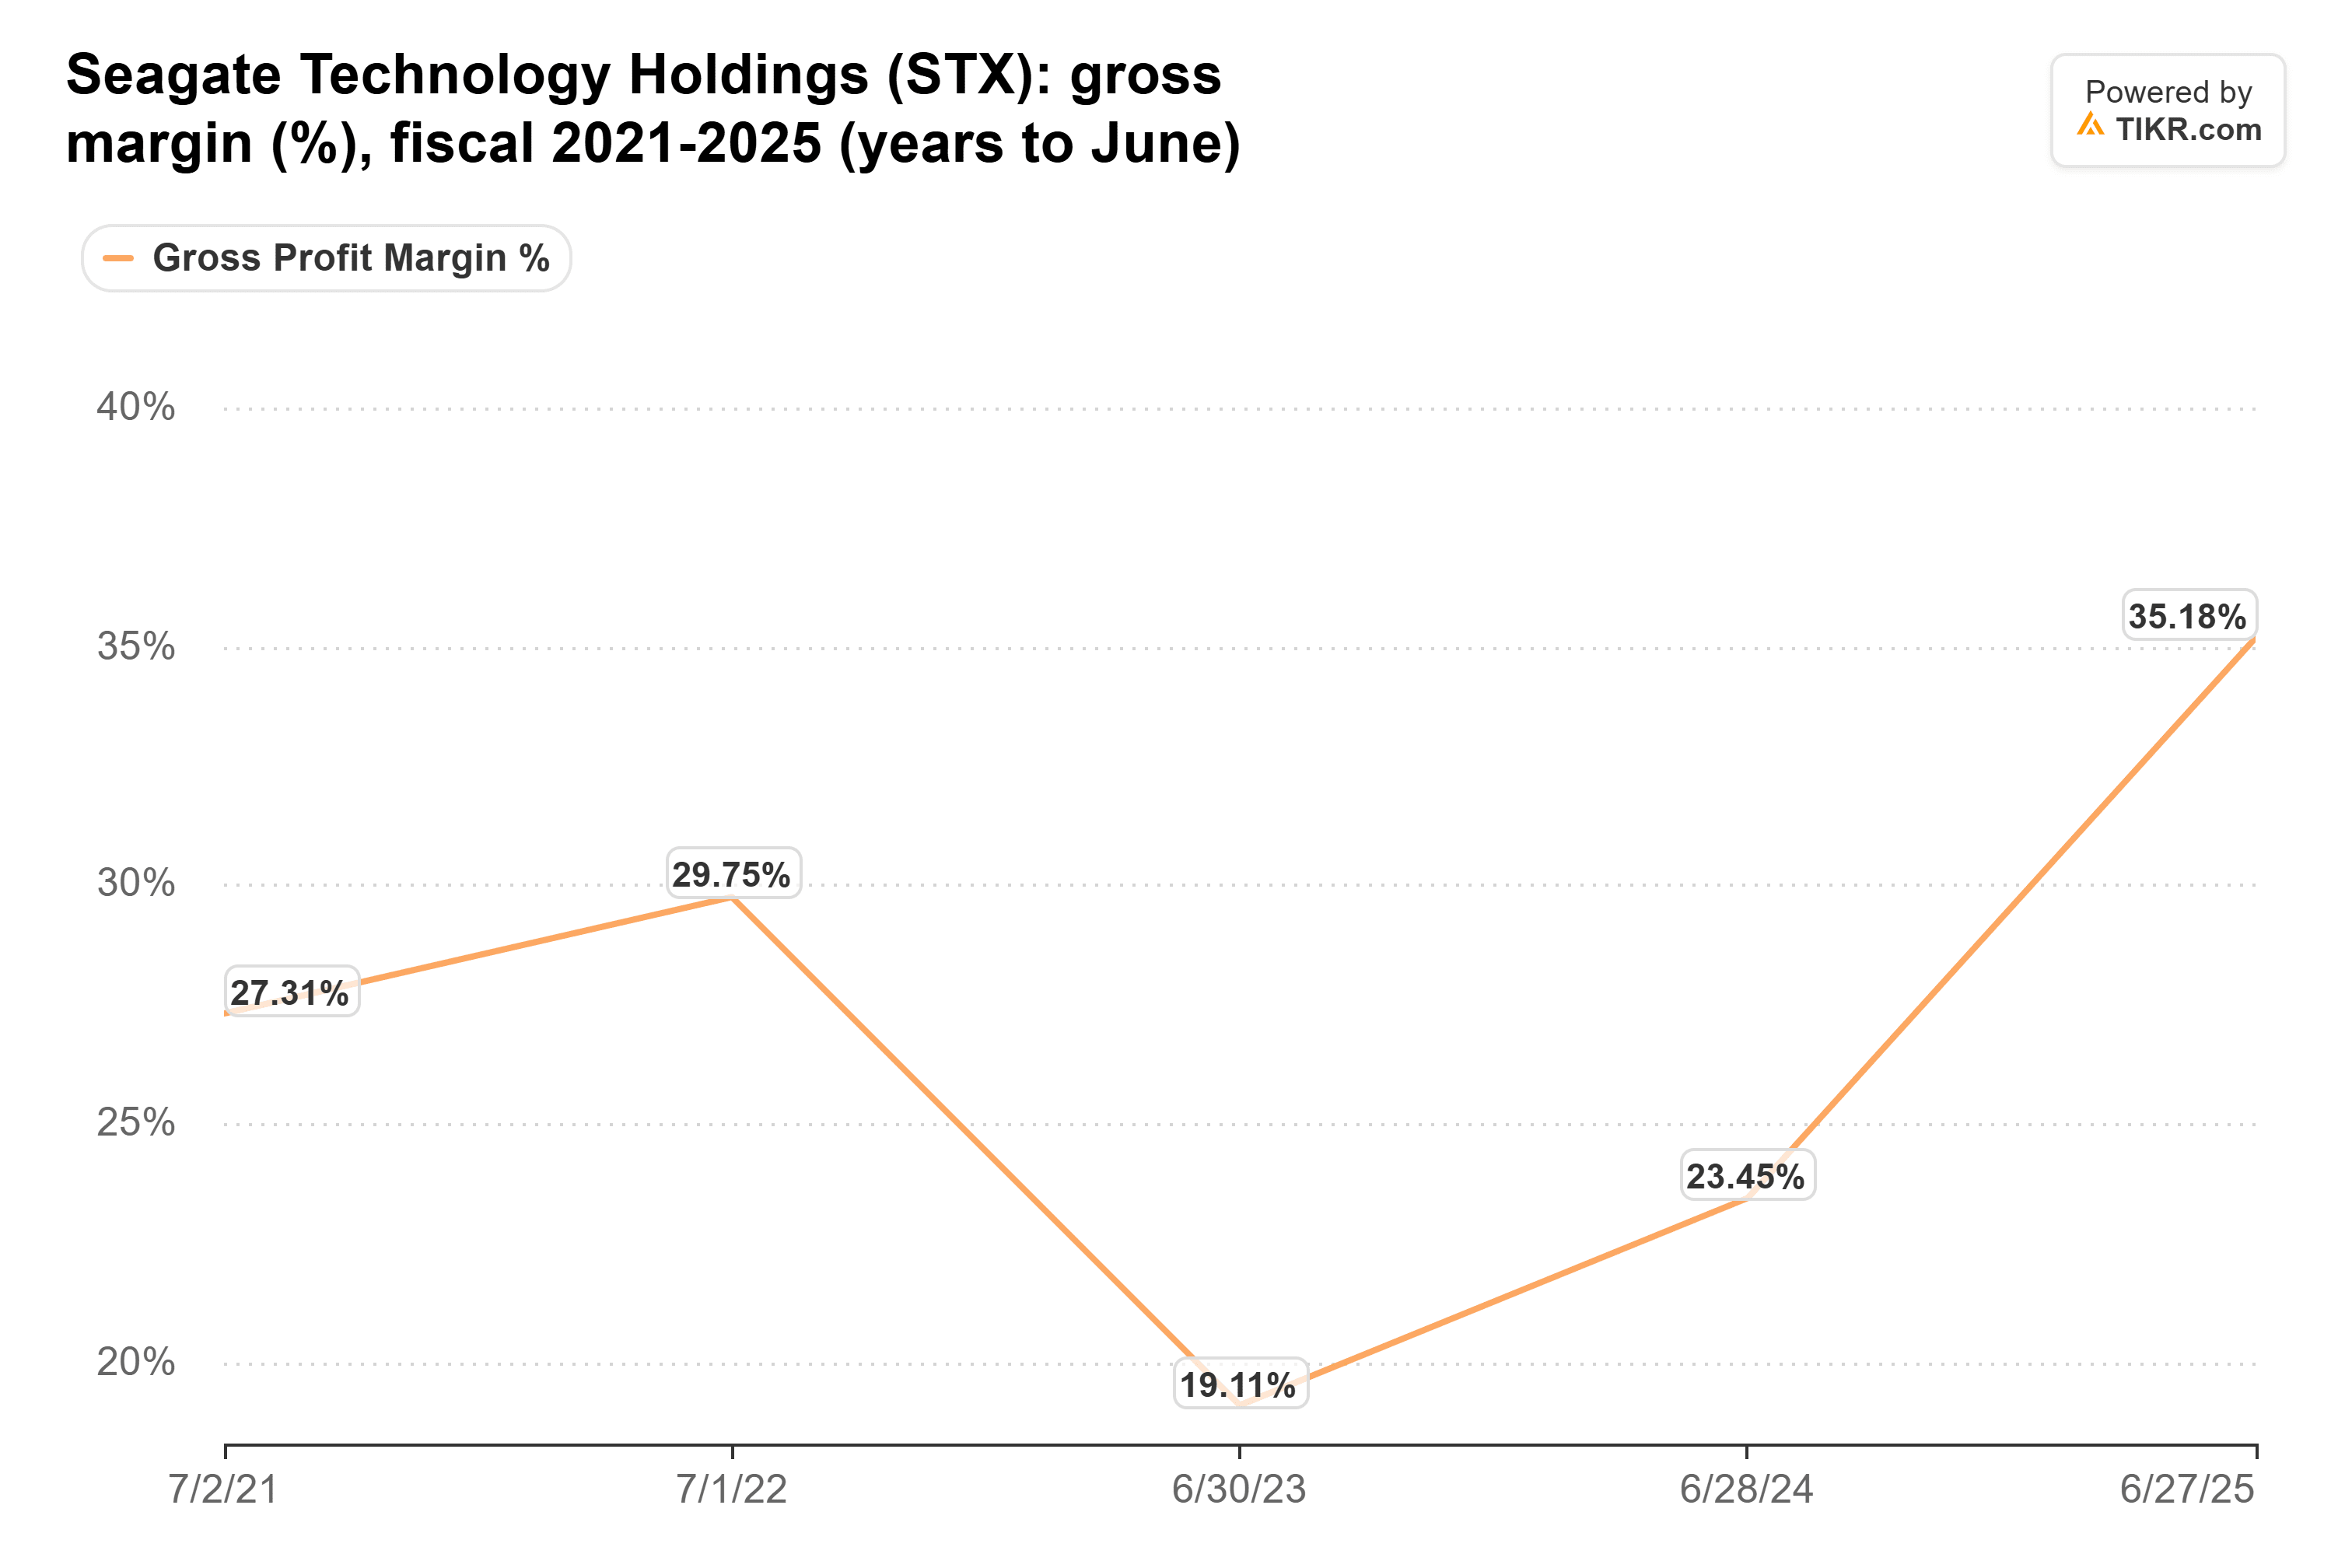
Le trimestre dernier, elle a atteint 57,8% sur une base ajustée, contre 40,1% un an plus tôt. Si la capacité de Toshiba arrive plus vite que la croissance de la demande, c'est cette marge qui reculera en premier.
L'ensemble du thème du matériel IA a été vendu
Seagate n'a pas baissé seule. Avant la publication de ses résultats, Wells Fargo, JPMorgan et Rosenblatt avaient déjà réduit leurs objectifs, Rosenblatt invoquant une compression des multiples à l'échelle du secteur. Le 22 octobre, les actions de semi-conducteurs et de mémoire ont chuté après les perspectives de Lam Research la veille et la réduction de l'objectif de dépenses en capital 2026 de Tesla. Le 30 octobre, Seagate a chuté de 8,0% et Sandisk de 13,5% alors que le Nasdaq connaissait sa pire journée depuis juin. Le 2 novembre, l'indice Philadelphia Semiconductor a perdu 3,4% de plus.
Lorsqu'une entreprise qui vient de relever ses prévisions évolue au même rythme que l'ensemble du groupe, les ventes semblent viser le thème du matériel IA plutôt que les chiffres de Seagate.
Accumuler, en gardant un œil sur l'offre
Même après la chute, Seagate est en hausse de 116% en 2026. Pourtant, elle se négociait à environ 13,7x les bénéfices futurs à la clôture du 30 octobre, contre environ 18x juste avant la publication des résultats :
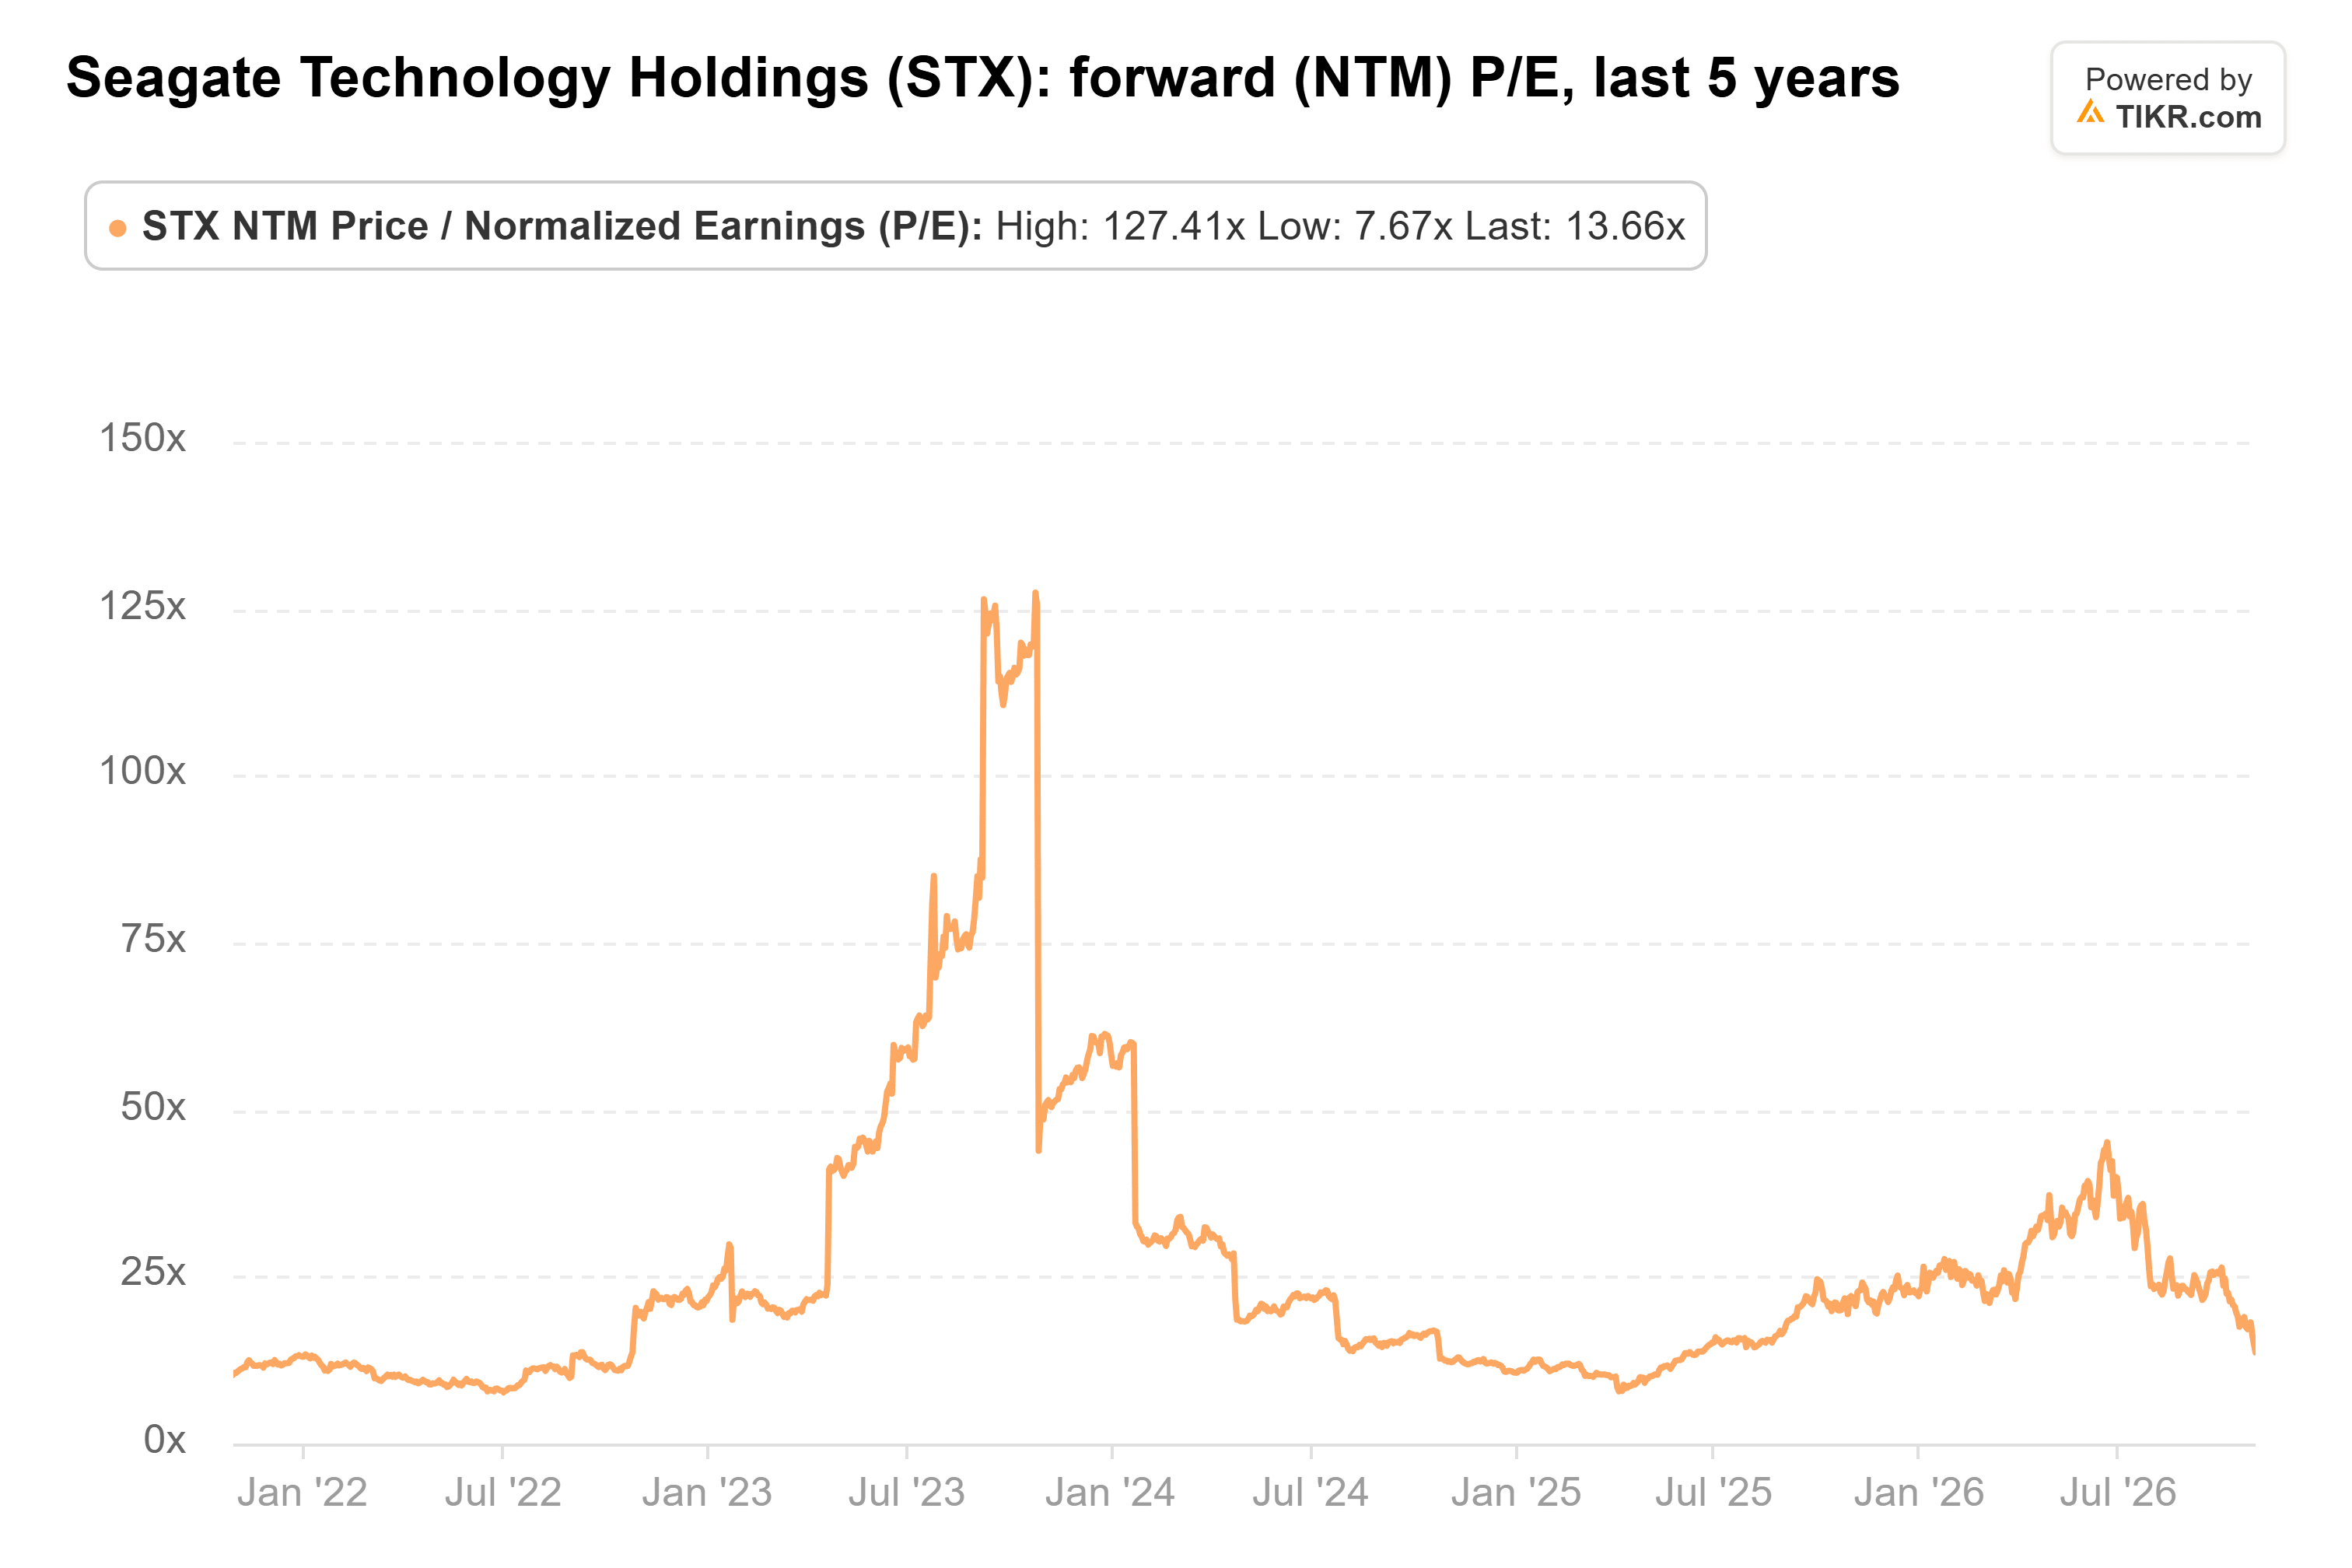
La baisse de 7,9% du 2 novembre a encore abaissé le multiple. L'objectif de $1,050 de Citi se situe environ 77% au-dessus de la clôture du 2 novembre, et la moyenne des objectifs de 26 analystes compilés par StockAnalysis est d'environ $1,045. Même UBS et Susquehanna, tous deux à Neutre, ont des objectifs de $750 et $765, supérieurs au cours de l'action.
Le marché valorise Seagate comme si la pénurie de disques était déjà terminée, alors que Seagate vient de relever ses prévisions de ventes et de bénéfices pour décembre. Cet écart plaide en faveur d'une accumulation plutôt que d'une vente, pour les investisseurs qui peuvent supporter les fluctuations.
Le rapport du trimestre de décembre, attendu fin janvier, sera le test. Des revenus proches des prévisions de $4.8 milliards avec une marge brute ajustée égale ou supérieure à 57,8% confirmeraient la dynamique des prix. Des expéditions nearline plus faibles ou une pression sur les prix à mesure que la capacité de Toshiba augmente la briseraient.
Alors, quelle est la valeur réelle de l'action Seagate ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Seagate pourrait valoir. Partez du consensus des estimations de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Seagate gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne sont des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a pas de position sur les actions mentionnées. Merci de votre lecture et bon investissement !