


Points clés
- Realty Income offre un rendement de 6,1 % et UPS de 7,0 %, donc un investissement de 10 000 $ rapporte aujourd'hui 610 $ par an avec Realty Income ou 700 $ avec UPS.
- Le dividende de Realty Income a utilisé 75 % de son AFFO pour l'exercice 2025, et celui d'UPS a absorbé 99 % de sa trésorerie disponible sur les douze mois clos le 30 juin 2026.
- UPS a augmenté son dividende de 10,2 % par an de l'exercice 2020 à l'exercice 2025, mais seulement de 0,6 % en 2025.
- Au rythme actuel de chaque dividende, UPS verse environ 243 $ de plus que Realty Income sur 10 ans pour un investissement de 10 000 $.
Placez 10 000 $ dans United Parcel Service (UPS) aujourd'hui, et vous percevriez 700 $ par an de dividendes, soit un rendement de 7,0 %. UPS a également du momentum : en juillet, elle a relevé ses prévisions pour 2026 après avoir terminé la réduction planifiée de son volume Amazon.
Les mêmes 10 000 $ dans Realty Income (O) rapportent 610 $ par an avec un rendement de 6,1 %, et ses perspectives s'améliorent également. En août, elle a relevé ses prévisions d'AFFO par action pour 2026 à une fourchette de 4,44 $ à 4,45 $.
Si je ne pouvais en détenir qu'une seule pour les 10 prochaines années, laquelle choisirais-je ?
| Métrique | Realty Income (O) | UPS |
|---|---|---|
| Rendement du dividende | 6,1 % | 7,0 % |
| Croissance du dividende, exercice 2020 à 2025 | 2,9 % par an | 10,2 % par an |
| Taux de distribution, dernier rapporté | Taux de distribution sur AFFO : 75 % (exercice 2025) | Taux de distribution sur trésorerie disponible : 99 % (TTM au 30 juin 2026) |
| Taux de distribution, prévisionnel (consensus exercice 2026) | Taux de distribution sur AFFO : 73 % | Taux de distribution sur trésorerie disponible : 96 % |
| Dette nette / EBITDA (LTM) | 5,74x | 1,63x |
| Couverture des intérêts (LTM) | 2,35x | 7,56x |
| Valorisation (NTM) | 12,1x cours/AFFO | 12,1x P/E |
Source : TIKR, 9 oct. 2026.
Les augmentations de Realty Income sont modestes mais bien couvertes
Realty Income investit la majeure partie de ses nouveaux capitaux dans l'immobilier industriel. Au deuxième trimestre 2026, l'industriel représentait environ 65 % de ses investissements immobiliers mondiaux.
Le dividende dispose également d'une large marge de manœuvre. L'AFFO par action a augmenté chaque année, passant de 2,88 $ en 2016 à 4,28 $ en 2025, et sa croissance a été plus rapide que celle du dividende, de sorte que le taux de distribution sur AFFO est passé de 83,0 % à un niveau confortable de 75,2 %. Le consensus pour 2026 le situe à 73 %...
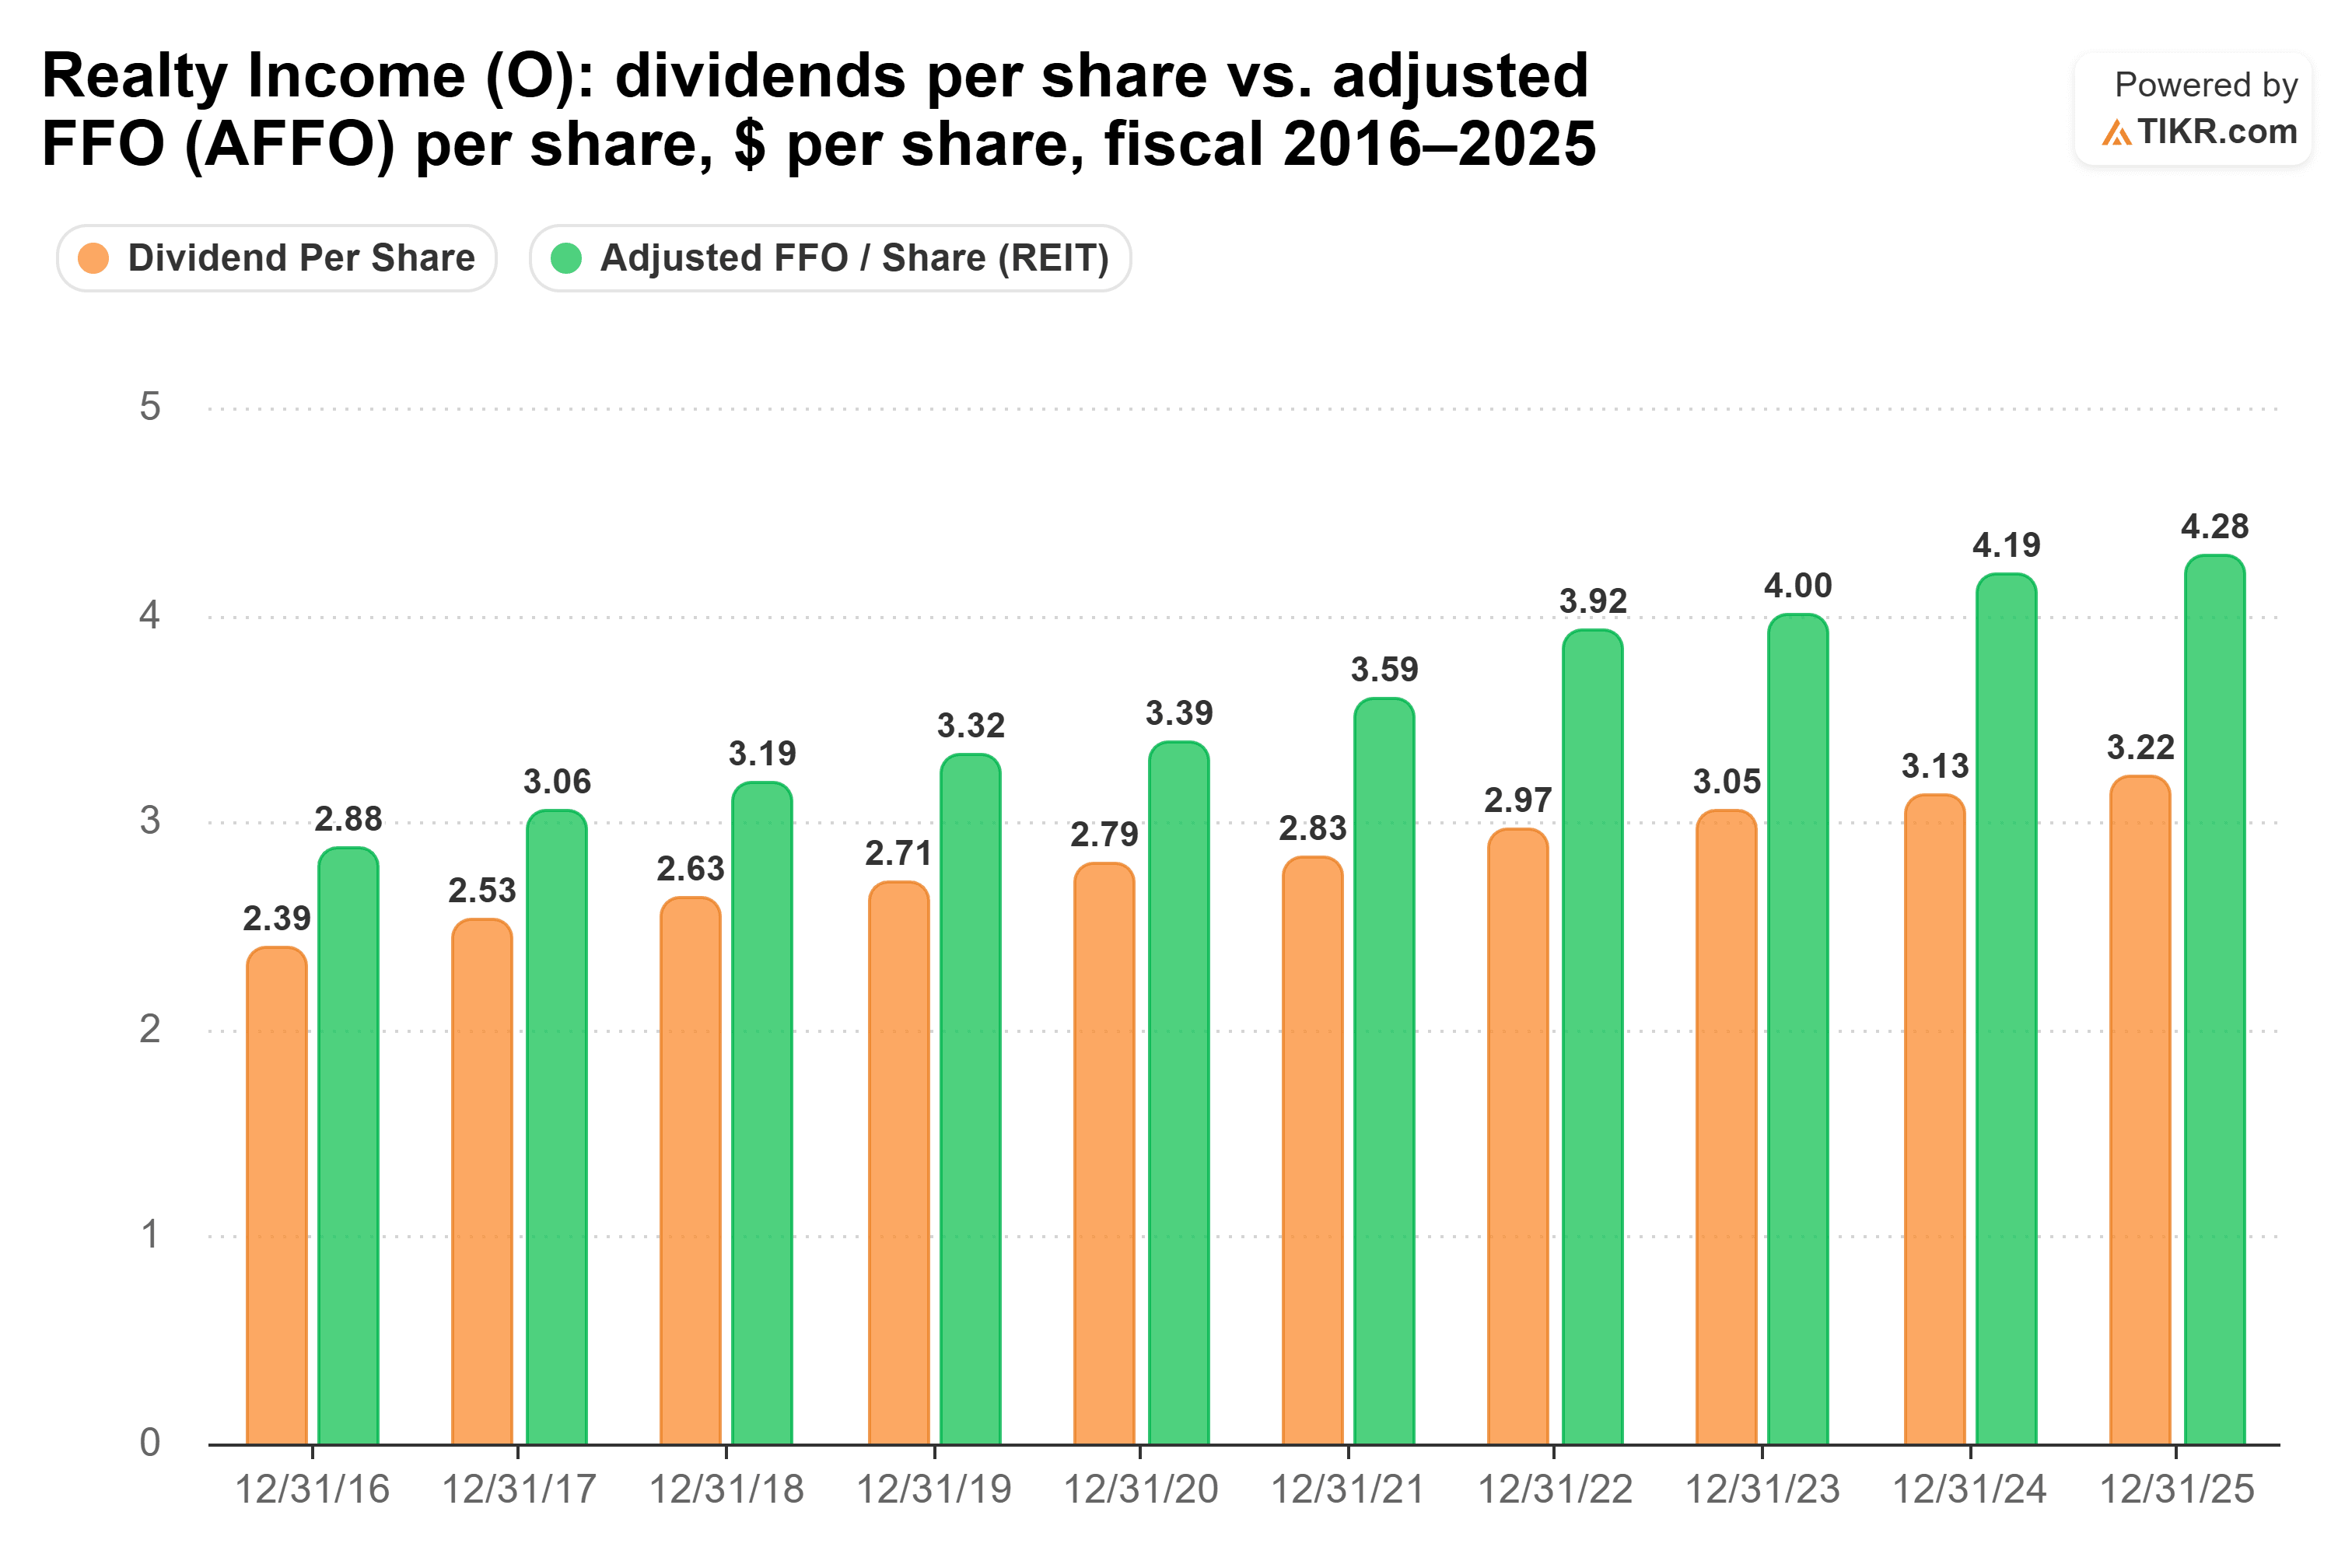
Le point faible de Realty Income est le rythme. Son dividende a augmenté de 2,9 % par an de l'exercice 2020 à l'exercice 2025, passant de 2,79 $ à 3,22 $ par action, bien que la société ait "augmenté son dividende pendant plus de 31 années consécutives".
Le bémol est le niveau d'endettement. La dette nette représente 5,74 fois l'EBITDA, et l'EBIT ne couvre les intérêts que 2,35 fois sur les douze derniers mois.
UPS paie plus, avec presque aucune marge de manœuvre
UPS présente le tableau inverse : un chèque plus important qui a augmenté plus vite, avec beaucoup moins de trésorerie en réserve.
L'activité reprend. Le chiffre d'affaires a augmenté de 7,6 % pour atteindre 22,8 milliards de dollars au T2 2026 par rapport au T2 2025, et le résultat opérationnel ajusté a progressé de 12 % à 2,1 milliards de dollars.
Le dividende a augmenté de 10,2 % par an de l'exercice 2020 à l'exercice 2025 (de 4,04 $ à 6,56 $ par action). La majeure partie de cette hausse est intervenue en une seule étape, les dividendes versés passant de 3,44 milliards de dollars en 2021 à 5,11 milliards de dollars en 2022. En 2025, le dividende n'a augmenté que de 0,6 %.
La couverture est extrêmement fine. UPS a versé 5,41 milliards de dollars de dividendes sur 5,46 milliards de dollars de trésorerie disponible générée sur les douze mois clos le 30 juin 2026, soit un taux de distribution sur trésorerie disponible de 99 %. Le consensus pour 2026 le situe toujours à un niveau élevé de 96 %. La trésorerie disponible a été inférieure au dividende en 2023 et à nouveau en 2025, s'établissant à 4,77 milliards de dollars contre 5,40 milliards de dollars versés...

UPS prévoit environ 5,5 milliards de dollars de trésorerie disponible en 2026 contre environ 5,4 milliards de dollars de dividendes. Cela ne laisse presque rien pour des augmentations.
Alors, quel dividende l'emporte ?
Realty Income est mon choix, l'action à dividende que je détiendrais pour les 10 prochaines années.
Si l'on se base sur les taux de croissance des cinq dernières années, UPS semble être le choix évident. À ces taux, un investissement de 10 000 $ rapporterait environ 11 253 $ sur la décennie, contre environ 6 964 $ pour Realty Income. Le problème est que le taux de 10,2 % d'UPS repose sur une seule augmentation importante en 2022, et avec 99 % de la trésorerie disponible déjà consacrés au dividende, je ne vois pas de marge pour le répéter.
Maintenant, si chaque dividende continue de croître à son rythme le plus récent, avec UPS à +0,6 % et Realty Income à +2,9 % en 2025, l'écart se réduit presque. Sur 10 ans, UPS verse environ 7 196 $ et Realty Income environ 6 953 $, et le chèque annuel de Realty Income dépasserait celui d'UPS vers 2033. Pour un revenu à peu près équivalent, je préfère détenir le dividende qui utilise 75 % de son AFFO plutôt que celui qui en utilise 99 % de sa trésorerie disponible.
Le cas d'UPS est réel. Son rendement de 7,0 % offre le chèque le plus important aujourd'hui, et son bilan est bien plus solide, avec une dette nette sur EBITDA de 1,63x contre 5,74x pour Realty Income. Néanmoins, pour un dividende que je ne peux pas vendre pendant 10 ans, je veux celui qui a de la marge de manœuvre.
Bien sûr, UPS vient tout juste de terminer la restructuration de son réseau. Si sa trésorerie disponible dépasse largement les 5,5 milliards de dollars prévus pour 2026, son dividende pourrait recommencer à croître et le calcul pencherait à nouveau en sa faveur.
Alors, quelle est la valeur réelle de l'action Realty Income ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Realty Income pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Realty Income gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


