Points clés
- Le PDG de Palo Alto Networks, Nikesh Arora, affirme que NVIDIA ne peut pas fournir de puces pour 2028, et Microsoft, Alphabet et Amazon annoncent leurs plans d'investissement la semaine prochaine.
- La croissance de NVIDIA jusqu'en 2028 semble limitée par le nombre de puces qu'elle peut fabriquer, ce qui rend les estimations de revenus de Wall Street conservatrices.
- Les analystes s'attendent à une hausse des revenus de 68% pour l'exercice se terminant en janvier 2028. Ce chiffre est conforme aux prévisions de la direction, qui indique être limitée par l'offre.
- NVIDIA se négocie à 17 fois les bénéfices anticipés, son multiple le plus bas en trois ans.
Le critique de l'IA Ed Zitron pense que NVIDIA (NVDA) vend une pénurie qu'elle a inventée.
« Il n'y a pas de pénurie, sauf celle créée par Jensen Huang, » a déclaré Zitron, PDG de l'agence de relations publiques EZPR, à Yahoo Finance's The 8:30 vendredi. Il a qualifié cela de « channel stuffing » (gonflement des canaux) : pousser les clients à acheter maintenant, avant que les puces ne soient épuisées.
Puis un gros acheteur de puissance de calcul IA a décrit la réalité du marché.
Lors du podcast All-In de cette semaine, le PDG de Palo Alto Networks (PANW), Nikesh Arora, a déclaré que construire ses propres centres de données IA serait « une menace un peu vide ». Une des raisons :
« vous parlez à Jensen, il ne peut pas vous donner de puces pour 2028. »
Le « channel stuffing » se présente généralement un peu différemment.
Et cela arrive quelques jours avant que Microsoft (MSFT), Alphabet (GOOG) et Amazon (AMZN) ne dévoilent les dépenses d'investissement qui se transforment en revenus pour NVIDIA. (La direction a déclaré en février que les cinq plus grands fournisseurs de cloud représentent un peu plus de la moitié de ses ventes de centres de données.)
TIKR suit 62 analystes sur Nvidia. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Nvidia, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Nvidia
En rupture de stock de haut en bas
Palo Alto n'est pas le seul à attendre. Le PDG de Tenstorrent, Jim Keller, qui vend des puces IA concurrentes, a déclaré à Liana Baker de Bloomberg que si vous voulez acheter pour 10 millions de dollars de produits NVIDIA, « vous n'aurez peut-être pas de retour d'appel », comme elle l'a rapporté sur le podcast Bloomberg Tech.
Keller a ses propres raisons de le dire. Mais une entreprise qui gonfle ses canaux ne laisse généralement pas des commandes de 10 millions de dollars en attente.
Dan Ives de Wedbush a quantifié cela sur Bloomberg Surveillance : « aujourd'hui, le rapport demande/offre est de 13 pour 1. »
Et les prix augmentent. La location d'une H100 coûte 45% de plus qu'en décembre, selon Social Capital, même si la puce est en vente depuis 2022 et que deux nouvelles générations sont sorties depuis.
C'est le marché de l'occasion de 2021 qui se répète : quand on ne peut pas en avoir de neufs, les anciens prennent de la valeur.
Les estimations de Wall Street semblent conservatrices
Cela change la façon d'interpréter les estimations de revenus des analystes.
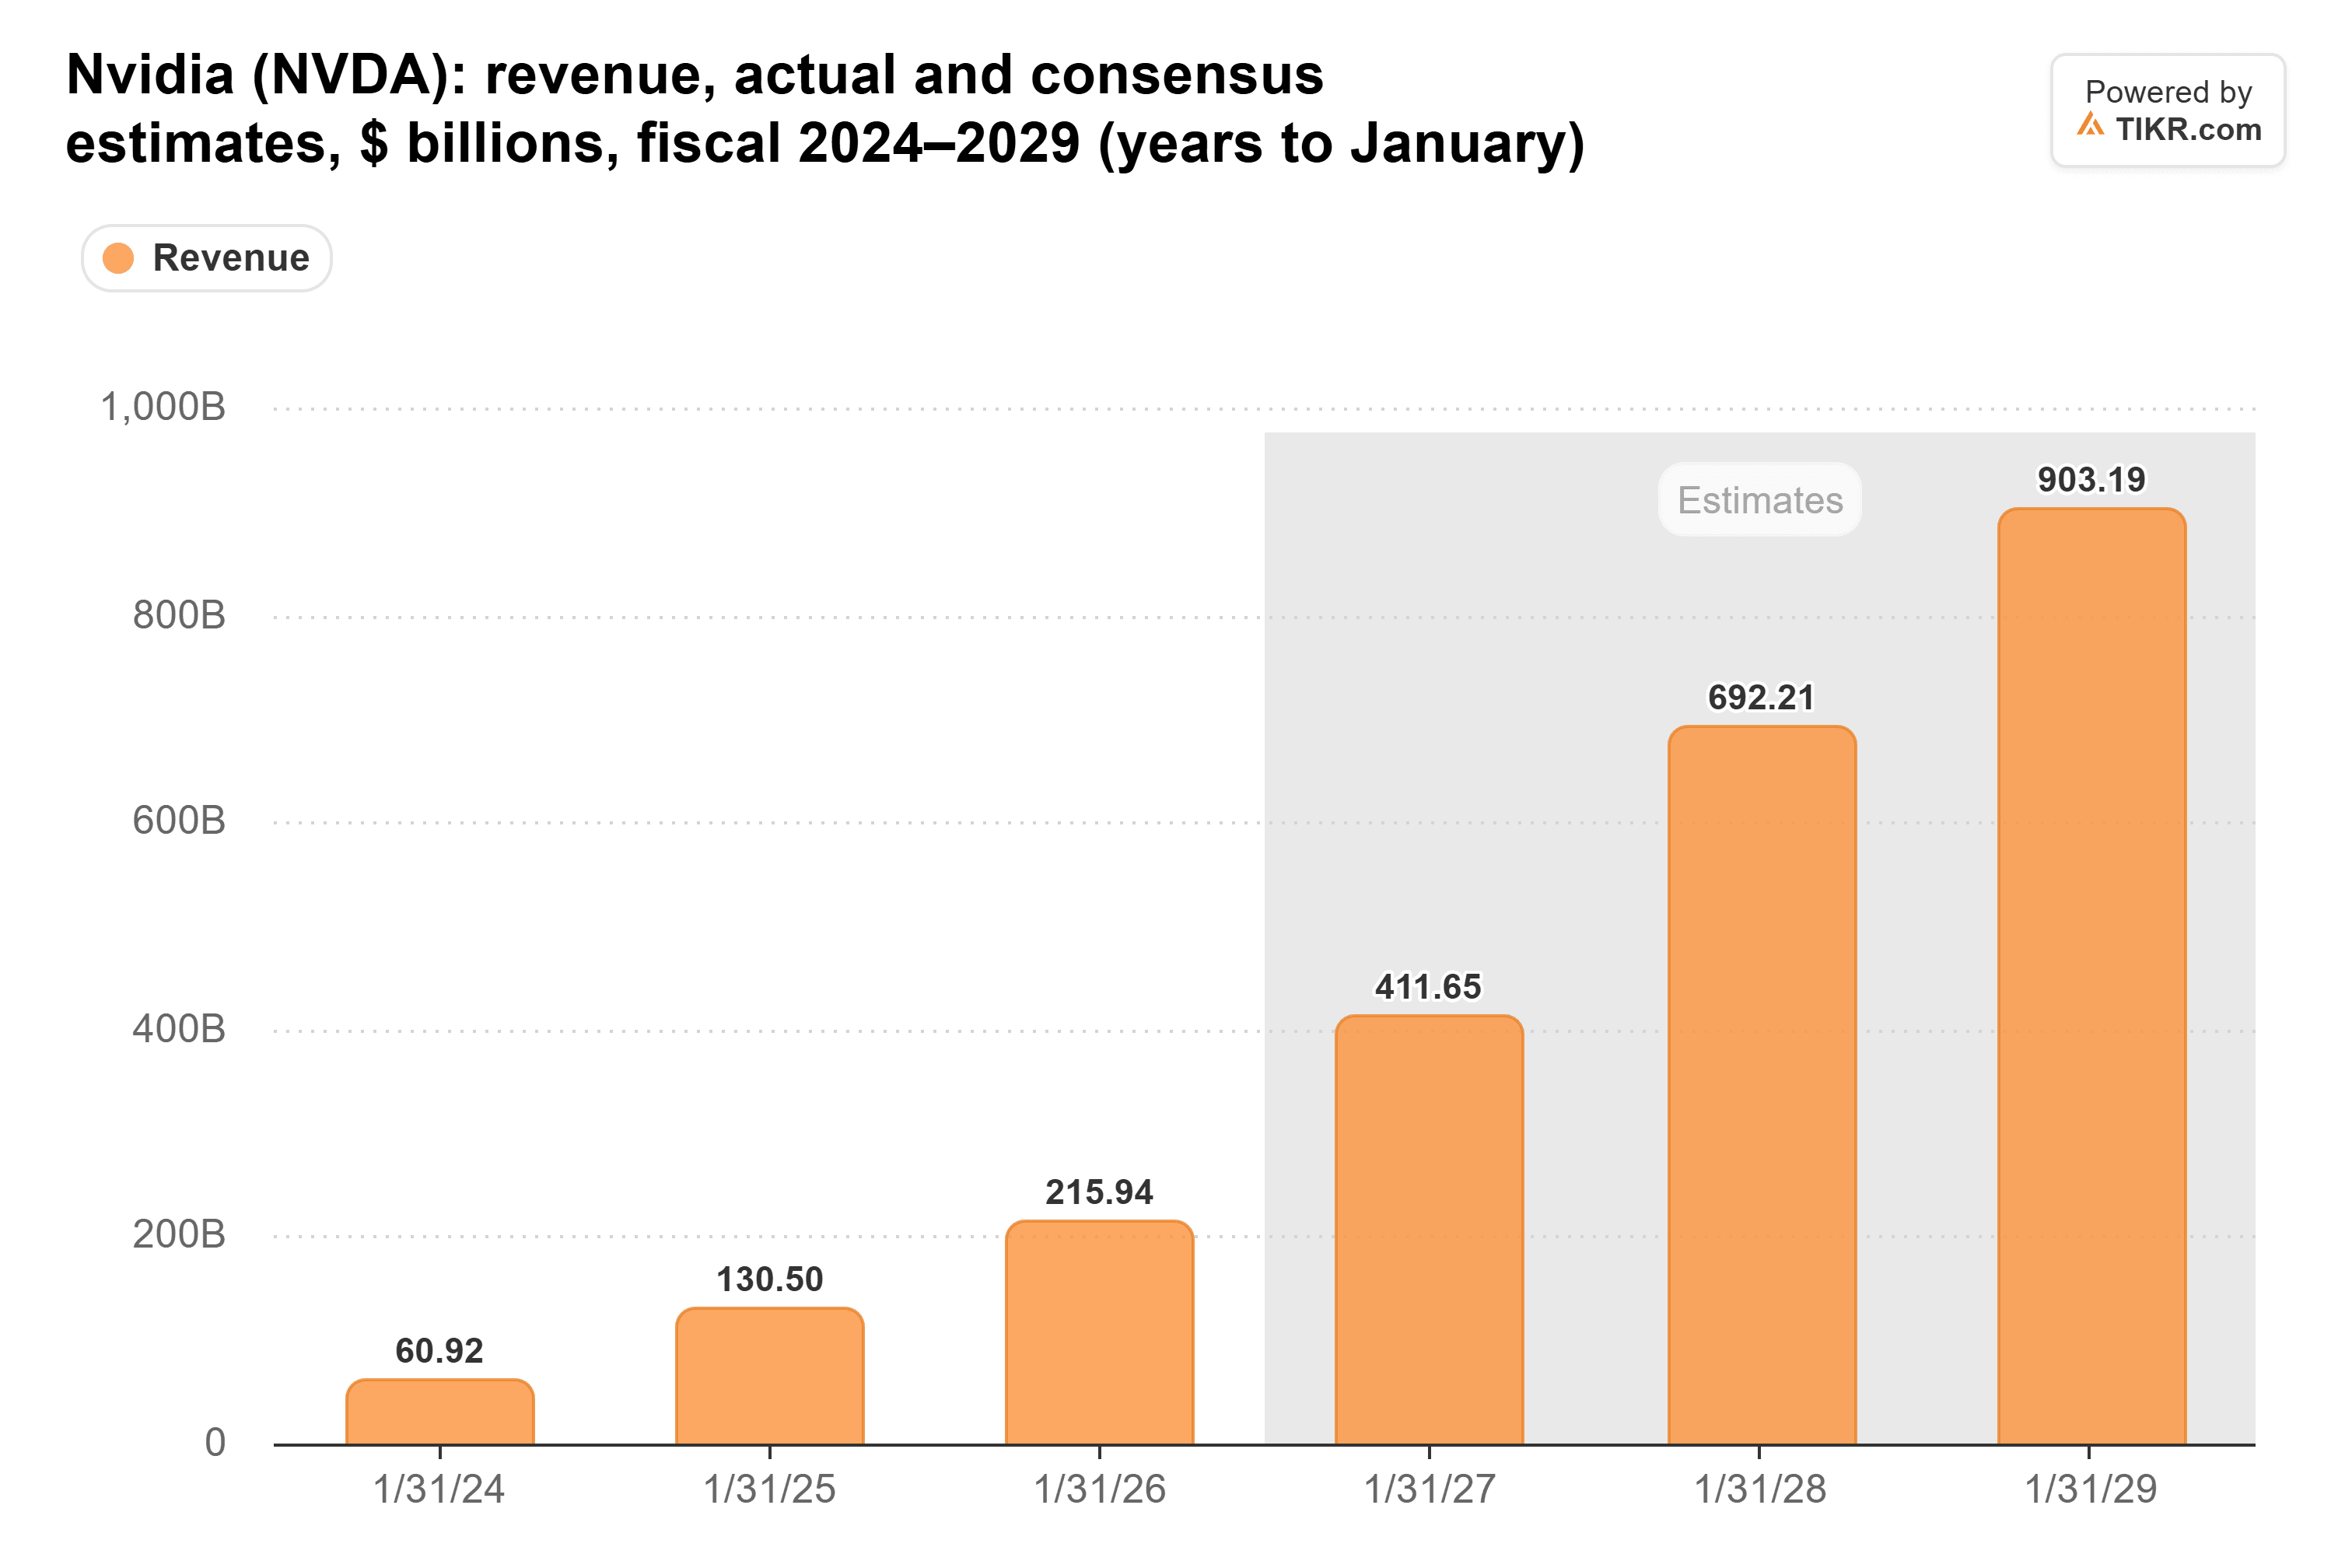
Les analystes s'attendent à ce que les revenus passent de 215,9 milliards de dollars pour l'exercice clos en janvier 2026 à 692 milliards de dollars pour l'exercice se terminant en janvier 2028, soit une hausse de 68% par rapport à l'année précédente. C'est parfaitement aligné sur les prévisions de la direction d'une croissance d'environ 70% pour cette année. Lors de la conférence téléphonique sur les résultats d'août, la direction a indiqué que ce chiffre était limité par l'offre et que les prévisions des clients pointaient vers des niveaux plus élevés.
Après cela, les analystes s'attendent à ce que la croissance ralentisse à environ 30% pour l'exercice se terminant en janvier 2029, qui couvre presque toute l'année civile 2028. Si NVIDIA ne peut déjà pas promettre de puces pour 2028, ce ralentissement dépend du nombre de puces qu'elle peut fabriquer.
Les marges pointent dans la même direction.
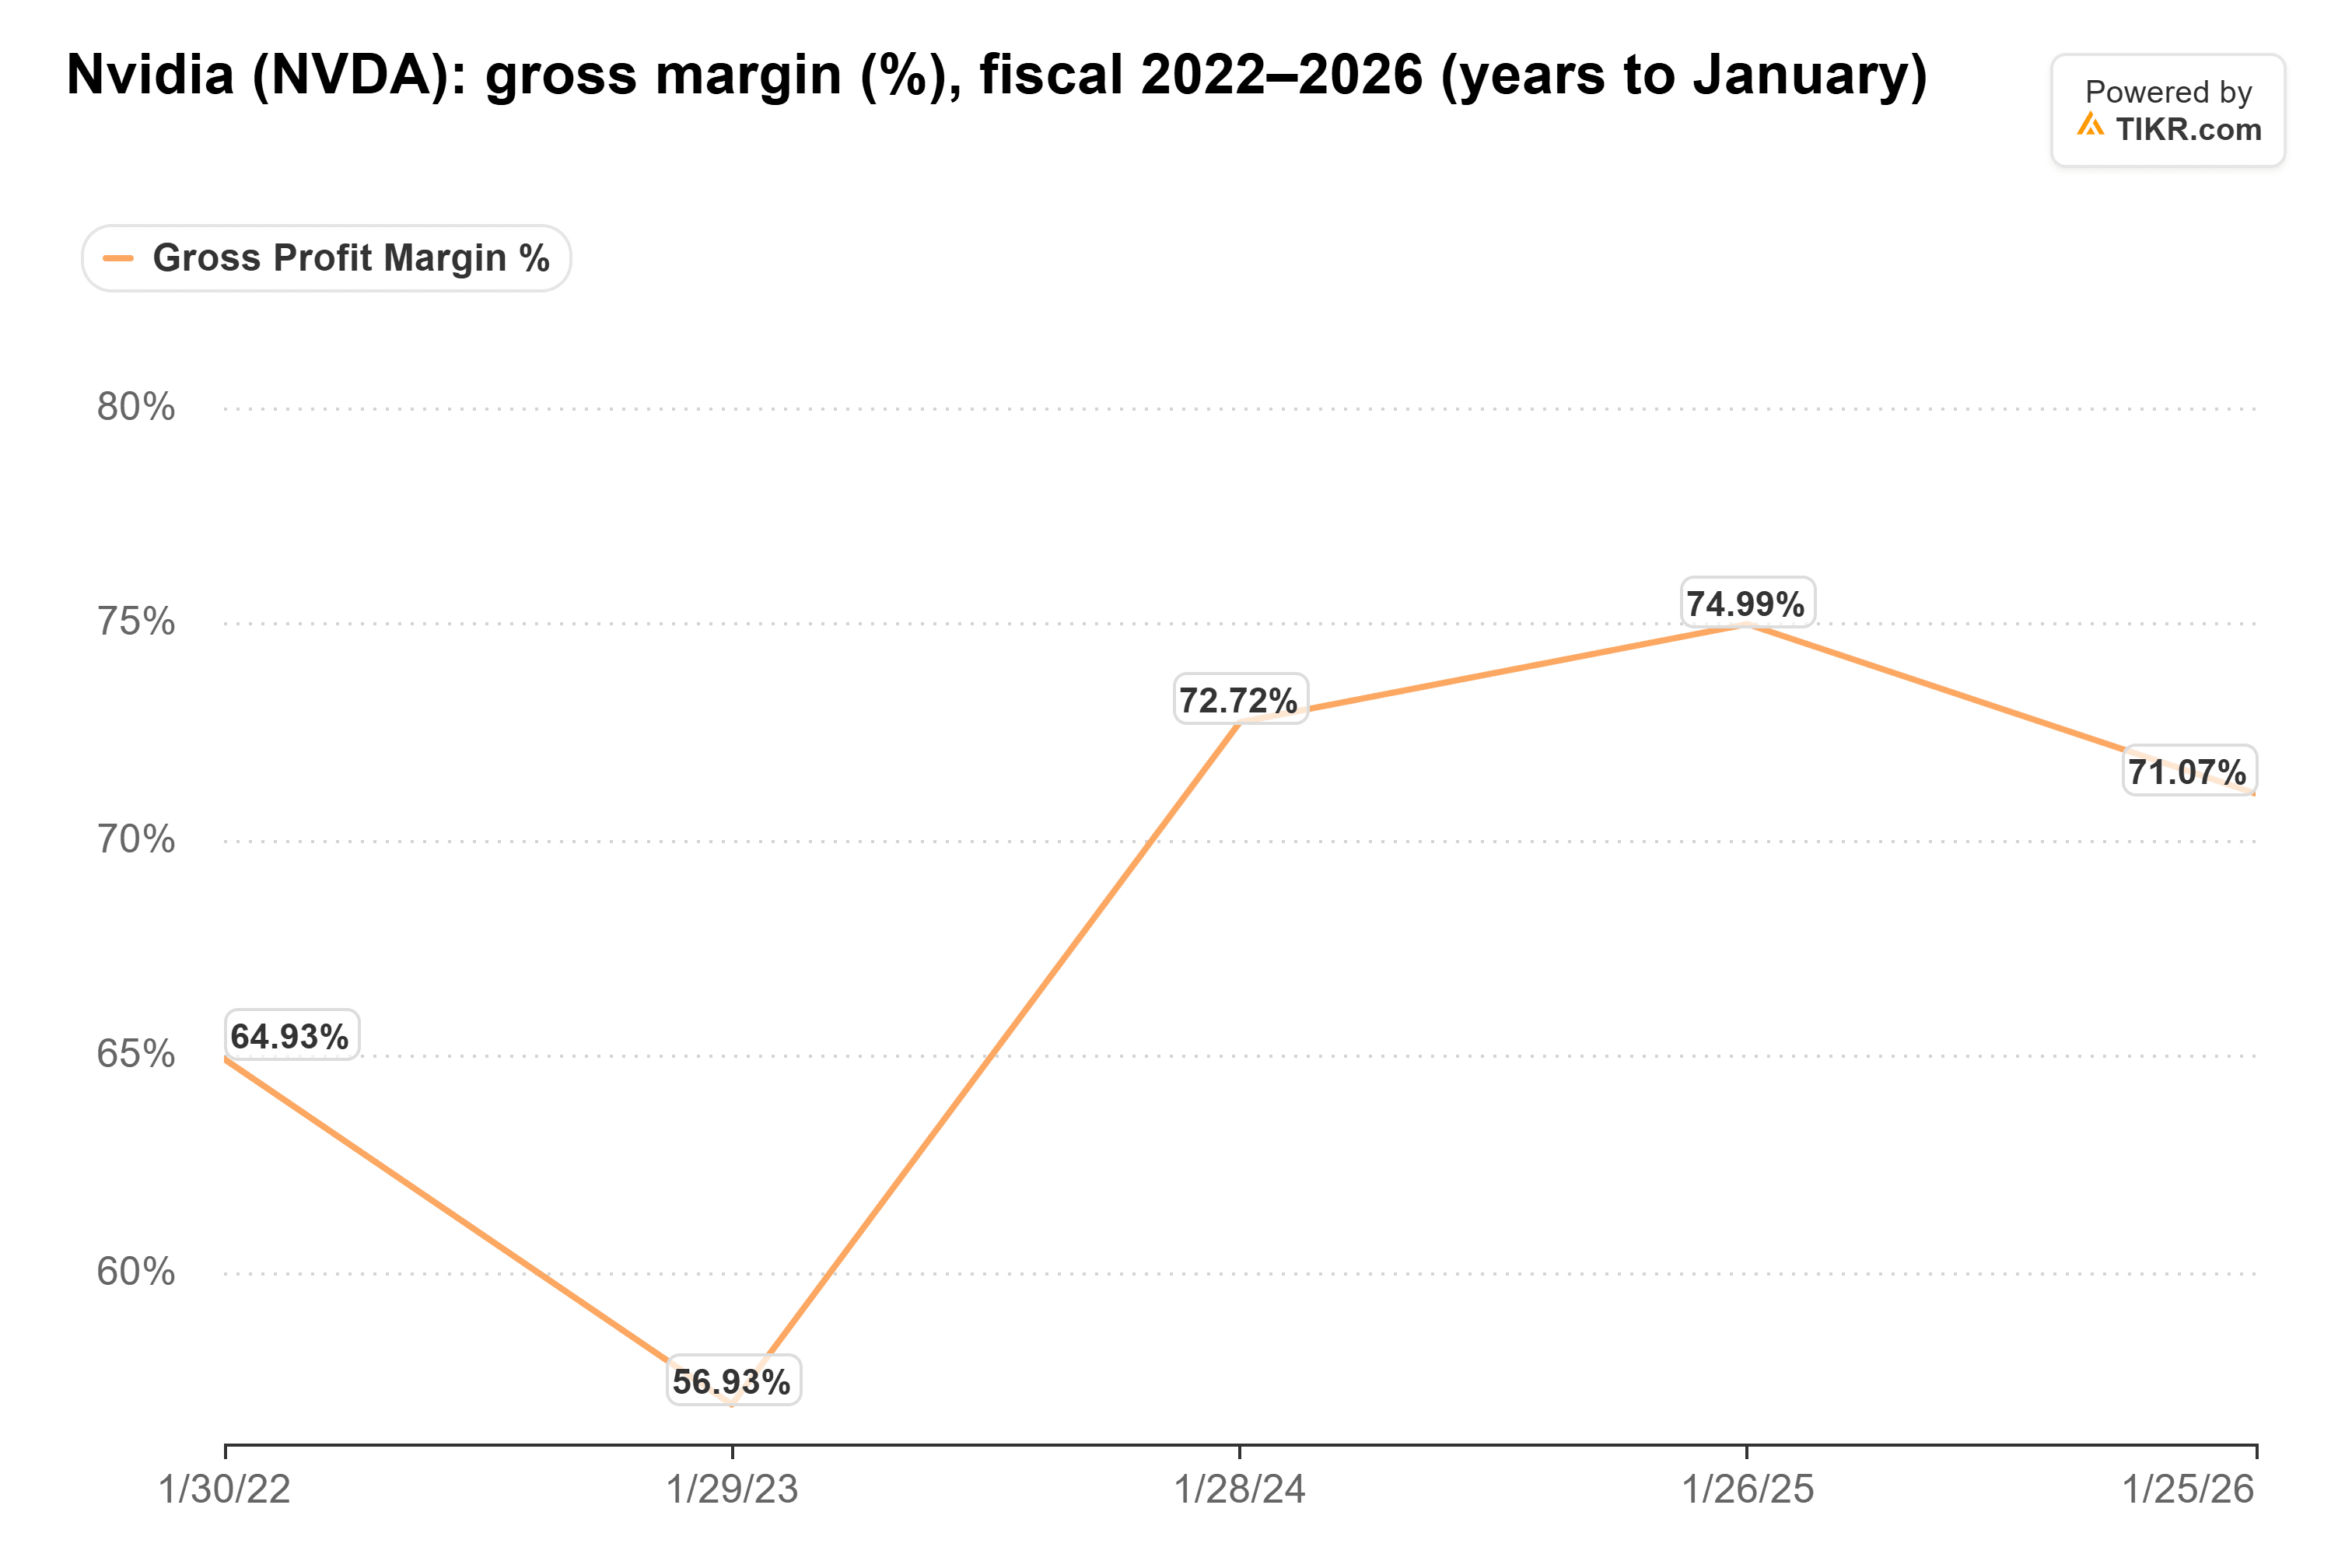
La marge brute est tombée à 71,1% pour l'exercice clos en janvier 2026, contre 75,0% l'année précédente, en partie à cause d'une charge de 4,5 milliards de dollars sur ses puces H20 pour la Chine. Elle est revenue à 75,0% au trimestre clos en juillet 2026. La direction anticipe une baisse à 71%-72% au trimestre de janvier 2027 en raison de la hausse des coûts de la mémoire. Elle y répond par des augmentations de prix qui entreront en vigueur début 2027.
Augmenter les prix alors que les coûts grimpent, c'est ce que fait un vendeur qui a une liste d'attente.
Surveillez qui paie
Les commandes ne valent que par l'argent qui les soutient. Cinq clients directs détenaient 70% des créances de NVIDIA fin juillet. Et la direction s'attend à ce que les laboratoires d'IA qu'elle soutient avec son propre bilan représentent environ un quart de l'activité de l'année prochaine. Si les prêteurs se retournent contre les néo-clouds, certaines de ces commandes pour 2028 pourraient se transformer en annulations.
Cotée comme si le boom touchait à sa fin
Pourtant, l'action est cotée comme si c'était le sommet.
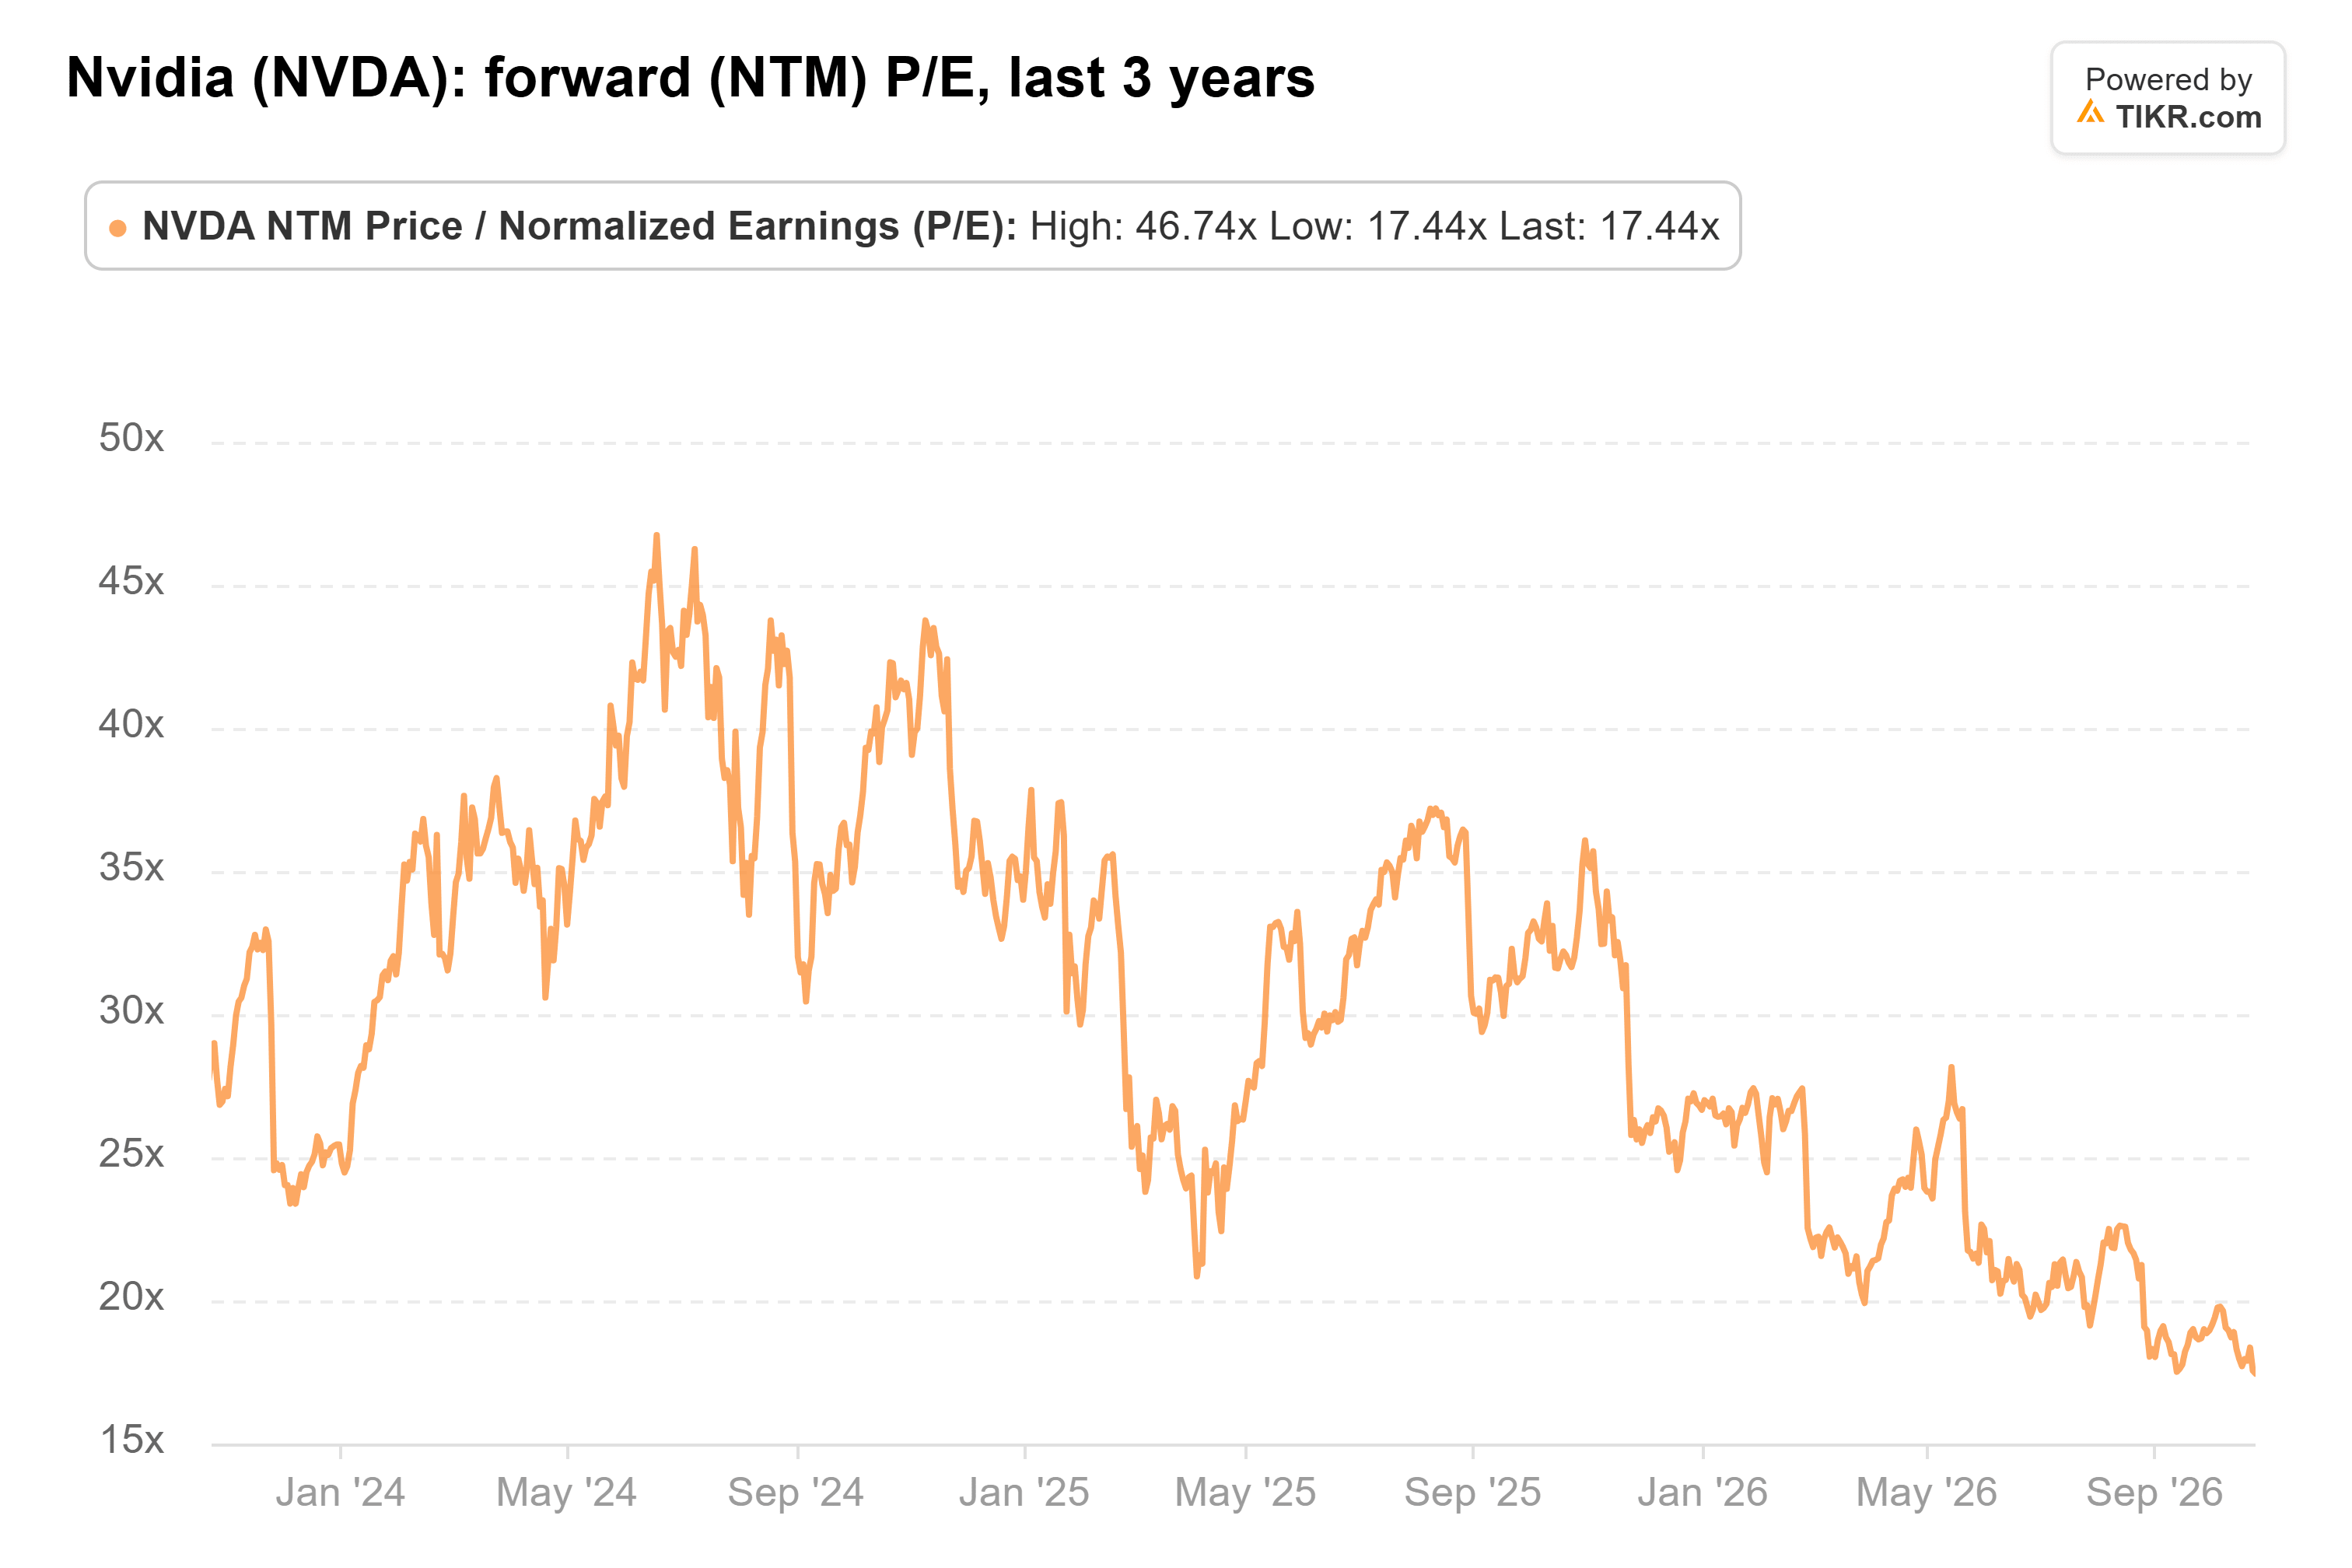
À 17 fois les bénéfices anticipés, NVIDIA se négocie à son multiple le plus bas en trois ans, contre une moyenne de 30x et un pic de 47x en juin 2024.
Mon analyse : si les clients ne peuvent pas obtenir de puces dans deux ans, les estimations des analystes ressemblent à un point de départ. Et 17x est un prix bon marché pour une entreprise avec autant de demande en attente.
Bien sûr, tout cela dépend de la poursuite des dépenses. Les plans d'investissement de Microsoft, Alphabet et Amazon la semaine prochaine sont le premier test, et le propre rapport de NVIDIA le 17 novembre est le suivant.
Alors, quelle est la valeur réelle de l'action NVIDIA ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que NVIDIA pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !