Points clés
- Nebius a chuté de 33% entre la fin septembre et la clôture de vendredi, les inquiétudes concernant la dette de CoreWeave et la hausse des taux affectant les actions du cloud IA, sans que Nebius n'ait eu de mauvaise nouvelle propre.
- Nebius avait nettement moins de dette que CoreWeave à mi-année, mais les analystes prévoient que ses investissements (capex) atteindront environ 29 milliards de dollars en 2027, et un cours boursier plus bas rend ce financement plus difficile.
- Un nouveau prêt de 3,5 milliards de dollars de Citi lui donne du temps, et l'objectif de 310 dollars de Bank of America nécessiterait que le multiple de ventes futures de Nebius double environ, pour atteindre environ 12x.
- À environ 6x les ventes futures, Nebius semble un achat pour les investisseurs capables de supporter les fluctuations, et le rapport de novembre devrait montrer quelle part des clients de 2027 paient d'avance.
Nebius Group (NBIS) a perdu 33% depuis la fin septembre (jusqu'à la clôture de vendredi le 23 octobre), et presque aucune des mauvaises nouvelles ne lui était propre.
La panique a commencé chez CoreWeave (CRWV). Elle a chuté de 38% sur la même période alors que les investisseurs s'inquiétaient du montant qu'elle a emprunté pour construire des centres de données IA. Le Nasdaq 100 a baissé de 5%.
Bank of America maintient son soutien à Nebius malgré tout. Jeudi, l'analyste Tal Liani a réitéré sa recommandation Achat et son objectif de 310 dollars, soit 95% au-dessus de la clôture de vendredi. Il recommande également CoreWeave à l'achat, mais sa note indique qu'elle aura probablement besoin d'environ 20 milliards de dollars supplémentaires pour financer ce qu'elle a promis à ses clients.
Nebius a payé pour la dette de CoreWeave
Tout a commencé le 14 octobre, lorsqu'un rapport sur l'inflation plus élevé que prévu a relancé les spéculations sur une nouvelle hausse des taux de la Fed et le rendement des obligations 2032 de CoreWeave s'est approché de 15%. Gartner a envenimé la situation le même jour, prévoyant que plus de 80% des fournisseurs de néo-cloud ne fonctionneront plus de manière indépendante d'ici 2030. Deux jours plus tard, les inquiétudes concernant la dette d'environ 50 milliards de dollars de CoreWeave se sont propagées à tous les clouds IA financés par de l'argent emprunté, Nebius inclus.
Mais le bilan de Nebius était très différent. Au 30 juin, il avait environ 0,5 milliard de dollars d'emprunts nets de trésorerie, hors contrats de location. CoreWeave avait environ 29,5 milliards de dollars sur la même base.
Cet écart ne durera pas, cependant. Nebius a émis 5,75 milliards de dollars d'obligations convertibles depuis, en août, et les analystes prévoient que sa dette nette atteindra environ 14 milliards de dollars d'ici la fin de cette année et 34 milliards de dollars d'ici fin 2027.
Les 3,5 milliards de dollars de Citi lui donnent du temps
Jeudi matin, Nebius a annoncé un prêt garanti de 3,5 milliards de dollars de Citi pour financer des centres de données et des GPU. Son coût est le taux SOFR plus 2,75%, et cette marge peut monter à 3,5%. Comme l'a déclaré son directeur de l'exploitation Ophir Nave, "Séquencer notre financement est la façon dont nous optimisons notre coût du capital à long terme."
Le prêt est bien moins cher que le rendement de près de 15% sur les obligations 2032 de CoreWeave, bien que les deux ne soient pas comparables (un prêt bancaire garanti présente moins de risque pour le prêteur que des obligations non garanties).
Les investisseurs ont quand même vendu. Nebius a chuté de 7% ce jour-là, tandis que CoreWeave perdait 10%. C'est un prêt-relais, garanti par la quasi-totalité des actifs des emprunteurs et venant à échéance le 16 octobre 2027, et sa marge augmente de 0,25 point tous les 90 jours, donc Nebius a toutes les raisons de le remplacer rapidement. Et c'est en 2027 que la facture plus importante arrive.
TIKR suit 23 analystes sur Nebius. Combien disent "Acheter" ?
Voyez la répartition complète des recommandations Achat, Conserver et Vendre sur Nebius, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Nebius
Qui paie pour 2027 ?
Les investissements (capex) de Nebius sont passés de 808 millions de dollars en 2024 à 4,07 milliards de dollars en 2025.
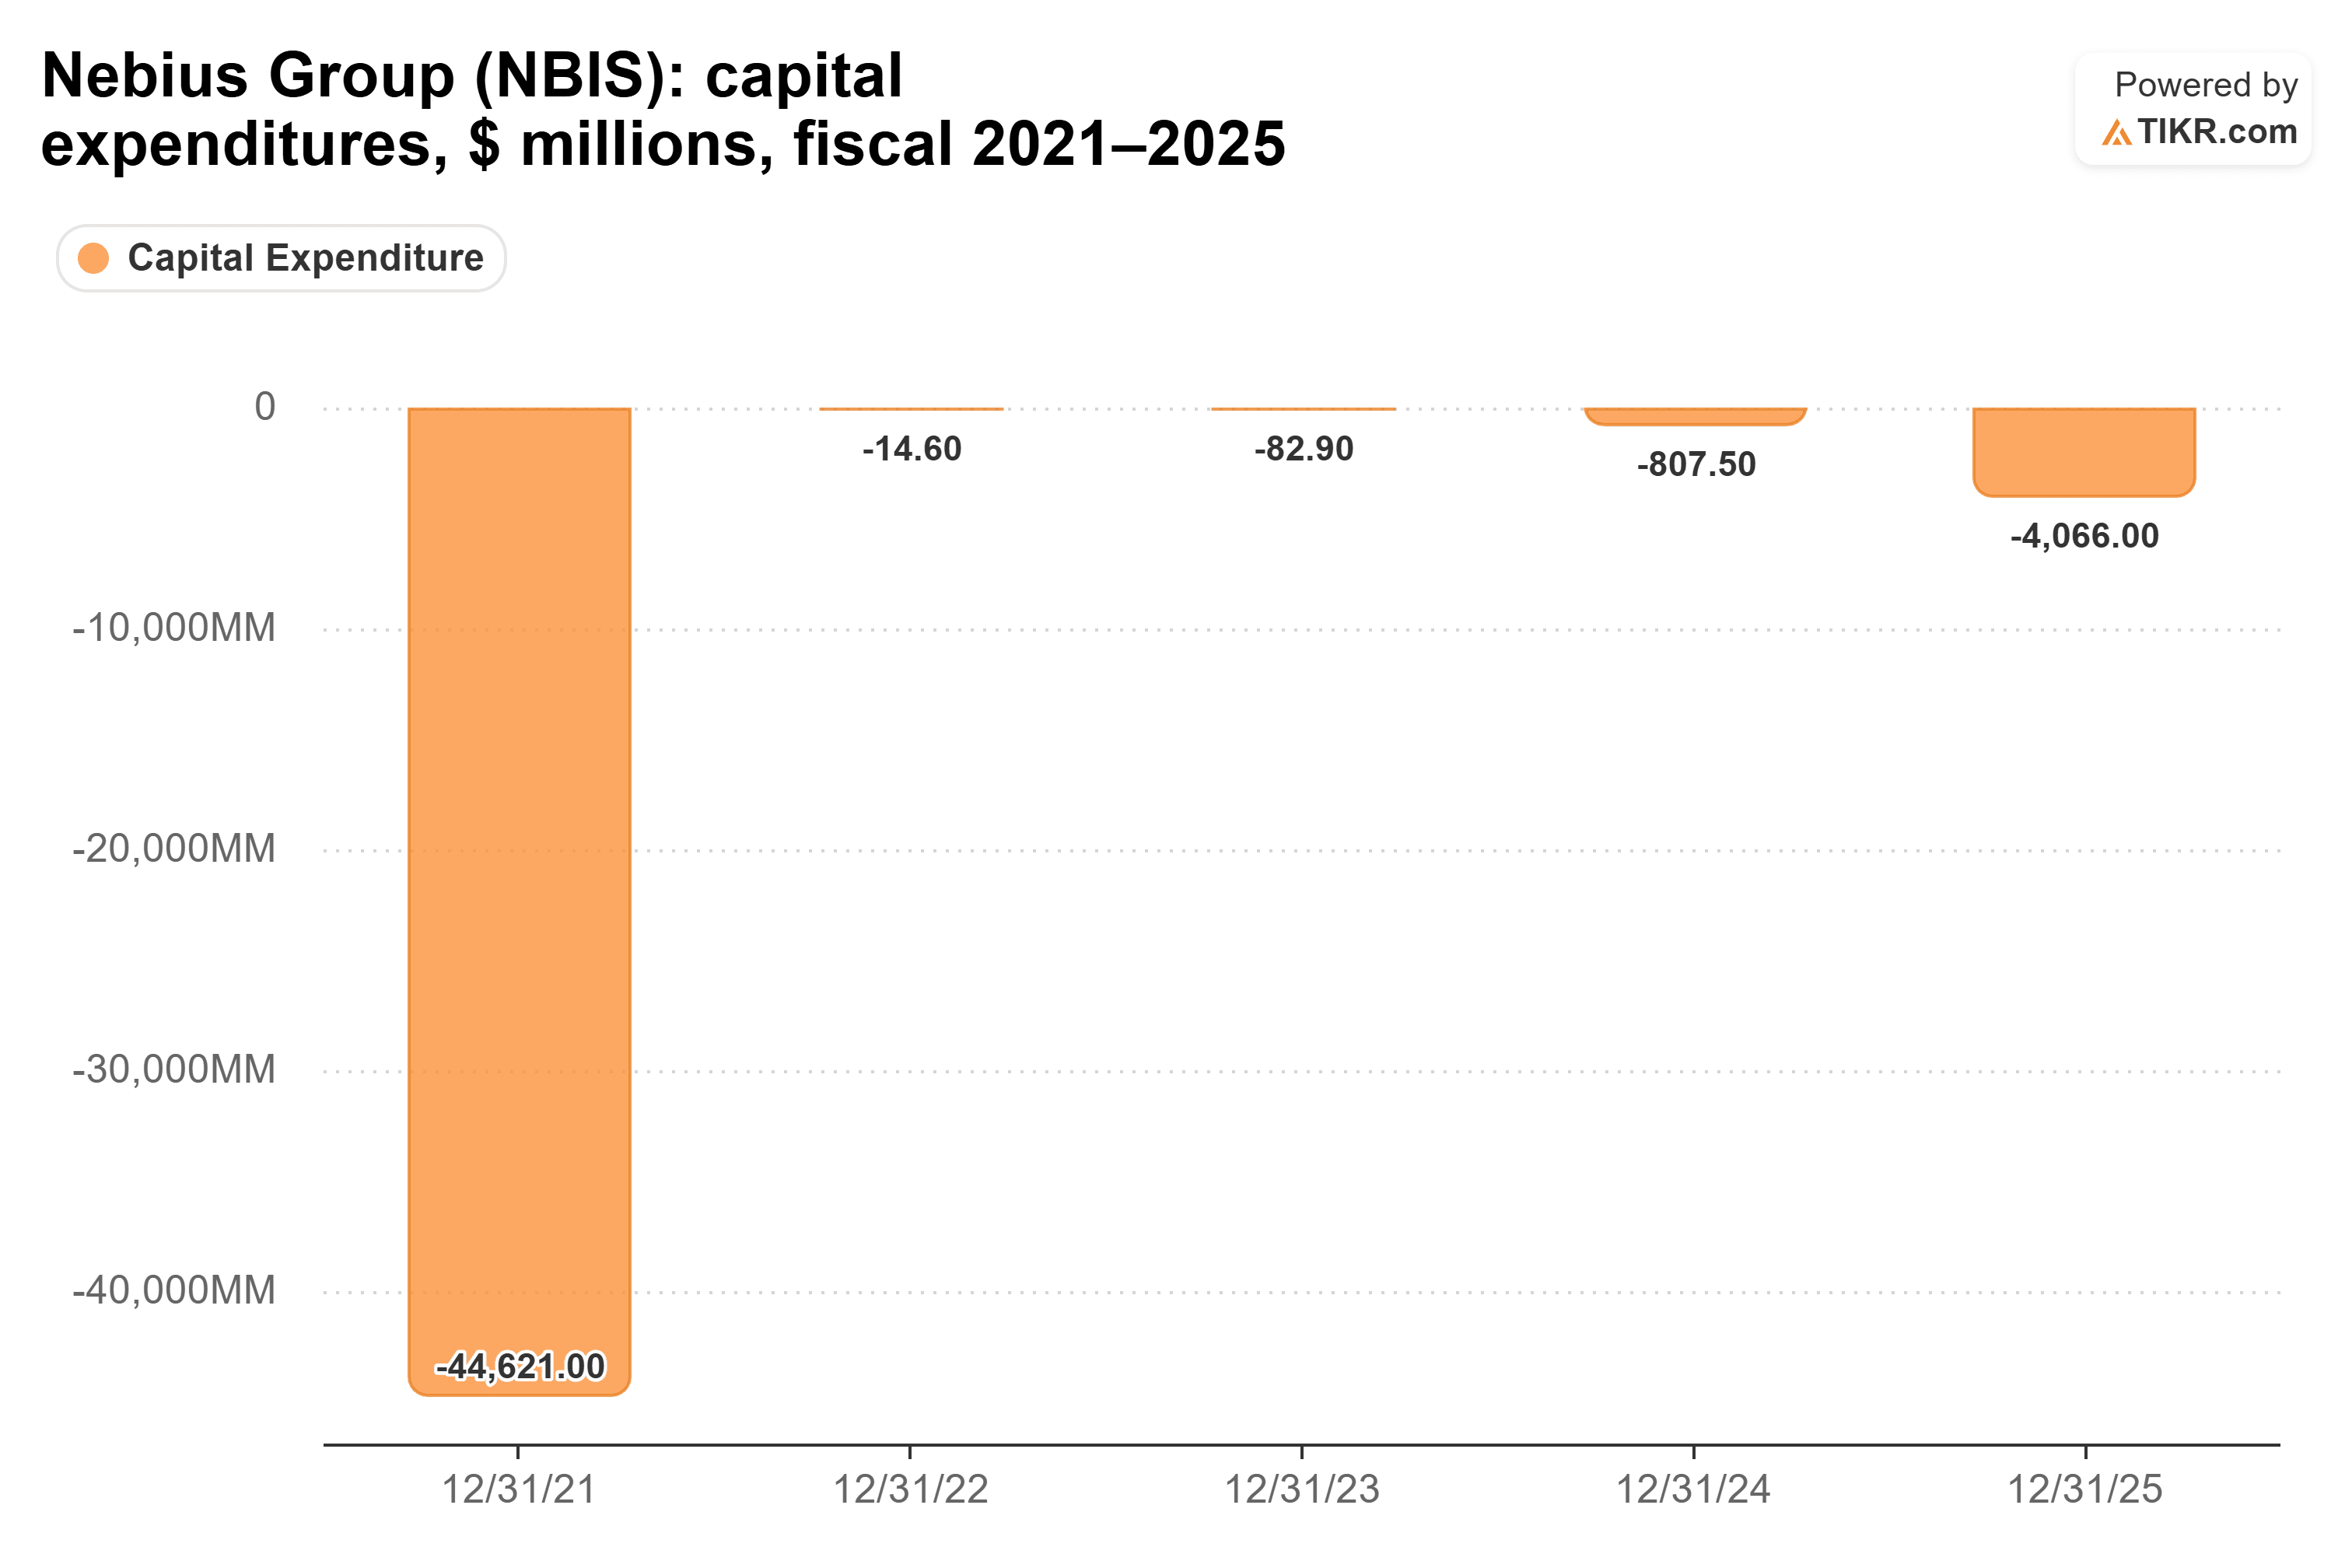
Les analystes prévoient qu'ils atteindront 23,2 milliards de dollars cette année et 29,1 milliards de dollars en 2027, soit plus de sept fois les dépenses de l'année dernière.
Les clients en paient une partie. Nebius prévoit plus de 9 milliards de dollars de paiements anticipés cette année, soit environ 39% des investissements (capex) prévus cette année. Au deuxième trimestre, environ 70% de ses contrats étaient assortis de paiements anticipés couvrant 50% à 60% des investissements (capex) qui y étaient liés.
Le reste provient de la trésorerie disponible, de la trésorerie générée par l'exploitation, de la dette ou de nouvelles actions, et cette dernière option coûte désormais plus cher. Une action vendue au cours de clôture de vendredi rapporte 29% de moins que la moyenne de 223,60 dollars que Nebius a obtenue jusqu'en juin, donc chaque vente donne aux nouveaux acheteurs une plus grande part de l'entreprise.
L'objectif de 310 dollars est-il réaliste ?
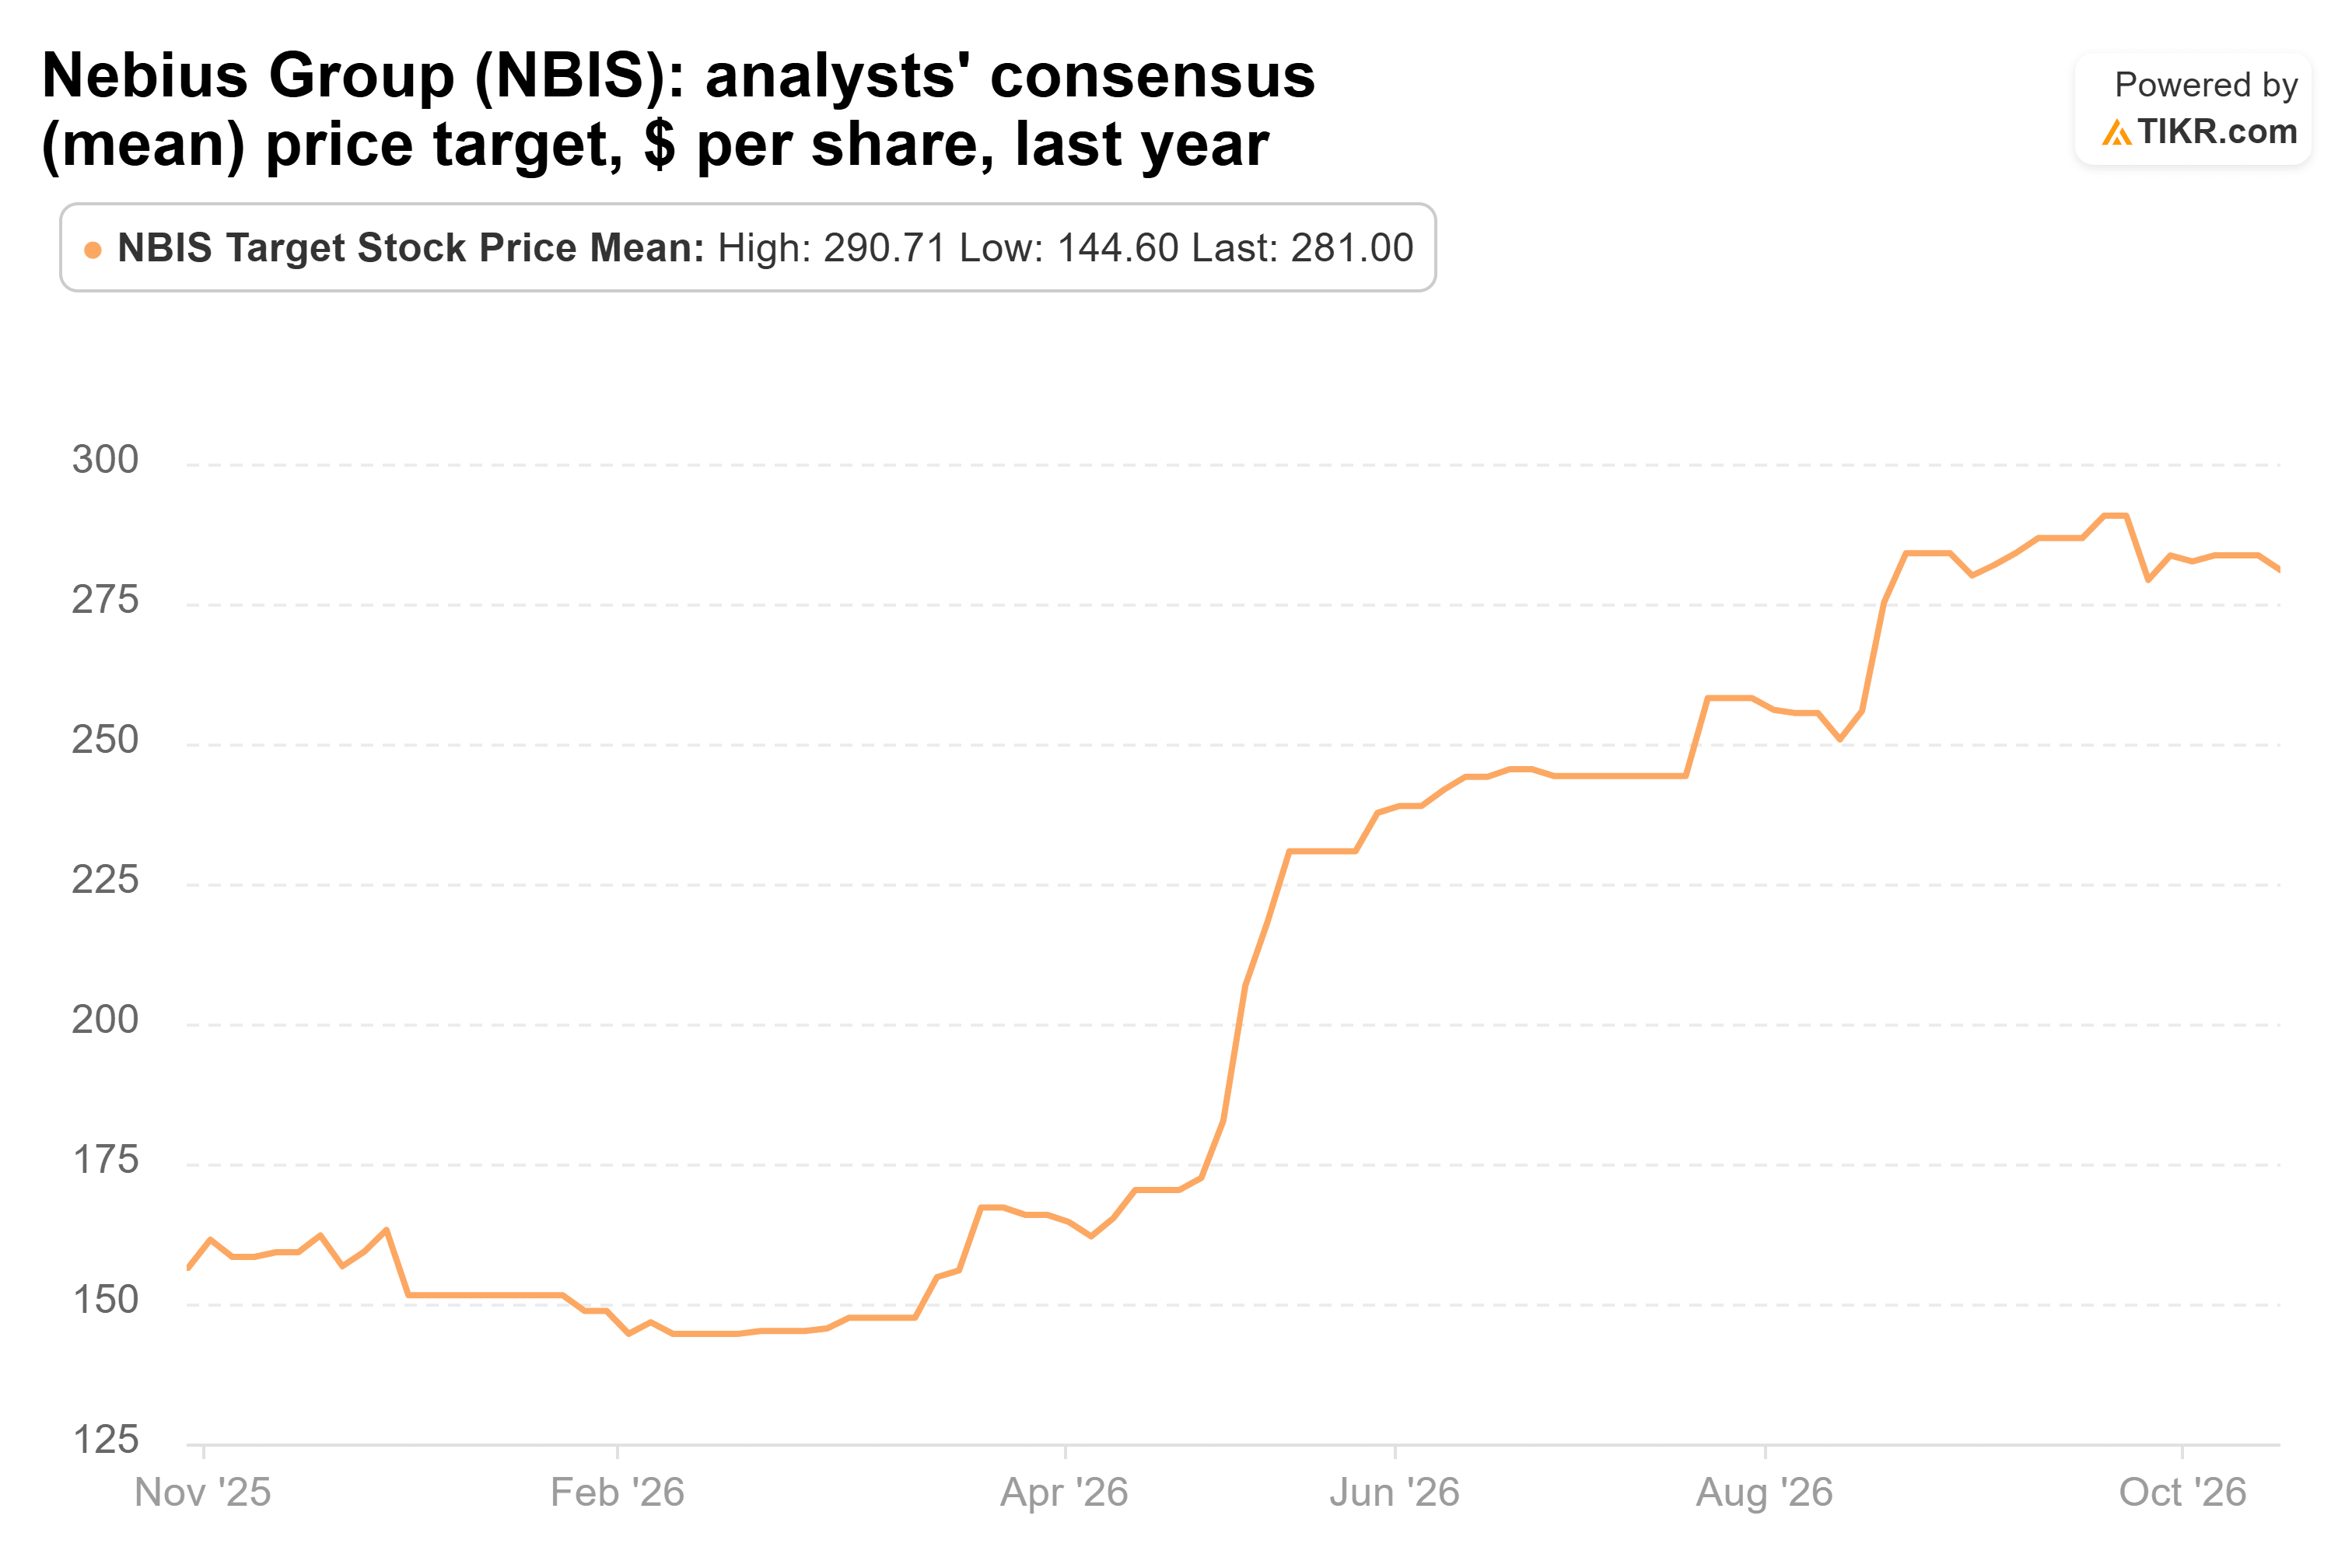
Piper Sandler a abaissé son objectif de 22% à 185 dollars le 21 octobre. La plupart de Wall Street n'a pas suivi : l'objectif consensuel est passé de 284 dollars fin septembre à 281 dollars le 21 octobre, soit 77% au-dessus de la clôture de vendredi.
Liani prévoit un chiffre d'affaires du troisième trimestre de 906 millions de dollars, soit environ 520% de plus qu'il y a un an et conforme au consensus.
À la clôture de vendredi, Nebius se négociait à 6,1x les ventes futures (son historique sur cinq ans inclut l'ancienne activité de Yandex et la suspension de la cotation, ce qui limite la comparabilité avec l'entreprise actuelle de cloud IA).
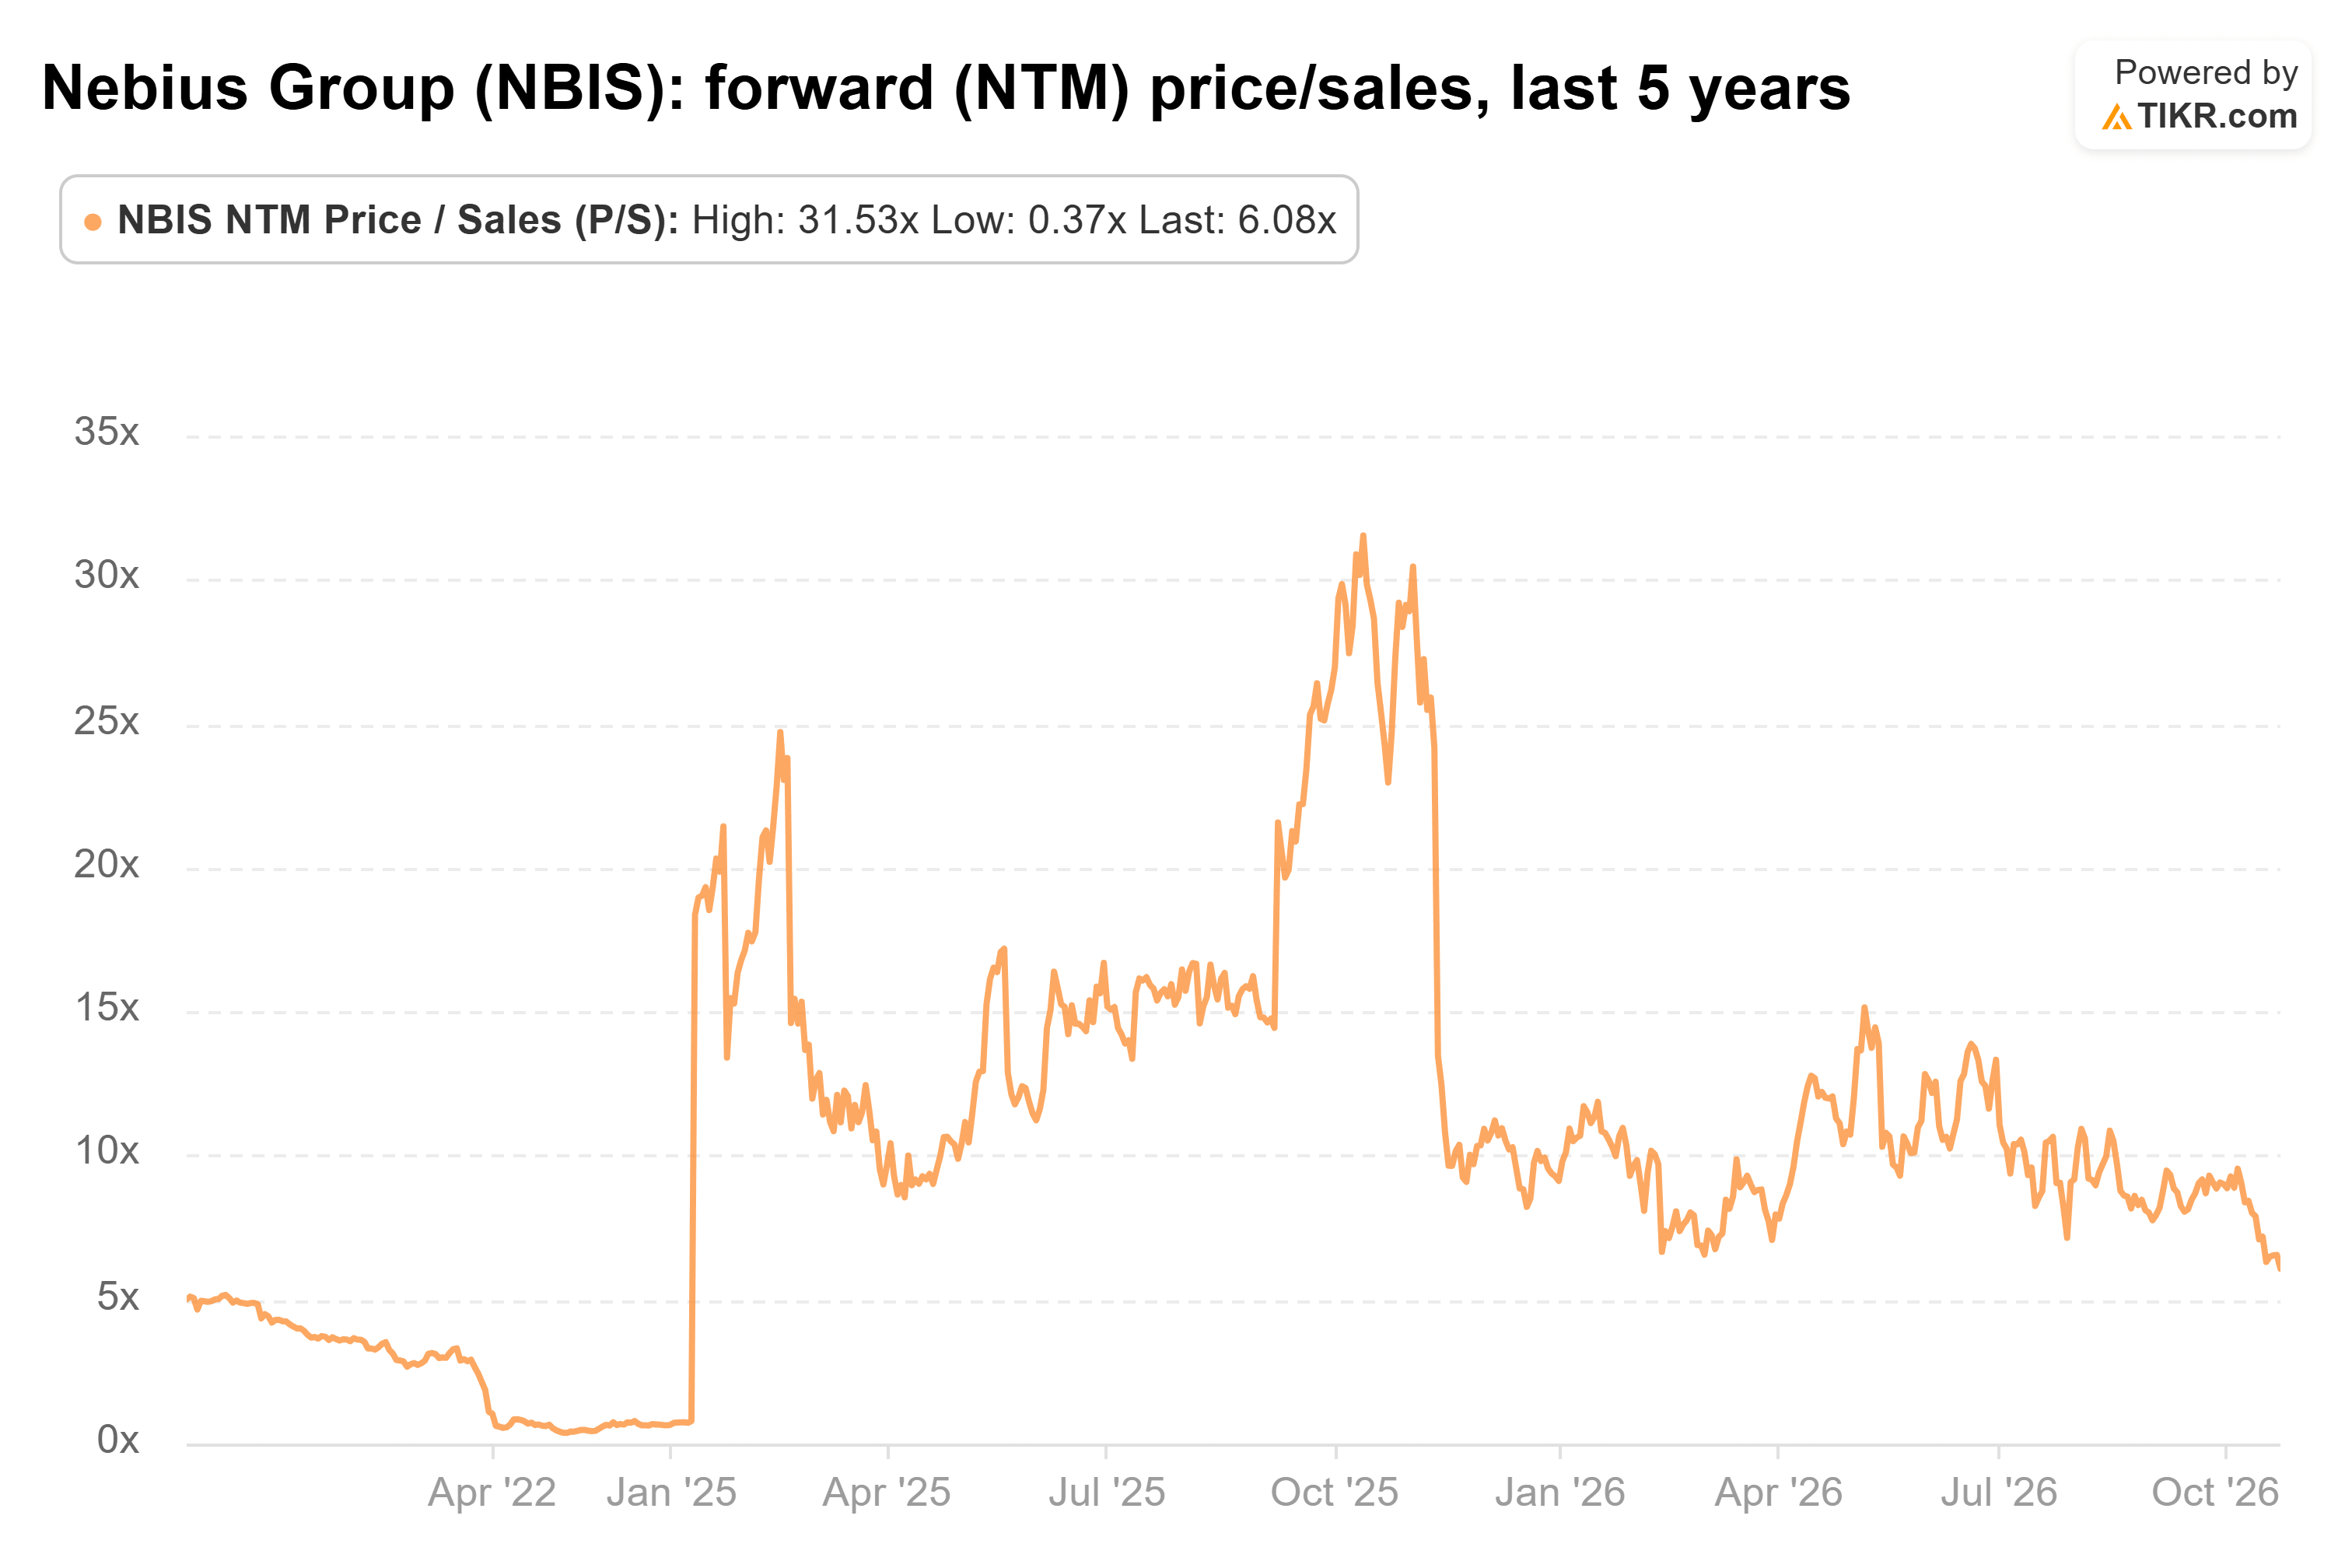
L'objectif de 310 dollars de Bank of America le placerait près de 12x les ventes futures si les estimations de ventes et le nombre d'actions restent inchangés — soit environ le double du multiple de vendredi.
Ce que le rapport de novembre de Nebius doit montrer
À 6,1x les ventes futures, Nebius semble un achat pour les investisseurs capables de supporter les fluctuations. L'entreprise a généré 582 millions de dollars de chiffre d'affaires au deuxième trimestre avec une marge EBITDA ajustée de 41%, et même après la réduction de Piper, l'objectif moyen de Wall Street se situe 77% au-dessus du cours. La dilution est le prix d'entrée.
Nebius publiera ses résultats du troisième trimestre en novembre, par rapport à ses prévisions de chiffre d'affaires 2026 de 3 à 3,4 milliards de dollars. Le chiffre à surveiller est la part que les clients de 2027 paient d'avance. S'ils continuent de payer à l'avance, Nebius a besoin de moins de nouvelles actions. Sinon, elle aura besoin de plus d'argent extérieur la même année où le prêt Citi arrive à échéance et où environ 29 milliards de dollars d'investissements (capex) sont prévus.
Alors, quelle est la valeur réelle de l'action Nebius ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Nebius pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne sont des recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !