Points clés
- L'action Intel a perdu 15% sur le dernier mois (clôture de lundi incluse), effaçant un bond de 12% du 21 septembre et plus encore alors que les valeurs de puces IA se vendaient.
- TSMC est apparue deux fois dans les plans de fonderie d'Intel ce mois-ci : dans les discussions sur le Terafab d'Elon Musk et comme solution de secours pour l'emballage avancé d'Intel.
- Intel se négocie à environ 52x les bénéfices anticipés, proche de sa moyenne sur cinq ans, et l'objectif de 155$ de KeyBanc correspond à environ 50x l'estimation de bénéfices des analystes pour 2028.
- L'objectif consensus de 117$ semble être la barre la plus raisonnable, et les résultats du troisième trimestre après la clôture du 29 octobre constituent le prochain test.
Intel (INTC) a perdu 15,3% sur le dernier mois (clôture de lundi incluse), tandis que le S&P 500 gagnait 0,6%.
John Vinh de KeyBanc ne bronche pas. Il a maintenu sa recommandation Achat et son objectif de cours de 155$ le 15 octobre, soit 68% au-dessus de la clôture de lundi.
D'un bond de 12% à une chute de 15%
Le mois a commencé avec la meilleure journée d'Intel depuis des mois : un bond de 12,1% le 21 septembre, alors que le buzz autour de Meta Platforms (META) et de son application d'agent Muse déclenchait un rallye sur les valeurs de CPU. Le PDG Lip-Bu Tan venait de déclarer qu'Intel ne pouvait satisfaire qu'environ la moitié de la demande en CPU. Cela faisait d'Intel un choix facile pour parier que les agents comme celui de Meta nécessitent bien plus de CPU.
Mais ce pari repose sur les dépenses en IA... et les quatre semaines suivantes ont jeté un doute là-dessus :
- 28 septembre : baisse de 5,7% alors que les rendements montaient et qu'OpenAI suspendait ses principaux modèles
- 8 octobre : baisse de 5,3% alors qu'un [rapport du Financial Times](LINK NEEDED) remettait en question les revenus d'OpenAI (Intel n'avait pas d'actualité)
- La semaine du 12 octobre : baisse d'environ 14%, sur fond de concurrence chinoise, d'inquiétudes de financement, d'inflation élevée et de ralentissement de la croissance chez Anthropic
Arm Holdings (ARM) a également progressé aux côtés d'Intel le 21 septembre, et Arm a chuté encore plus depuis : 17,3% sur la même période d'un mois.
TSMC continue d'apparaître dans les plans d'Intel
L'histoire de la fonderie a également connu un mois difficile. Le 3 octobre, Elon Musk a révélé des discussions avec Taiwan Semiconductor Manufacturing (TSM) concernant Terafab, le projet de puce qu'Intel a rejoint en avril. Tan a déclaré qu'Intel continuerait à y travailler.
Puis, le 15 octobre, le PDG de TSMC C.C. Wei s'est proposé de soutenir les clients qui ne peuvent obtenir suffisamment de capacité d'emballage EMIB-T d'Intel. L'emballage est l'activité de fonderie qu'Intel prévoit de développer en premier. Le directeur financier David Zinsner prévoit que les revenus de l'emballage augmenteront au second semestre 2027 avec une marge brute d'environ 40%, et aucun client n'a encore été nommé. Le fait que TSMC courtise ces acheteurs pourrait exercer une pression sur les prix.
Intel n'a pas non plus indiqué si l'explosion mortelle du 14 octobre dans sa fonderie de Kiryat Gat en Israël a affecté la production.
Le 29 octobre est le vrai test
Intel publie ses résultats du troisième trimestre après la clôture du 29 octobre. Le chiffre d'affaires a dépassé le consensus cinq trimestres d'affilée, et les analystes attendent environ 16,4 milliards de dollars cette fois-ci, contre les 16,8 milliards de dollars du haut de la fourchette des prévisions.
Les analystes s'attendent toujours à ce que le BPA normalisé passe de 0,42$ en 2025 à 1,53$ cette année et 3,09$ en 2028.
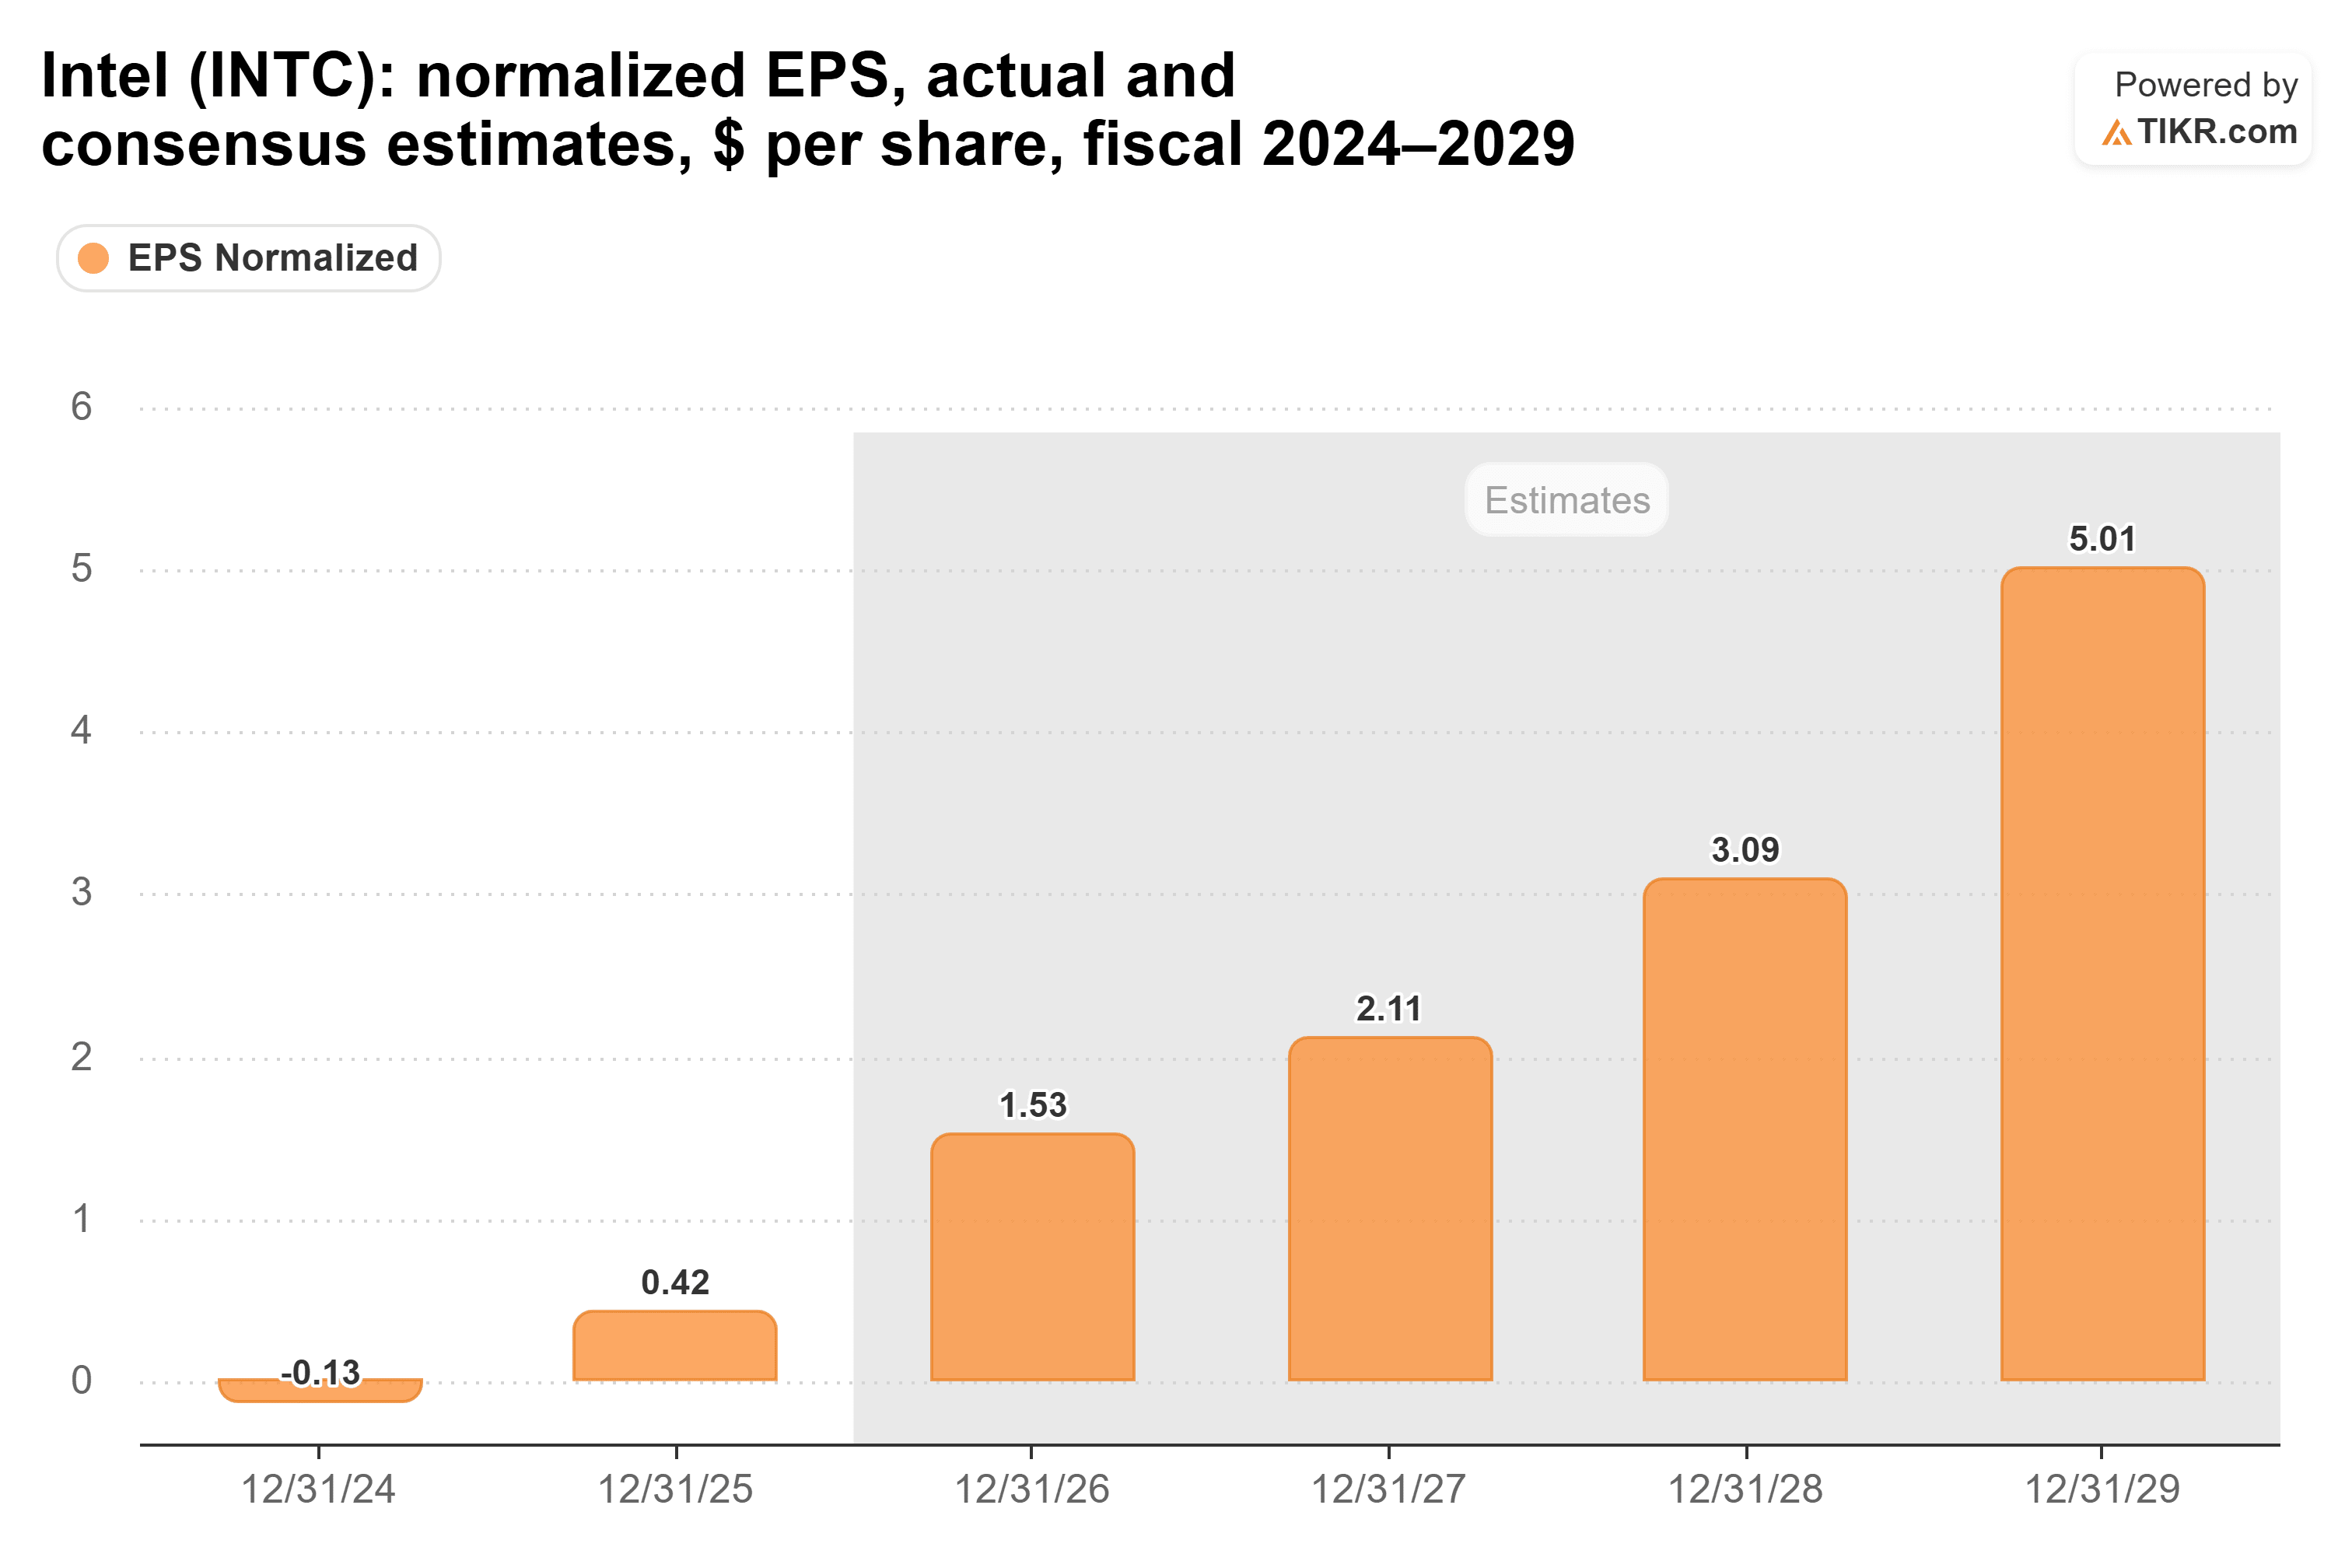
Aucune des baisses de ce mois-ci n'a été accompagnée d'une révision à la baisse des prévisions, donc je ne vois aucune raison pour que ces estimations baissent avant le 29 octobre.
Est-ce que 155$ tient la route ?
La vente est donc venue du multiple. Intel se négociait à 52,4x les bénéfices anticipés vendredi, contre 63x le 8 octobre et proche de sa moyenne sur cinq ans de 49,9x.
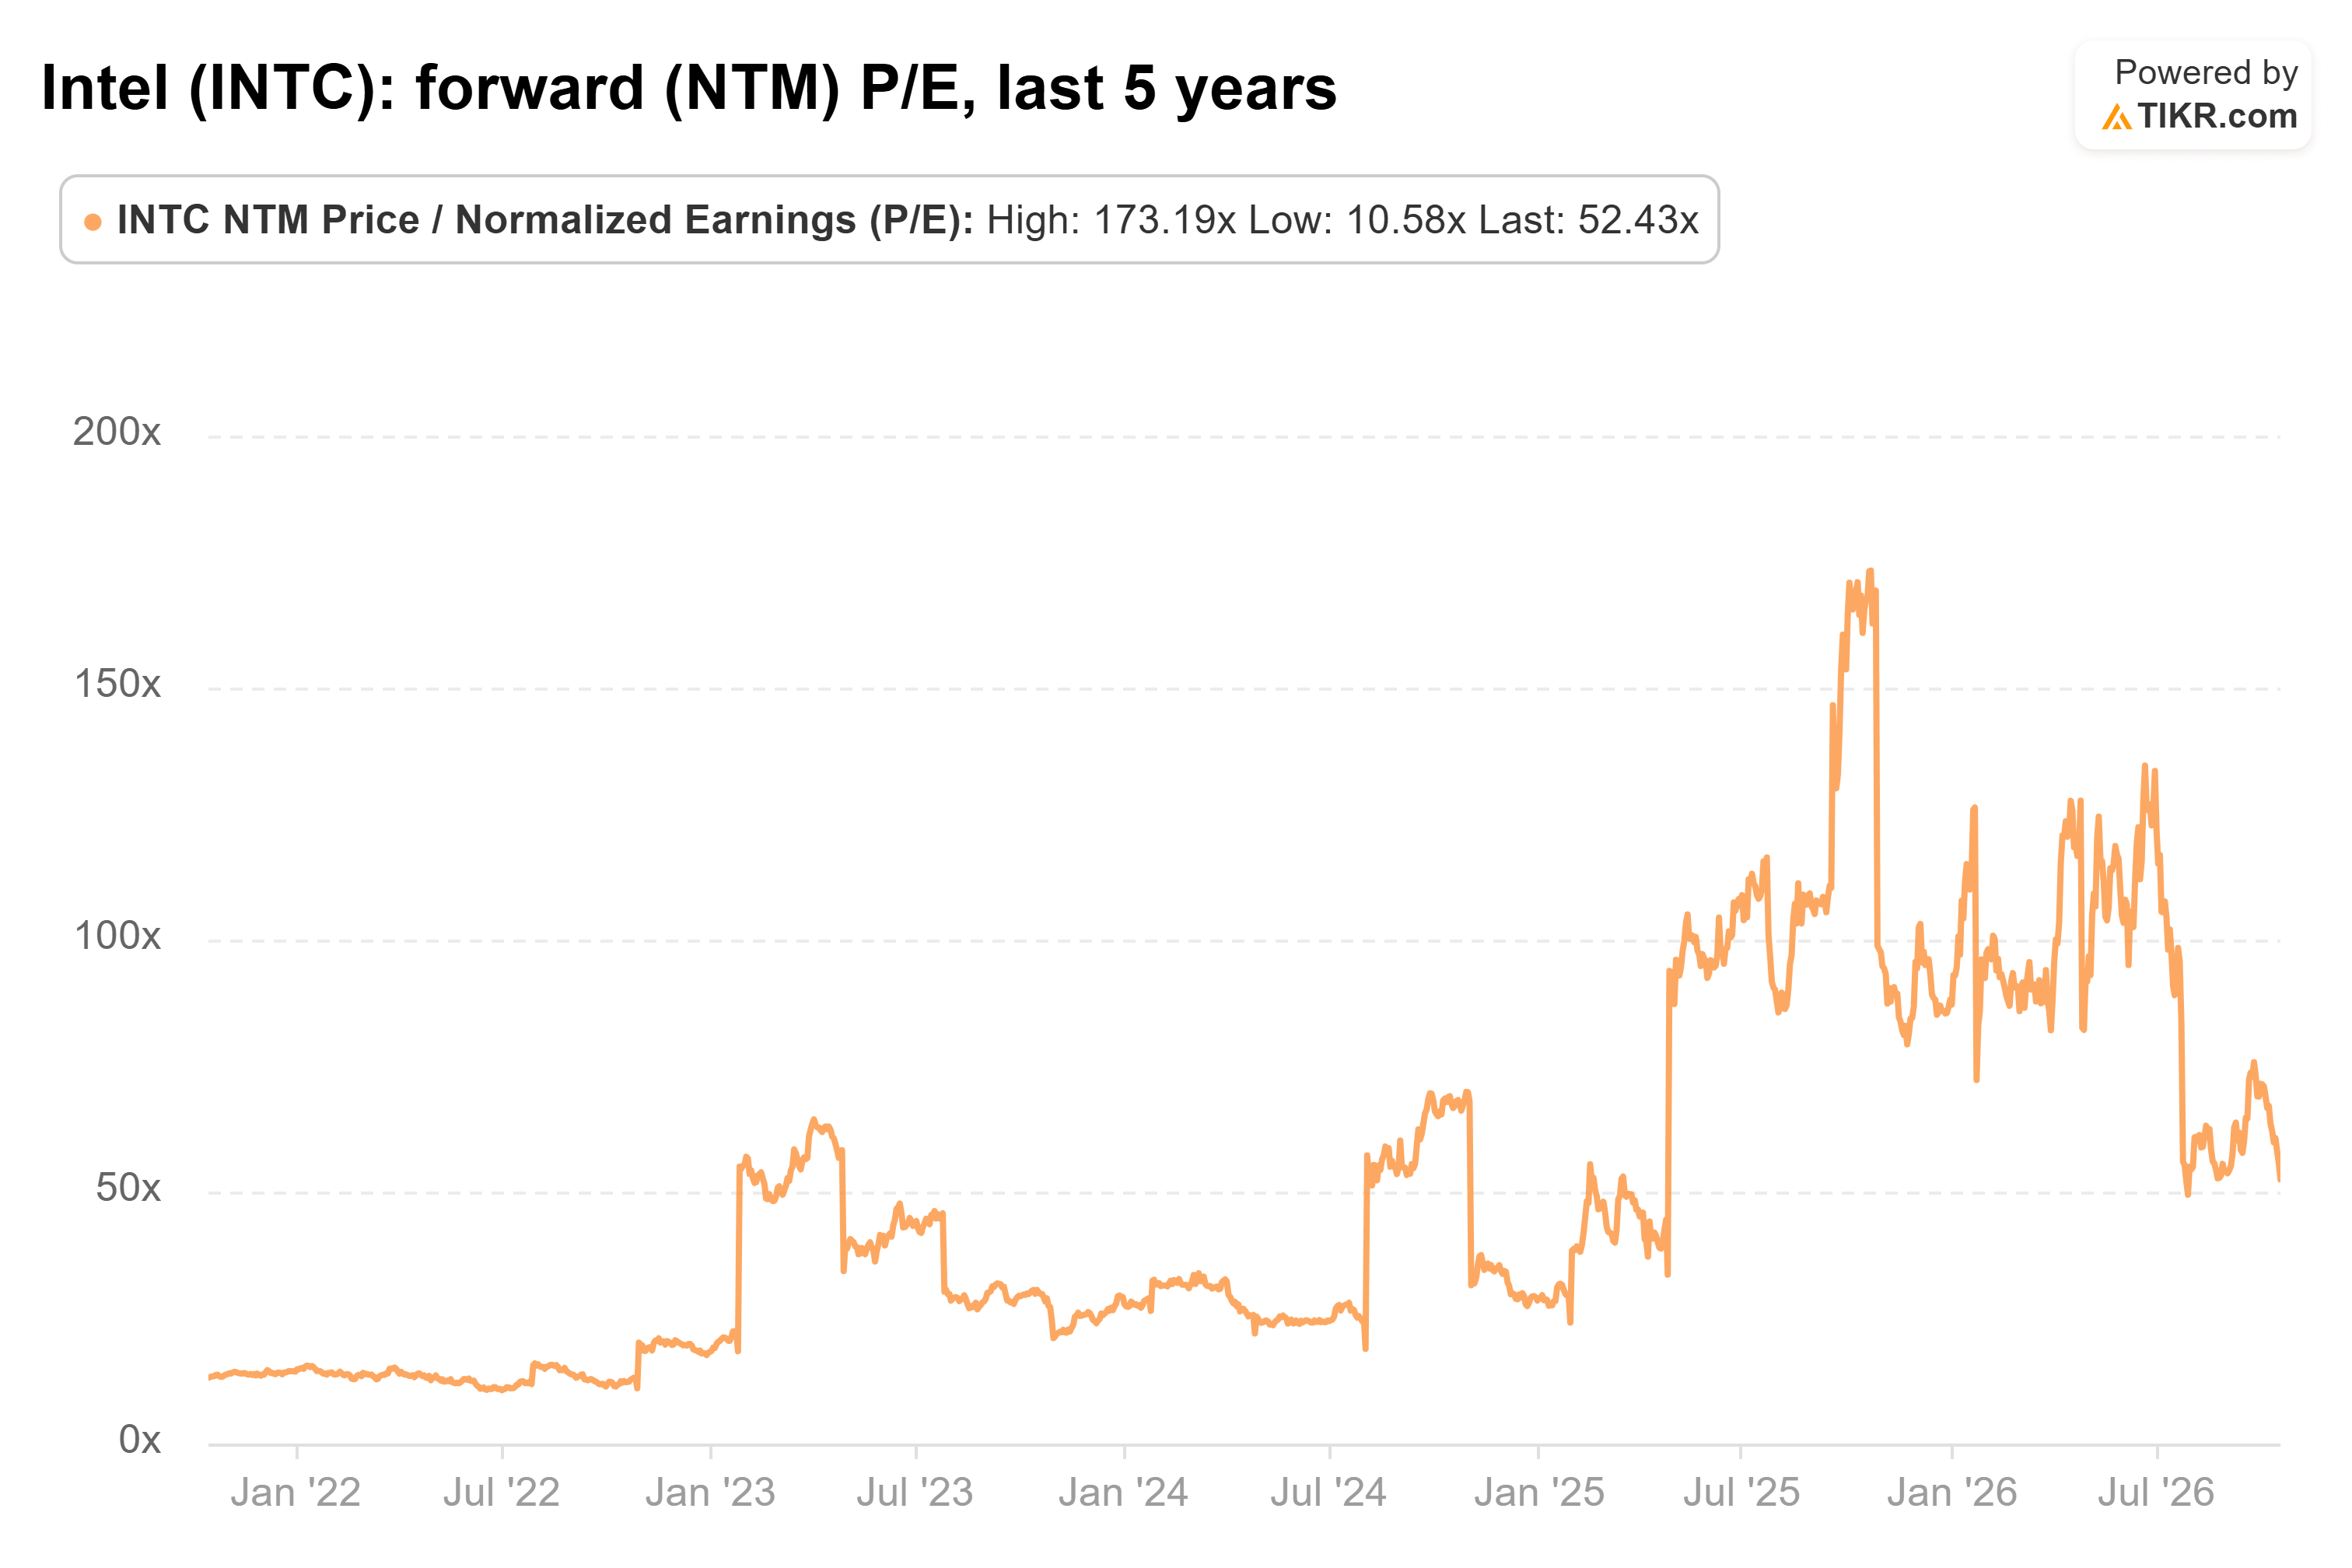
L'objectif de KeyBanc demande plus. Appliquez cette moyenne d'environ 50x aux 3,09$ des analystes pour 2028, et vous obtenez environ 155$. C'est le multiple habituel de l'action sur des bénéfices à deux ans, dans un appel sur 12 mois.
L'objectif consensus est plus mesuré : 117$, soit environ 28% au-dessus de la clôture de lundi, et il a à peine bougé pendant la chute.

Même Harlan Sur de JPMorgan, baissier depuis quatre ans, a rehaussé Intel à Neutre lundi ("Notre confiance grandit"), bien que son objectif de 85$ se situe en dessous du cours de l'action.
Mon avis : pour quiconque croit au redressement de la fonderie, Intel est un meilleur achat qu'il y a un mois, et 117$ semble être une barre raisonnable. Les 155$ de KeyBanc sont plausibles mais tendus : il faut que les clients de l'emballage arrivent comme prévu, avec TSMC qui les concurrence désormais.
Le 29 octobre est le premier contrôle. Une prévision de marge brute pour le quatrième trimestre égale ou supérieure au point médian de 42% du troisième trimestre irait très loin. Il en irait de même pour des investissements en 2027 qui maintiennent le retour à la trésorerie disponible des analystes pour 2028.
Alors, quelle est la valeur réelle de l'action Intel ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que pourrait valoir Intel. Partez des estimations du consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur les actions mentionnées. Merci de votre lecture et bon investissement !