


Principales indicateurs pour l'action GE
- Performance de la semaine dernière : +2.1
- Fourchette sur 52 semaines : $243 à $380
- Prix cible du modèle de valorisation : $447
- Potentiel de hausse implicite : 21% sur les 2,5 prochaines années
Créez votre propre scénario de valorisation pour General Electric sur TIKR (C'est gratuit) >>>
Un T1 au-dessus des attentes, un carnet de commandes de 210 milliards de dollars, et les compagnies aériennes continuent de dépenser pour les moteurs
General Electric (GE) a publié un premier trimestre solide le 21 avril. Le BPA ajusté a bondi de 25% pour atteindre 1,86 $, dépassant l'estimation consensuelle de 1,60 $. Le chiffre d'affaires a augmenté de 25% pour atteindre 12,4 milliards de dollars. La direction a suivi ce résultat en déclarant que la société évoluait vers le haut de sa fourchette de prévisions annuelles. Ce type de ton établit un contexte constructif pour les mois à venir. Pourtant, l'action a cédé une partie de ses gains immédiatement après la publication, car les investisseurs étaient aux prises avec une complication macroéconomique : la hausse des prix du carburant aviation due à la guerre en Iran.

L'histoire des coûts du carburant importe davantage pour les clients de GE que pour GE elle-même. Des coûts de carburant plus élevés compriment les marges des compagnies aériennes, soulevant des questions sur la volonté des transporteurs de continuer à commander et à réviser les moteurs d'avion au rythme actuel. Le PDG Larry Culp a abordé ce point directement lors de la Conférence sur les décisions stratégiques de Bernstein fin mai. Il a déclaré aux investisseurs que les compagnies aériennes continuaient de dépenser pour l'entretien des moteurs malgré le pic des prix du carburant, car l'immobilisation des avions est plus coûteuse que leur maintenance. Ce commentaire a renforcé la durabilité de l'activité de services de GE, qui génère des marges plus élevées que les ventes de nouveaux moteurs et constitue le socle du carnet de commandes de 210 milliards de dollars cité par Culp lors de la même présentation.
Le secteur de la défense a ajouté de nouvelles victoires contractuelles en mai et juin. GE a remporté un contrat de support moteur T700 de trois ans pour la flotte Apache AH-64E du Royaume-Uni et a sécurisé une commande pour équiper les navires de surveillance océanique de classe Explorer de la marine américaine. Ces contrats sont moins importants en termes de dollars que le carnet de commandes de moteurs commerciaux, mais ils signalent une demande gouvernementale constante à un moment où les budgets de la défense augmentent à l'échelle mondiale. Cette semaine a également apporté une confirmation du dividende à 0,47 $ par action pour le trimestre à venir, renforçant le récit de retour de capital de GE parallèlement à son élan opérationnel.
À l'avenir, l'action GE sera surveillée de près pour le rapport sur les résultats du T2 le 16 juillet. Les investisseurs voudront voir si le commentaire "évoluant vers le haut de la fourchette" se traduit par une révision à la hausse effective des prévisions et si la demande de services est restée ferme pendant le pic estival des prix du carburant.
L'action GE est-elle sous-évaluée ?
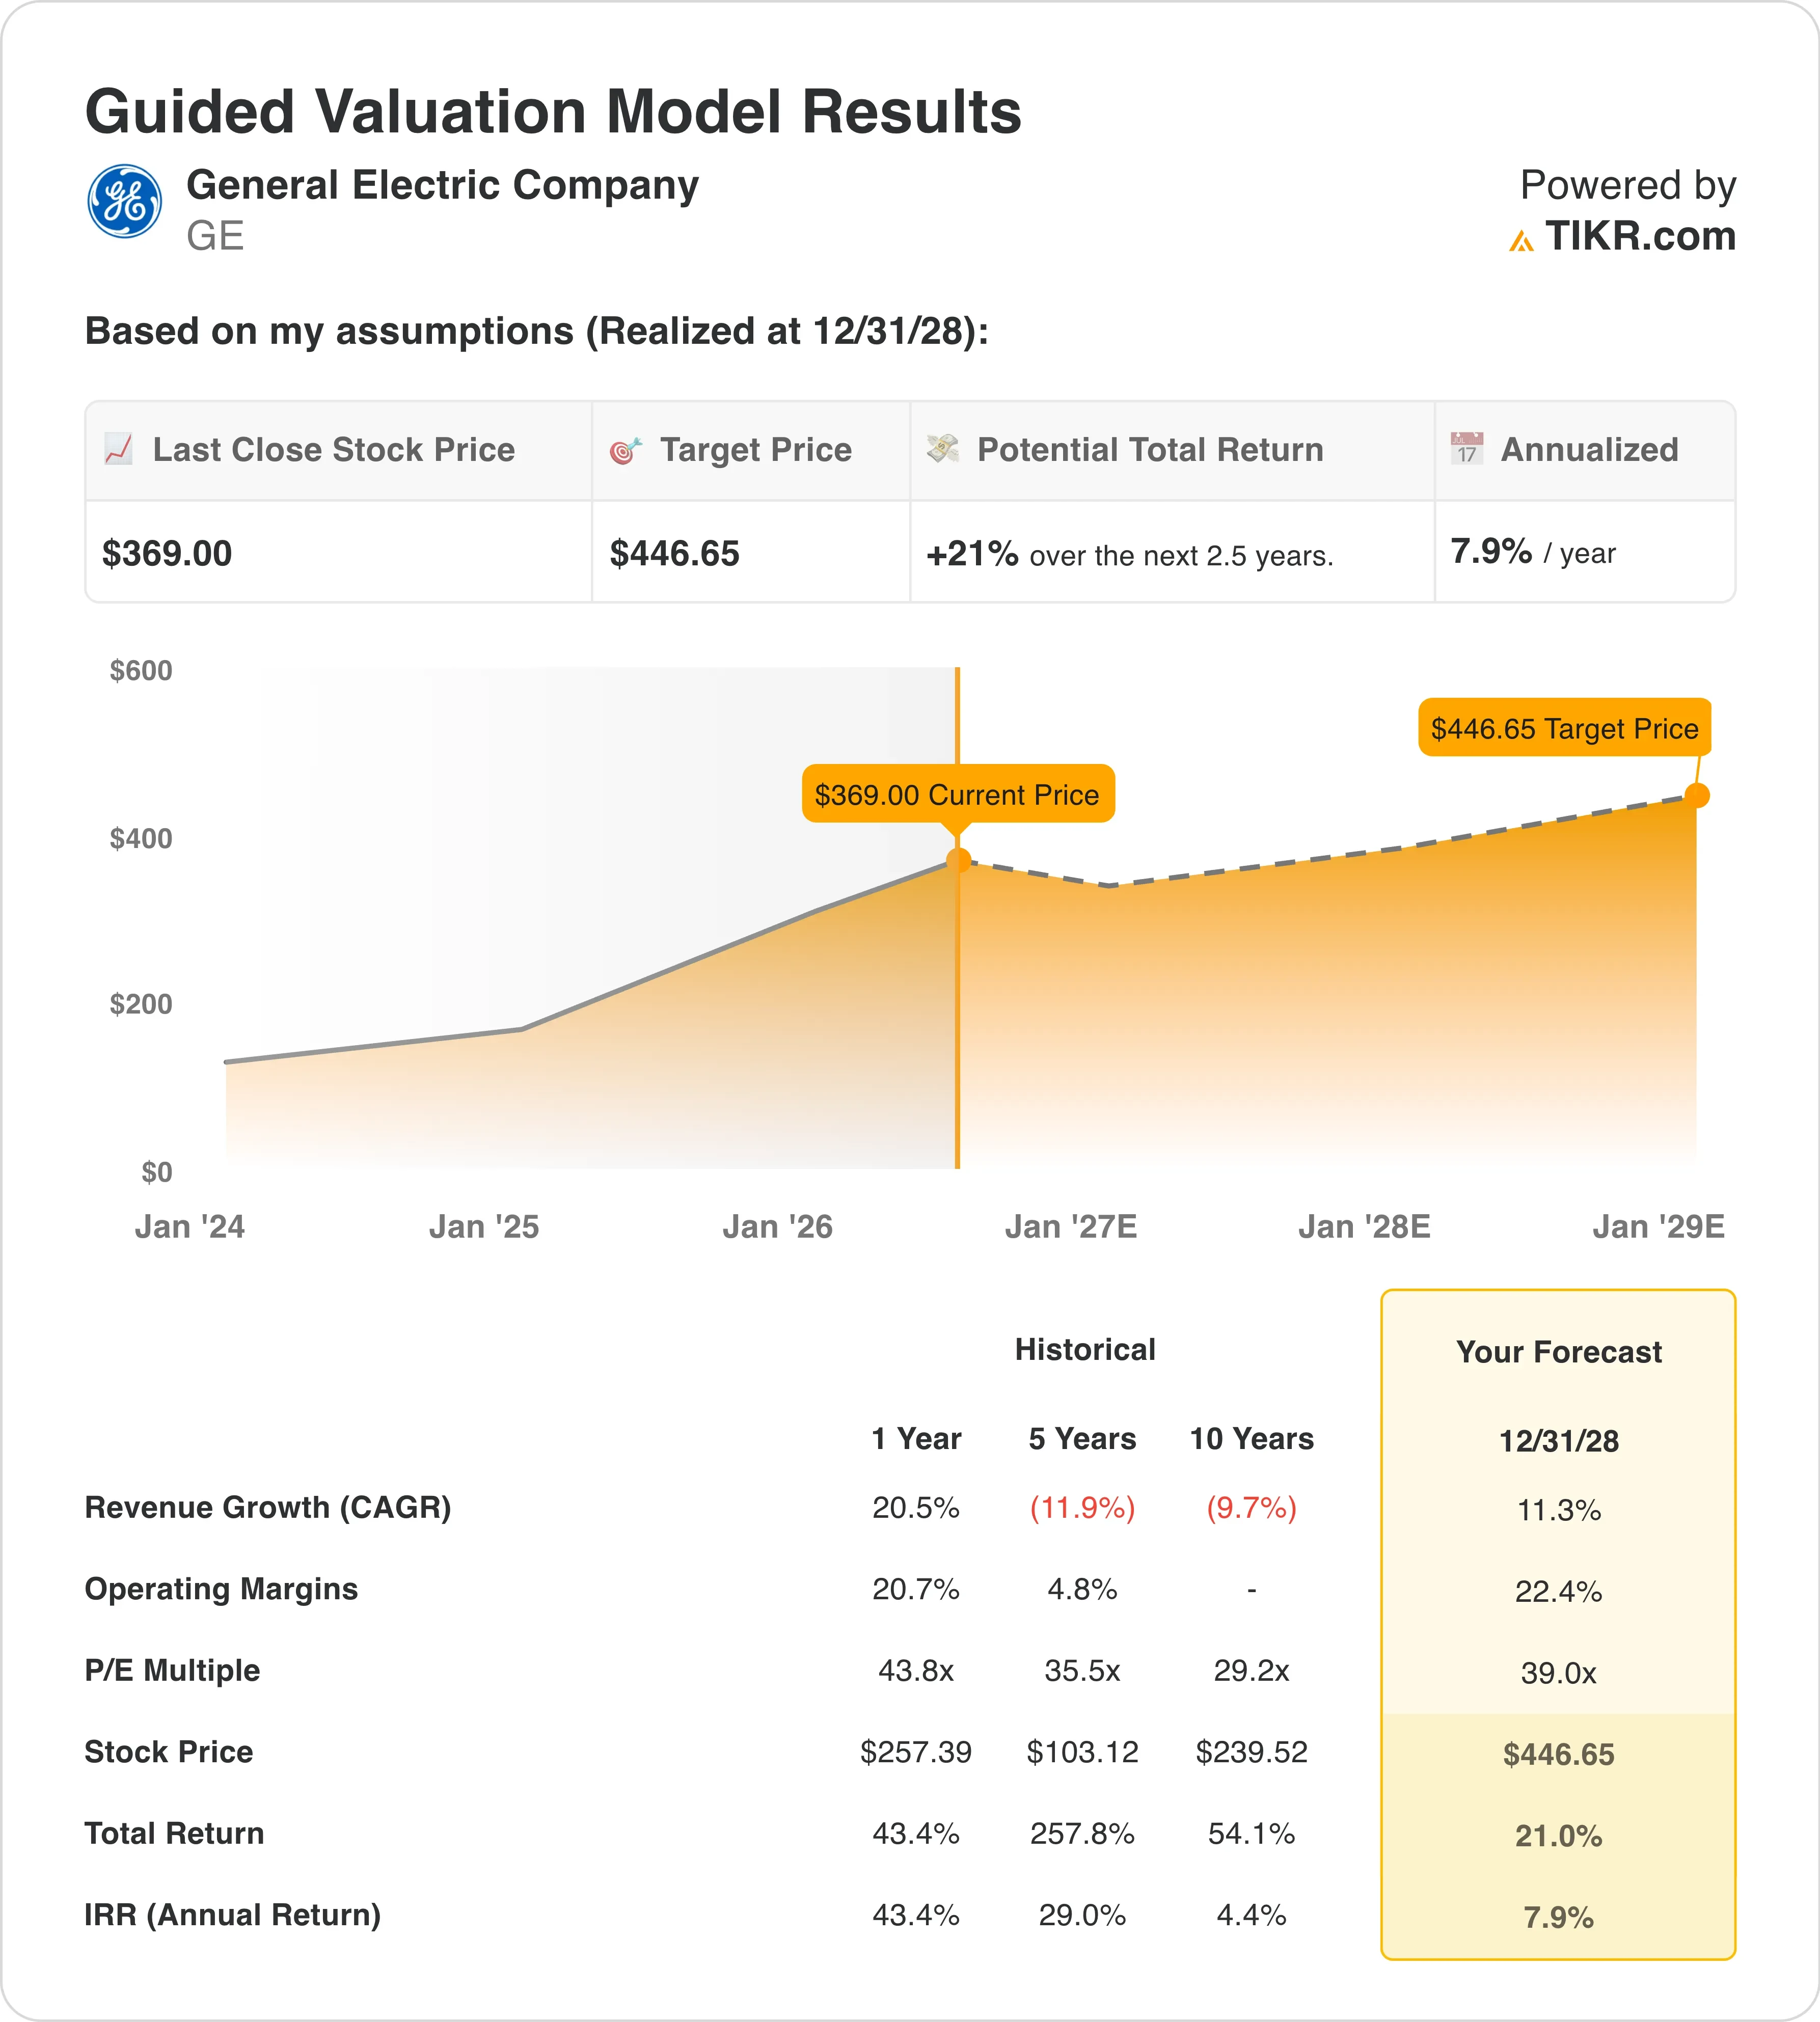
Selon les hypothèses du modèle de valorisation réalisées jusqu'au 31/12/28, l'action est modélisée en utilisant :
- Croissance du chiffre d'affaires (TCAC) : 11,3%
- Marges opérationnelles : 22,4%
- Multiple P/E de sortie : 39,0x
Sur la base de ces données, le modèle estime un prix cible de 447 $, ce qui implique une hausse totale de 21% par rapport au cours actuel de 369 $ et un rendement annualisé de 7,9% sur les 2,5 prochaines années.
Un rendement annualisé de 7,9% se situe en dessous du seuil de 10% qui définit généralement une configuration attractive. Cela ne signifie pas que le récit est cassé. Cela signifie que le marché a déjà intégré une part significative de la reprise des bénéfices de GE après sa scission. Le P/E NTM de 47,6x et le P/E LTM de 45,8x sont élevés par rapport aux pairs industriels. GE se négocie avec une prime car les investisseurs paient pour la trajectoire des bénéfices, et non pour le niveau actuel des bénéfices.

L'hypothèse de TCAC du chiffre d'affaires de 11,3% est raisonnable compte tenu de la croissance historique du chiffre d'affaires de GE sur un an de 20,5%. Le ralentissement reflète l'effet de base des livraisons antérieures de moteurs et une croissance plus faible du trafic aérien commercial à court terme due au choc sur les prix du carburant. L'objectif de marge opérationnelle de 22,4% se compare à la marge EBIT LTM actuelle de 20,3%, ce qui implique une amélioration continue mais modeste. Le P/E de sortie de 39,0x est agressif selon les normes historiques et suppose que GE maintient sa prime de multiple à mesure que la reprise des bénéfices arrive à maturité.
Cependant, l'objectif de consensus de 351 $ se situe en dessous du cours actuel de l'action, ce qui est une configuration inhabituelle. Cela suggère que les modèles des analystes sell-side n'ont pas pleinement intégré le récit du "haut de la fourchette des prévisions" du T1, ou que les analystes appliquent des hypothèses de marge plus conservatrices que le scénario de base ci-dessus. Quoi qu'il en soit, GE n'est pas manifestement bon marché à 369 $. C'est une entreprise qui capitalise ses bénéfices de manière efficace, mais la marge de sécurité pour les nouveaux acheteurs est mince aux niveaux actuels.
Comment GE se compare à Safran et Pratt & Whitney sur le marché des moteurs
GE n'opère pas seule son activité de moteurs commerciaux. CFM International, sa coentreprise 50-50 avec le français Safran, est le plus grand fabricant mondial de moteurs d'avion commerciaux en termes de livraisons. Safran (SAF) a publié un chiffre d'affaires moteurs d'avion au T1 supérieur aux attentes en avril, confirmant que la demande au niveau de CFM reste robuste même si les marges individuelles des compagnies aériennes se resserrent. La marge opérationnelle de Safran se redresse vers la mi-adolescence, tandis que la marge EBIT LTM mixte de GE est déjà supérieure à 20%, reflétant le mix de services à plus forte marge qui domine le chiffre d'affaires de GE après la scission de l'entité énergie GE Vernova.

La division Pratt & Whitney de RTX Corporation (RTX) est le concurrent le plus direct pour les nouveaux contrats de moteurs commerciaux, en particulier sur les avions à fuselage étroit. Pratt gère actuellement des problèmes de durabilité des moteurs GTF qui ont immobilisé des centaines d'avions Airbus A320neo. GTF signifie "geared turbofan" (turbofan à engrenages), une conception de moteur qui utilise une boîte de vitesses pour permettre à la soufflante et à la turbine basse pression de tourner à des vitesses différentes afin d'améliorer l'efficacité énergétique. La flotte immobilisée nécessite une maintenance accélérée, générant des revenus de services même si les nouvelles livraisons sont contraintes.
Le moteur LEAP de GE, livré via CFM, ne présente pas le même problème de disque en poudre métallique qui pèse sur Pratt. Cette distinction concurrentielle est l'une des raisons pour lesquelles le carnet de commandes de services de GE a augmenté plus rapidement ces derniers trimestres. Les dirigeants de compagnies aériennes lors du sommet de l'IATA en juin ont pointé du doigt les retards de moteurs comme un problème pressant à l'échelle de l'industrie, et Pratt est plus directement dans la ligne de mire de ces critiques que GE. Le contraste concurrentiel aide à expliquer pourquoi GE affiche aujourd'hui le profil de marge le plus élevé.
Découvrez ce qui maintient le scénario de hausse de GE en vie après une progression de 47% >>>
Quels sont les moteurs de l'action GE à l'avenir ?
Le rapport sur les résultats du T2 le 16 juillet est le prochain catalyseur majeur. Les investisseurs voudront voir si la direction convertit le langage du "haut de la fourchette des prévisions" en une révision à la hausse effective des prévisions pour l'année complète. Le consensus sur le chiffre d'affaires pour l'exercice 2026 implique une croissance d'environ 10% à 12%, cohérente avec l'hypothèse de TCAC de 11,3% du modèle. Toute surperformance dans les revenus de services, qui génèrent les marges les plus élevées de GE, serait le moteur positif le plus direct pour l'action.
L'opportunité chinoise est un joker émergent. GE voit un potentiel pour davantage d'accords en Chine suite à la rencontre Trump-Xi en mai, et l'annonce de Boeing concernant 200 avions commandés par des transporteurs chinois constitue un signal de demande en aval pour les moteurs. GE équipe le 737 MAX de Boeing via CFM, donc toute augmentation des livraisons de 737 en Chine se traduit directement par un volume de moteurs LEAP. L'incertitude sur les licences d'exportation reste un risque sur ce front, mais les signaux diplomatiques de mai étaient plus constructifs que l'environnement précédent.
Le programme de moteur hybride-électrique ajoute une option de long terme pour les investisseurs qui pensent au-delà du cycle actuel. GE a terminé un essai au sol d'un système de moteur électrique hybride de classe mégawatt dans le cadre du programme EPFD de la NASA en juin. Ce n'est pas un moteur de revenus à court terme, mais cela positionne GE comme un participant crédible au développement de la propulsion de nouvelle génération. Cela compte pour les relations contractuelles à long terme avec les clients commerciaux et de défense planifiant des transitions de flotte pour les années 2030.
Les facteurs favorables liés aux budgets de la défense fournissent un amortisseur durable à toute faiblesse de l'aviation commerciale. Le budget de la défense de 1 500 milliards de dollars proposé par le Pentagone comprend des postes majeurs pour les programmes d'avions et de moteurs que GE soutient.
Les moteurs F404, F414 et GE9X de GE équipent de multiples plateformes militaires américaines et alliées. Combinés à la commande de navires de surveillance de la marine et au contrat Apache britannique, les revenus de défense de GE offrent une isolation significative face à tout ralentissement commercial à court terme induit par la hausse des coûts du carburant. Le dividende trimestriel de 0,47 $ et un taux de distribution de 17,7% laissent également une marge de manœuvre ample pour des retours de capitaux continus à mesure que les bénéfices augmenteront au cours des prochaines années.
Devriez-vous investir dans General Electric ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre exactement à cette question.
Consultez GE, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les objectifs de prix sont orientés à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre GE aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit n'est requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez l'action GE sur TIKR Gratuit→
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour que vous puissiez suivre l'argent intelligent.
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres... plus vous découvrirez d'opportunités. Recherchez 100K+ actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !






