

Points clés
- L'action CoreWeave a chuté d'environ 57% sur l'année écoulée, clôturant à 61,12 $ le 19 octobre, tandis que Wells Fargo maintenait son objectif de cours de 160 $.
- Le consensus de Wall Street pour l'objectif de cours reste autour de 141 $, soutenu par des attentes de croissance substantielle des revenus liés aux infrastructures d'IA.
- Les coûts de financement restent une préoccupation majeure, les charges d'intérêts nettes du deuxième trimestre ayant atteint 640 millions de $ et la direction prévoyant des coûts plus élevés au troisième trimestre.
- L'objectif de 160 $ de Wells Fargo semble possible dans un scénario optimiste, mais nécessiterait une reprise substantielle de la valorisation malgré les pertes continues de CoreWeave.
CoreWeave (NASDAQ: CRWV) a perdu environ 57% de sa valeur depuis le 16 octobre 2025, date à laquelle l'action clôturait à 141,74 $. Le titre a terminé le 19 octobre 2026 à 61,12 $, soulignant le net recul alors que les investisseurs réévaluaient les coûts de financement des infrastructures d'IA de l'entreprise.
Malgré cette baisse, l'analyste de Wells Fargo Michael Turrin a maintenu son objectif de cours de 160 $, suggérant une hausse potentielle d'environ 162% par rapport au cours de clôture du 19 octobre.
La question centrale est de savoir si la demande en forte croissance pour le calcul d'IA peut générer suffisamment de flux de trésorerie pour justifier les obligations de dette croissantes de l'entreprise et une valorisation boursière bien plus élevée.
Pourquoi l'action CoreWeave a-t-elle autant chuté ?
Le récent recul de CoreWeave reflète des inquiétudes grandissantes concernant le coût du financement de son activité d'infrastructures d'IA, très gourmande en capital.
Selon le communiqué des résultats du deuxième trimestre déposé auprès de la SEC, le chiffre d'affaires a augmenté de 112% en glissement annuel pour atteindre 2,575 milliards de $.
Cependant, sa perte nette s'est creusée à 626 millions de $ contre 290 millions de $ un an plus tôt, tandis que les charges d'intérêts nettes ont bondi à 640 millions de $ contre 267 millions de $.
Ce fardeau financier est devenu de plus en plus difficile à ignorer pour les investisseurs.
Lors de sa conférence téléphonique sur les résultats du deuxième trimestre, la direction a projeté des charges d'intérêts de 860 à 940 millions de $ pour le troisième trimestre et des dépenses d'investissement annuelles de 35 à 39 milliards de $.
Les obligations de CoreWeave ont également subi des pressions en octobre, comme l'a rapporté TIKR, reflétant les inquiétudes des investisseurs concernant la hausse des coûts d'emprunt et la viabilité de l'expansion des infrastructures d'IA financée par la dette.
L'action a reculé d'environ 25% au cours de la semaine se terminant le 16 octobre alors que ces préoccupations s'intensifiaient.
Néanmoins, Wall Street reste divisée.
Wells Fargo a maintenu son objectif de 160 $ le 19 octobre, tandis que Goldman Sachs a relevé CoreWeave à l'achat, malgré une réduction de son objectif de cours à 106 $ contre 139 $.
Le mouvement de Goldman met en lumière les forces contradictoires qui affectent CoreWeave : une demande exceptionnellement forte de puissance de calcul parallèlement à des risques de financement significatifs.
Pourquoi Wells Fargo voit-il un tel potentiel de hausse ?
La vision optimiste de Wells Fargo reflète les attentes selon lesquelles CoreWeave peut transformer sa capacité d'infrastructure croissante et ses engagements contractuels avec les clients en revenus futurs substantiels.
Turrin avait précédemment relevé son objectif de 155 $ à 160 $ suite aux résultats d'août de l'entreprise, conservant une vision positive de la demande en calcul d'IA.
Entre-temps, les données TIKR au 16 octobre montraient un objectif de cours moyen des analystes d'environ 141 $, contre environ 142 $ un an plus tôt.
Cela suggère que les attentes globales de cours des analystes sont revenues à peu près au même niveau malgré le net recul de l'action.
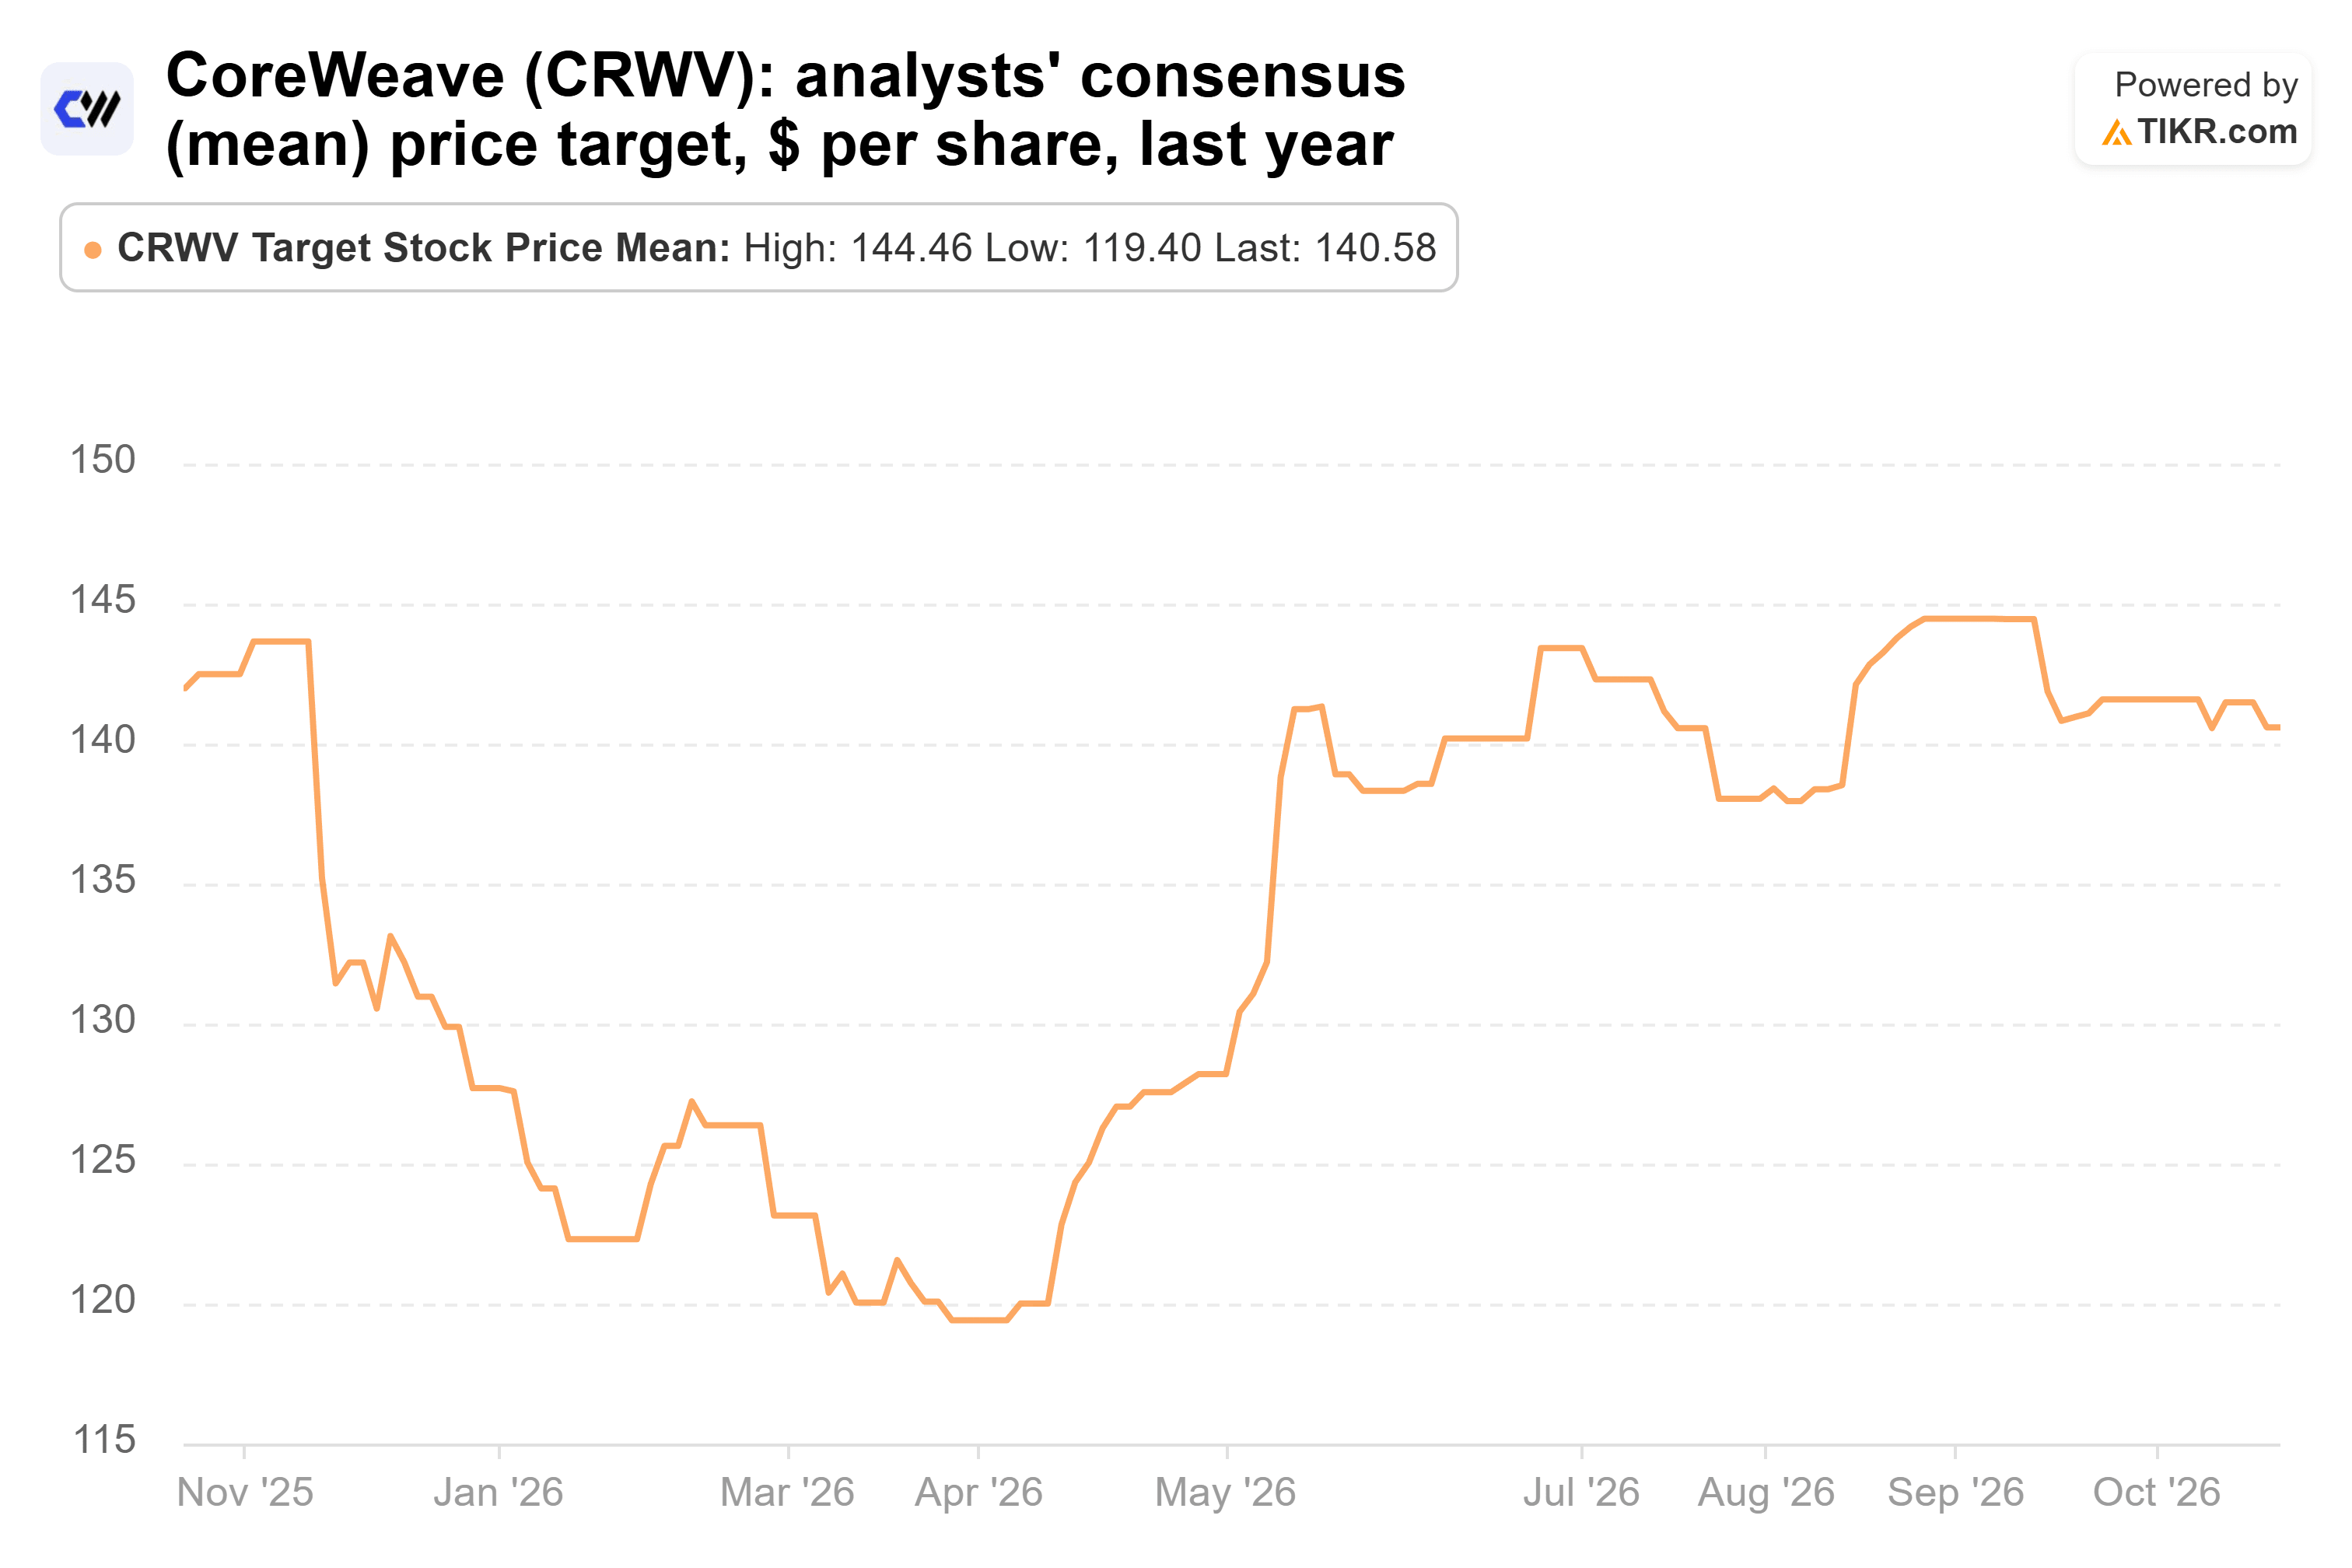
Le graphique illustre comment les attentes collectives de cours des analystes se sont redressées après des baisses antérieures, même si les investisseurs devenaient de plus en plus préoccupés par la structure capitalistique de l'entreprise.
L'optimisme est principalement enraciné dans le potentiel de croissance de CoreWeave.
Selon les estimations de consensus TIKR, le chiffre d'affaires devrait passer d'environ 5,1 milliards de $ pour l'exercice 2025 à 12,9 milliards de $ en 2026 et près de 43 milliards de $ d'ici 2028.
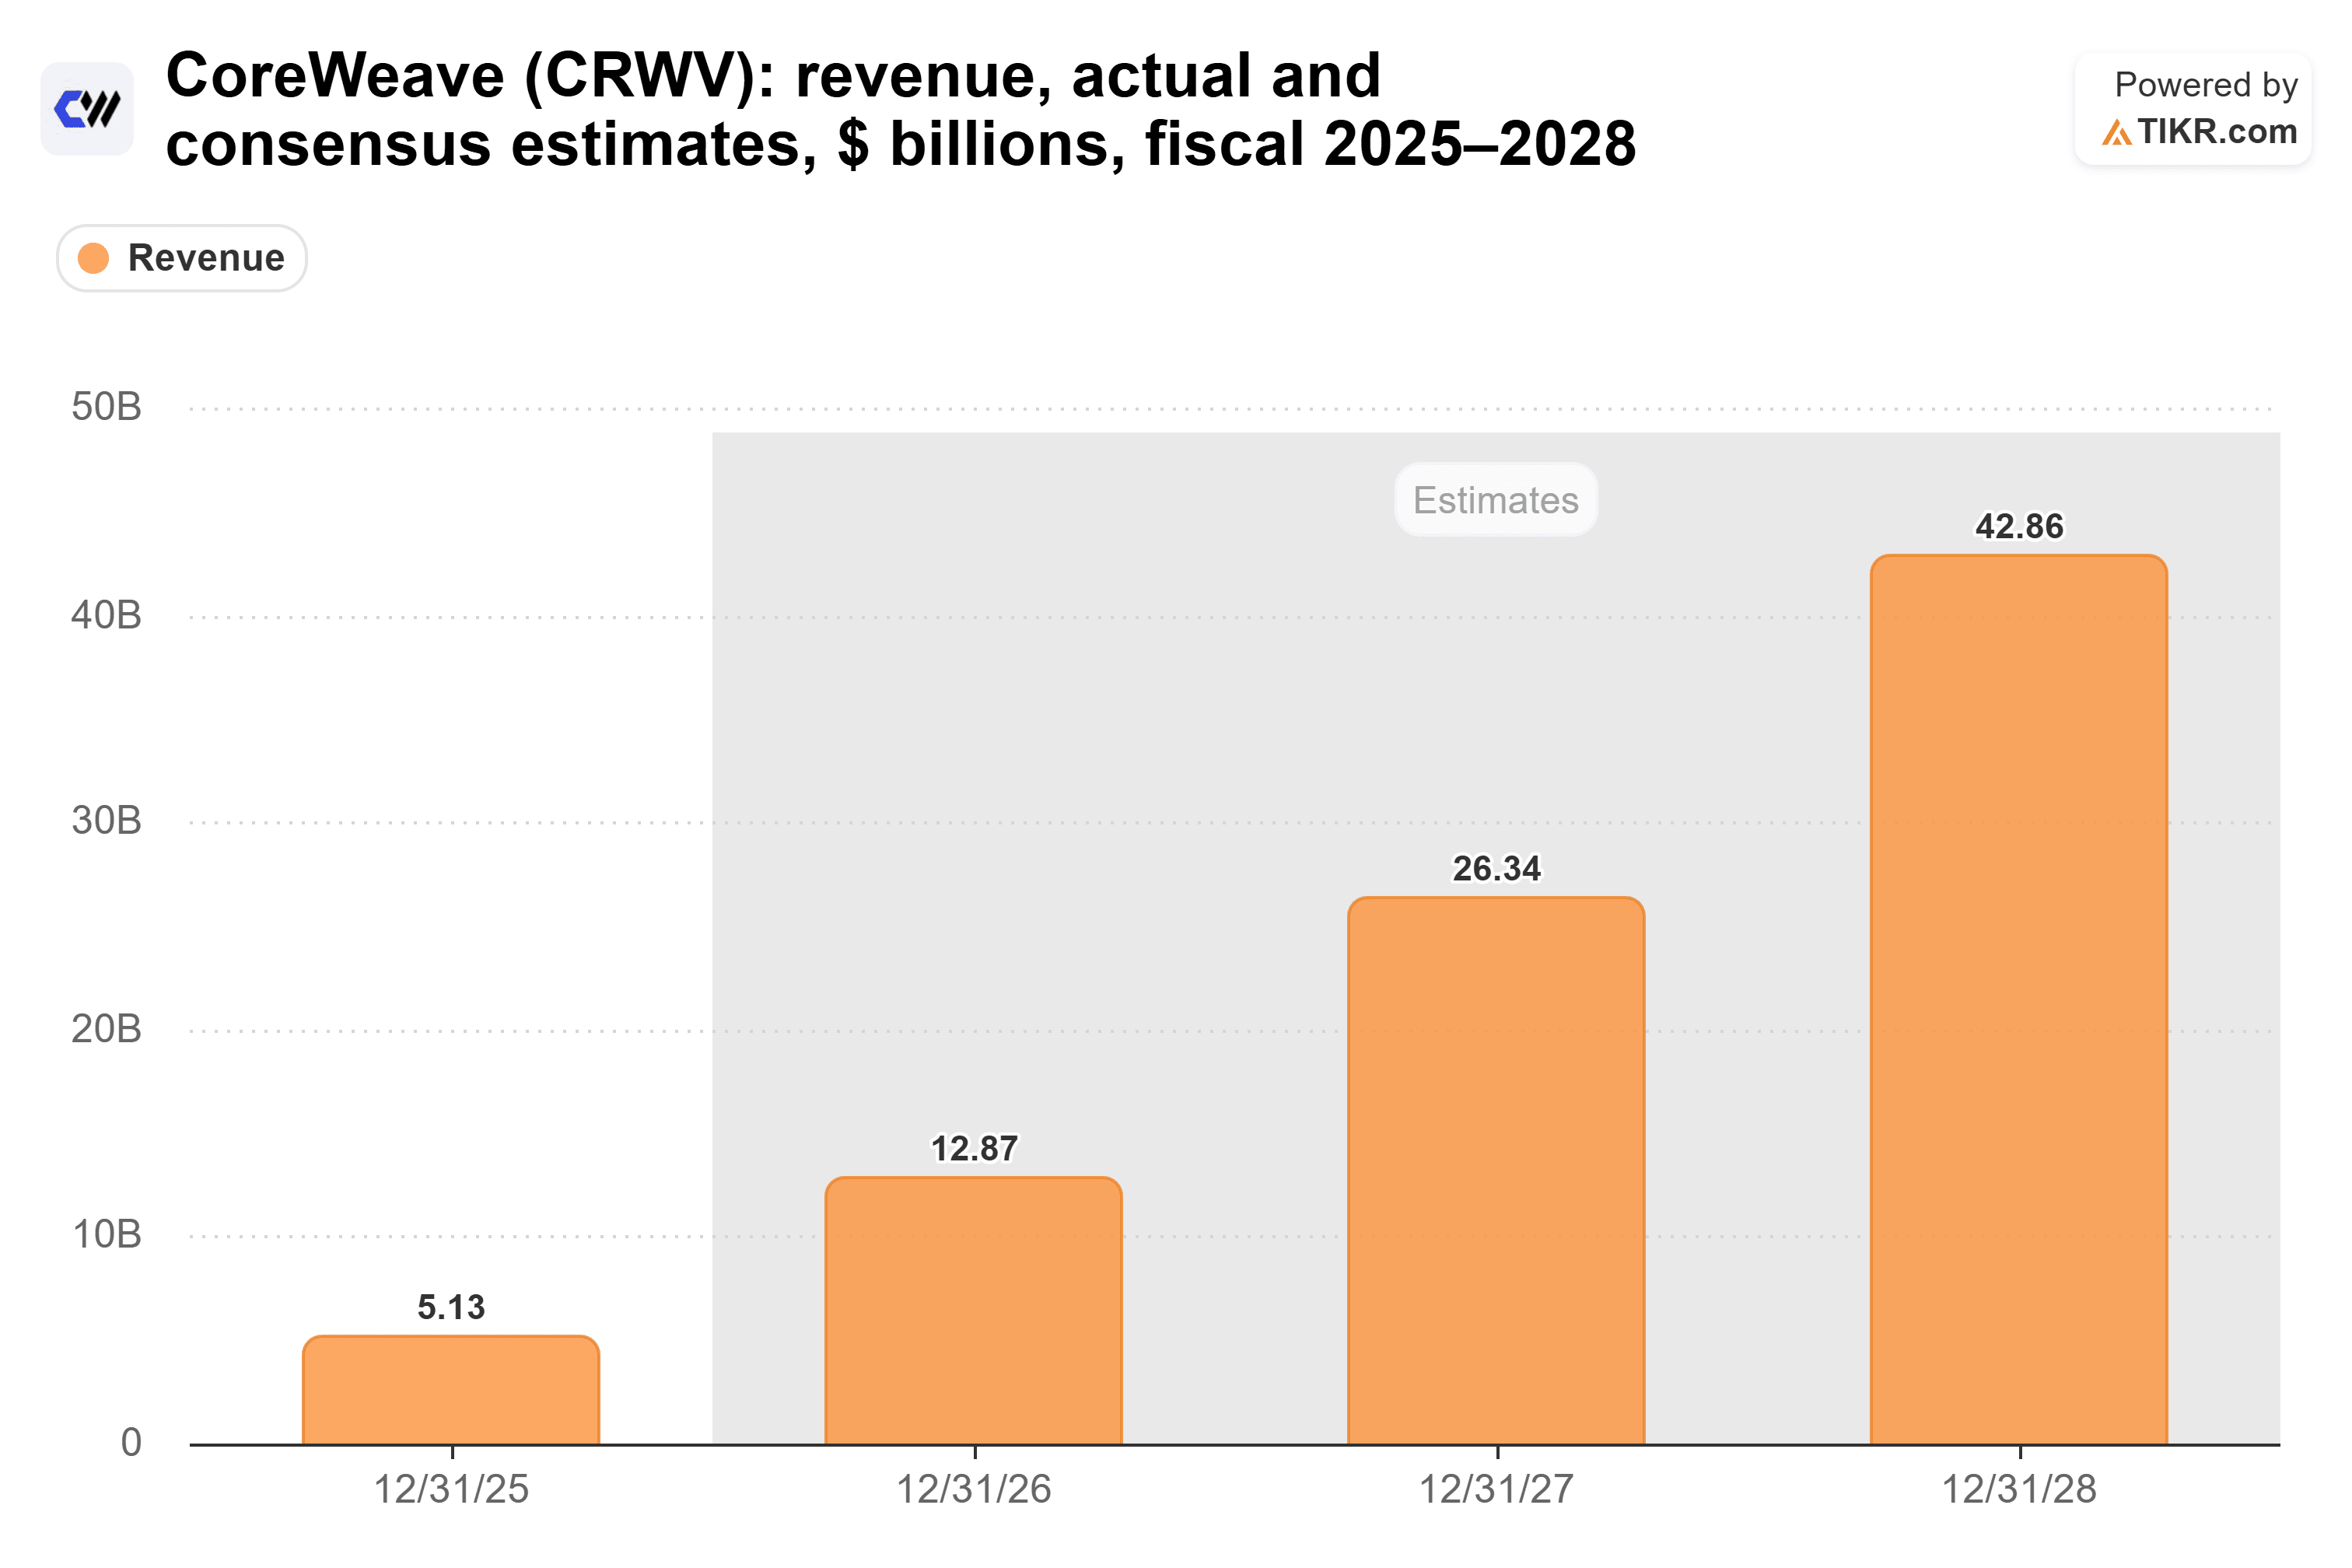
Ces prévisions indiquent une expansion extraordinaire, bien qu'elles dépendent du déploiement réussi par CoreWeave d'infrastructures supplémentaires et de la conversion des engagements clients en revenus.
Selon ses résultats financiers du deuxième trimestre, l'entreprise a déclaré un carnet de commandes de revenus d'environ 104 milliards de $ à la fin juin, offrant une visibilité sur la demande future.
Le PDG Michael Intrator a souligné cette force lors de la conférence téléphonique sur les résultats du deuxième trimestre :
« Notre capacité à court terme reste pratiquement épuisée. »
L'échelle opérationnelle de CoreWeave est également substantielle par rapport aux autres fournisseurs d'infrastructures d'IA.
À titre de comparaison, Nebius (NASDAQ: NBIS) a déclaré un chiffre d'affaires du deuxième trimestre de 582,3 millions de $, contre 2,575 milliards de $ pour CoreWeave, ce qui rend le chiffre d'affaires trimestriel de CoreWeave environ quatre fois plus important.
Cependant, le leadership en matière de revenus n'élimine pas les défis de rentabilité de CoreWeave.
Selon les estimations des analystes de Yahoo Finance, les analystes s'attendent à ce que CoreWeave perde environ 4,24 $ par action en 2027, contre une perte projetée d'environ 3,48 $ par action il y a 90 jours.
Ces révisions à la baisse des bénéfices suggèrent que les perspectives financières de CoreWeave sont devenues plus exigeantes malgré les attentes d'une croissance rapide des revenus.
L'objectif de cours de 160 $ de Wells Fargo pour CoreWeave est-il réaliste ?
La baisse du cours de l'action CoreWeave a ramené sa valorisation bien en dessous des niveaux historiques.
Selon TIKR, l'action se négociait à environ 1,7 fois le chiffre d'affaires des 12 prochains mois le 16 octobre, près de son multiple le plus bas sur l'année précédente.
Cela se compare à une moyenne d'environ 3,9 fois le chiffre d'affaires futur et à un pic d'environ 8,2 fois sur la même période.
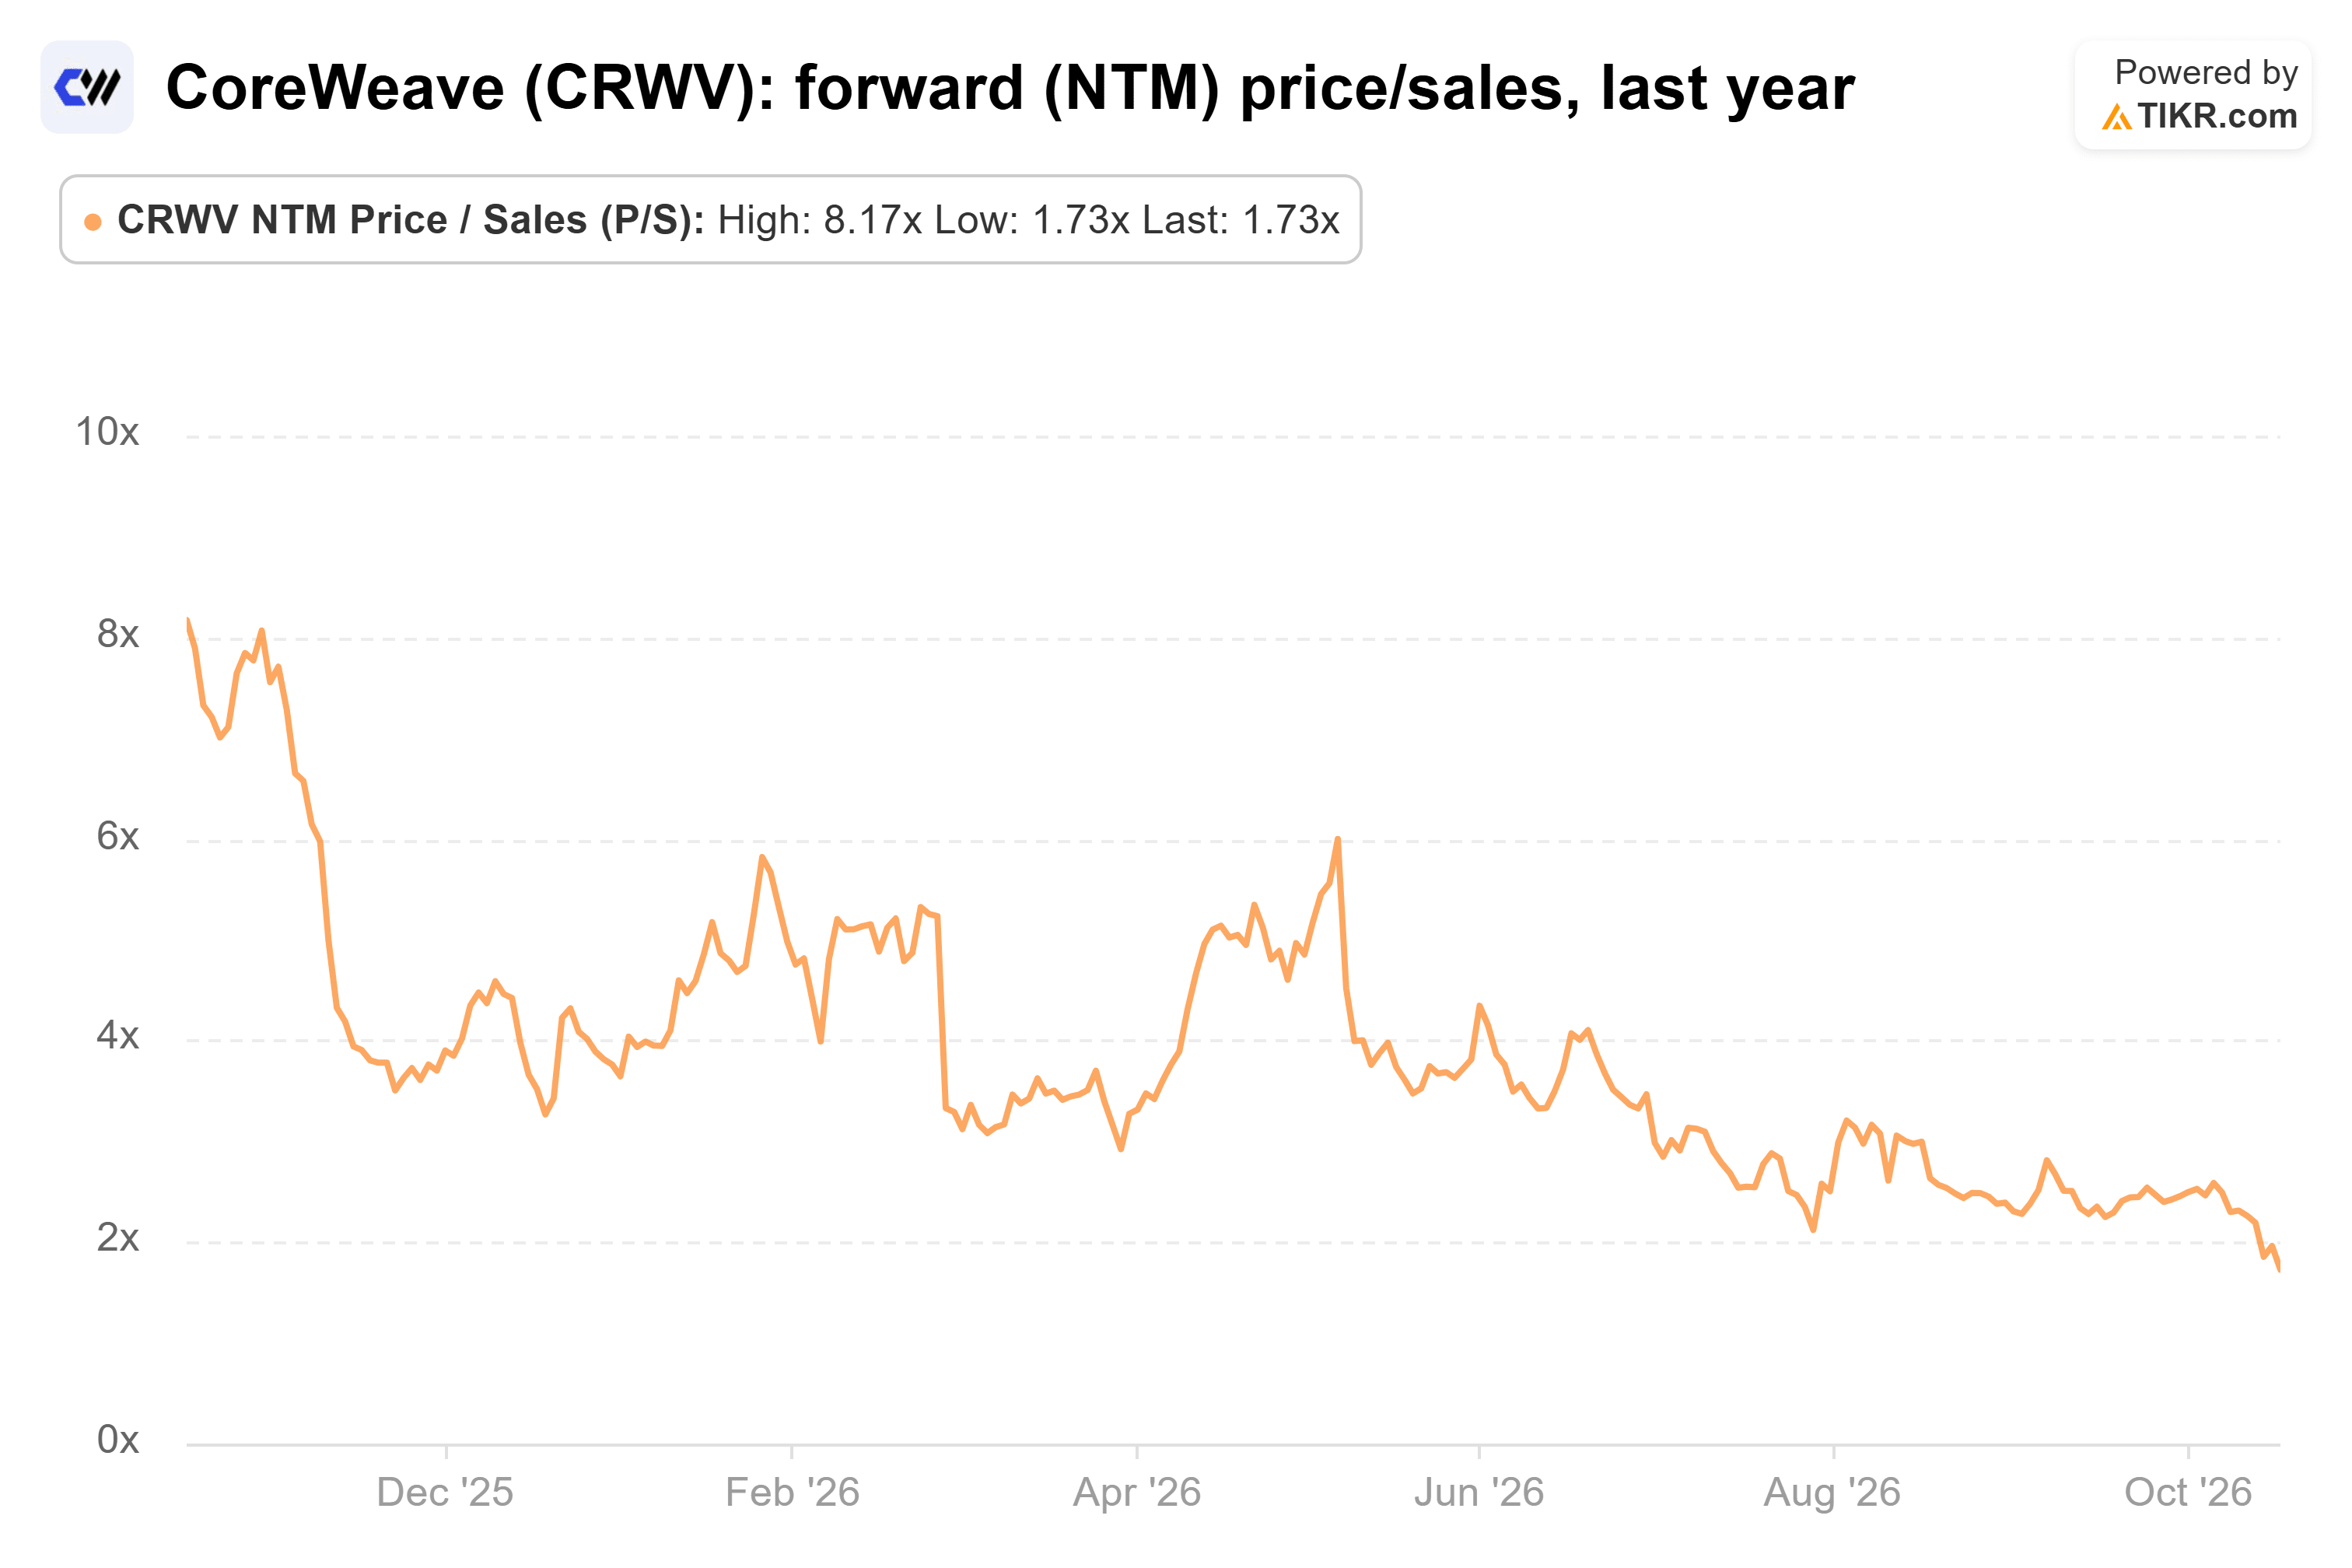
En utilisant la base de valorisation du 16 octobre et en supposant des estimations de chiffre d'affaires futur et un nombre d'actions inchangés, l'objectif de 160 $ de Wells Fargo impliquerait un multiple cours/chiffre d'affaires d'environ 4,5 fois.
C'est supérieur à la moyenne sur un an de CoreWeave, bien que considérablement inférieur à son pic historique.
En d'autres termes, atteindre 160 $ nécessiterait une reprise significative de la confiance des investisseurs plutôt que de simplement maintenir la valorisation déprimée d'aujourd'hui.
L'argument haussier est que l'expansion du carnet de commandes de CoreWeave, l'accélération des revenus et les contraintes de capacité pourraient justifier un multiple plus élevé à mesure que ses investissements en infrastructures commenceront à générer plus de revenus.
L'argument baissier est que les dépenses d'investissement, les coûts d'intérêts et les pertes nettes continues pourraient empêcher les actionnaires de bénéficier pleinement de cette croissance.
Lors de sa conférence téléphonique sur les résultats du deuxième trimestre, la direction a donné des prévisions pour le troisième trimestre d'un chiffre d'affaires de 3,45 à 3,6 milliards de $ et a indiqué s'attendre à ce que les marges opérationnelles ajustées atteignent la basse dizaine de pourcentages au quatrième trimestre.
Il est important de noter qu'il s'agit des attentes prospectives de la direction, pas de résultats garantis. La rentabilité opérationnelle ajustée ne se traduit pas non plus nécessairement par des bénéfices GAAP ou des flux de trésorerie disponibles positifs.
L'action CoreWeave vaut-elle l'achat après sa baisse de 57% ?
L'objectif de cours de 160 $ de Wells Fargo pour CoreWeave est plausible dans un scénario haussier, mais il apparaît agressif plutôt que comme une estimation prudente de la juste valeur.
CoreWeave a démontré une demande client exceptionnelle, avec des revenus contractuels substantiels et des analystes prévoyant une expansion rapide jusqu'en 2028.
Cependant, un rendement potentiel de 162% dépend de plus que de la seule croissance du chiffre d'affaires.
Atteindre 160 $ nécessiterait que les investisseurs retrouvent confiance dans la capacité de CoreWeave à financer son expansion d'infrastructures, à améliorer sa rentabilité et à convertir ses revenus en forte croissance en flux de trésorerie durables.
Le prochain rapport trimestriel sera particulièrement important pour évaluer si les plans d'amélioration des marges et les déploiements d'infrastructures de la direction restent sur la bonne voie.
Pour l'instant, CoreWeave offre un potentiel de hausse substantiel, mais la hausse des coûts de financement de l'entreprise et la détérioration des attentes de bénéfices rendent le chemin vers 160 $ incertain.
Alors, quelle est la valeur réelle de l'action CoreWeave ?
L'objectif de cours de 160 $ de Wells Fargo suggère un potentiel de hausse significatif, mais la hausse des coûts de financement de CoreWeave et sa rentabilité incertaine rendent sa valorisation future particulièrement sensible aux hypothèses des investisseurs.
TIKR vous permet de prévoir le cours futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que CoreWeave pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez CoreWeave gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


