Principales Statistiques pour l'Action Carvana
- Prix Actuel : $73.41
- Prix Cible (Milieu) : ~$130
- Cible du Marché : ~$83
- Rendement Total Potentiel : ~77%
- TRI Annualisé : ~14% / an
Maintenant en ligne : Découvrez le potentiel de hausse de vos actions préférées avec le nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Que s'est-il passé ?
Carvana (CVNA) cote à $73.41, et la raison pour laquelle elle stagne depuis des semaines est entièrement extérieure à l'entreprise. Mi-août, le Wall Street Journal a rapporté que les procureurs fédéraux et la SEC enquêtaient sur le milliardaire Mark Walter, qui détient une participation minoritaire dans Carvana, pour des transactions financières sans rapport avec les voitures d'occasion. Comme l'a noté CNBC dans sa couverture, l'action a chuté de plus de 7% deux jours de suite par crainte qu'il ne soit contraint de vendre.
L'entreprise vient juste d'afficher une rentabilité record et, le 1er septembre, a prolongé un partenariat clé qui élargit discrètement ses marges. Le cours de l'action, quant à lui, est otage d'une enquête sur une personne qui ne dirige pas l'entreprise.
La Pression de Vente n'a Rien à Voir avec les Voitures
Walter, le PDG de Guggenheim Partners et propriétaire majoritaire des LA Lakers, détient indirectement environ 8% des actions de Classe B de Carvana, soit environ 4% de l'entreprise entière, une participation d'une valeur d'environ 2 milliards de dollars. Le rapport du Journal décrivait une enquête sur la dissimulation éventuelle de relations financières alors que plus de 20 milliards de dollars transitaient par des assureurs qu'il contrôle. Les investisseurs craignaient qu'une crise de trésorerie ne le force à se débarrasser de sa participation.
Ni Walter ni ses entreprises n'ont été inculpés d'aucun crime ou reconnus responsables d'aucune pénalité, et l'enquête le vise, lui, et non Carvana. Et la crainte d'une vente forcée s'est atténuée le 19 août après que des rapports aient montré que ses actions Carvana étaient gagées auprès de Citigroup comme garantie, ce qui rend une vente rapide plus difficile. La pression latente est réelle et non résolue. Mais lorsque le poids sur une action concerne son propriétaire plutôt que son fonctionnement, les fondamentaux finissent par l'emporter, à condition qu'ils tiennent.

Consultez les données historiques et les estimations futures pour l'action Carvana (C'est gratuit !) >>>
Profit Record, Avec Une Mise en Garde Honnête
Au T2, publié le 29 juillet, le chiffre d'affaires a augmenté de 52% en glissement annuel pour atteindre 7,376 milliards de dollars, et les unités vendues au détail ont augmenté de 38% pour atteindre 197 325, sur un marché de l'occasion qui s'est contracté sur la même période. L'EBITDA ajusté a atteint un record de 769 millions de dollars. La direction a franchi pour la première fois un rythme annualisé (run-rate) d'EBITDA ajusté de 3 milliards de dollars et, également pour la première fois, a publié des prévisions annuelles, fixant l'EBITDA ajusté entre 2,7 et 3,0 milliards de dollars.
La mise en garde, et la raison de la baisse de l'action après la publication, concerne le profit par unité. La marge d'EBITDA était de 10,4%, en baisse d'environ deux points par rapport à l'année précédente, et le point médian des prévisions de 2,85 milliards de dollars se situait en dessous des 2,99 milliards de dollars environ attendus par le marché. Ce que le marché a manqué, c'est un facteur favorable structurel que le CFO Mark Jenkins a détaillé lors de la conférence automobile J.P. Morgan le 12 août. La FTC a poussé les concessionnaires à intégrer les frais de dossier et de concessionnaire dans leurs prix annoncés, et Jenkins a noté que Carvana "n'a jamais facturé de frais de dossier ou de concessionnaire", donc à mesure que les concurrents augmentent leurs prix affichés pour se conformer, la tarification de Carvana apparaît structurellement plus attractive. Il l'a présenté comme un avantage à long terme à la fois pour la demande et la rentabilité.
D'où Vient Réellement l'Expansion des Marges
Jenkins a été franc sur les leviers qui transformeront la marge actuelle de 10,4% en l'objectif à long terme de 13,5% de l'entreprise, et il les a classés. Premièrement, l'effet de levier sur les frais généraux : une base fixe importante de coûts technologiques, administratifs et d'installations sous-utilisée et capable d'absorber bien plus d'unités. Deuxièmement, la publicité, dont il a dit qu'elle coûtait "plusieurs centaines de dollars" de moins par unité sur les marchés matures de Carvana qu'au niveau de l'entreprise, ce qui implique une longue période de croissance (runway) à mesure que les nouveaux marchés vieillissent. Viennent ensuite la densité du réseau logistique et les réductions de coûts pilotées par l'IA dans le service client et le traitement des titres de propriété.
Jenkins a souligné que le résultat net du T2 a augmenté "d'environ 70%", bien plus vite que l'EBITDA, car des coûts d'intérêt et d'amortissement plus faibles ont amplifié les gains opérationnels. Cela a été aidé par un refinancement en août : un prêt à terme (Term Loan B) de 1,66 milliard de dollars a remplacé des obligations à 9% échéant en 2030 et a réduit les intérêts annuels en espèces d'environ 45 millions de dollars, la dette nette étant désormais proche de 1,0x l'EBITDA.
Le 1er septembre, Root a annoncé avoir prolongé son partenariat exclusif d'assurance intégrée avec Carvana jusqu'au moins août 2028, après avoir vendu plus de 200 000 polices en moins de quatre ans via un processus de paiement en trois clics. La finance et l'assurance sont les dollars à marge élevée empilés sur chaque voiture, et une adhésion d'assurance verrouillée est exactement le type de revenu récurrent et peu capitalistique qui relève les marges à mesure que le volume augmente. Les données régionales de Jenkins ont renforcé le côté volume : dans le tiers du pays où Carvana a le plus accru sa capacité de reconditionnement, les ventes ont augmenté "de près de 55%", suivant étroitement cette production supplémentaire.
Carvana conserve une prime importante, et elle la mérite. Les actions se négocient près de 36x les bénéfices futurs contre environ 22x pour CarMax et 9x pour AutoNation, bien qu'en EV/EBITDA l'écart se réduise à environ 17x contre 29x pour CarMax. Un détaillant dont les unités vendues augmentent de 38% dans une industrie en contraction, avec un effet d'entraînement (flywheel) de production et une pile d'assurance et de finance peu capitalistique, n'est pas un concessionnaire traditionnel.

Voyez comment Carvana se compare à ses pairs sur TIKR (C'est gratuit !) >>>
Analyse du Modèle Avancé TIKR
- Prix Actuel : $73.41
- Prix Cible (Milieu) : ~$130
- Rendement Total Potentiel : ~77%
- TRI Annualisé : ~14% / an
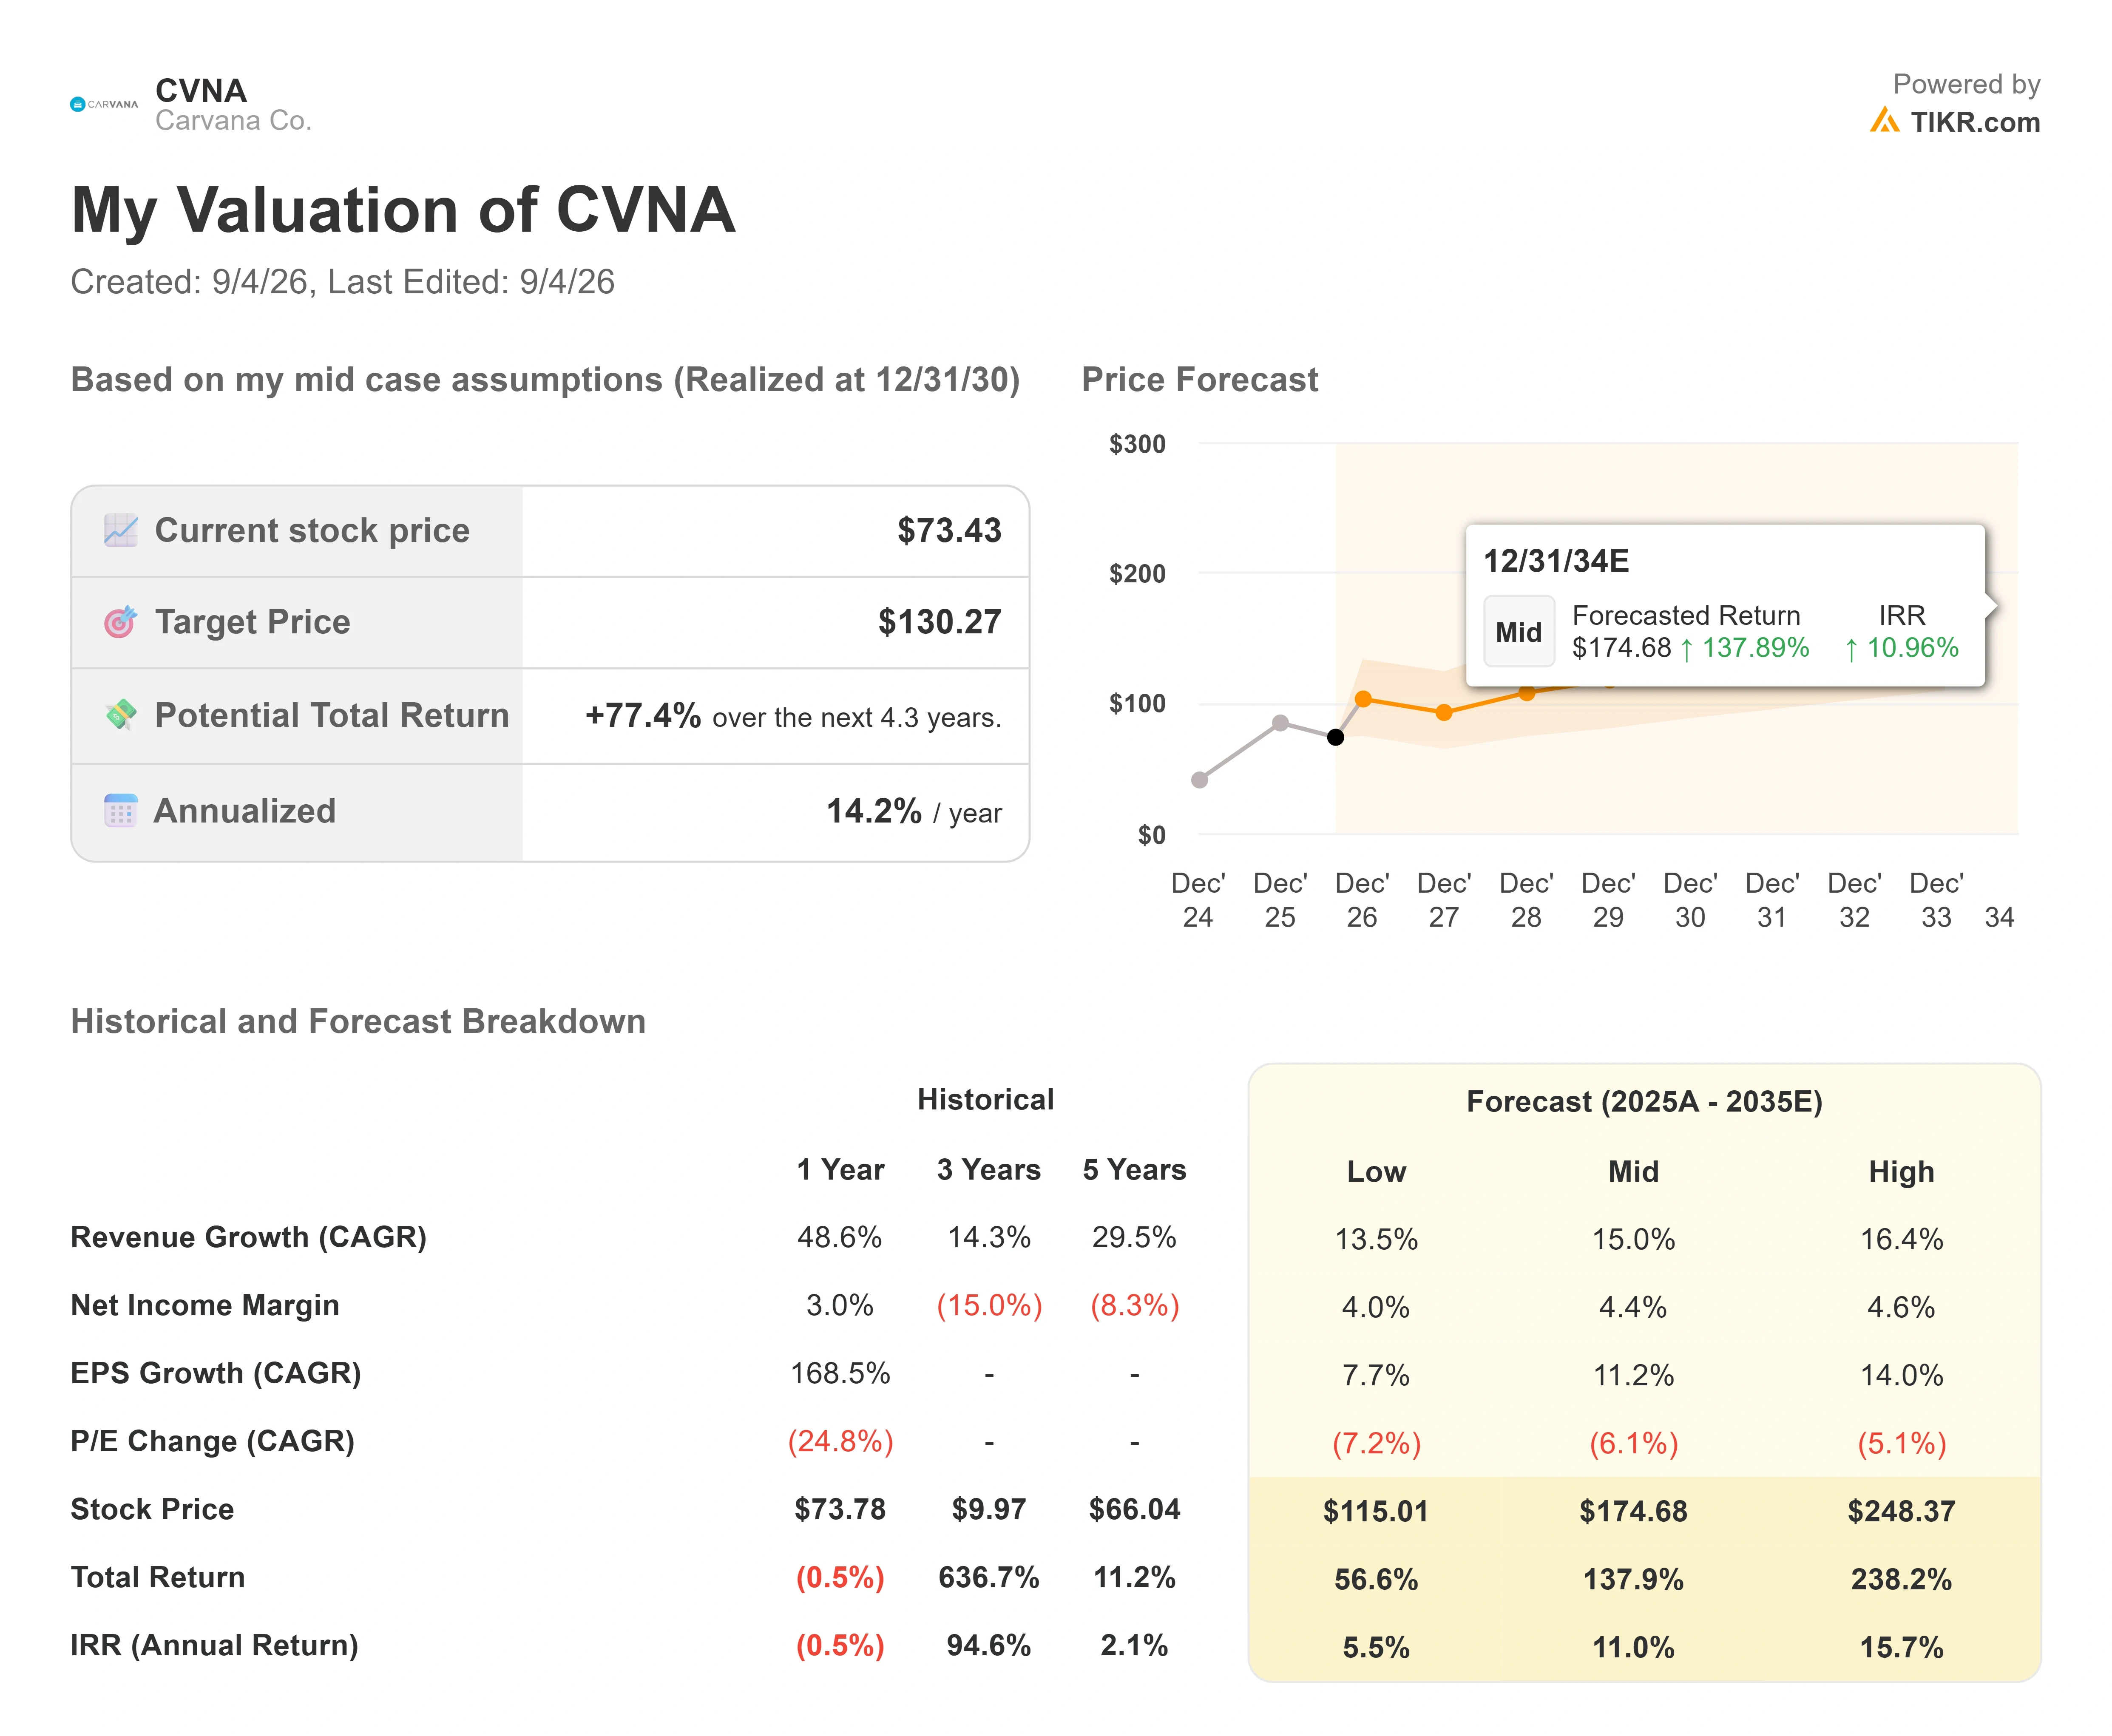
Les deux moteurs de revenus sont la poursuite de la croissance des unités vendues au détail grâce à l'effet d'entraînement (flywheel) de la capacité de production et l'augmentation des revenus annexes par véhicule provenant de la finance et de l'adhésion prolongée avec Root. Le modèle suppose que le chiffre d'affaires se compose à un rythme d'environ 15% par an, bien en deçà du rythme récent de 38% d'unités de Carvana, donc la cible repose sur les marges, et non sur des prouesses en termes de chiffre d'affaires. Le moteur de marge est l'effet de levier opérationnel, avec une marge nette qui s'élargit vers environ 4% à 5% à mesure que les coûts fixes se répartissent sur plus d'unités.
Le risque principal est l'image miroir de cette hypothèse. Si l'économie par unité continue de se dégrader, à cause du carburant, du passage des taux d'intérêt ou des coûts de reconditionnement sur les sites nouvellement intégrés, l'expansion n'arrive jamais et le multiple se contracte. Potentiel de hausse : la capacité s'adapte, le profit brut par unité se stabilise et la pile de services annexes relève les marges plus vite que prévu, portant le scénario optimiste vers $248. Potentiel de baisse : la pression latente (overhang) liée à Walter force une vente désordonnée ou les marges stagnent, et l'action reste bloquée dans les $70 tandis que l'histoire se prouve à nouveau trimestre après trimestre.
Conclusion
Le prochain vrai test est le T3, attendu fin octobre. Surveillez les unités vendues au détail et l'EBITDA ajusté par unité ensemble : un bon scénario ressemble à des unités qui continuent de croître au-delà de 30% avec une marge maintenue à 10,4% ou plus, prouvant que Carvana peut augmenter son volume sans saigner le profit par voiture. Un mauvais scénario ressemble à une marge qui glisse à nouveau tandis que la direction renvoie aux coûts. La question de la marge est réelle, et seule la publication des résultats peut y répondre. L'enquête sur Walter est la variable aléatoire distincte, et elle suit un calendrier juridique qu'aucun rapport de résultats ne peut réinitialiser.
Devriez-vous Investir dans Carvana ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre exactement à cette question.
Ouvrez Carvana, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent en termes de chiffre d'affaires et de bénéfices pour les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les objectifs de prix sont à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre Carvana aux côtés de toutes les autres actions sur votre radar. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez Carvana sur TIKR Gratuit →
À la Recherche de Nouvelles Opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour suivre l'argent intelligent.
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres... plus vous découvrirez d'opportunités. Recherchez plus de 100K actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !