Principales Statistiques pour l'Action Airbnb
- Prix Actuel : $149.58
- Prix Cible (Milieu) : ~$321
- Cible du Marché : ~$184
- Rendement Total Potentiel : ~114%
- TRI Annualisé : ~20% / an
Maintenant en ligne : Découvrez le potentiel de hausse de vos actions préférées avec le nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Que s'est-il passé ?
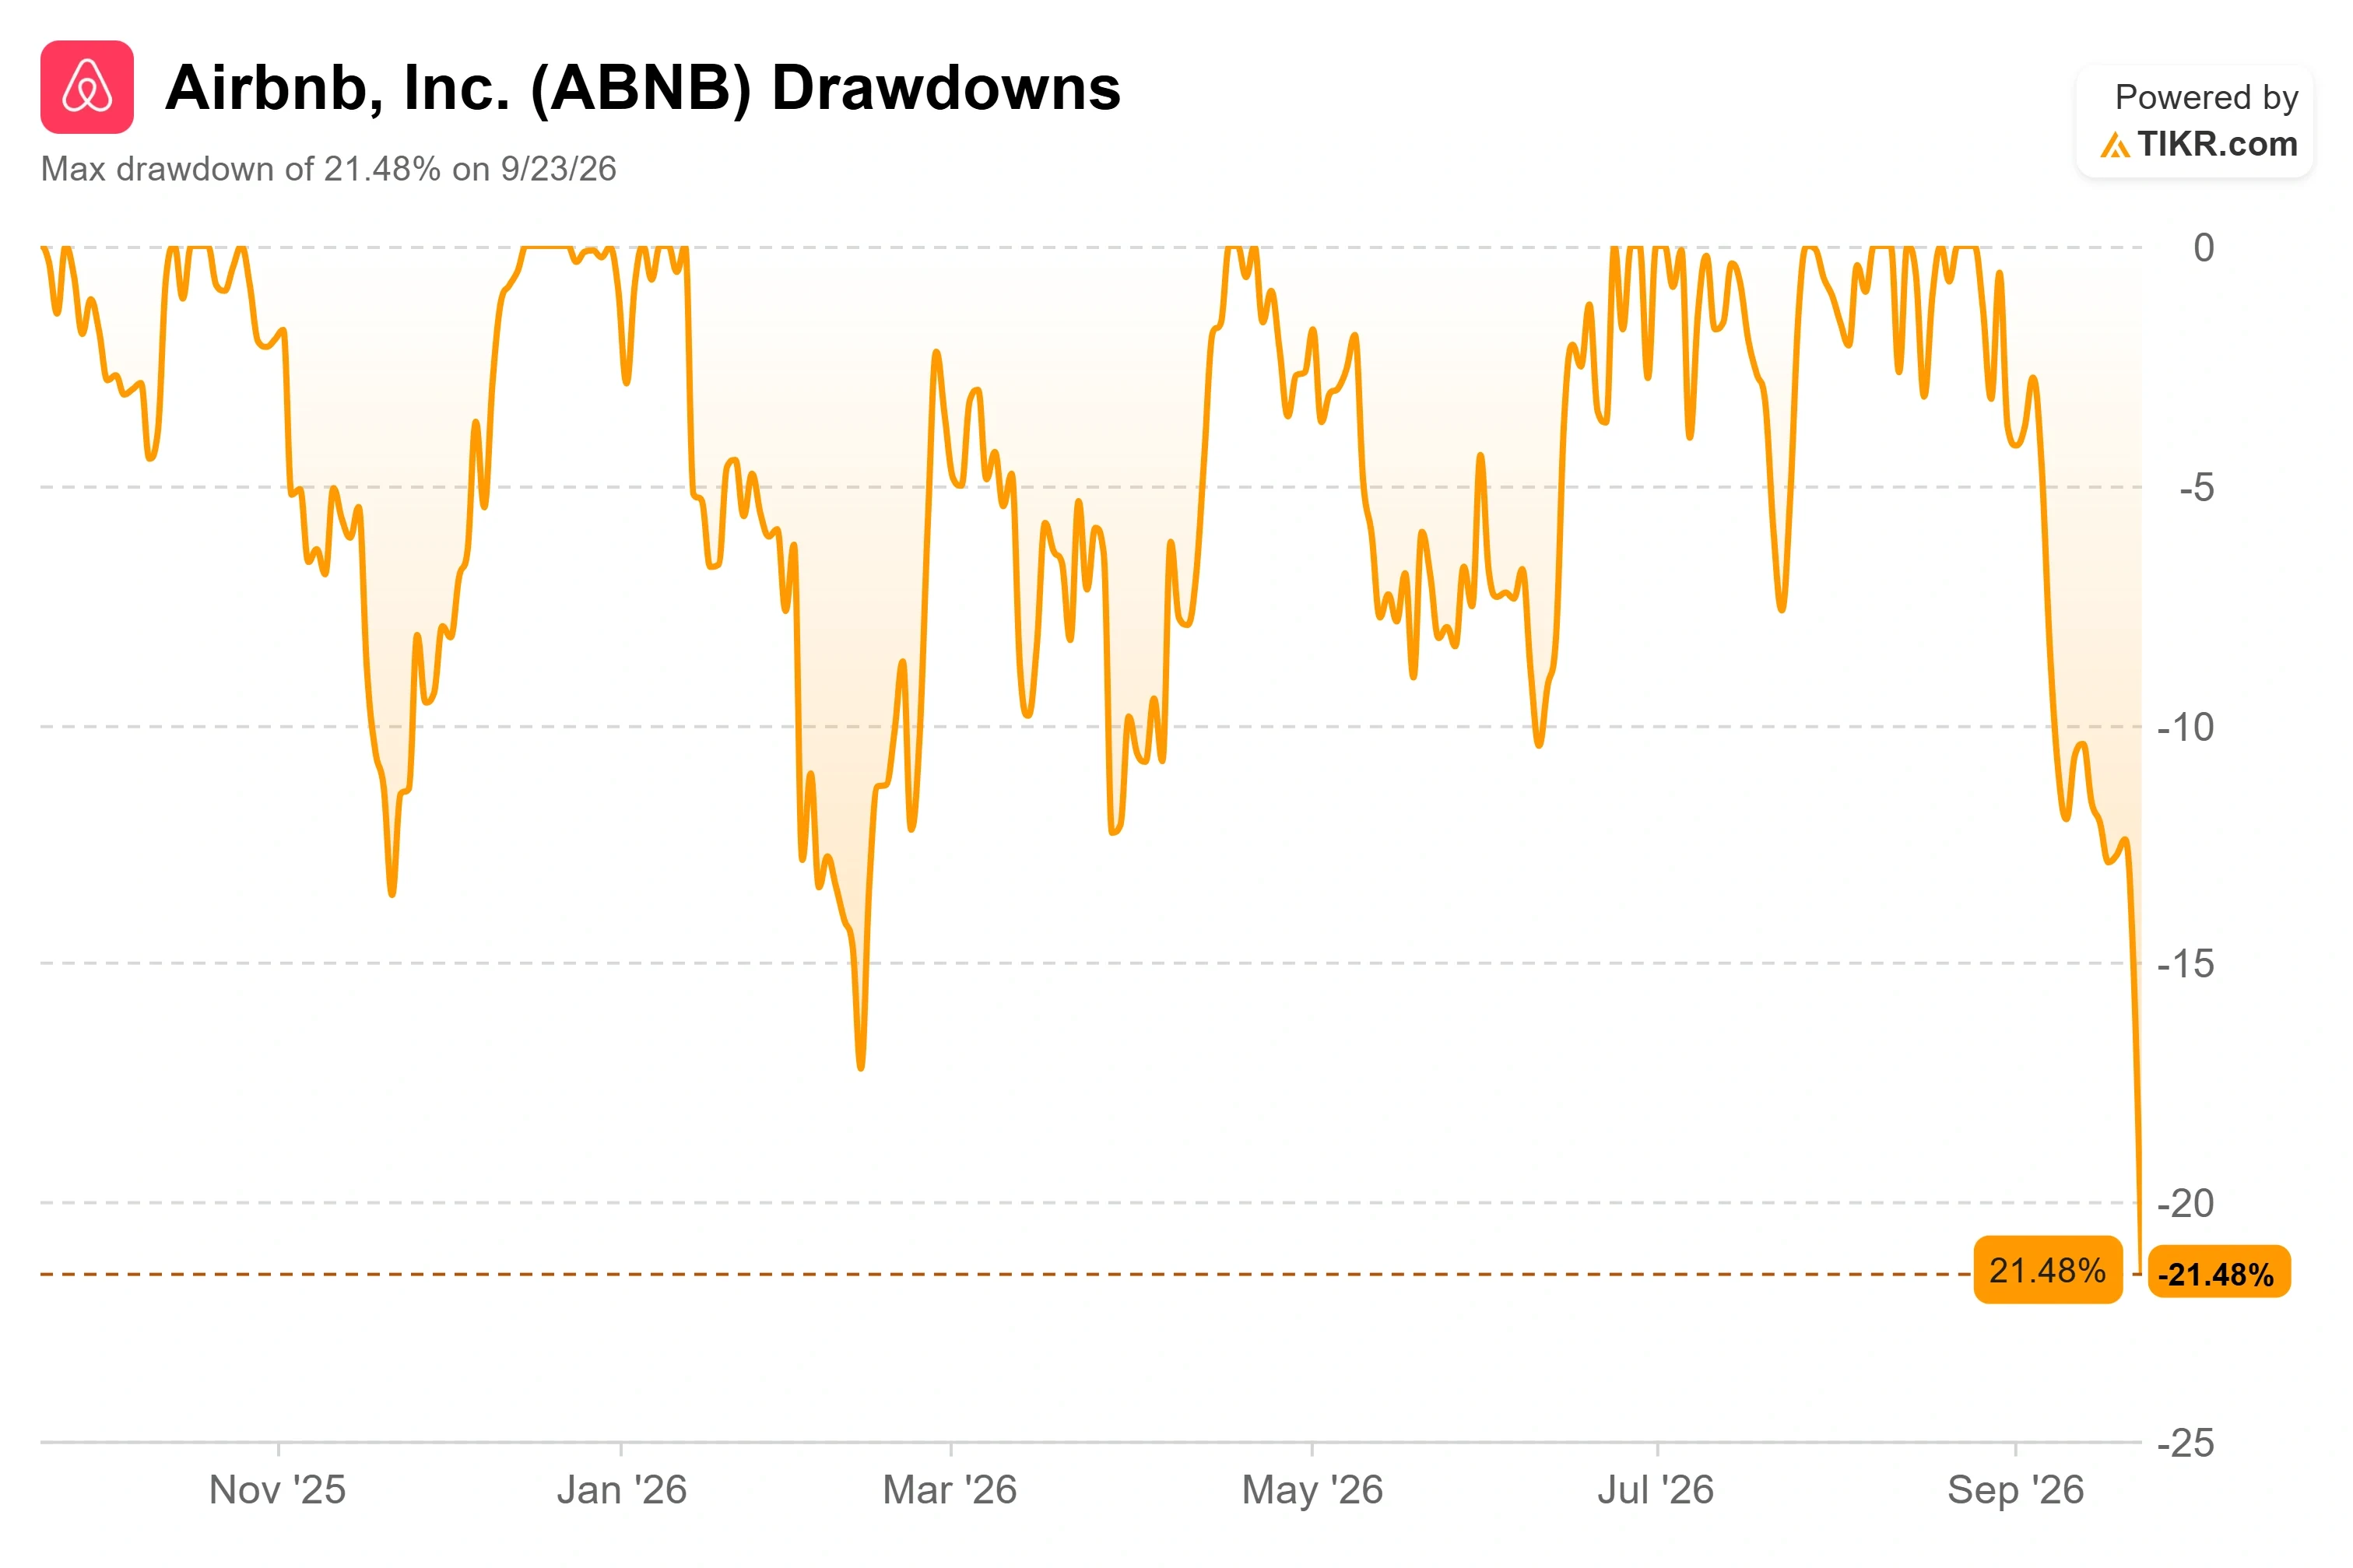
Airbnb (ABNB) a perdu 7,56 % le 23 septembre, clôturant à $149,58, et aucun écart de résultats ou révision à la baisse des prévisions n'en est la cause. L'action a chuté parce que les valeurs du voyage en ligne ont été vendues ensemble et parce que la nouvelle voix de Wall Street sur cette action a dit aux investisseurs de ne pas s'attendre à grand-chose désormais. C'est une raison étrange pour perdre $12 en une journée, et c'est exactement pourquoi cette baisse mérite un examen plus approfondi.
Cette vente laisse ABNB à environ 23 % en dessous de son plus haut sur 52 semaines à $193,45, revenant à son niveau de fin juillet. Pour une entreprise qui a dépassé les estimations de revenus lors de chacun des cinq derniers trimestres et qui maintient toujours une marge de flux de trésorerie disponible proche de 37 %, un marché qui soudain veut payer moins mérite une réponse : cette peur est-elle rationnelle, ou est-ce une opportunité ?
Une Cible à $170 Qui Ressemble à un Plafond
Le 16 septembre, l'analyste de Morgan Stanley, Matthew Cost, a repris la couverture du secteur du voyage en ligne, notant Booking Holdings en Surpondération, Airbnb en Poids égal avec une cible de $170, et Expedia en Sous-pondération. L'appel sur Airbnb n'était pas baissier en soi. Cost a relevé l'action d'une position précédente en Sous-pondération, citant sa part d'environ 90 % de réservations directes et une meilleure exécution produit comme raisons pour lesquelles une croissance à deux chiffres des nuitées semble désormais plus crédible. Mais Booking était le nom préféré de la banque dans le groupe, et une fois que l'action est tombée sous $170, l'initiation a été perçue comme un plafond plutôt qu'un plancher.
Dans les deux semaines précédentes, Rosenblatt et DA Davidson avaient tous deux initié Airbnb à Achat avec des cibles à $220, et Raymond James l'avait rehaussé à Surperformance à $200. Lorsqu'un nom connu pour sa couverture haussière récupère une voix neutre de premier plan, l'acheteur marginal hésite. Cette hésitation, superposée à une vente générale des valeurs de consommation discrétionnaire alimentée par la hausse des rendements des Treasuries, a causé les dégâts.
Un deuxième fil est également à l'œuvre. Airbnb a récemment étendu la commande d'épicerie dans son application via un partenariat avec Instacart aux États-Unis, le Canada devant suivre. Les investisseurs ne l'ont pas adopté comme un véritable moteur de revenus, et la réaction mitigée a alimenté une inquiétude plus large selon laquelle la poussée vers les services d'Airbnb disperse les efforts sans faire bouger l'aiguille financière. Ce scepticisme entre en collision avec ce que la direction dit être l'objectif de ces extensions.
Voir les estimations historiques et prospectives pour l'action Airbnb (C'est gratuit !) >>>
Ce que Chesky a Dit à Goldman et Que la Vente a Ignoré
Deux semaines avant la chute, le PDG Brian Chesky s'est exprimé à la conférence Goldman Sachs Communacopia + Technology, et sa présentation de la poussée vers les services ne concernait pas les marges de l'épicerie. « Chaque fois que nous ajoutons une catégorie, cela élargit non seulement notre activité, mais cela renforce le cœur de métier », a déclaré Chesky. Cela recadre le mouvement avec Instacart : la valeur n'est pas la commission sur l'épicerie, c'est la raison pour laquelle un client uniquement hôtelier ou uniquement service finit par réserver un logement, une conversion qu'il a estimée à un client sur trois réservant un hôtel revenant pour un séjour.
Il a été franc sur la croissance. Les revenus d'Airbnb ont augmenté d'environ 10 % l'année dernière, mais il a décrit le cœur de métier comme loin d'être mature, avec quatre de ses cinq plus grands marchés en accélération et l'Inde en croissance proche de 50 %. Sur la peur de l'IA qui pèse maintenant sur l'action, il a soutenu que les mêmes modèles sont disponibles pour Airbnb, qui traite déjà près de la moitié des tickets de service client avec l'IA. L'audience de Goldman a entendu un PDG qui croit que l'entreprise est « passée de la sixième manche à la deuxième manche ». La vente n'a pris aucun de cela en compte.
Airbnb a rapporté 3,61 milliards de dollars de revenus au T2 2026, en hausse de 16,5 % en glissement annuel, dépassant le consensus de 3,58 milliards de dollars. Le BPA ajusté a atteint 1,37 $ contre 1,03 $ un an plus tôt, et la marge d'EBITDA ajusté s'est établie près de 35 %, plus d'un point au-dessus du trimestre de l'année précédente. Ce n'est pas une entreprise qui craque. C'est une entreprise pour laquelle le marché a décidé de payer moins pendant huit séances.
Moins Cher Que les Hôtels
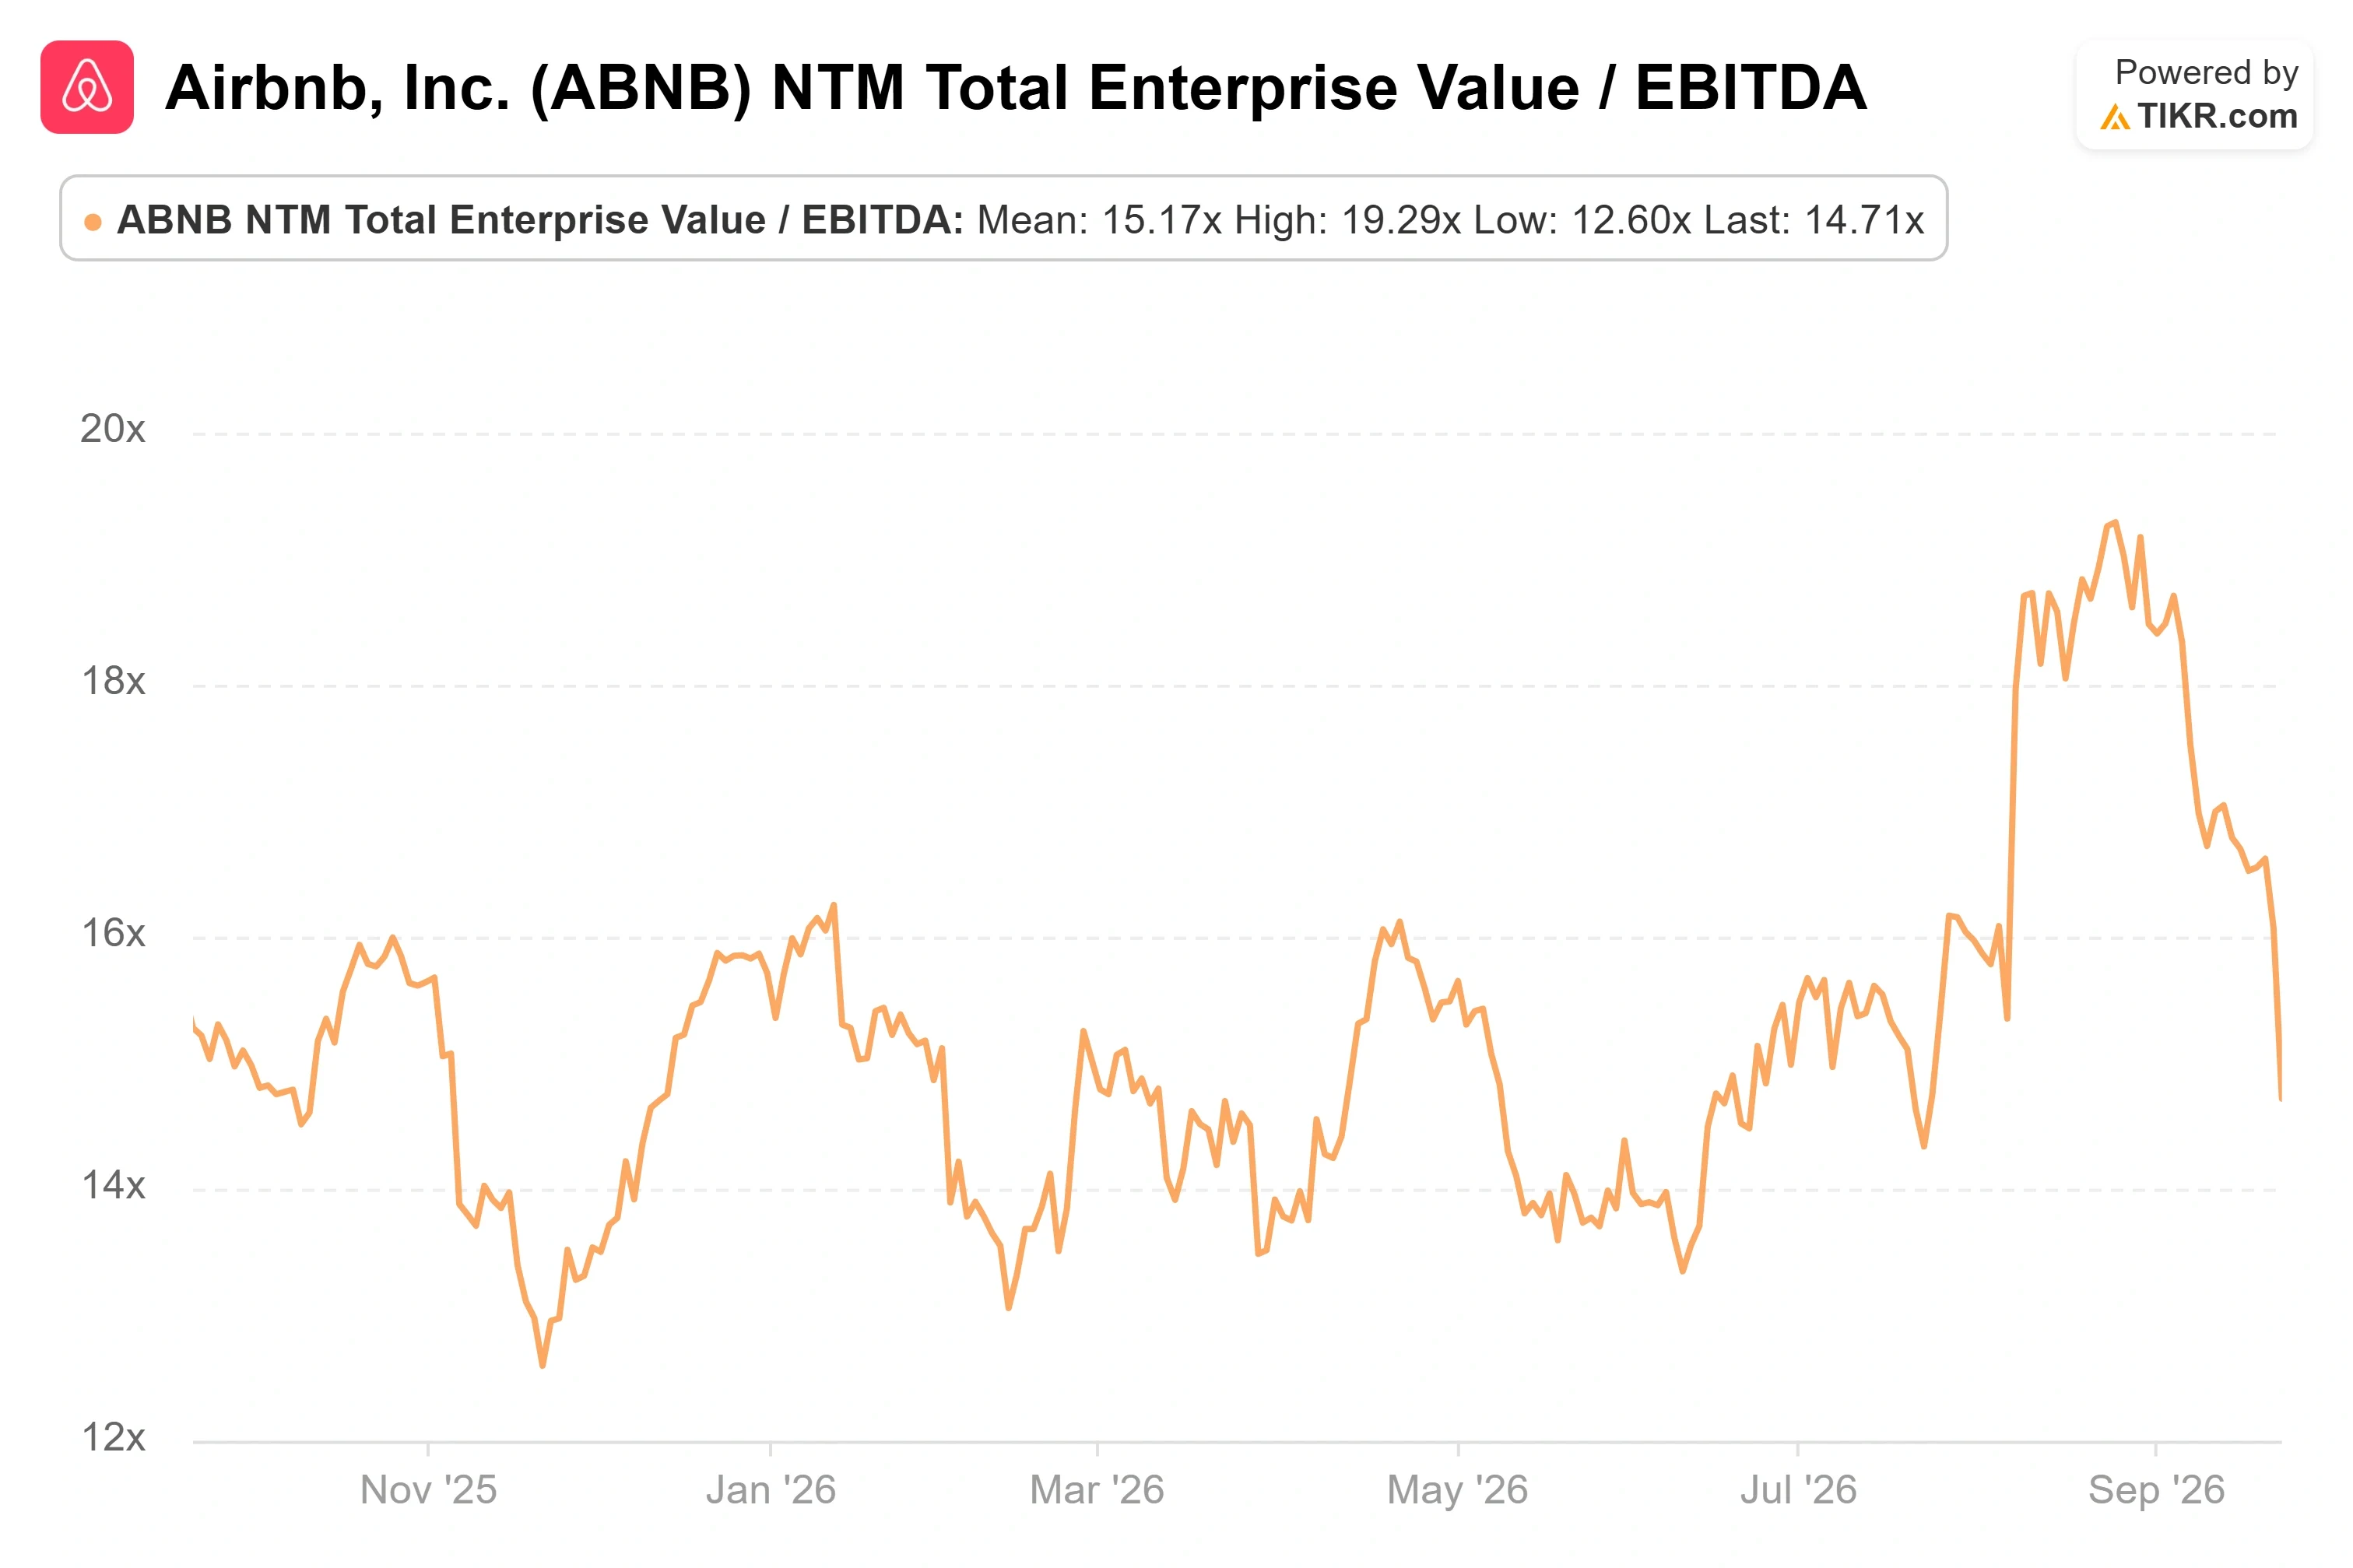
Airbnb se négocie à environ 14,7 fois l'EV/EBITDA NTM et environ 26,5 fois les bénéfices prospectifs. Par rapport aux opérateurs hôteliers dont elle attire l'offre indépendante, cela semble raisonnable : Marriott se situe près de 17,5 fois et Hilton près de 19,3 fois, tous deux plus chers malgré une croissance plus lente et des bilans plus lourds.
Le hic est le pair pur le plus proche. Booking Holdings se négocie moins cher à environ 10,6 fois, donc Airbnb n'est pas simplement « bon marché », elle est valorisée comme la croissance plus rapide qu'elle a été. Que cette prime par rapport à Booking et cette décote par rapport aux chaînes soient justifiées dépend entièrement de la conversion par l'expansion de catégorie, ce qui est le désaccord en cours entre une cible à $170 et une à $220.
Airbnb détient environ 9,6 milliards de dollars de trésorerie nette, finançant les rachats d'actions et les investissements produit sans financement externe. Ce coussin est la raison pour laquelle une baisse motivée par le sentiment change le prix d'entrée sans menacer la thèse.
Voir comment Airbnb se compare à ses pairs sur TIKR (C'est gratuit !) >>>
Analyse du Modèle Avancé TIKR
- Prix Actuel : $149.58
- Prix Cible (Milieu) : ~$321
- Rendement Total Potentiel : ~114%
- TRI Annualisé : ~20% / an
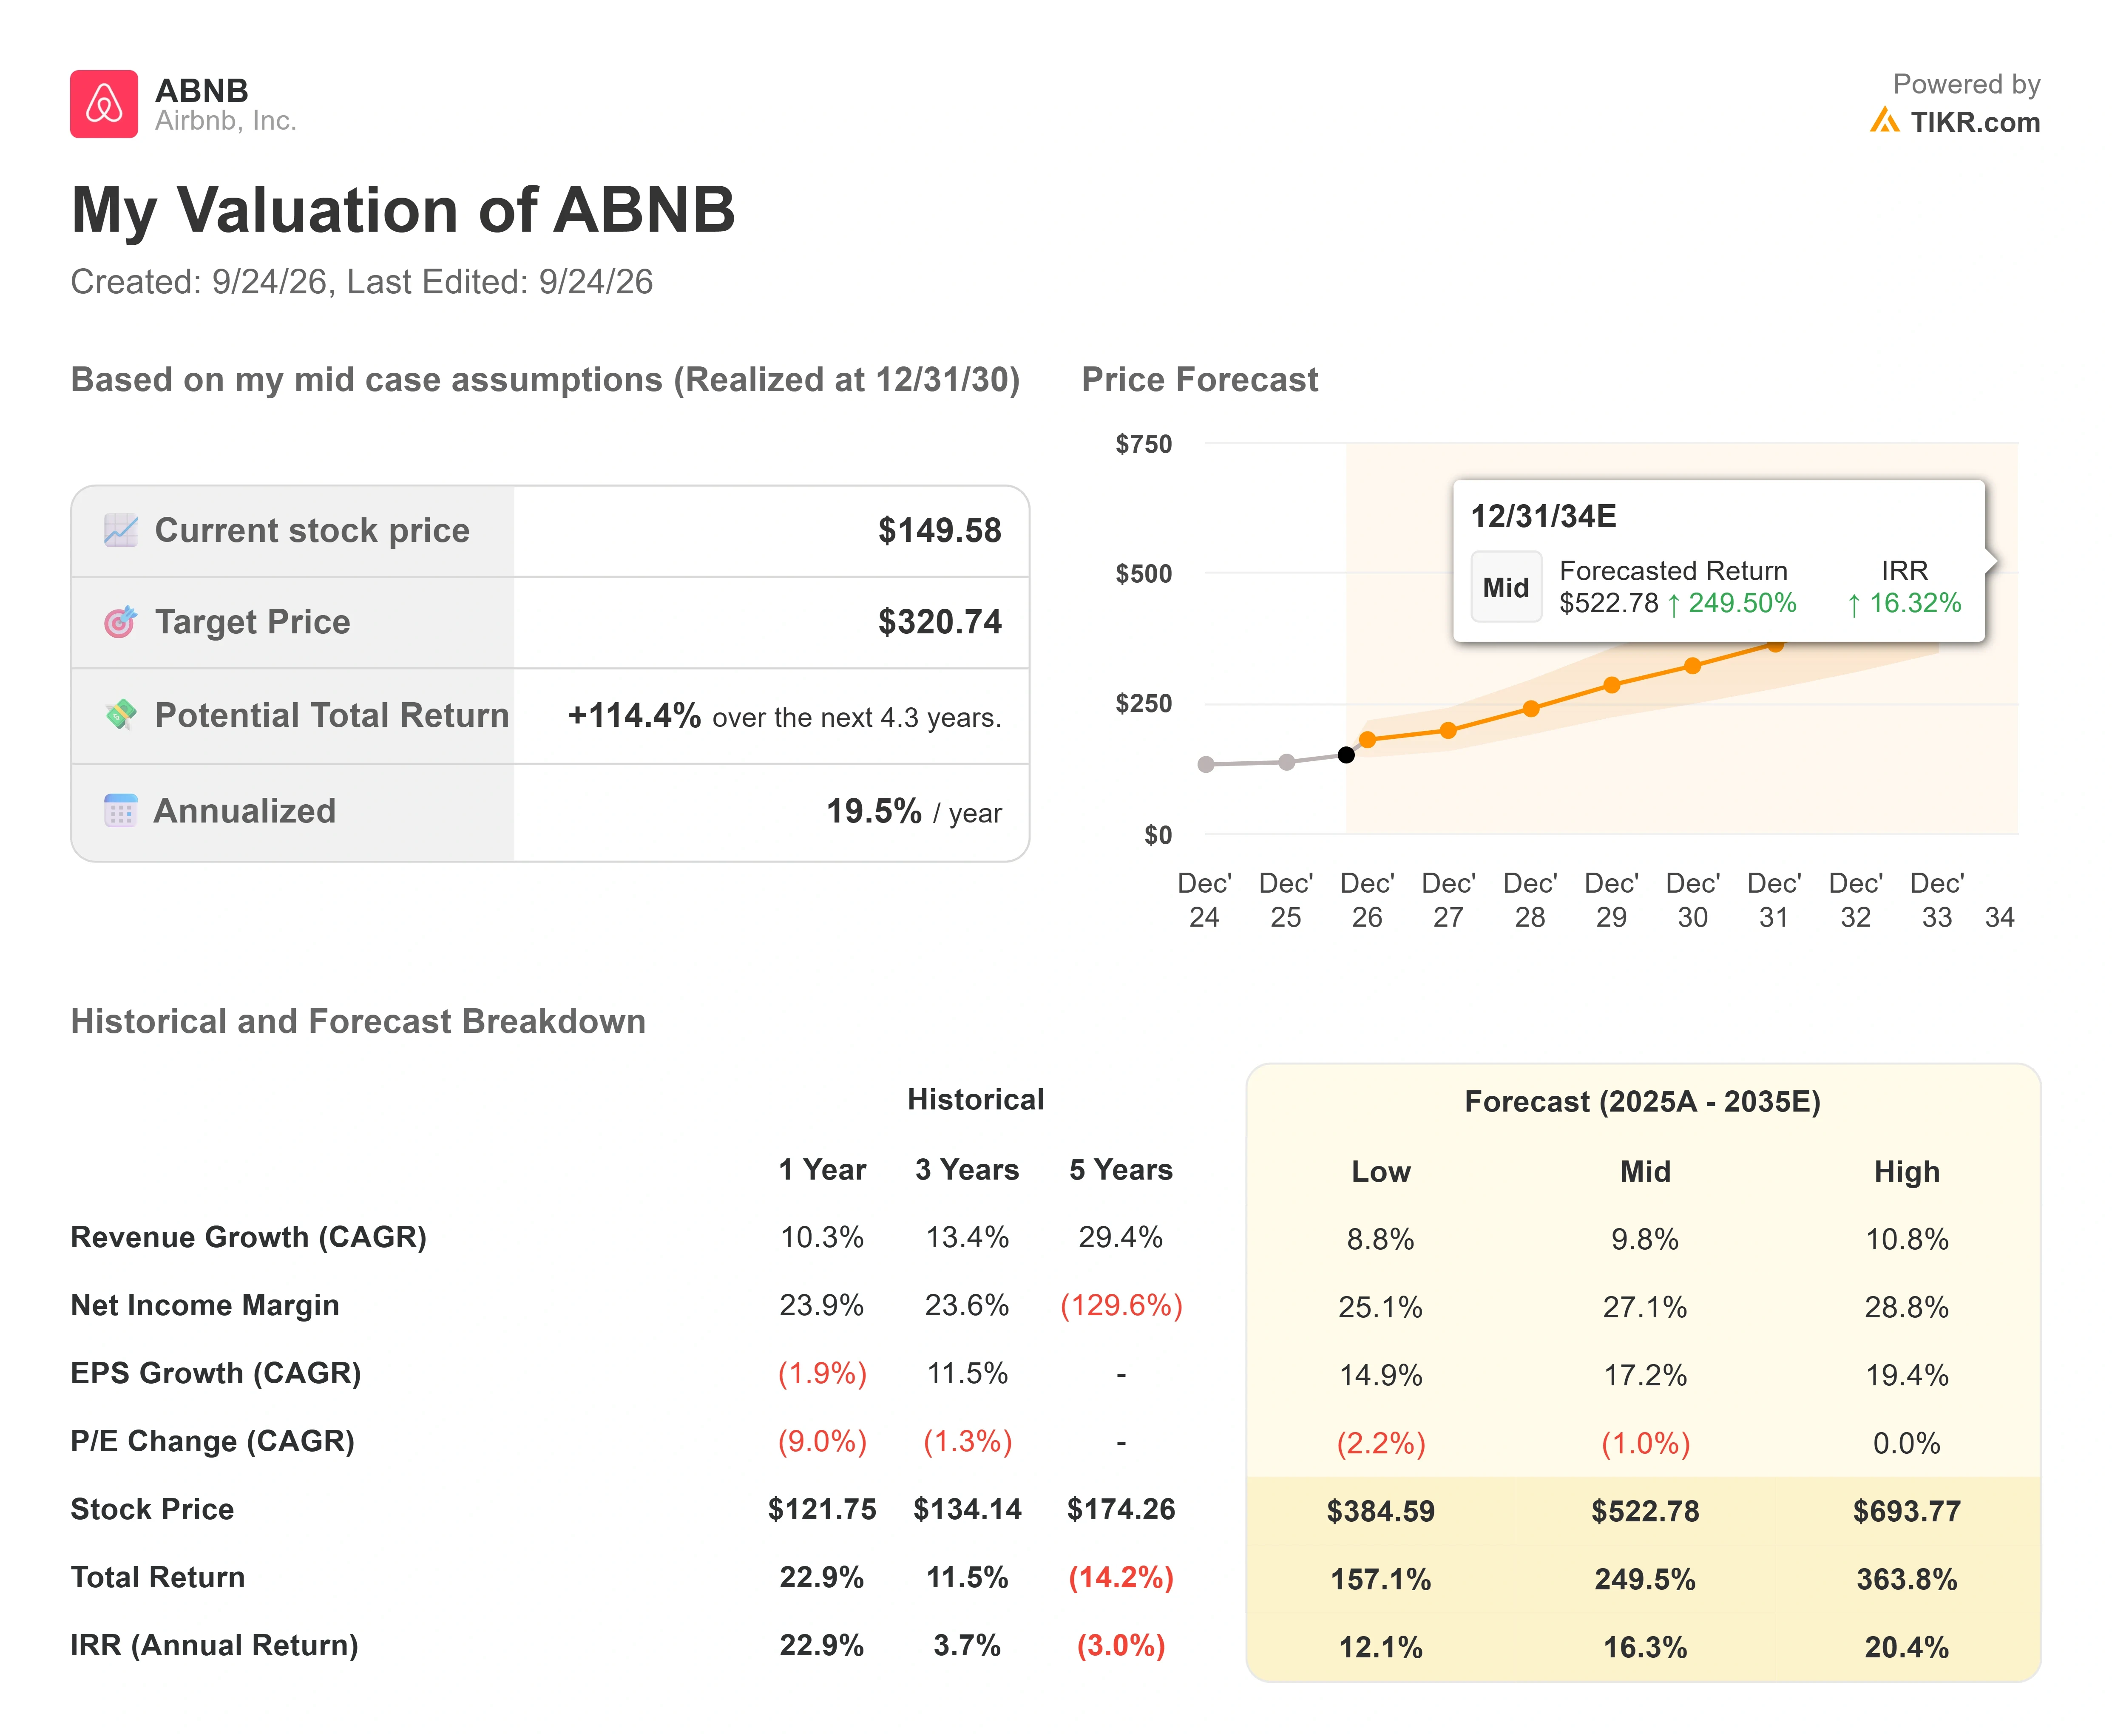
Le modèle de valorisation TIKR utilise le scénario médian, réalisé fin 2030. Il place la juste valeur près de $321, impliquant un rendement total d'environ 114 % et environ 20 % annualisés à partir du prix actuel sur les 4,3 prochaines années. Cela se situe bien au-dessus de la moyenne du marché proche de $184 et des $170 de Morgan Stanley, donc considérez-le comme un scénario basé sur des hypothèses déclarées, pas une promesse. L'écart entre le modèle et le marché, c'est tout le débat en deux chiffres.
Deux moteurs portent la ligne de revenus : l'expansion de catégorie à travers les hôtels, expériences, services et location de voitures, et l'international, où les plus grands marchés accélèrent encore, et la pénétration asiatique reste faible. Le scénario médian suppose une croissance annuelle des revenus d'environ 10 %, à peu près ce que l'entreprise livre, avec une marge de résultat net se creusant vers les 20 % élevés à mesure que les services vendeurs à plus haute marge se développent. Le risque principal est celui que la vente a nommé. Si l'expansion des services disperse les efforts sans se convertir en revenus, la croissance ralentit, et le multiple se compresse avec elle. Le potentiel de hausse est une revalorisation si le flywheel se concrétise ; le risque de baisse est une entreprise qui continue d'exécuter pendant que le marché continue de payer moins.
Conclusion
Le prochain vrai test arrive début novembre, lorsque Airbnb publiera ses résultats du T3 2026. Le chiffre qui compte le plus n'est pas le chiffre d'affaires global mais la croissance des nuitées, car c'est la métrique sur laquelle repose l'appel neutre de Morgan Stanley. Une croissance à deux chiffres là, maintenue aux côtés d'une marge d'EBITDA proche de 35 %, vous dirait que la vente était du positionnement, et la thèse à deux chiffres est intacte. Un glissement à un chiffre, ou un fléchissement de la marge à mesure que les services se développent, donnerait aux baissiers leur preuve et rendrait la cible à $170 prémonitoire. Airbnb avance moins cher que les hôtels qu'elle surpasse en croissance.
Devriez-vous Investir dans Airbnb ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre exactement à cette question.
Ouvrez Airbnb, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour les revenus et bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les prix cibles sont en tendance haussière ou baissière.
Vous pouvez créer une liste de surveillance gratuite pour suivre Airbnb aux côtés de toutes les autres actions sur votre radar. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez Airbnb sur TIKR Gratuit →
À la Recherche de Nouvelles Opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour suivre le smart money.
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez 100K+ actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne sont des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !