

Points clés
- PYPL a clôturé à 52,71 $ le 16 septembre 2026, presque exactement au niveau où elle se négociait avant le début des rumeurs de rachat. L'offre d'environ 53 milliards de dollars du consortium Advent-Stripe s'est effondrée les 27 et 28 août, et l'action a depuis récupéré presque toute cette baisse.
- La marge de free cash flow est remontée à 20,44 % au deuxième trimestre 2026, après un creux à 10,81 % au premier trimestre, le signe le plus clair à ce jour que le programme de réduction des coûts de PayPal commence à se matérialiser dans la génération de trésorerie.
- Les recommandations "Acheter" sont passées de 16 à 4 au cours des quinze derniers mois, tandis que les "Conserver" sont passées de 21 à 33, et ce alors même que l'objectif de prix moyen de la Street a augmenté après l'échec de l'opération, une érosion structurelle qui précède et survit aux gros titres sur les fusions-acquisitions.
- Lors de la conférence Goldman Sachs du 9 septembre, le PDG Enrique Lores a revu à la baisse ses prévisions pour le paiement sous marque au troisième trimestre, les situant dans une fourchette de 1 à 2 %, citant un impact tarifaire européen plus important et plus durable que ne l'avait modélisé la direction seulement six semaines plus tôt, ce qui explique pourquoi le PER à douze mois reste à 9,50x contre une moyenne sur trois ans de 12,67x.
La prime de rachat de PayPal n'a jamais vraiment disparu, pas plus que le scepticisme
Lorsque Bloomberg a rapporté le 27 août qu'Advent International et Stripe avaient abandonné leur offre de 60,50 $ par action, PYPL a chuté d'environ 13 % en une seule séance. Six semaines plus tard, l'action a presque comblé l'écart. Elle a clôturé à 52,71 $ le 16 septembre, contre 43,18 $ à la fin juin, avant même que les spéculations sur l'offre n'atteignent leur paroxysme, et contre 61,47 $ la veille de l'effondrement annoncé.

Les chiffres de la Street racontent une histoire similaire. L'objectif de prix moyen a en réalité augmenté après l'échec de l'opération, passant de 51,57 $ le 30 juin à 57,07 $ au 16 septembre, et le ratio objectif/prix s'est resserré de 119,4 % à 108,3 %. Ce resserrement ne signifie pas que les analystes deviennent baissiers. C'est l'action qui rattrape le niveau auquel les analystes pensaient déjà qu'elle devait se situer. Si l'effondrement d'un rachat de 53 milliards de dollars était censé éliminer une prime spéculative et laisser les actions moins chères sur la base des fondamentaux, l'évolution du cours indique que cette prime était plus faible et de plus courte durée que ne le laissait penser la chute initiale de 13 %.
Ce qui ne s'est pas rétabli, c'est la conviction. Les recommandations "Acheter" ont baissé en ligne droite depuis plus d'un an, passant de 16 en juin 2025 à seulement 4 aujourd'hui, tandis que les "Conserver" sont passées de 21 à 33 sur la même période. Cette baisse a commencé bien avant que Stripe et Advent n'approchent PayPal en avril 2026. C'est une histoire plus lente, structurelle, sur la perte de patience de la Street vis-à-vis du cœur de métier de PayPal, et la saga du rachat n'a été qu'une distraction par rapport à cela.
Les réductions de coûts de PayPal se matérialisent enfin dans les flux de trésorerie
Le développement le plus intéressant se trouve dans le tableau des flux de trésorerie plutôt que dans les gros titres sur l'opération.
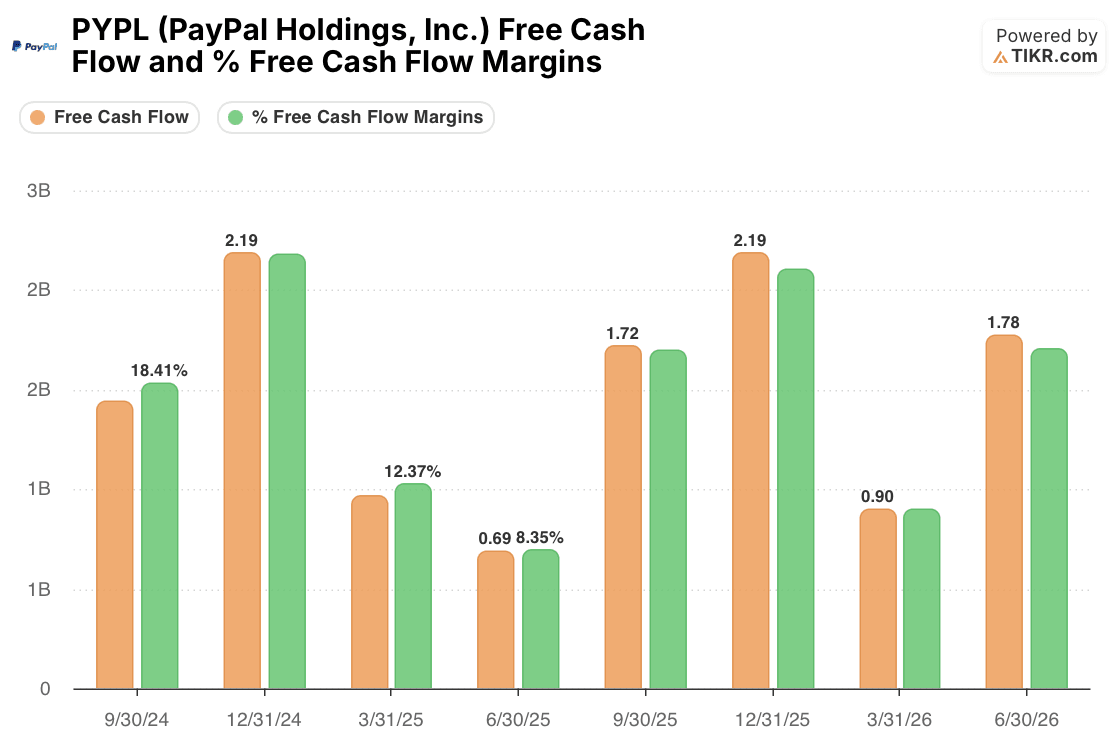
Le free cash flow est tombé à un creux de 0,90 milliard de dollars au premier trimestre 2026, soit une marge de 10,81 %, sa plus faible performance des deux dernières années. Au deuxième trimestre, il est remonté à 1,78 milliard de dollars et une marge de 20,44 %, proche de la marge de 25,24 % que PayPal avait affichée au quatrième trimestre 2025.
Ce rebond correspond à ce que la direction a décrit lors de la conférence téléphonique du T2 : un programme de réduction des coûts pluriannuel de plus de 1,5 milliard de dollars, avec environ 400 millions de dollars d'économies annualisées déjà identifiées pour cette année et des couches organisationnelles supprimées dès l'été. La DAF Jamie Miller a été explicite : les économies sont destinées à financer elles-mêmes le réinvestissement dans Venmo, Braintree et les services financiers, plutôt que de nécessiter de nouvelles dépenses. Une progression de la marge de 10,81 % à 20,44 % en un seul trimestre est une preuve précoce que le mécanisme fonctionne, même s'il reste en deçà des marges de plus de 25 % que PayPal générait encore en décembre dernier, et la direction elle-même affirme que les économies ne deviennent "plus significatives" qu'au quatrième trimestre.
Le paiement sous marque de PYPL est l'excuse récurrente que les flux de trésorerie ne peuvent pas réparer
La raison pour laquelle les recommandations de la Street continuent de dériver vers "Conserver" malgré l'amélioration de la génération de trésorerie se trouve dans les prévisions elles-mêmes. Lors de la conférence téléphonique sur les résultats du T2 2026, la direction a décrit le paiement sous marque comme se stabilisant à une croissance de 2 % à parité de change pour un deuxième trimestre consécutif et a relevé ses prévisions annuelles sur cette base. Six semaines plus tard, lors de la conférence Goldman, Lores a revu cela à la baisse : le volume transfrontalier européen, en grande partie lié à la Chine, a subi un impact tarifaire et de minimis entre 0,5 et 1 point pire que modélisé, et pour plus longtemps que prévu. Le paiement sous marque du troisième trimestre est maintenant prévu dans une fourchette de 1 à 2 % au lieu d'un net 2 %.
Ce n'est pas la première fois que PayPal propose une version de "le paiement se stabilise", pour qu'un nouveau facteur défavorable, d'abord l'empiètement d'Apple Pay et Google Pay, puis un ralentissement macroéconomique général, maintenant les tarifs, ne déplace les poteaux de but. Les services financiers, le Buy Now Pay Later, Venmo et Braintree connaissent une croissance authentique à deux chiffres et dans la moyenne des 'teens', et la diversification par rapport au paiement est un véritable changement stratégique.
Mais le paiement reste l'ancre du réseau sous marque sur lequel s'appuient ces activités, et un marché qui a vu ce récit de stabilisation se répéter a de bonnes raisons d'attendre deux ou trois trimestres propres avant de ramener les recommandations à "Acheter".
Qu'est-ce qui pourrait réellement faire bouger le multiple de l'action PYPL d'ici là

À 9,50x les bénéfices normalisés à douze mois, PayPal se négocie bien en dessous de sa moyenne sur trois ans de 12,67x et plus près du creux de 7,31x qu'elle a touché début 2026 que de tout ce qui ressemble à un multiple de croissance. Ce n'est pas une anomalie post-effondrement. Le multiple était déjà comprimé pendant la majeure partie de 2025 et n'a brièvement touché 11x qu'au plus fort de la spéculation sur le rachat ce printemps, avant de se stabiliser près des niveaux actuels une fois l'opération avortée.
Le marché n'a jamais valorisé PYPL comme une cible de rachat pendant longtemps, et il ne la valorise pas non plus comme une histoire de redressement opérationnel. Il valorise une entreprise dont la discipline en matière de coûts est réelle mais non prouvée à grande échelle, cachée derrière une activité de paiement qui ne cesse de nécessiter une nouvelle excuse.
Le prochain vrai test est le rapport du T3 en octobre. Si la marge de free cash flow continue de remonter vers les 25 % que PayPal a générés en décembre dernier, et si le paiement sous marque maintient la fourchette de 1 à 2 % plutôt que de glisser à nouveau vers l'extrémité basse, les conditions pour une réévaluation du multiple s'améliorent significativement. Si le paiement déçoit à nouveau, ou si les économies promises pour le quatrième trimestre ne se matérialisent pas dans la marge, 9,50x semblera moins être une opportunité de valeur et davantage une entreprise que la Street a correctement valorisée comme étant bloquée.
Devriez-vous investir dans PayPal Holdings, Inc. ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre exactement à cette question.
Consultez l'action PYPL et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent en termes de revenus et de bénéfices pour les trimestres à venir, comment les multiples de valorisation ont évolué au fil du temps, et si les objectifs de prix sont orientés à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre PayPal Holdings, Inc. aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit n'est requise. Juste les données dont vous avez besoin pour décider par vous-même.
Accédez aux outils professionnels pour analyser l'action PYPL sur TIKR gratuitement →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour pouvoir suivre le smart money.
- Analysez des actions en aussi peu que 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez plus de 100 000 actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


