Principales Statistiques pour l'Action Marriott
- Prix Actuel : $337.24
- Prix Cible (Milieu) : ~$440
- Cible du Marché : ~$381
- Rendement Total Potentiel : ~31%
- TRI Annualisé : ~6.5% / an
Maintenant en ligne : Découvrez le potentiel de hausse de vos actions préférées avec le nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Que s'est-il passé ?
Marriott International (MAR) vient de donner aux investisseurs un chiffre qui aurait dû faire bouger le cours, et ce n'est pas le cas. S'exprimant lors de la conférence Bank of America Gaming and Lodging le 9 septembre, le PDG Anthony Capuano a indiqué que le RevPAR mondial avait augmenté de 7% en juillet, avec une hausse de 8% aux États-Unis et au Canada. En excluant le coup de pouce ponctuel de la Coupe du Monde de la FIFA, la croissance aux États-Unis et au Canada était toujours de 5%, une nette accélération par rapport au rythme de 3,4% rapporté pour le deuxième trimestre. Pourtant, le cours s'est clôturé à $337.24 le 15 septembre, soit environ 18% en dessous du plus haut sur 52 semaines de $410.98 atteint en juin.
La demande n'est pas le problème, et la direction a passé la majeure partie de la session à expliquer pourquoi. La tension se situe ailleurs : une activité basée sur les frais qui bénéficie d'une demande en amélioration, mais qui se négocie face à un marché qui continue de réduire ses objectifs et à un multiple que le marché n'est plus disposé à étendre.
La Demande S'élargit
Pendant la majeure partie de l'année écoulée, le récit dominant était celui d'une économie du voyage en forme de K, où les voyageurs de luxe dépensaient tandis que tout ce qui était en dessous se détendait. Juillet a brisé ce schéma : le RevPAR luxe a augmenté de 5% mondialement, les marques premium et select de 4%, et le milieu de gamme de 5%, avec une force simultanée dans toutes les catégories de chaînes, segments de demande et géographies. Capuano a qualifié le contexte actuel de l'un des environnements de demande les plus forts de la dernière décennie.
« Cette idée que les tendances du RevPAR sont presque exclusivement portées par le luxe est tout simplement inexacte, » a-t-il déclaré, présentant cette ampleur comme la raison de sa confiance pour le second semestre. Cette ampleur est ce qui distingue un cycle de demande durable d'un cycle temporaire, et une reprise qui touche simultanément le luxe, le service sélectif, les déplacements d'affaires, les groupes et la demande gouvernementale est beaucoup plus difficile à renverser qu'une reprise portée uniquement par les voyageurs haut de gamme.
Même le Moyen-Orient, la région la plus faible du portefeuille, s'est nettement amélioré. Le RevPAR du deuxième trimestre y avait chuté de 43% en raison du conflit régional. En juillet, la baisse s'est réduite à seulement 12%, dépassant les attentes de l'entreprise. La reprise est précoce et le conflit est toujours en cours, donc la région reste un facteur variable, mais elle ne représente qu'environ 3% des frais mondiaux, et l'amélioration supprime une pression latente qui pesait sur les résultats internationaux depuis le début de l'année.
Consultez les données historiques et les estimations futures pour l'action Marriott (C'est gratuit !) >>>
Le Moteur de Croissance que les Propriétaires Continuent de Financer
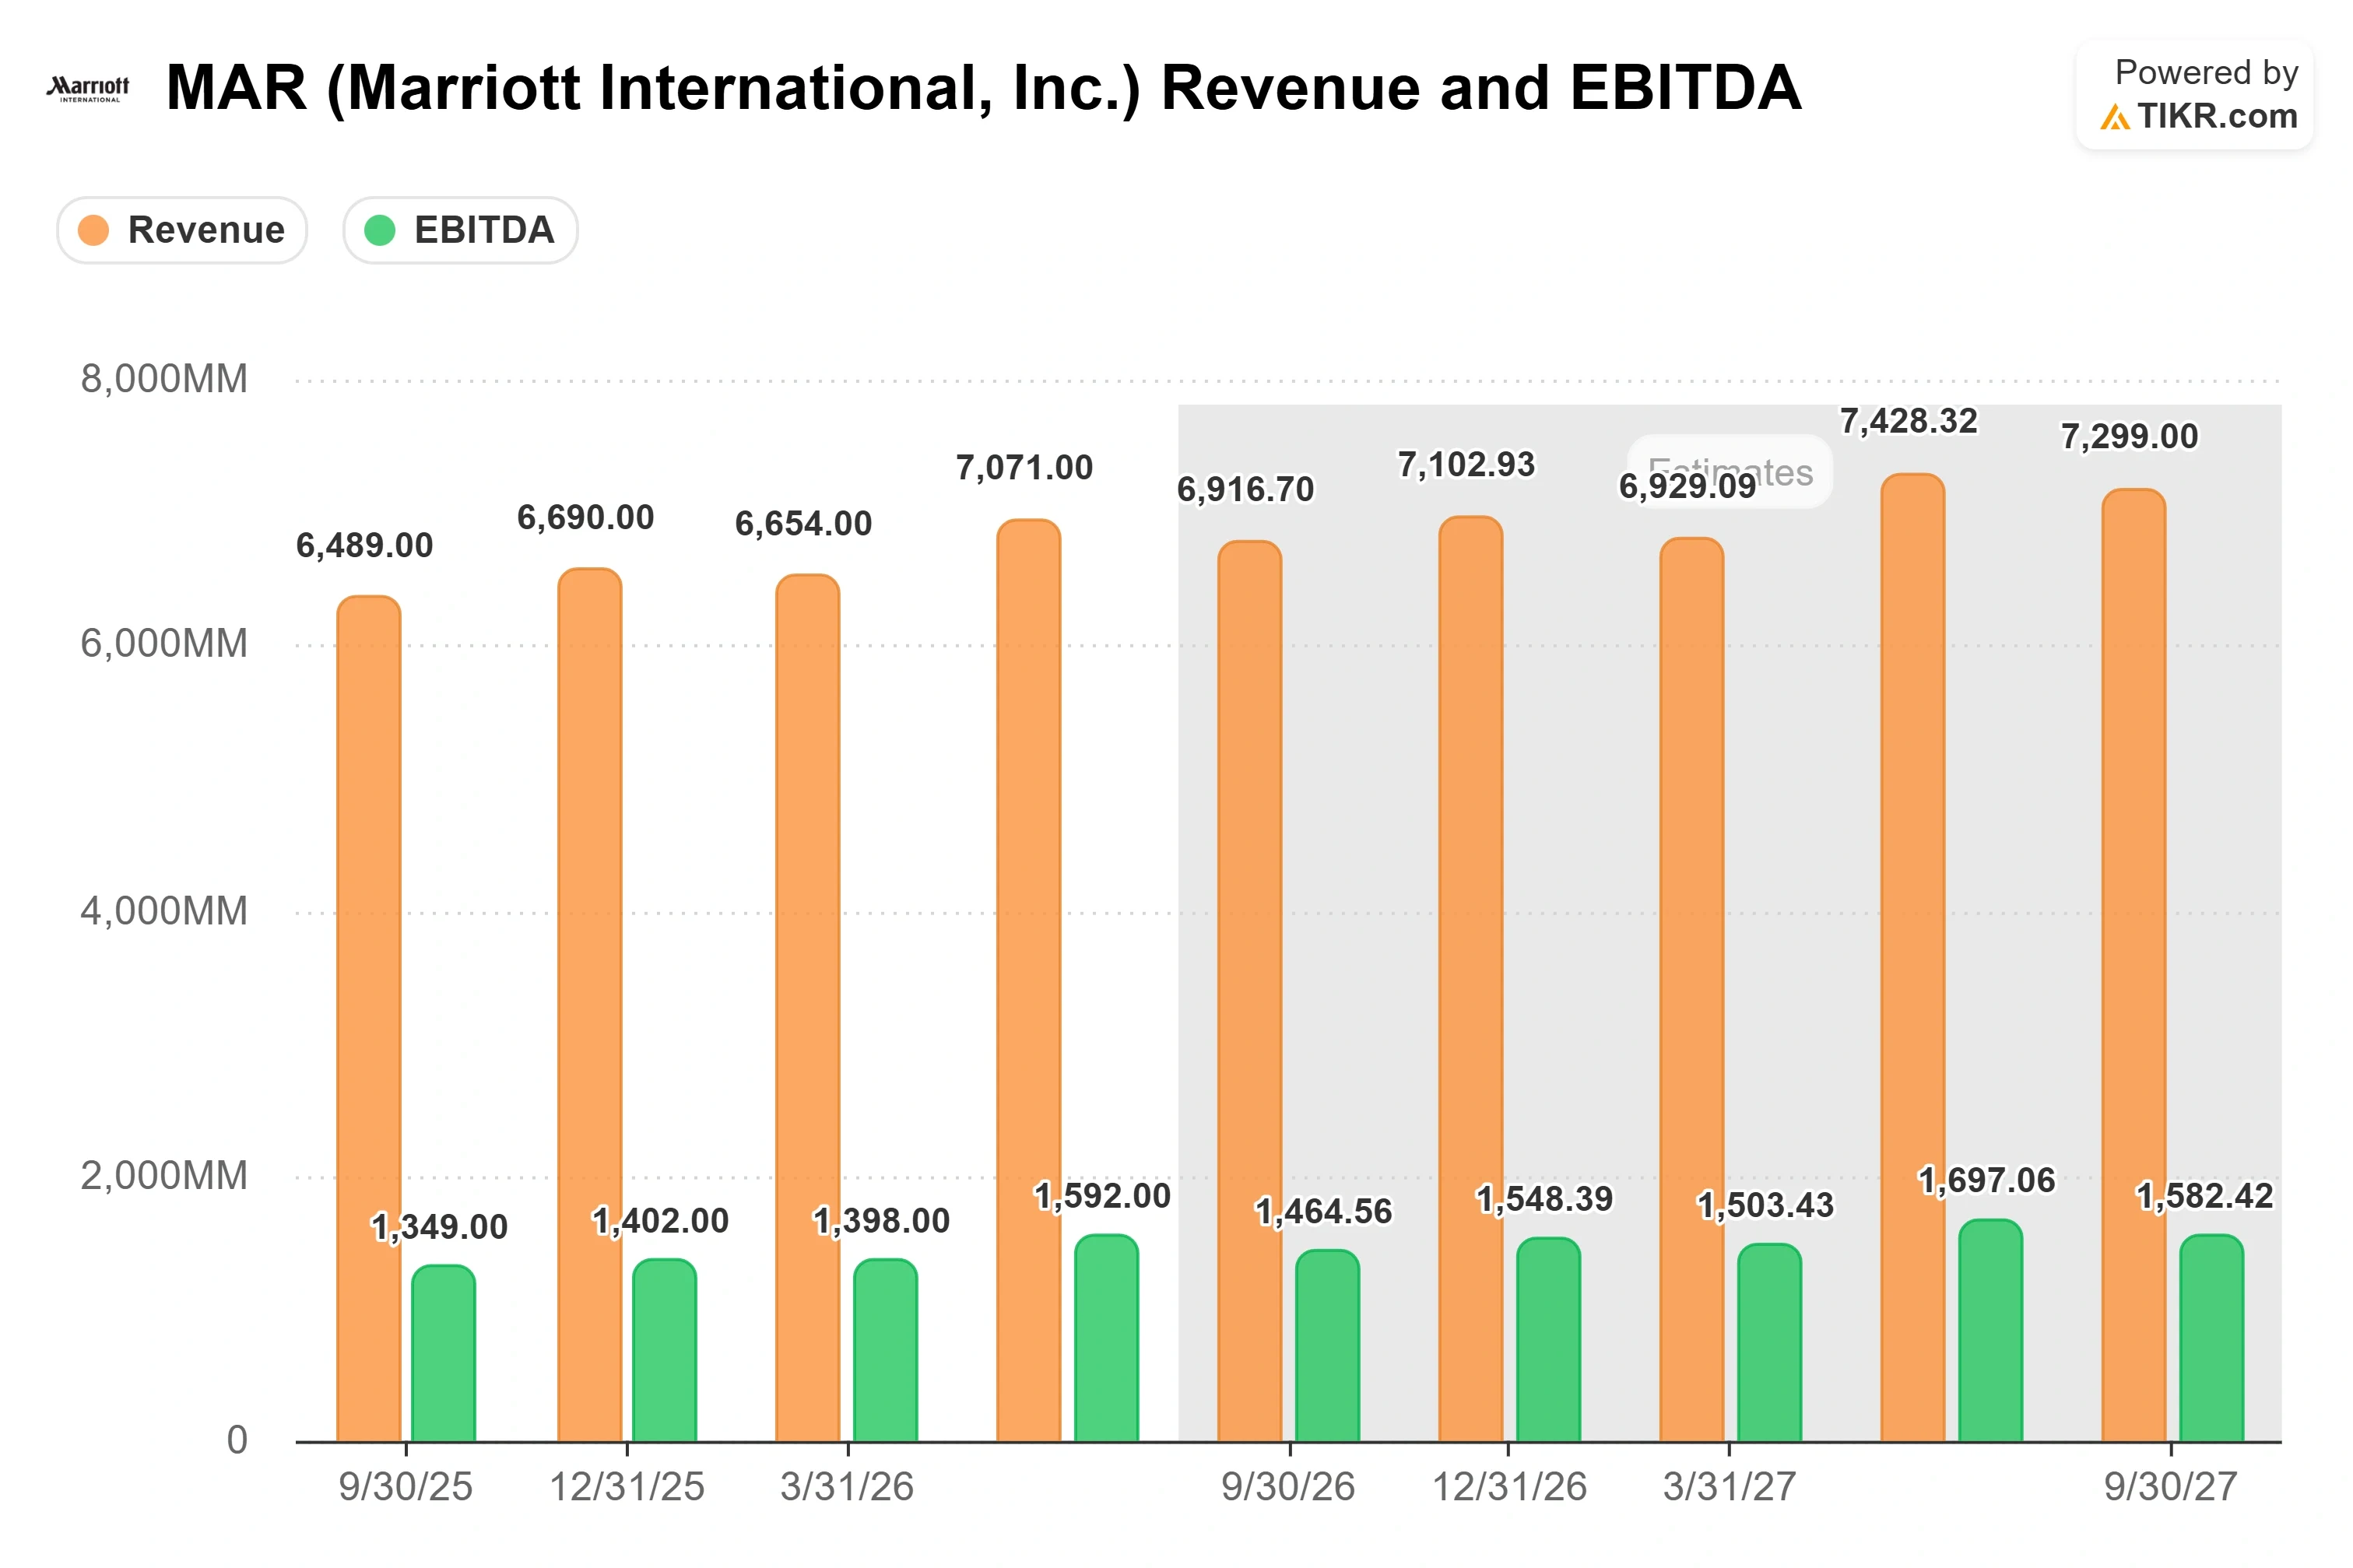
Marriott gère et franchise les hôtels arborant ses enseignes plutôt que de les posséder, donc la force de la demande se convertit efficacement en revenus de frais tandis que les propriétaires assument le risque en capital. Cet effet de levier s'est manifesté au deuxième trimestre : les revenus bruts de frais ont augmenté de 13% pour atteindre 1,58 milliard de dollars, et l'EBITDA ajusté a progressé de 12,5% pour atteindre 1 592 millions de dollars sur un chiffre d'affaires en hausse plus modeste de 4,9%. L'entreprise affiche une marge brute sur les 12 derniers mois supérieure à 79% et un retour sur capital investi proche de 32%.
Marriott a signé plus de contrats de gestion et de franchise au premier semestre 2026 qu'au premier semestre de chacune de ses 68 années précédentes dans le secteur hôtelier, portant le pipeline à un record proche de 629 000 chambres. Les conversions représentent une part croissante de cette croissance, et Capuano a souligné un vivier important encore inexploité : en dehors des États-Unis, 50% à 60% du parc hôtelier n'est pas affilié à une marque. Marriott utilise également des accords sous marque blanche pour intégrer des actifs avant qu'ils ne changent d'enseigne, convertissant la station Pelican Hill à Newport Beach en un domaine St. Regis tout en étant référencé sur marriott.com pendant une rénovation de plus de 100 millions de dollars.
La direction dépense une énergie réelle à protéger les rendements des propriétaires, car la croissance du parc repose sur leurs bilans. Après des années de faible croissance du RevPAR suivies par l'inflation des coûts, les franchisés ont poussé contre leur charge totale de frais, et la réponse de Capuano a été une série de petites réductions plutôt qu'un geste spectaculaire. « Nous devons trouver beaucoup de pièces de cinq et dix cents, » a-t-il déclaré, « mais si vous en trouvez suffisamment et que vous les empilez, nous devrions pouvoir obtenir une amélioration significative des performances. » Marriott a réduit son taux de facturation du programme de fidélité Bonvoy de 5% l'année dernière et a annoncé une incitation valant environ une réduction de 50 points de base des coûts d'affiliation. Une nouvelle initiative technologique s'inscrit dans la même logique : le 1er septembre, Marriott et LG Electronics ont annoncé une plateforme pour chambres d'hôtes co-développée et basée sur le cloud, actuellement en test dans 40 hôtels aux États-Unis et au Canada, que la direction présente autant comme une opportunité de revenus que de réduction des coûts, ouvrant la porte à la vente de nourriture et boissons, spa et améliorations de chambre dans le parcours de réservation.
Découvrez comment Marriott se compare à ses pairs sur TIKR (C'est gratuit !) >>>
Où se situe le Désaccord
Alors pourquoi l'action a-t-elle perdu 18% depuis son plus haut ? Une partie de l'explication remonte au rapport du deuxième trimestre du 3 août, où un écart négatif de 1,7% sur le chiffre d'affaires a éclipsé les dépassements sur l'EBITDA et le BPA ajusté, et le cours a reculé ce jour-là. Le facteur le plus important est le multiple. Marriott se négocie près de 27 fois les bénéfices des douze prochains mois et 16,9 fois l'EV/EBITDA NTM, une prime par rapport au groupe du voyage, mais pas par rapport à son plus proche pair : Hilton est plus élevé sur les deux, près de 32 fois les bénéfices et 19,4 fois l'EV/EBITDA, tandis que Booking Holdings se négocie près de 11,6 fois l'EV/EBITDA. Cette prime laisse peu de marge pour un écart, et le marché a continué de réduire ses objectifs même avec l'amélioration de la demande : UBS a baissé à $395 depuis $412, BMO à $395 depuis $410, Barclays à $348 depuis $379, et Deutsche Bank à $372 depuis $379. La cible moyenne proche de $381 n'implique qu'une hausse modeste depuis $337, et sur 28 analystes, 13 classent Marriott en Achat ou Surperformance, 13 en Conservation, et 2 sont baissiers. C'est une liste de couverture qui respecte l'entreprise mais remet en question le point d'entrée.
Analyse du Modèle Avancé TIKR
- Prix Actuel : $337.24
- Prix Cible (Milieu) : ~$440
- Rendement Total Potentiel : ~31%
- TRI Annualisé : ~6.5% / an
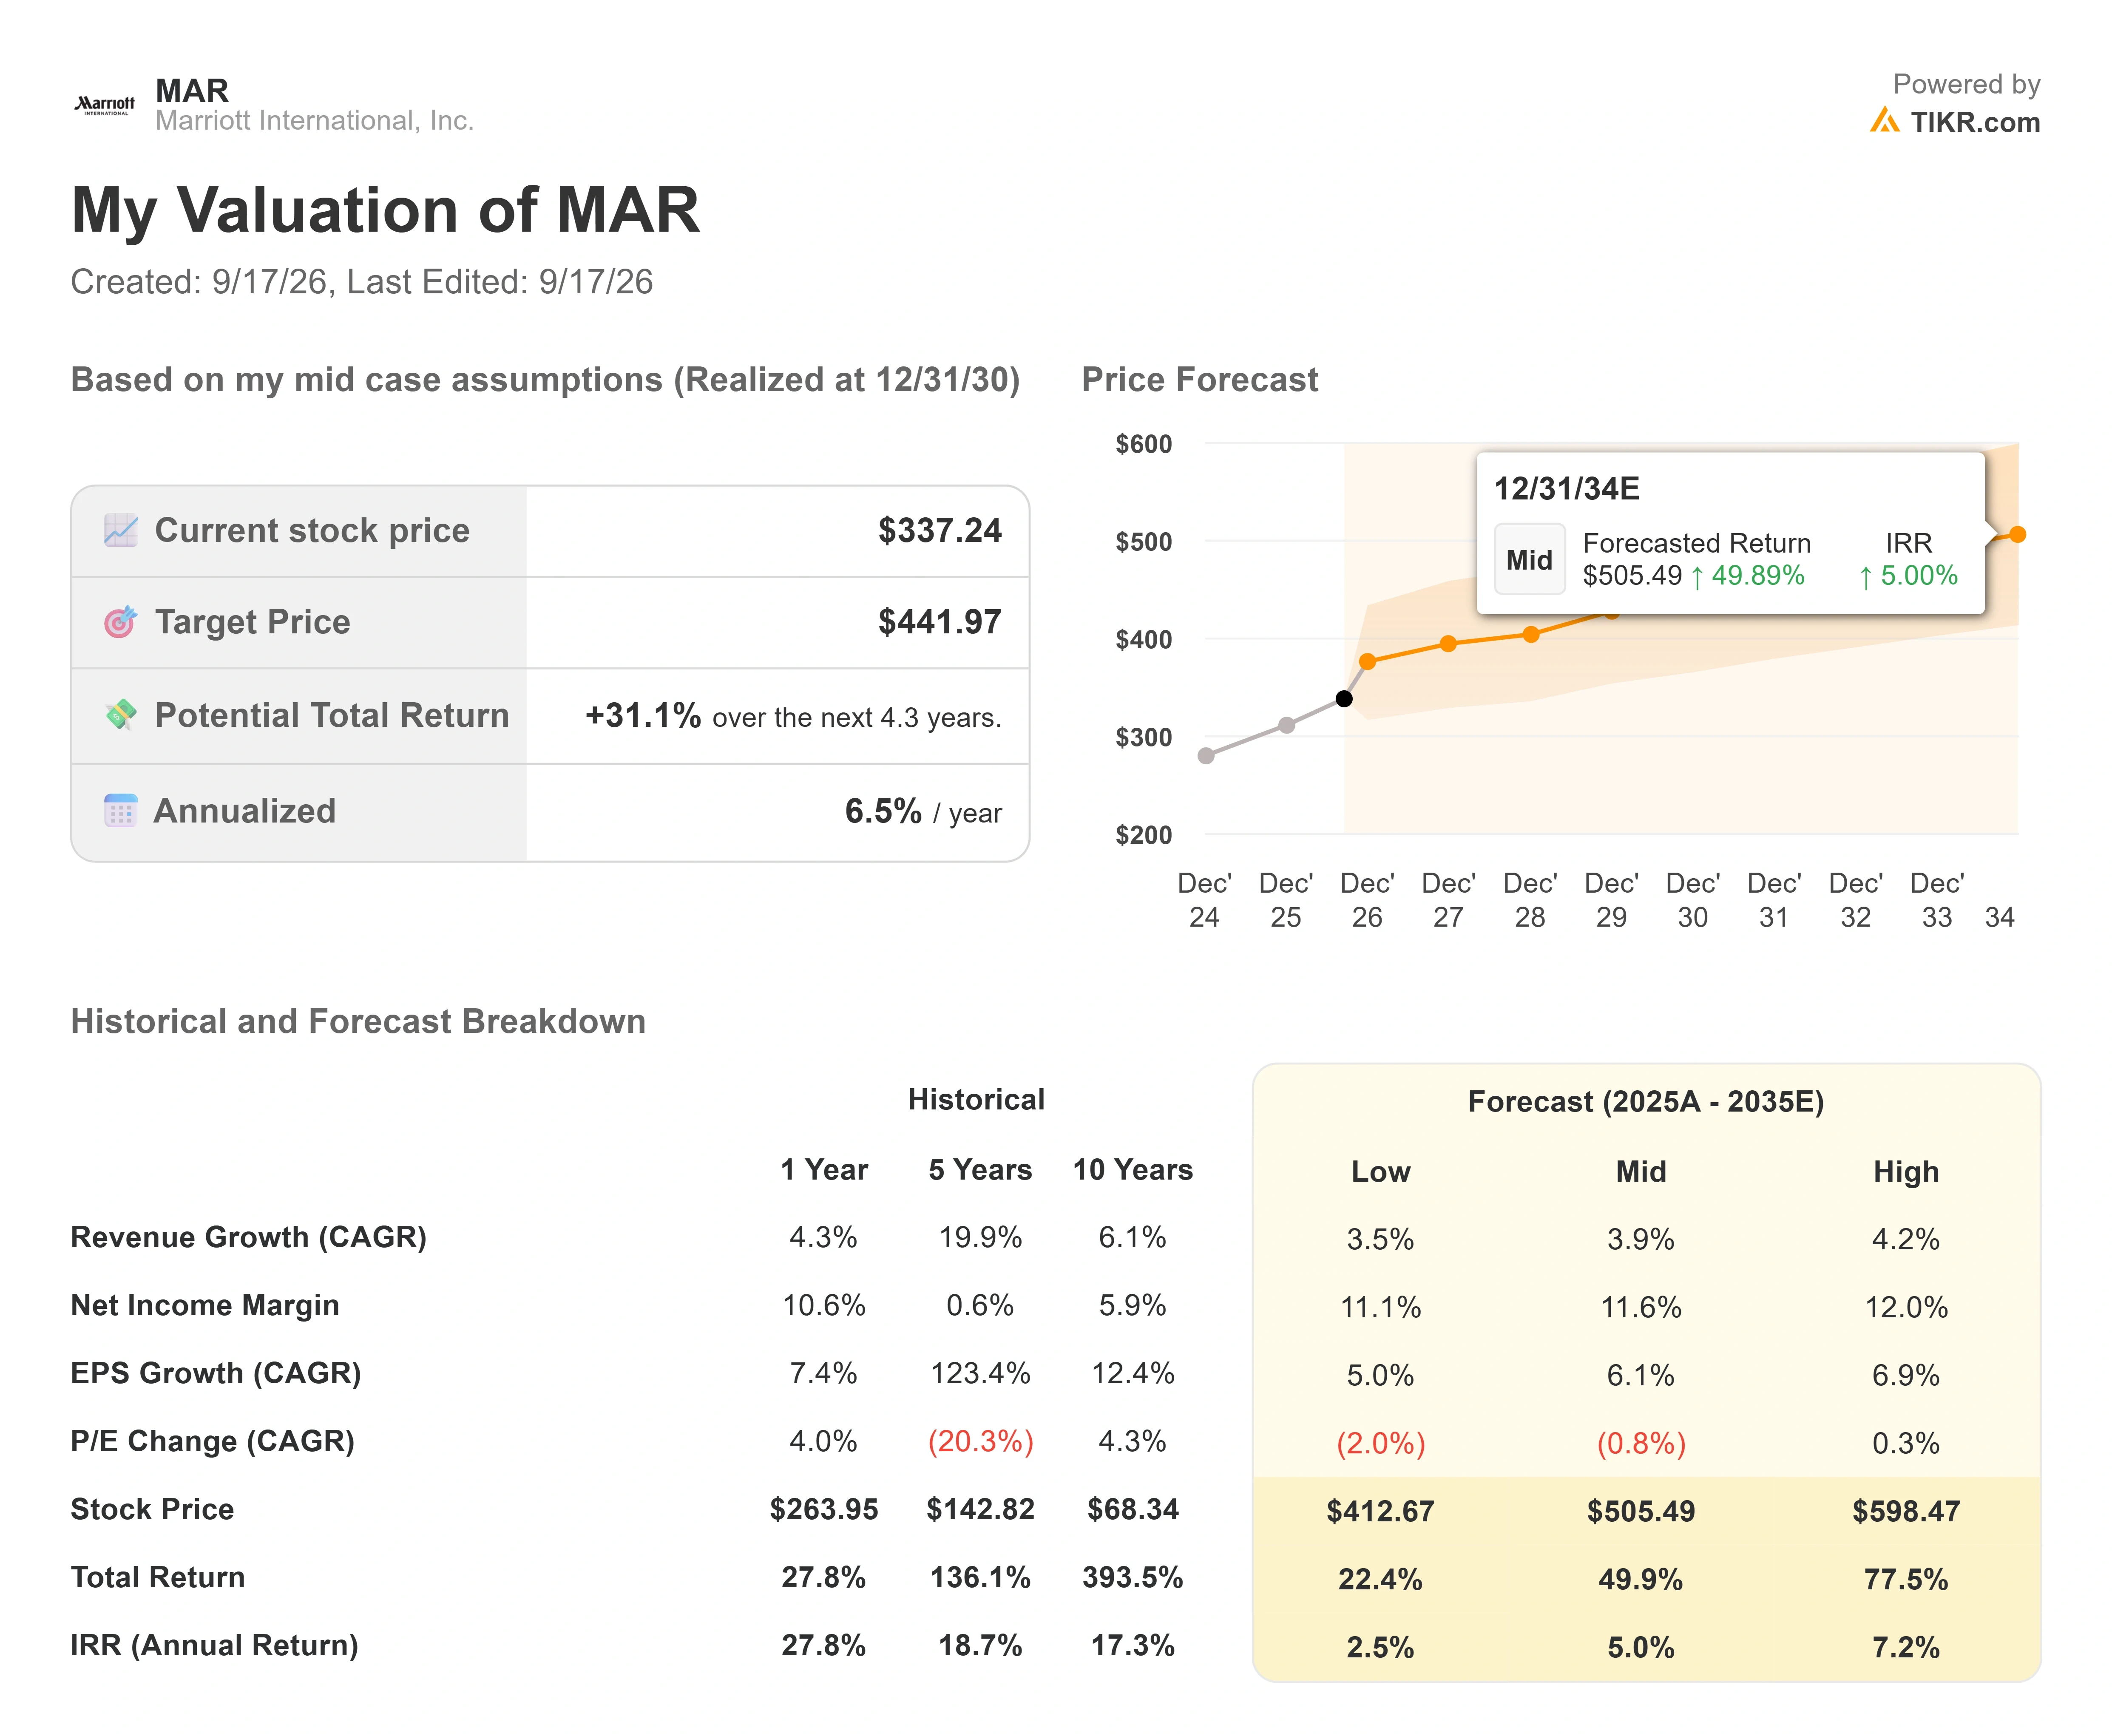
Le scénario médian de TIKR valorise Marriott à environ $440, réalisé d'ici fin 2030, pour un rendement total proche de 31% et un TRI d'environ 6,5% par an. Deux moteurs de revenus le portent : la croissance nette du parc, guidée vers la borne basse de la fourchette de 4,5% à 5% cette année mais soutenue par un pipeline record, et les gains de RevPAR qui dépassent désormais le plan après que juillet ait relevé les perspectives pour l'année complète à 3% - 3,5%. Le moteur de marge est le mix de frais, car les frais de cartes de crédit co-brandées et de franchise tirent les marges nettes vers environ 12%.
Le risque principal est le multiple. La prévision suppose presque aucune aide de la valorisation et intègre une légère compression du P/E, donc le rendement doit venir des bénéfices. Le scénario haussier : l'ampleur de la demande et le relèvement de l'économie des cartes de crédit en 2028 poussent les frais au-dessus du plan, portant la cible vers le scénario haut proche de $600. Le scénario baissier : un multiple élevé rencontre un fléchissement de la demande ou une rechute plus marquée au Moyen-Orient, et une action correctement valorisée dérive.
Conclusion
Le prochain test est le rapport du troisième trimestre le 3 novembre. Surveillez deux lignes. Premièrement, si la force du RevPAR de juillet s'est maintenue : un rythme mondial proche de 5% à 6% confirmerait que l'accélération est structurelle plutôt qu'un coup de fouet dû à la Coupe du Monde et à des comparaisons faciles. Deuxièmement, si la direction maintient la croissance nette du parc à la borne basse de sa fourchette de 4,5% à 5% malgré les retards de construction au Moyen-Orient. Un trimestre qui associe un RevPAR soutenu à une croissance stable du parc donnerait au marché une raison de combler l'écart avec le modèle. Un retour vers 3% dirait que la prudence du marché était justifiée depuis le début.
Devriez-vous Investir dans Marriott ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre précisément à cette question.
Ouvrez Marriott, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les prix cibles sont en hausse ou en baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre Marriott aux côtés de toutes les autres actions sur votre radar. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez Marriott sur TIKR Gratuitement →
À la Recherche de Nouvelles Opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour suivre les investisseurs avisés.
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez 100K+ actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !