

Statistiques clés pour l'action Sandisk
- Prix actuel (entrée du modèle) : $1,530.90
- Prix cible (scénario médian) : ~$3,180
- Cible consensus : ~$2,125
- Rendement total potentiel : ~108%
- TRI annualisé : ~17% / an
Découvrez dès maintenant le potentiel de hausse de vos actions préférées avec le nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Que s'est-il passé ?
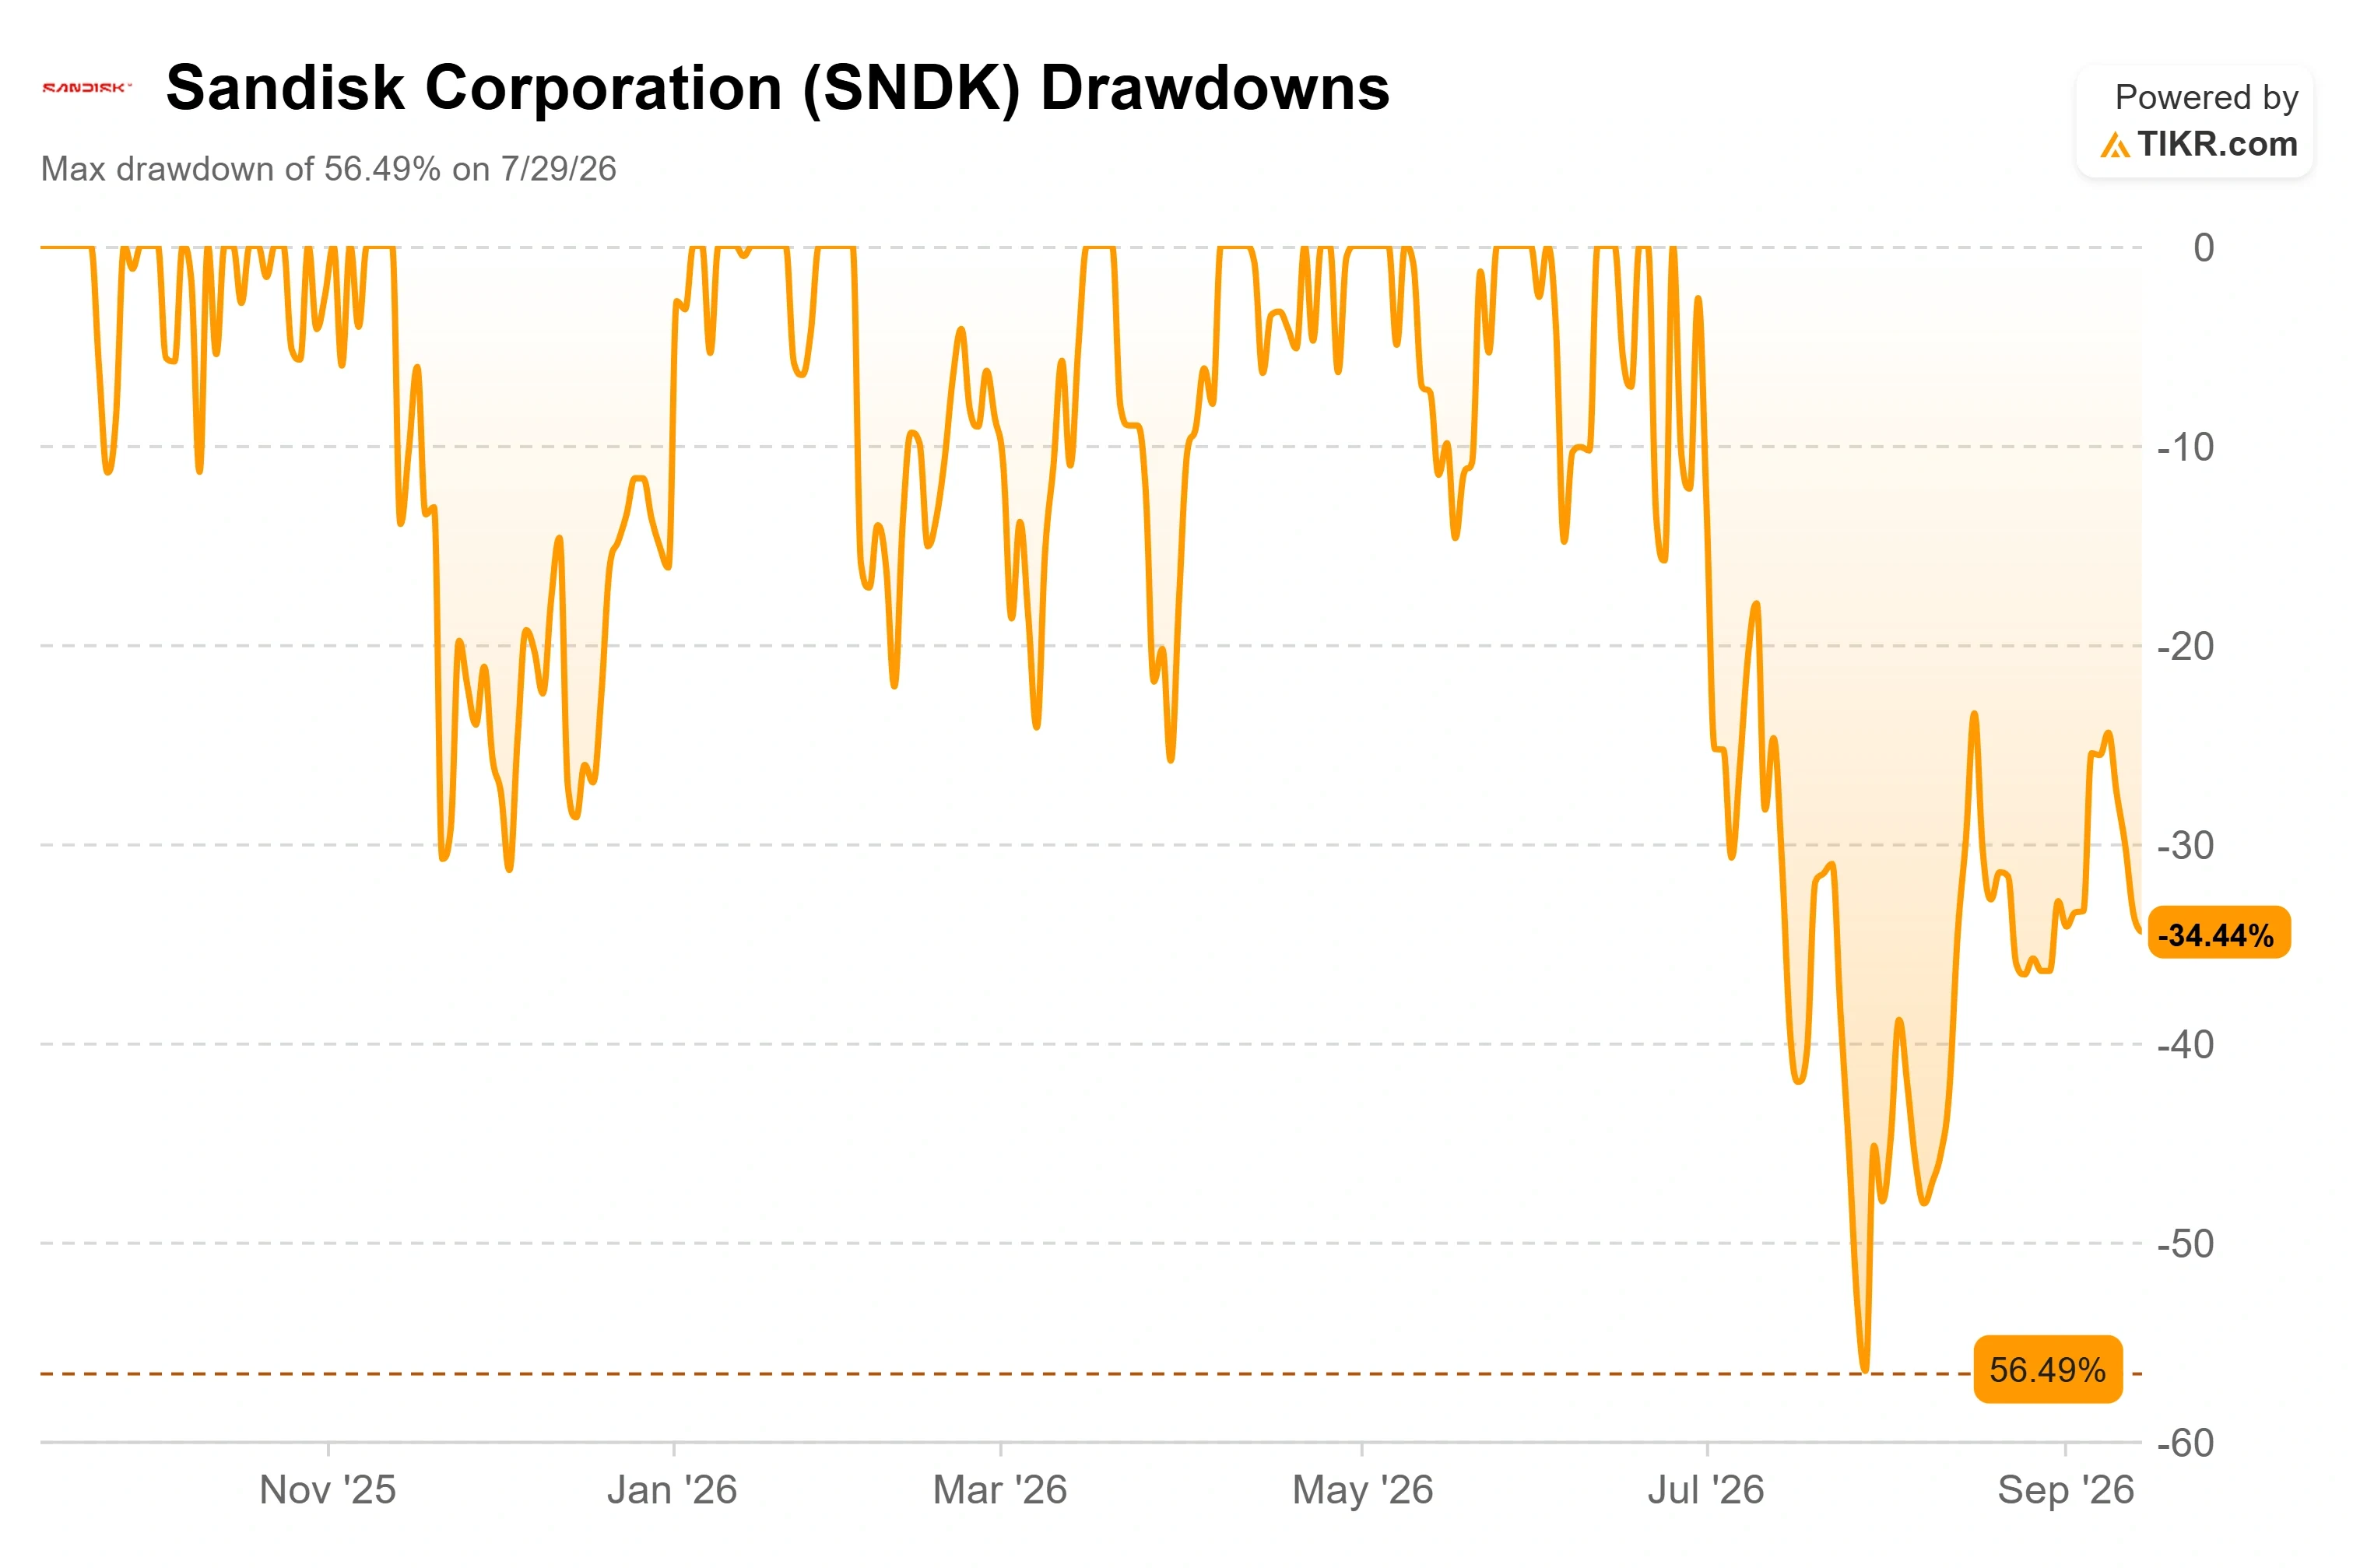
Sandisk Corporation (SNDK) a clôturé à $1,519.97 le 16 septembre, et rien de ce qui l'a poussé à ce niveau n'avait quoi que ce soit à voir avec Sandisk. L'action est désormais en baisse d'environ 35% par rapport au plus haut intradieu de $2,354 atteint le 22 juin, et elle ne s'est pas remise d'une vente massive qui a débuté plus tôt cette semaine. Le samedi 12 septembre, Dario Amodei, PDG d'Anthropic, a publié un essai plaidant pour que l'industrie de l'IA ralentisse délibérément le rythme des gains de capacités, et Sam Altman d'OpenAI a approuvé dans les heures qui ont suivi. Le complexe de la mémoire a interprété cela comme une menace pour la courbe de demande, remettant en cause toute sa réévaluation, et Sandisk a chuté de 4,98% le lundi 14, première séance après la publication de l'essai, avant de stagner autour de $1,520. La hausse des rendements des Treasuries à 10 ans et un climat de réduction du risque avant la réunion de la Fed ont ajouté à la pression.
Le malaise est réel, car une action en hausse de plus de 600% cette année a beaucoup de chemin à perdre si le scénario s'effondre. Mais la peur porte sur une future courbe de dépenses, et non sur quoi que ce soit que l'entreprise ait rapporté. Cet écart, entre un choc de sentiment et un ensemble de fondamentaux qui viennent d'afficher un record, est là que réside la question. Le modèle de valorisation de TIKR utilise un prix d'entrée de $1,530.90, proche du niveau où se négocie actuellement l'action.
La vente massive est venue d'un essai
Il y a six semaines, Sandisk a clôturé son meilleur trimestre en tant qu'entreprise indépendante. Le chiffre d'affaires du quatrième trimestre fiscal a atteint $8 965 millions, en hausse de 372% sur un an, avec un chiffre d'affaires du datacenter plus que doublé séquentiellement pour atteindre $2,98 milliards. Pour l'exercice fiscal complet, le chiffre d'affaires du datacenter a augmenté de 437% pour atteindre $5,15 milliards. Le bénéfice non-GAAP a atteint $39,25 par action. La direction a accompagné ces résultats d'une autorisation de rachat supplémentaire de $14 milliards, portant la capacité restante à $15,5 milliards, face à un bilan qui affiche une trésorerie nette plutôt qu'une dette nette.
Rien de tout cela n'a changé pendant le week-end. Ce qui a changé, c'est un débat sur la vitesse à laquelle l'IA devrait se développer. L'impact sur la mémoire est véritablement incertain : un ralentissement de la frontière de l'entraînement pourrait, avec le temps, réduire la quantité de mémoire par serveur d'IA, la partie de la thèse qui porte les attentes les plus élevées. C'est l'argument baissier, et il mérite d'être énoncé clairement. Le contrepoint est qu'aucun hyperscaler n'a réduit ses dépenses d'investissement, et les essais qui ont déclenché les ventes portaient sur le rythme et la sécurité.
Le PDG David Goeckeler a consacré son intervention du 9 septembre à la conférence Goldman Sachs Communacopia à ce point précis. Alors que l'inférence se développe, a-t-il soutenu, "notre datacenter représente plus de la moitié du marché du NAND", un changement qui, selon lui, modifie la façon dont l'ensemble du marché fixe les prix et consomme la mémoire flash. Son point de vue sépare l'inquiétude sur la demande que les investisseurs valorisent de celle sur laquelle Sandisk parie réellement : non pas la frontière de l'entraînement, mais l'inférence à grande échelle, où des modèles plus grands et des longueurs de contexte plus importantes attirent la charge de travail vers la mémoire la plus évolutive disponible.
Consultez les estimations historiques et prospectives pour l'action Sandisk (C'est gratuit !) >>>
Les contrats sont conçus pour tenir lorsque les prix ne tiennent pas
Ce qui rend cette correction différente d'une simple peur liée au cycle de la mémoire, c'est la façon dont Sandisk vend désormais ses bits. Sur environ neuf mois, elle a signé huit partenariats clients à long terme, qu'elle appelle des accords de Nouveau Modèle Commercial, couvrant près de $94 milliards de chiffre d'affaires minimum contractuel divulgués dans son communiqué de résultats du 5 août. Il ne s'agit pas des négociations de prix trimestrielles qui ont fait du NAND un piège cyclique pendant deux décennies. Le CFO Luis Visoso a décrit des contrats s'étendant sur cinq ans, spécifiés par année, trimestre et mois, et garantis par des garanties financières tierces qui paient Sandisk si un client se retire.
Interrogé sur le fait qu'environ deux tiers de l'activité dans un scénario baissier se situerait à une marge brute de 80% et le reste aux prix du marché, Goeckeler a répondu : "Oui, c'est une façon simple de le voir. Je suis tout à fait d'accord." C'est un plancher que la plupart des entreprises de mémoire n'ont jamais eu. Cela ne rend pas Sandisk immunisé contre un effondrement des prix du NAND, et le tiers restant reste soumis au marché au comptant. Ce que cela fait, c'est réduire l'éventail des mauvais scénarios, la variable exacte qu'une vente massive motivée par le sentiment ignore. Cette protection explique pourquoi le consensus n'a pas cillé : la couverture est de 16 Achat, 4 Surperformance, 3 Neutre, 1 Sous-performance et 1 Vente, avec une cible moyenne proche de $2,125, soit environ 39% au-dessus du prix actuel. Le débat en direct n'est plus de savoir si Sandisk peut exécuter, mais si les prix du NAND tiennent lorsque le carnet de contrats se convertit en chiffre d'affaires au cours des 18 à 24 prochains mois.
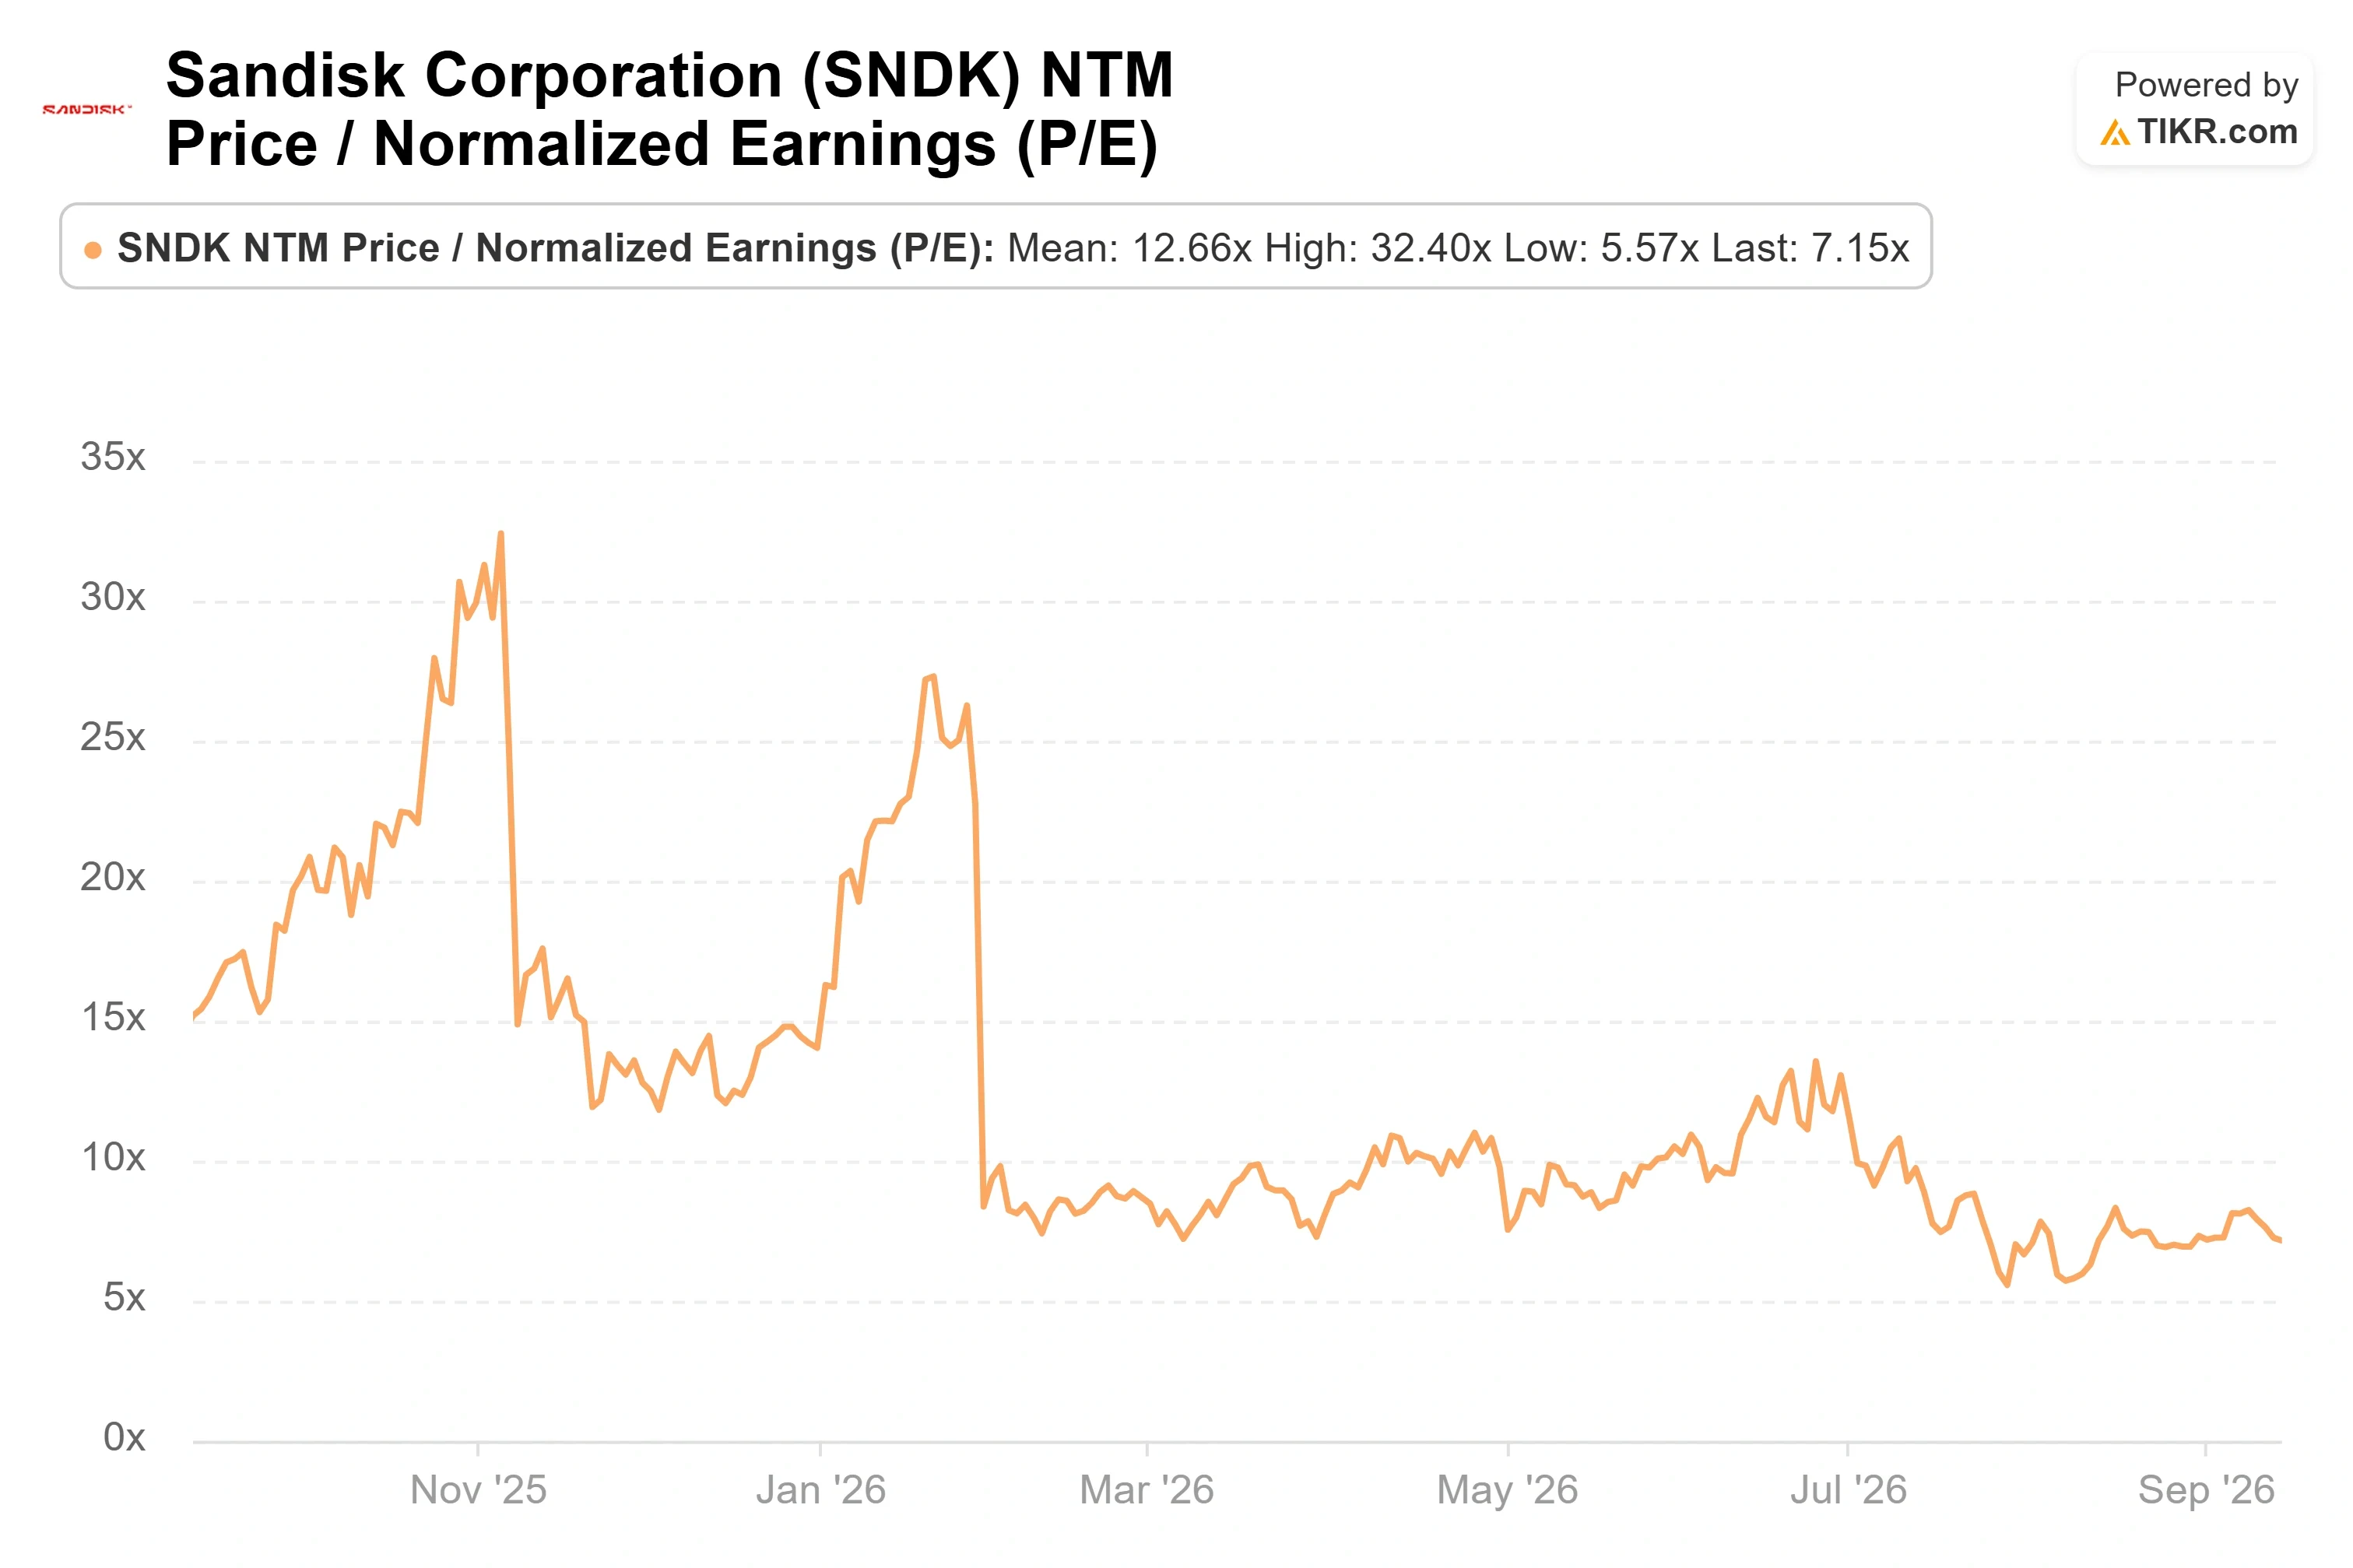
Près de $1,520, l'action se négocie à 7,15x les bénéfices des douze prochains mois, une décote par rapport à son ancienne maison mère Western Digital à 20,50x et une prime par rapport à Samsung Electronics à 3,99x. La comparaison est à double tranchant : Sandisk mérite une prime par rapport au mix diversifié et à faible marge de Samsung, tandis que l'écart avec Western Digital reflète la rapidité avec laquelle le marché s'attend à ce que les bénéfices à court terme de Sandisk croissent, ce qui réduit mécaniquement le multiple forward. Sur la base d'un ratio P/E, une entreprise qui rattrape ses chiffres aussi rapidement paraît rarement chère sur les chiffres forward.
Voyez comment Sandisk se compare à ses pairs sur TIKR (C'est gratuit !) >>>
Analyse du Modèle Avancé TIKR
- Prix actuel (entrée du modèle) : $1,530.90
- Prix cible (scénario médian) : ~$3,180
- Rendement total potentiel : ~108%
- TRI annualisé : ~17% / an
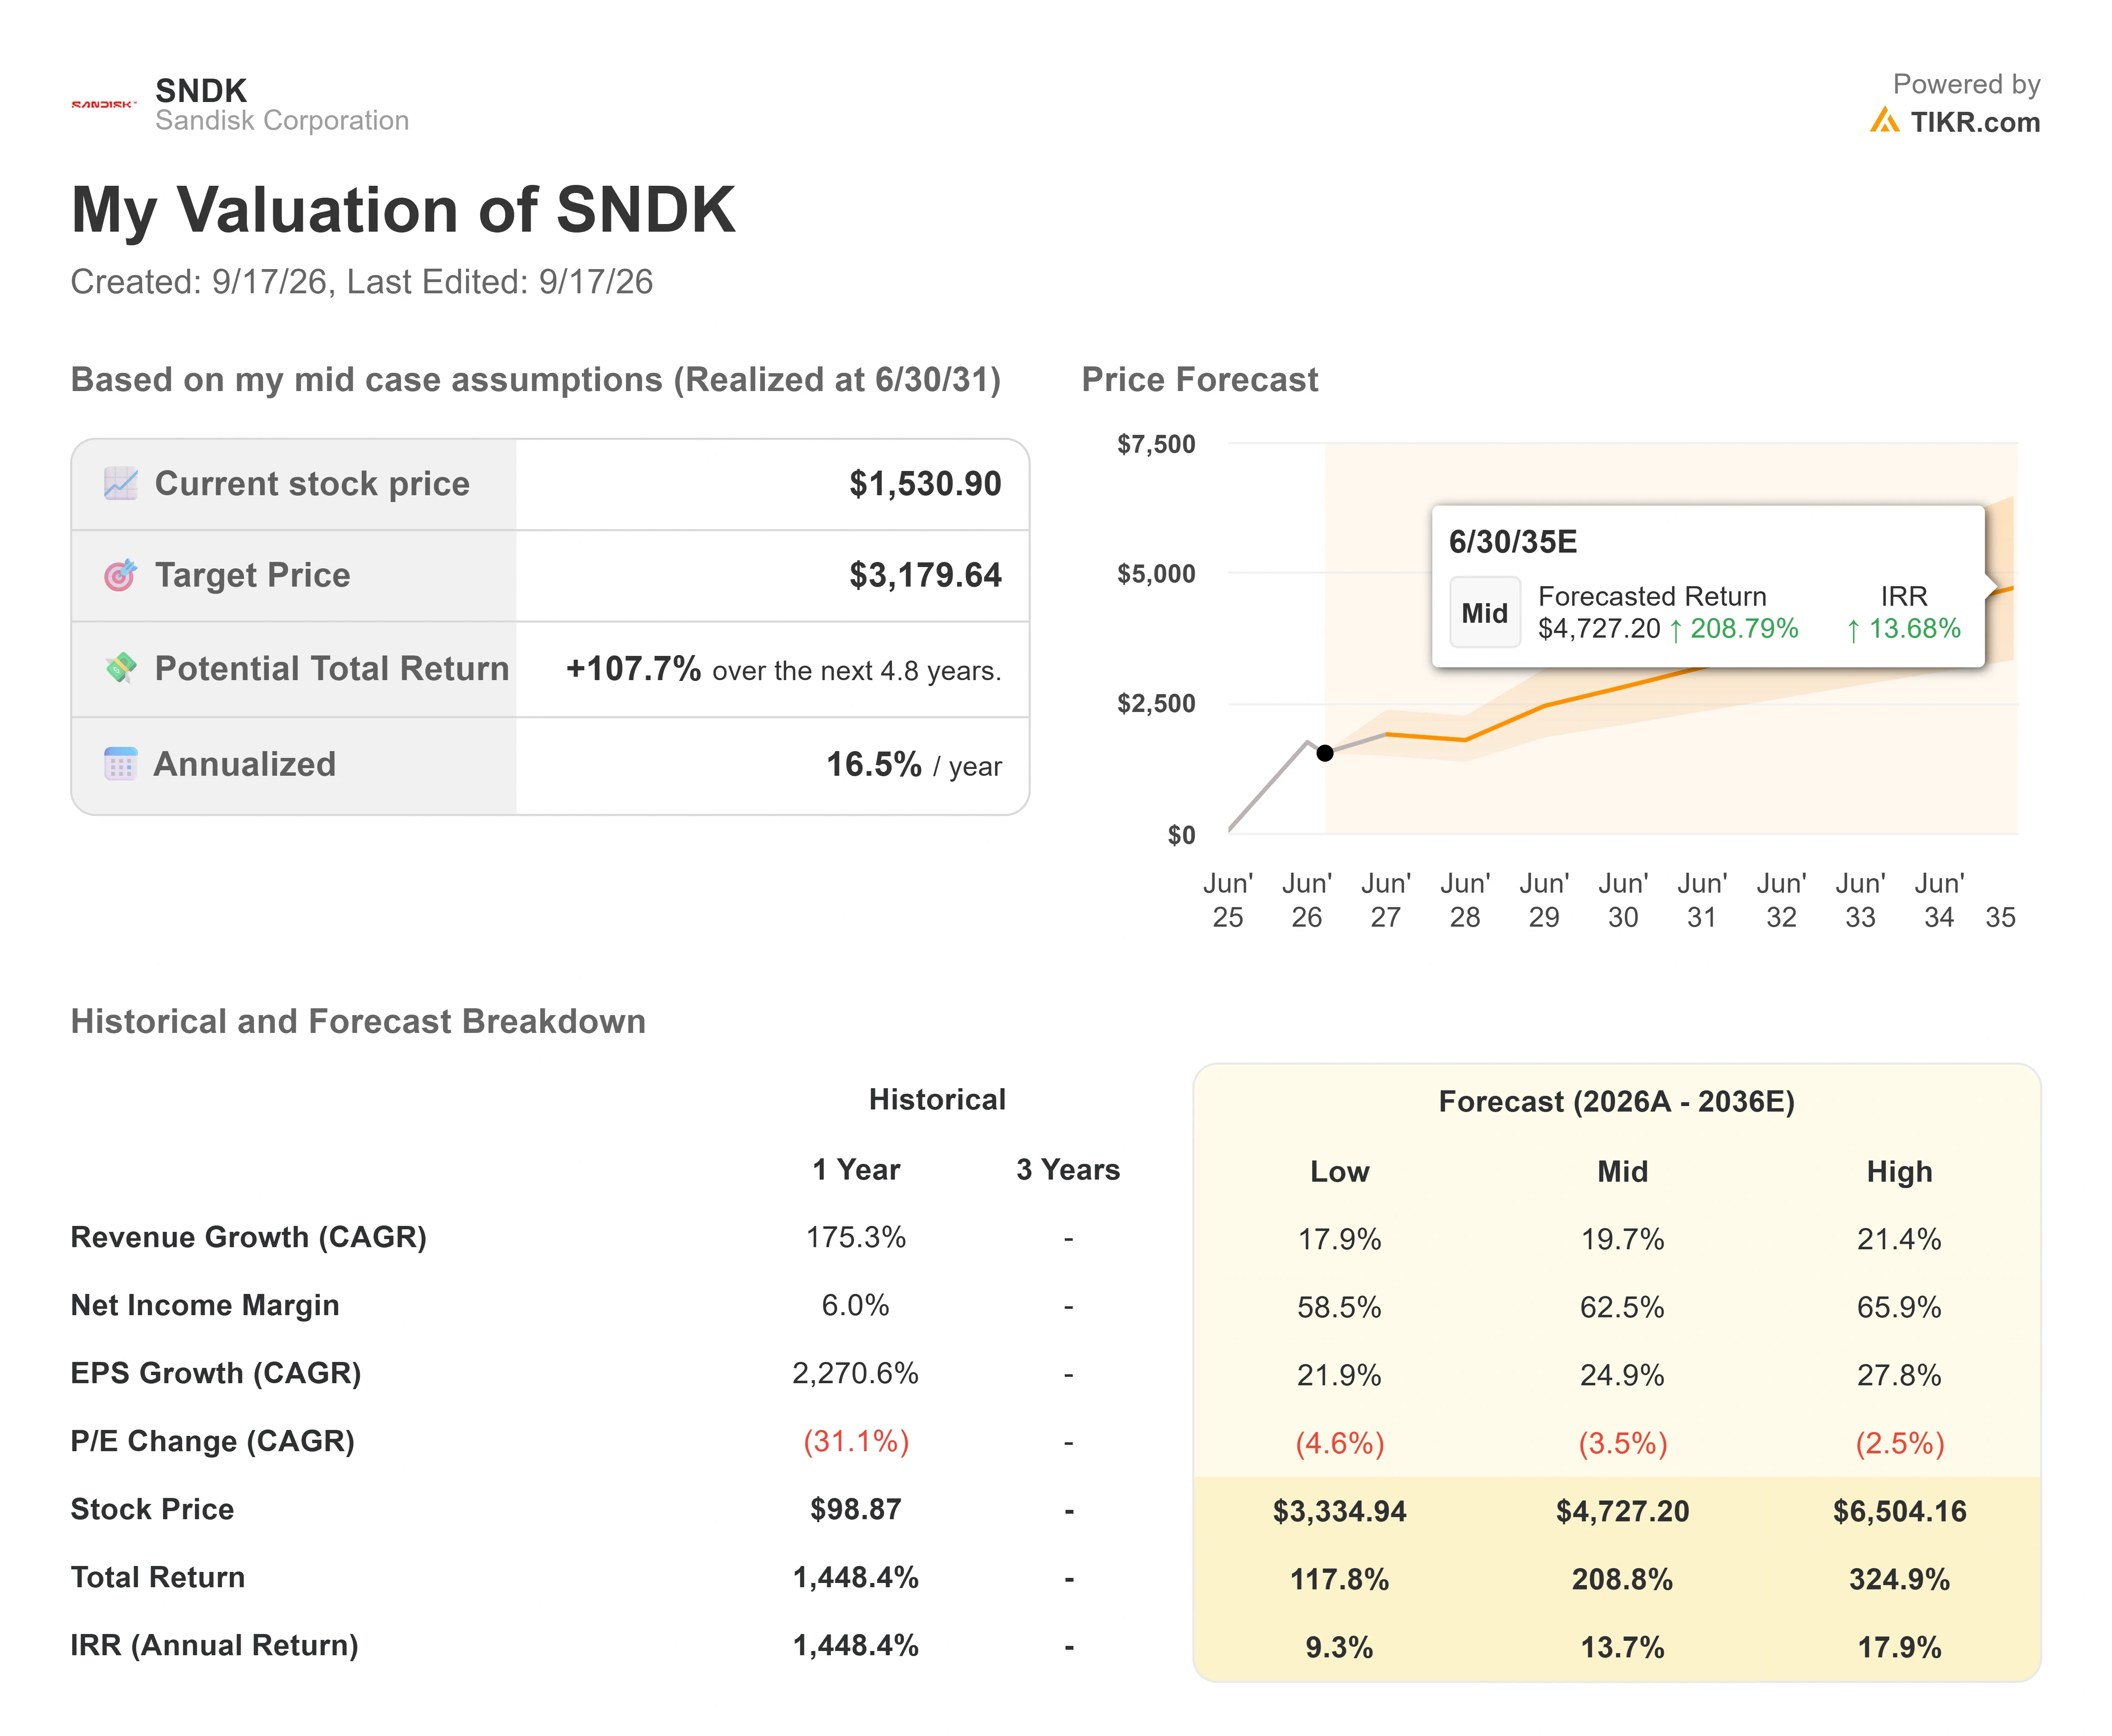
Lors de la Journée des Investisseurs d'août, le scénario médian de TIKR valorisait Sandisk en dessous du prix d'alors et la considérait comme surévaluée. Après une correction de 35% et une vague de révisions à la hausse des estimations, le même scénario médian indique désormais environ $3,180, soit environ 108% au-dessus de ce prix d'entrée, ou environ 17% annualisés sur 4,8 ans. L'action est tombée dans le modèle, plutôt que le modèle n'ait monté pour la rencontrer.
Deux moteurs portent ce chiffre : le changement de mix vers le datacenter, ce segment dépassant désormais la moitié de la demande de NAND, et le carnet de contrats NBM, convertissant près de $94 milliards de chiffre d'affaires minimum en ventes reconnues. Le moteur de marge est le plancher de marge brute de 80% verrouillé sur les deux tiers de l'approvisionnement BiCS, soutenant une marge nette médiane proche de 63%.
- Risque principal : les prix du NAND. Si les dépenses en IA ralentissent et que le tiers au comptant du carnet se réinitialise à la baisse, le scénario bas réduit le rendement annualisé à environ 9%.
- Potentiel de hausse : la demande d'inférence continue de dépasser l'offre, et les planchers contractuels s'avèrent conservateurs, faisant monter le rendement annualisé vers le scénario haut proche de 18%.
- Risque de baisse : un véritable effondrement des prix de la mémoire survient avant que les contrats n'isolent les bénéfices, et le multiple se compresse plus vite que le carnet ne peut croître.
Conclusion
Le prochain vrai test est le premier trimestre fiscal 2027, dont les prévisions sont un chiffre d'affaires de $10,30 à $10,80 milliards et un BPA non-GAAP de $44,00 à $46,00. Le haut de cette fourchette confirmerait que les prix contractuels se répercutent comme promis et que septembre était une question de sentiment, pas de signal. Le bas de la fourchette, ou tout assouplissement des commentaires sur la croissance du datacenter, donnerait aux baissiers leur première preuve tangible. Jusqu'à ces résultats, il s'agit d'une action qui s'échange sur un débat concernant une courbe de dépenses que personne ne peut encore mesurer, se situant 35% en dessous de son plus haut avec un plancher à la baisse que la plupart de ses pairs ne peuvent revendiquer.
Devriez-vous investir dans Sandisk ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre exactement à cette question.
Ouvrez Sandisk, et vous verrez des années d'historiques financiers, ce que les analystes de Wall Street attendent en termes de chiffre d'affaires et de bénéfices pour les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les prix cibles sont en tendance haussière ou baissière.
Vous pouvez créer une liste de surveillance gratuite pour suivre Sandisk aux côtés de toutes les autres actions sur votre radar. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez Sandisk sur TIKR Gratuit →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour suivre le smart money.
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez plus de 100K actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture, et bon investissement !