Statistiques clés pour l'action AppLovin
- Prix actuel (modèle TIKR) : $331.46
- Prix cible (médian) : ~$668
- Cible du consensus : ~$502
- Rendement total potentiel : ~102%
- TRI annualisé : ~18% / an
Découvrez dès maintenant le potentiel de hausse de vos actions préférées grâce au nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Que s'est-il passé ?
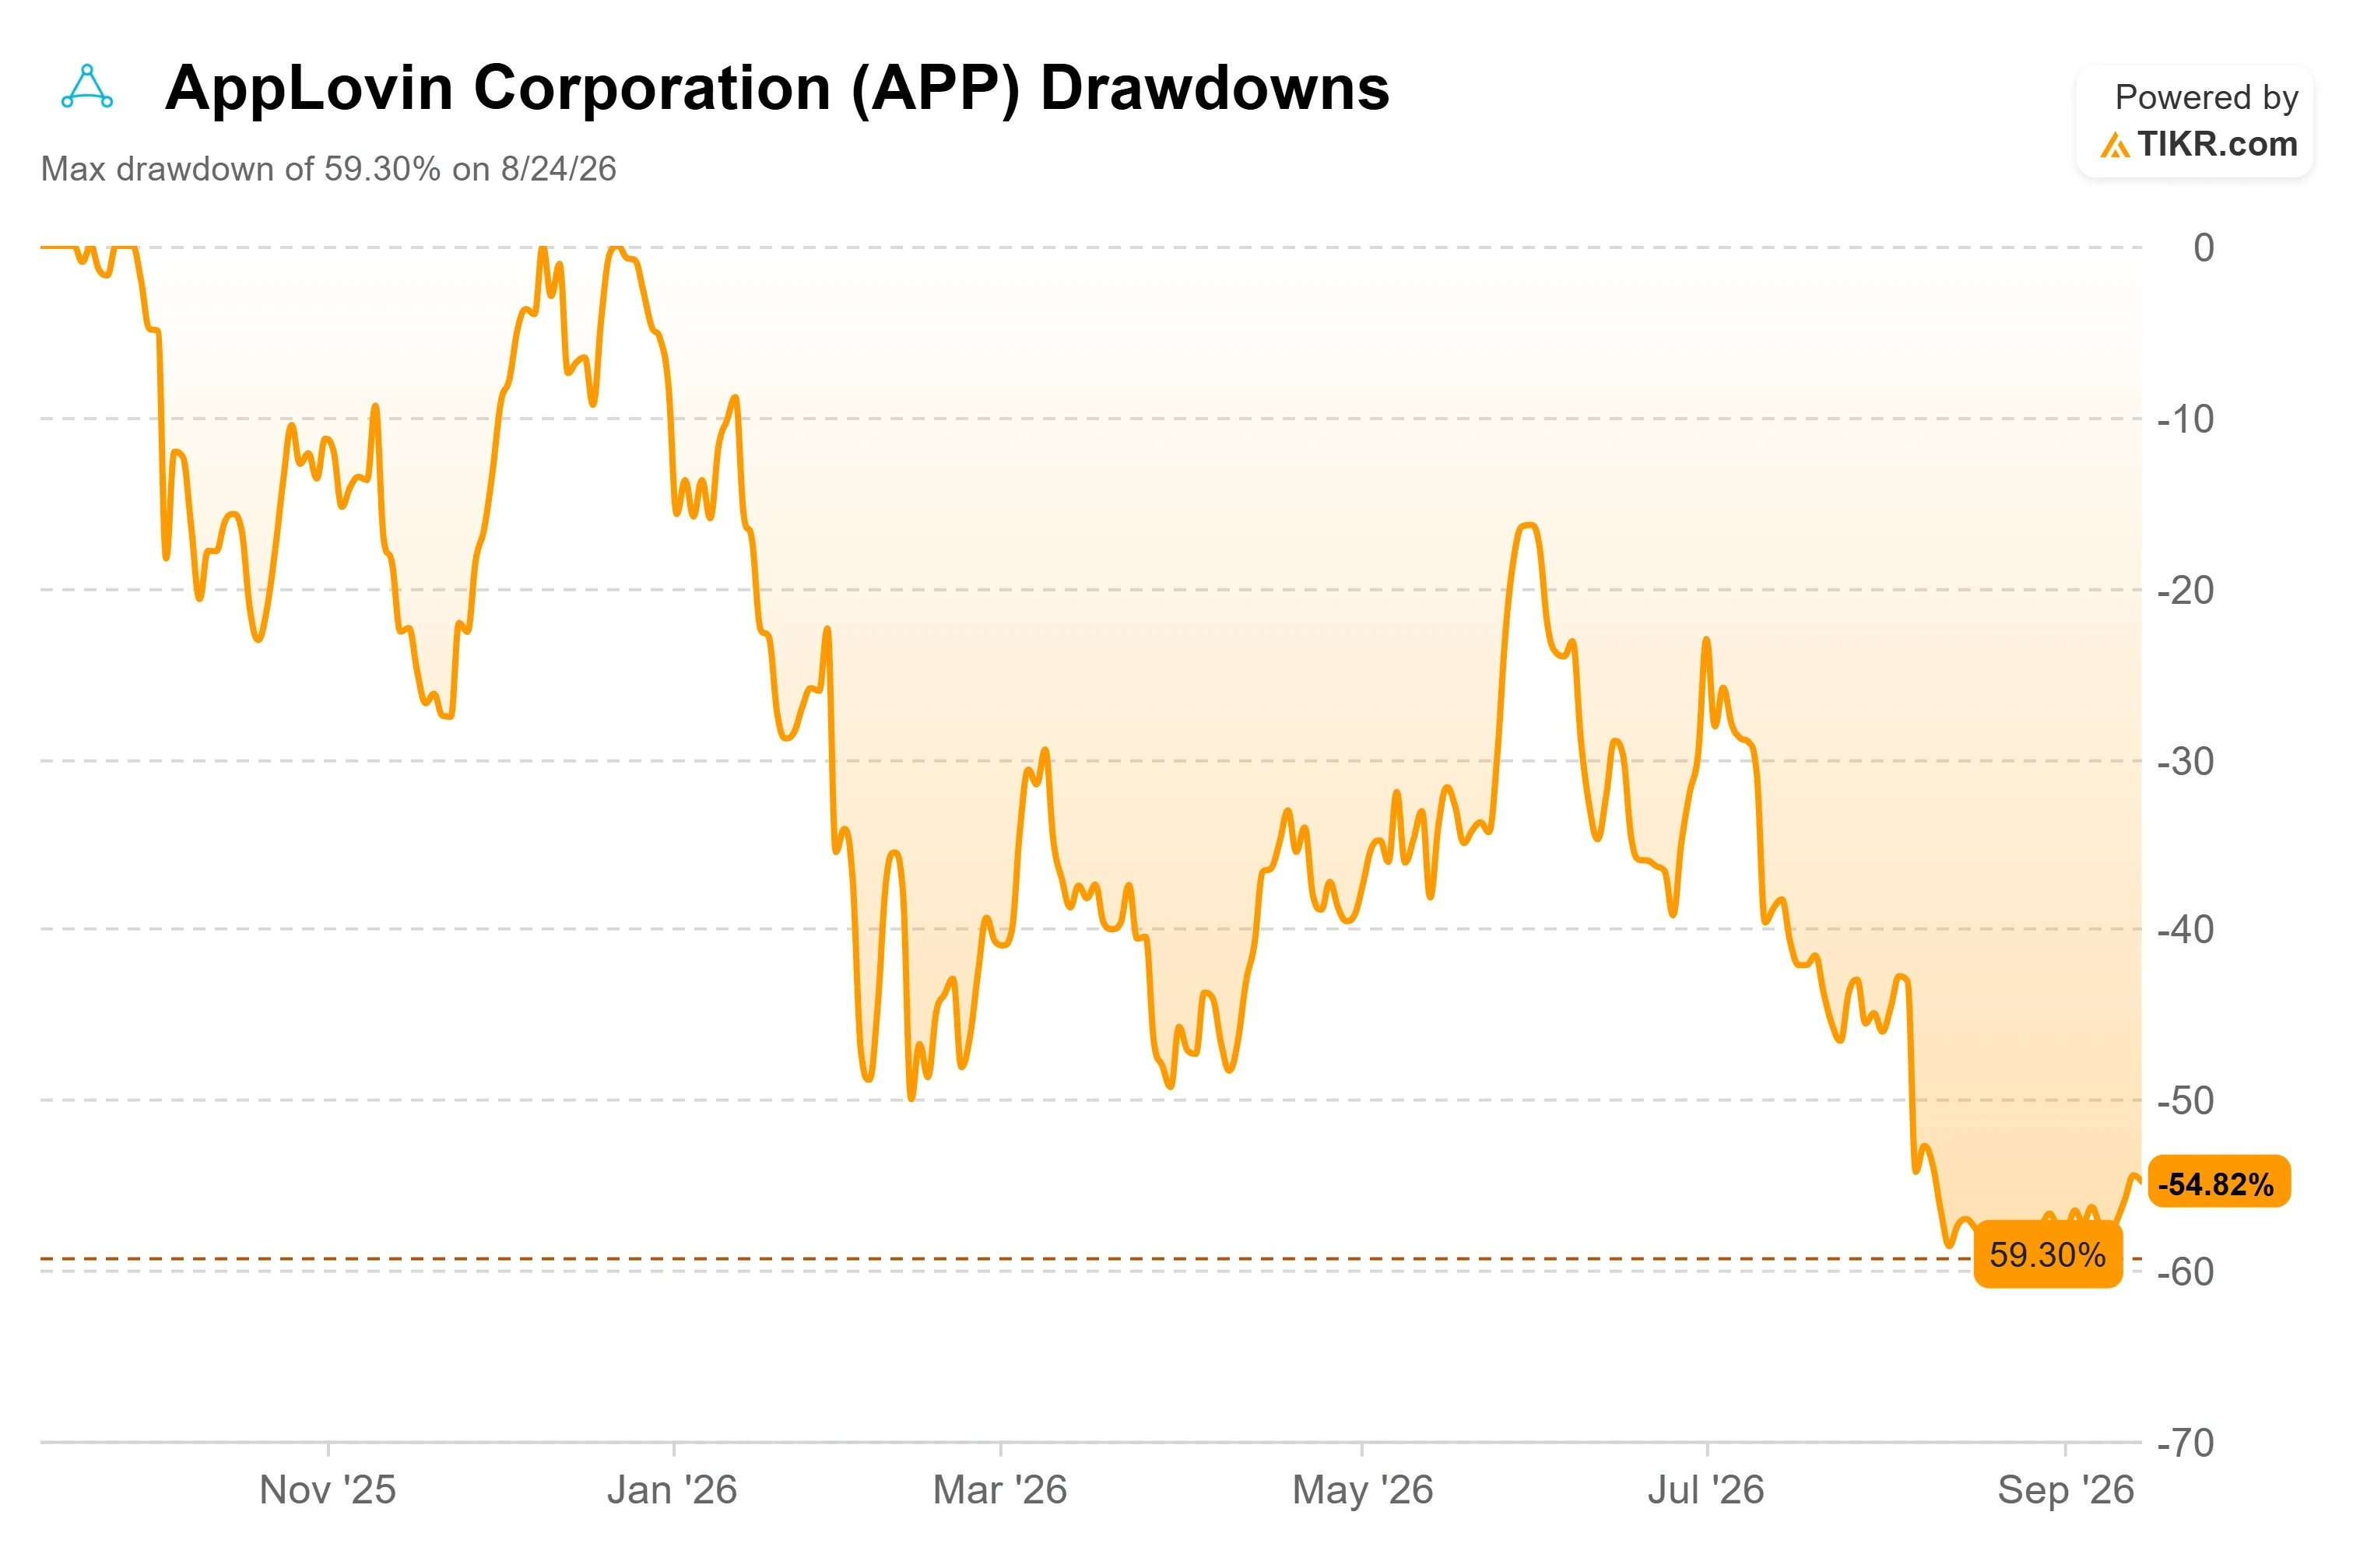
AppLovin Corporation (APP) a passé neuf mois parmi les grandes capitalisations technologiques les plus mal performantes, en baisse de plus de 55% par rapport à son plus haut sur 52 semaines à $745.61 pour atteindre environ $327 à la mi-septembre, avec une baisse maximale ayant atteint 59,30% le 24 août. Puis les ventes se sont arrêtées. Ces dernières semaines, l'action s'est stabilisée autour de $300, près de ses plus bas, grimpant même d'environ 3% le 11 septembre malgré un marché globalement faible, et deux pressions latentes qui alimentaient la baisse se sont discrètement dissipées en même temps.
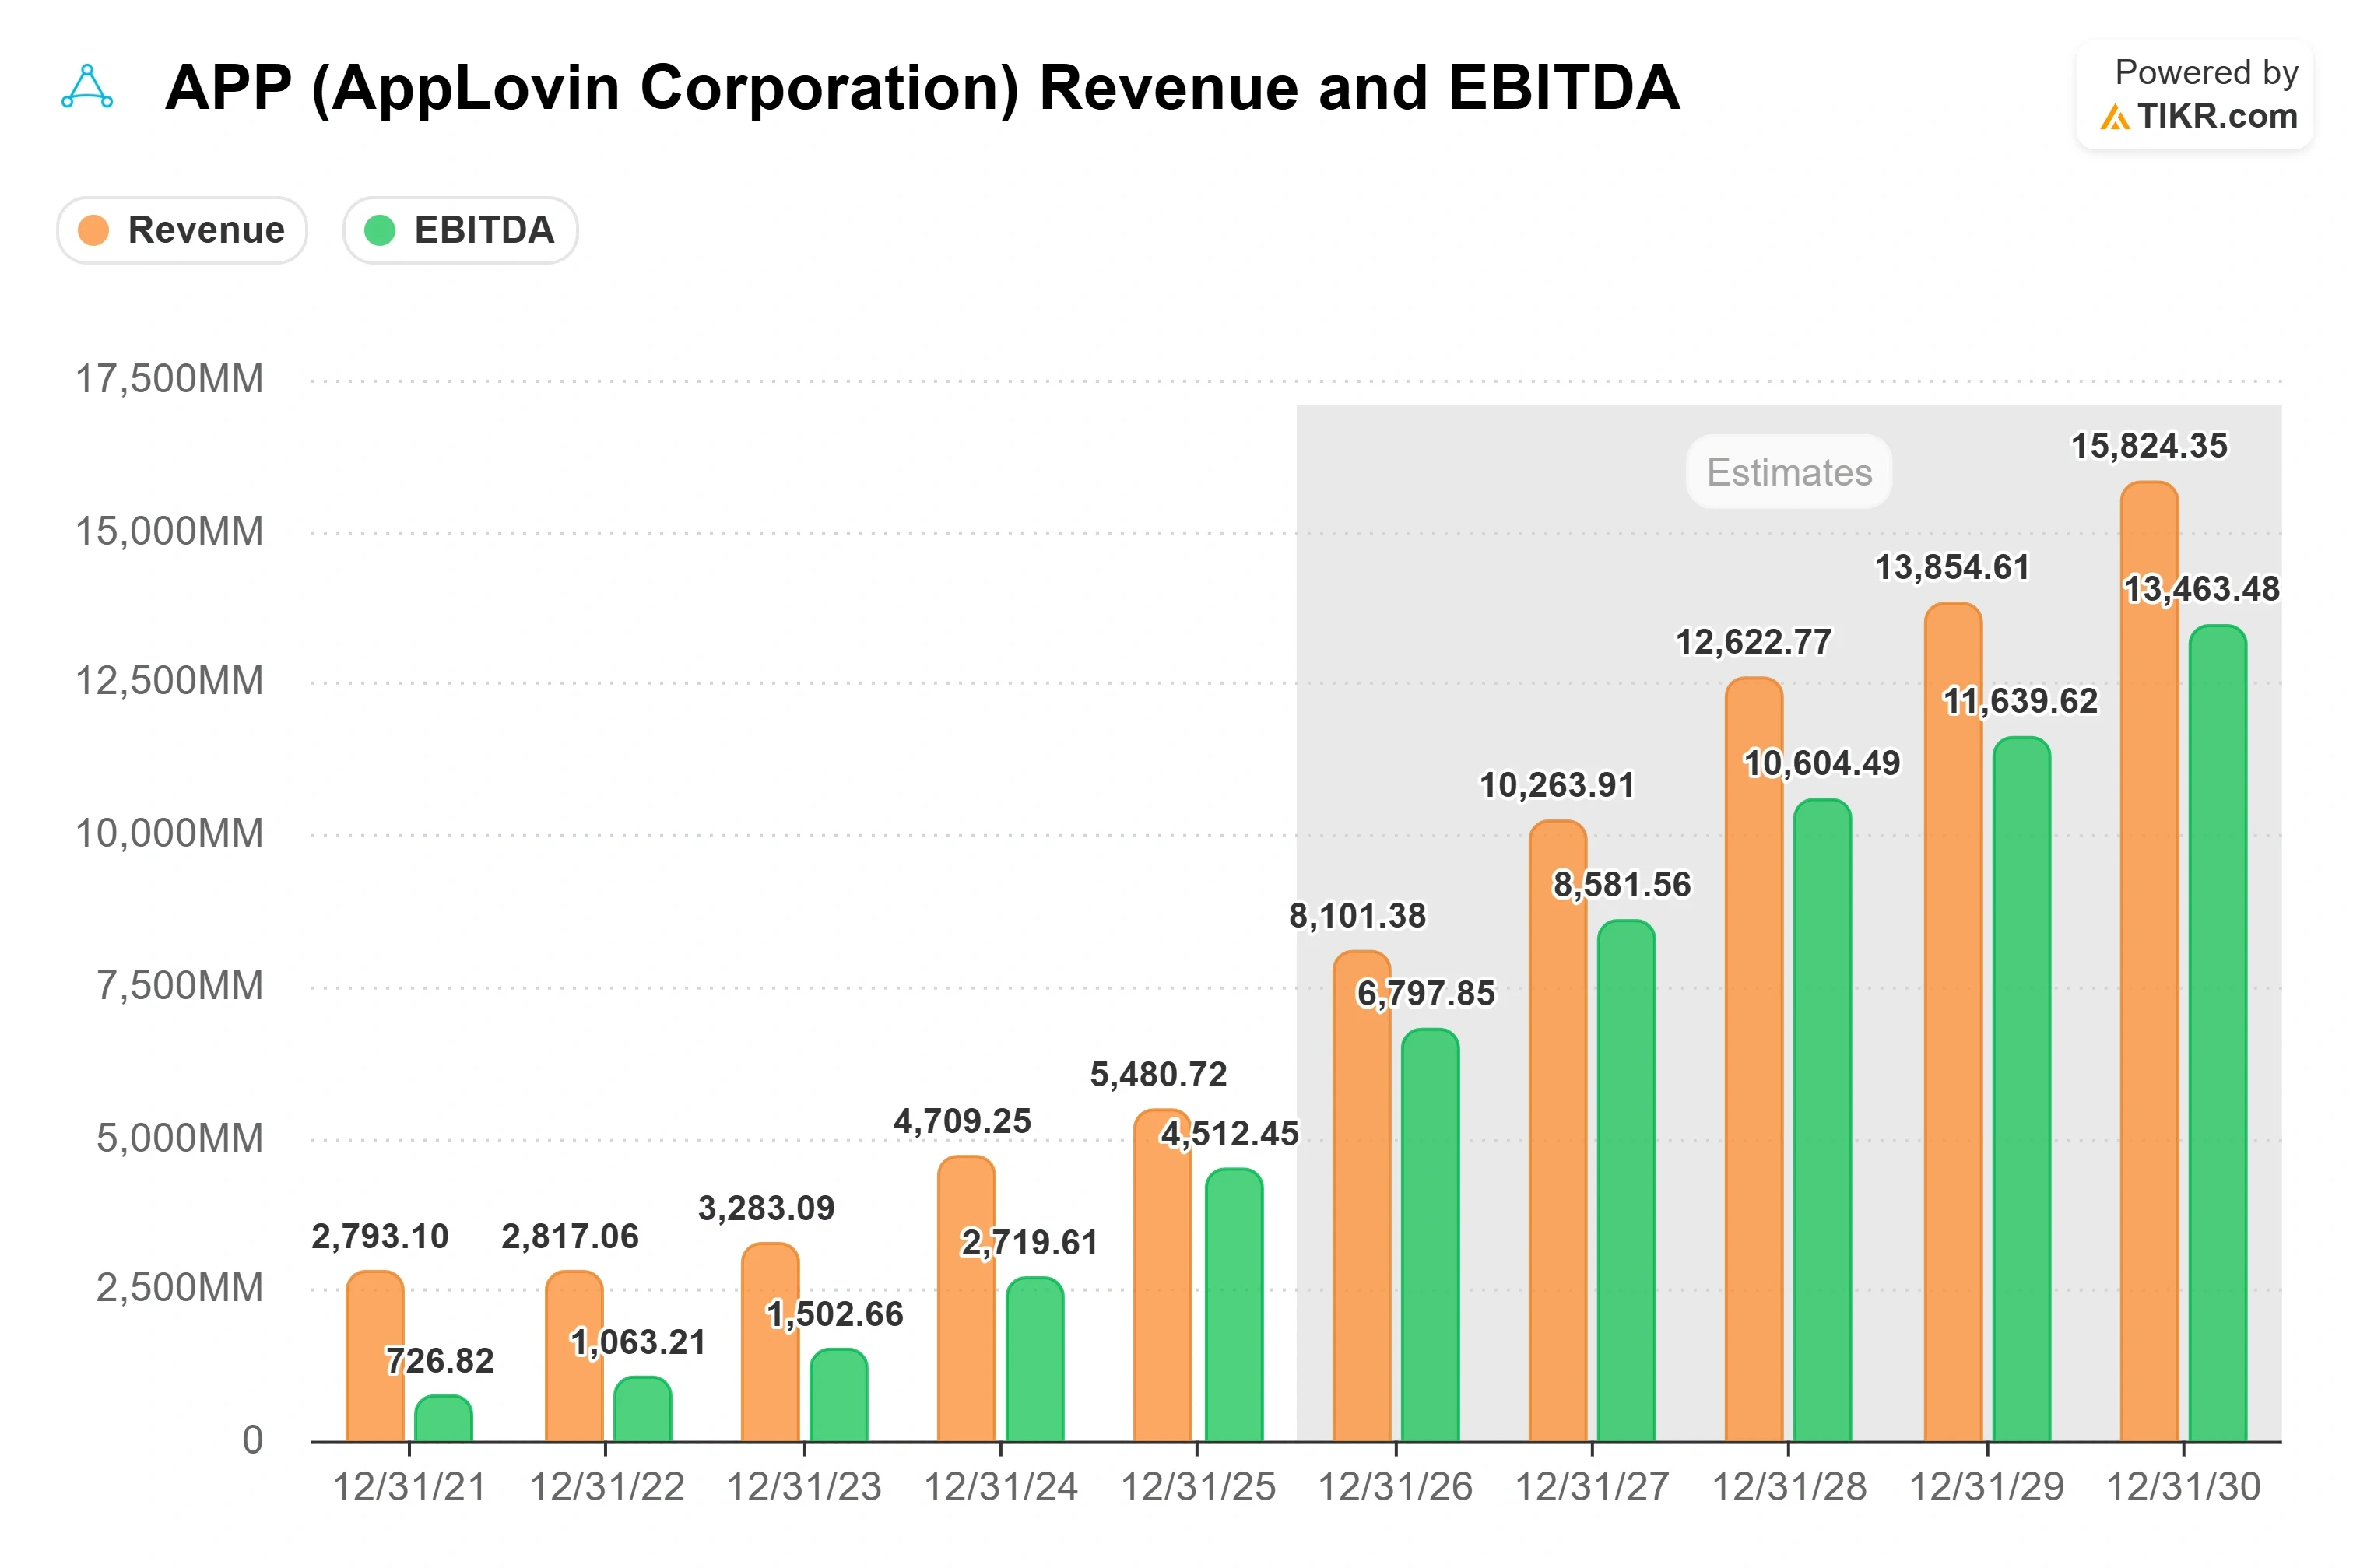
L'entreprise n'a jamais réellement cassé : le chiffre d'affaires a encore progressé de 53% au dernier trimestre avec des marges EBITDA ajustées proches de 84%. Ce qui a changé, c'est que les deux craintes à l'origine de la dévalorisation, une enquête fédérale et une menace concurrentielle, se sont toutes deux atténuées en l'espace de quelques jours, juste au moment où la direction annonçait une reprise de la croissance déjà en cours. Le fait que cela marque le point bas est désormais une question à laquelle les chiffres peuvent répondre.
Les deux pressions latentes qui viennent de se dissiper
La première était réglementaire. Une enquête de la SEC ouverte en octobre 2025 a plané sur l'action toute l'année, et aussi récemment qu'en février, le régulateur l'a décrite à Bloomberg comme "toujours active et en cours". Lors de la conférence du deuxième trimestre, le CFO Matt Stumpf a bouclé la boucle : la SEC a "conclu son enquête sans recommandation d'action". Un nuage sur lequel les vendeurs à découvert s'étaient appuyés pendant des mois a disparu.
La seconde était concurrentielle, et c'est là que se situe le débat le plus actuel. Les investisseurs craignaient que le moteur publicitaire Vector d'Unity ne puisse éroder la domination d'AppLovin dans l'acquisition d'utilisateurs pour les jeux mobiles. Le 14 septembre, Matthew Cost de Morgan Stanley a nuancé cette crainte : le marché de la publicité pour applications mobiles vaut environ 80 milliards de dollars avec des taux de conversion toujours autour de 1%, laissant de la place pour que les deux acteurs grandissent à mesure que le ciblage s'améliore. Cost a tout de même abaissé son objectif à $450 contre $650 précédemment tout en maintenant une recommandation Overweight, rappelant que même les optimistes ont revu leurs attentes à la baisse. Cette révision se voit dans l'objectif consensus, désormais proche de $502 contre une moyenne de $738 en décembre dernier.
Les initiés, dont le PDG Adam Foroughi, ont été des vendeurs réguliers tout au long de 2026, bien que les ventes aient été effectuées via des plans de trading 10b5-1 préétablis plutôt que par des décisions discrétionnaires sur le prix. Et la raison pour laquelle l'action est tombée aussi bas mérite toujours un examen direct.
Consultez les estimations historiques et prospectives pour l'action AppLovin (C'est gratuit !) >>>
Pourquoi elle a chuté, et pourquoi l'écart était plus faible que la réaction
Le 5 août, AppLovin a publié un chiffre d'affaires du deuxième trimestre de 1,92 milliard de dollars, en hausse de 53% en glissement annuel mais juste en dessous du point médian de ses propres prévisions, un écart de moins de 1%. L'action a chuté d'environ 19% la session suivante, selon les données de réaction aux résultats de TIKR. Le chiffre d'affaires sous-estime cependant l'écart : le BPA ajusté est arrivé environ 6% en dessous des attentes, et le flux de trésorerie disponible de 863 millions de dollars s'est situé environ 32% en dessous du consensus, sous pression du calendrier des paiements d'impôts et d'intérêts. C'était le premier écart sur le chiffre d'affaires par rapport au consensus en cinq trimestres, pour une action valorisée pour ne jamais rater ses objectifs.
Le jeu vidéo représente toujours la majeure partie du chiffre d'affaires, et sa croissance dépend de la vitesse à laquelle les modèles d'IA de l'entreprise s'améliorent. Ce trimestre-là, le rythme était plus lent que d'habitude, et la prochaine étape d'amélioration est arrivée juste après la clôture de la période. Lors de la conférence, Stumpf a lié la pression sur les marges au même moteur : l'entreprise dépense désormais environ "0,10 $" de chaque dollar de chiffre d'affaires supplémentaire sur la puissance de calcul qui entraîne ces modèles. La demande n'était pas le problème, ont-ils argumenté, lui et Foroughi : les revenus des éditeurs MAX ont encore progressé à un rythme à deux chiffres en séquentiel, et la publicité grand public a établi un record de dépenses, 28% au-dessus du pic saisonnier du T4 2025.
Ce que les prévisions du T3 disent vraiment
AppLovin a prévu un chiffre d'affaires du troisième trimestre compris entre 2,055 et 2,085 milliards de dollars, soit une croissance de 46% à 48%, avec une marge EBITDA ajustée autour de 83%. Ces prévisions reflètent déjà l'amélioration du modèle intervenue après le T2 et excluent tout déploiement non encore effectué, donc la reprise de la croissance qu'elles impliquent n'est pas une projection mais le reflet de ce qui est déjà en ligne. "Le T3 a démarré fort, et l'activité est de retour sur la trajectoire que nous attendons", a déclaré Foroughi.
L'action se négocie désormais près de 14x l'EV/EBITDA NTM EV/EBITDA et environ 18x les bénéfices futurs, une fraction de ses multiples de pointe. Par rapport à ses pairs, elle semble toujours chère en surface : The Trade Desk se négocie près de 10x et Magnite près de 12x. Mais ces entreprises croissent beaucoup plus lentement et avec une fraction des marges d'AppLovin, donc payer une prime pour une croissance plusieurs fois supérieure et une marge environ trois fois plus élevée n'est pas l'erreur que suggère le tableau comparatif. Le risque le plus difficile à écarter est que le coût de la puissance de calcul augmente plus vite que le flux de trésorerie disponible qu'il est censé générer, comprimant les marges avant que le prochain saut de modèle ne les justifie.
Voyez comment AppLovin se comporte par rapport à ses pairs sur TIKR (C'est gratuit !) >>>
Analyse du modèle avancé TIKR
- Prix actuel (modèle TIKR) : $331.46
- Prix cible (médian) : ~$668
- Rendement total potentiel : ~102%
- TRI annualisé : ~18% / an
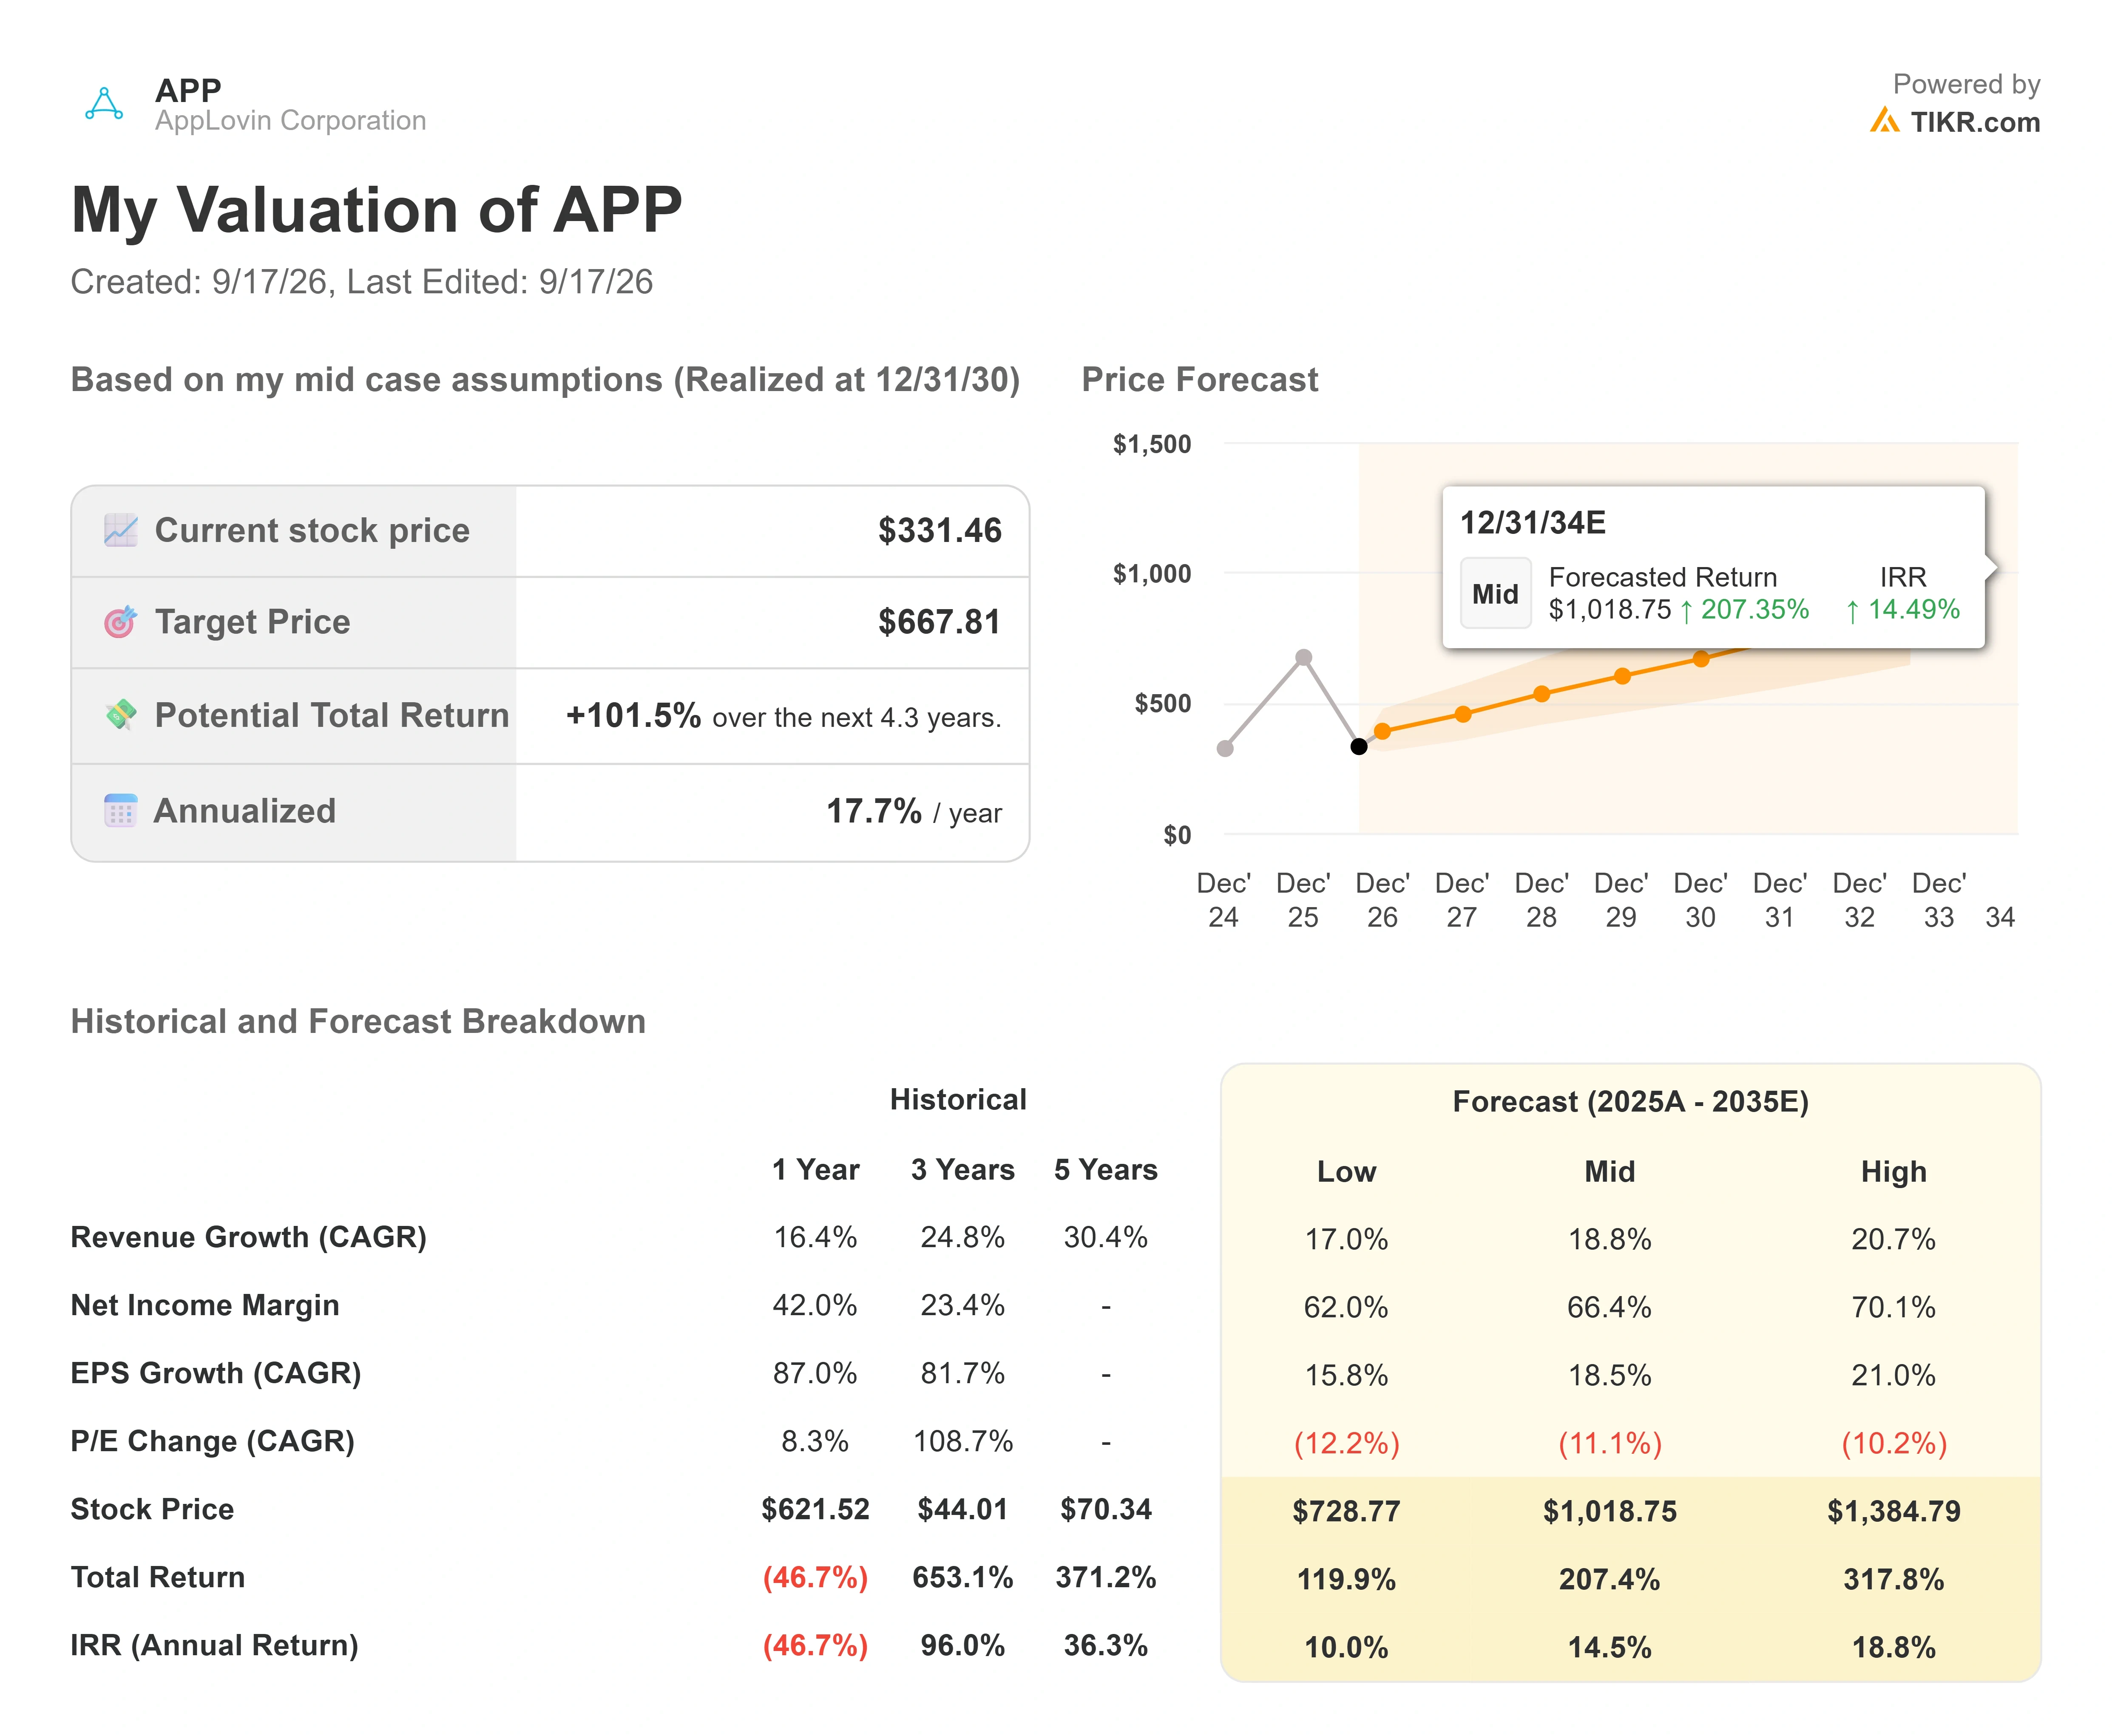
Le scénario médian du modèle TIKR cible environ $668 pour AppLovin d'ici fin 2030, un horizon d'un peu plus de quatre ans. À partir du prix de référence de $331.46, cela implique un rendement total d'environ 102%, soit un TRI annualisé proche de 18%.
Deux moteurs de croissance le portent, et l'entreprise montre déjà les deux : l'amélioration continue du modèle de jeu comme levier à court terme, et la montée en puissance de la publicité grand public à partir d'une base réduite pour en faire un deuxième moteur durable. Le moteur de marge est l'effet de levier opérationnel, la même dynamique qui a poussé les marges EBITDA près de 84%, se maintenant à mesure que les revenus générés par le modèle dépassent les coûts croissants de la puissance de calcul. Le risque principal est l'image inverse : si les gains du modèle restent irréguliers et que les marques de commerce électronique du marché intermédiaire ne font pas évoluer leurs dépenses de manière rentable, la croissance ralentit plus vite que le modèle ne le suppose, et le multiple se comprime davantage. Le potentiel de hausse est que le segment grand public devienne un véritable deuxième moteur tandis que le jeu vidéo reprend de la vitesse, et que l'action se revalorise vers l'objectif du scénario médian. Le risque de baisse est que le T2 ait été un avertissement précoce plutôt qu'une anomalie, et qu'une entreprise aussi dépendante d'avancées non planifiées continue de les livrer de manière inégale.
Conclusion
Le prochain vrai test est la publication des résultats du troisième trimestre, attendue début novembre. Les prévisions promettent une croissance du chiffre d'affaires de 46% à 48% sur une amélioration du modèle déjà en ligne, donc la barre est concrète. Un chiffre au niveau ou au-dessus de la borne haute de 2,085 milliards de dollars, avec la marge EBITDA se maintenant près de 83%, confirmerait que le T2 était une anomalie de timing et donnerait à la tendance haussière sa preuve. Un deuxième écart, ou toute fissure dans cette marge à mesure que les coûts de calcul augmentent, indiquerait que la dévalorisation a encore de la marge pour se poursuivre. Après une année à regarder cette action chuter, les investisseurs ont enfin une date précise et un chiffre clair pour la juger.
Devriez-vous investir dans AppLovin ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que celles utilisées par les analystes professionnels pour répondre exactement à cette question.
Ouvrez AppLovin, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué au fil du temps, et si les objectifs de prix sont orientés à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre AppLovin aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez AppLovin sur TIKR Gratuit →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour pouvoir suivre les capitaux intelligents.
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez plus de 100K actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !