Points Clés
- Energy Transfer (ET) a publié un EBITDA ajusté d'environ 5,1 milliards de dollars pour le T2 2026, en hausse par rapport aux 3,9 milliards de dollars de l'année précédente, et a relevé ses prévisions annuelles à une fourchette de 18,8 à 19,1 milliards de dollars, sa deuxième révision à la hausse cette année.
- La direction a indiqué aux analystes lors de la conférence téléphonique du T2 que les seuils de rentabilité des nouveaux projets de croissance augmentent, et non diminuent, même si les dépenses d'investissement organiques passent à une fourchette de 5,6 à 5,9 milliards de dollars en 2026 et devraient rester au-dessus de 5 milliards de dollars par an jusqu'en 2029.
- Les données de TIKR confirment cette affirmation, pour l'instant. Le Return on Capital est passé de 7,55 % fin 2025 à 11,29 % en juin 2026, le ratio Net Debt to EBITDA est tombé de 4,41x à 3,33x sur la même période, et le free cash flow est passé de la couverture à peine du dividende au T4 2025 à une couverture plus du double au T2 2026.
- La direction est explicite sur le fait qu'une partie de la performance supérieure aux attentes provient de la volatilité des matières premières, qu'elle ne prévoit pas de voir se répéter au second semestre 2026, et que les phases les plus lourdes, encore non rentables, des projets Desert Southwest et autres sont encore à des années.
Le Réseau de Pipelines d'Energy Transfer Se Trouve Juste Sous l'Explosion des Data Centers

Energy Transfer (ET) a construit la majeure partie de son réseau des décennies avant que quiconque ne dimensionne les lignes électriques pour les clusters d'entraînement d'IA. Le co-PDG Marshall McCrea l'a clairement indiqué lors de la conférence téléphonique sur les résultats du T2 : lorsque la sélection des sites de data centers a commencé il y a quelques années, « nous avons regardé la carte et ensuite nous avons regardé où allaient beaucoup des data centers proposés et ils étaient au-dessus de notre pipeline. » C'est un heureux hasard, mais l'entreprise a passé les deux dernières années à le convertir en demande contractuelle.
L'exemple le plus clair est le pipeline Hugh Brinson, qui est entré en service commercial pendant le trimestre et fonctionne en avance sur son propre calendrier de construction, avec la pleine capacité de la Phase 1 de 1,5 milliard de pieds cubes par jour attendue pour le 1er septembre 2026. Les expéditeurs sur cette ligne comprennent des services publics de Floride et des clients de data centers et d'électricité au Texas, dont plusieurs ont déjà ajouté du volume supplémentaire à leurs contrats. La direction a également souligné un avantage structurel : la plupart de ses accords avec des centrales électriques et des data centers sont « behind the meter », ce qui signifie que ces clients génèrent leur propre électricité sur site plutôt que d'attendre dans la file d'attente pour une interconnexion au réseau. Cela compte car les files d'attente d'interconnexion, et non l'approvisionnement en gaz, sont le goulot d'étranglement qui ralentit plusieurs projets énergétiques concurrents au niveau national.
Desert Southwest, le pipeline plus grand et plus tardif visant la demande électrique de l'Arizona et du Nouveau-Mexique, passe par les réunions de cadrage de la FERC et vise toujours la seconde moitié de 2029. Mustang Draw II, une expansion de traitement dans le Permian, et Frac IX, un nouveau fractionneur à Mont Belvieu, sont tous deux attendus fin 2026 mais ne contribueront que marginalement aux résultats de cette année. En d'autres termes, la majeure partie de l'histoire de croissance est encore devant l'entreprise, et non derrière elle.
Les Chiffres Commencent à Soutenir le Discours
Cette mise en perspective serait facile à écarter comme du langage de prévisions si les données de rentabilité ne bougeaient pas avec elle.
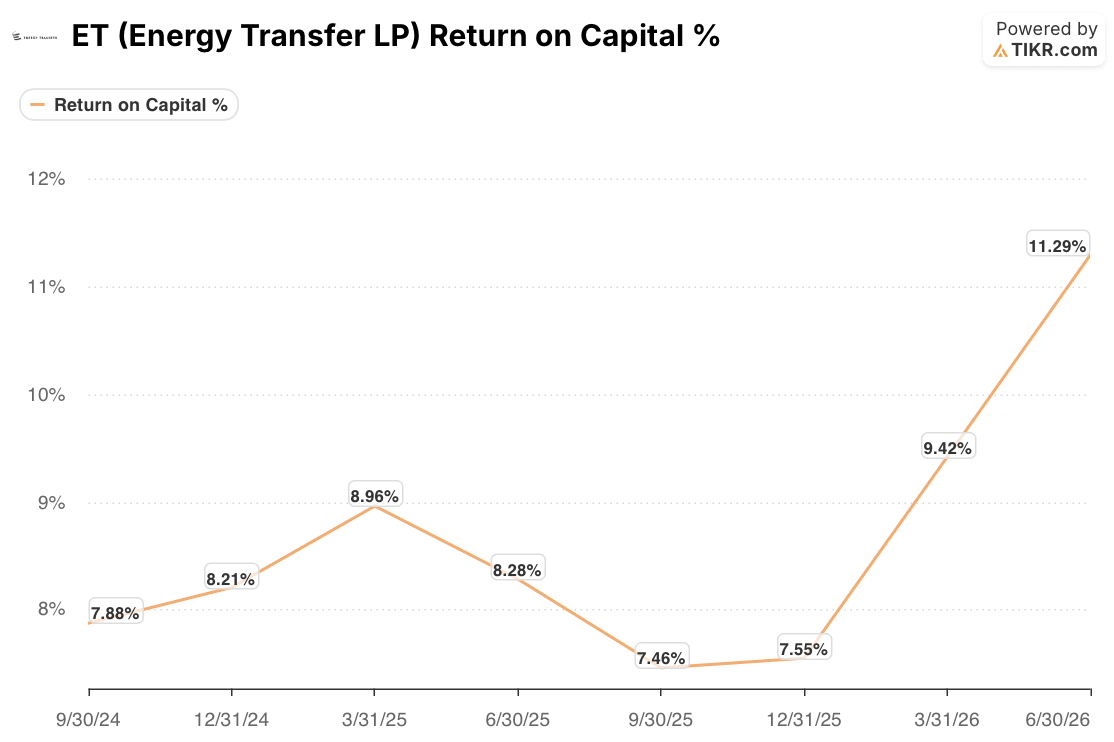
Le Return on Capital d'Energy Transfer est resté dans une fourchette étroite de 7,5 % à 9 % pendant six trimestres consécutifs jusqu'à fin 2025, puis a bondi à 9,42 % au premier trimestre 2026 et à 11,29 % au deuxième, son niveau le plus élevé sur la période de deux ans. Le levier a évolué dans la même direction. Le ratio Net Debt to EBITDA avait dérivé jusqu'à 4,41x fin 2025, près du haut de la cible annoncée par la direction de 4x à 4,5x, puis est tombé à 3,80x et 3,33x au cours des deux trimestres suivants, même si l'entreprise a émis 3,0 milliards de dollars de senior notes en janvier pour continuer à financer son programme d'investissement.
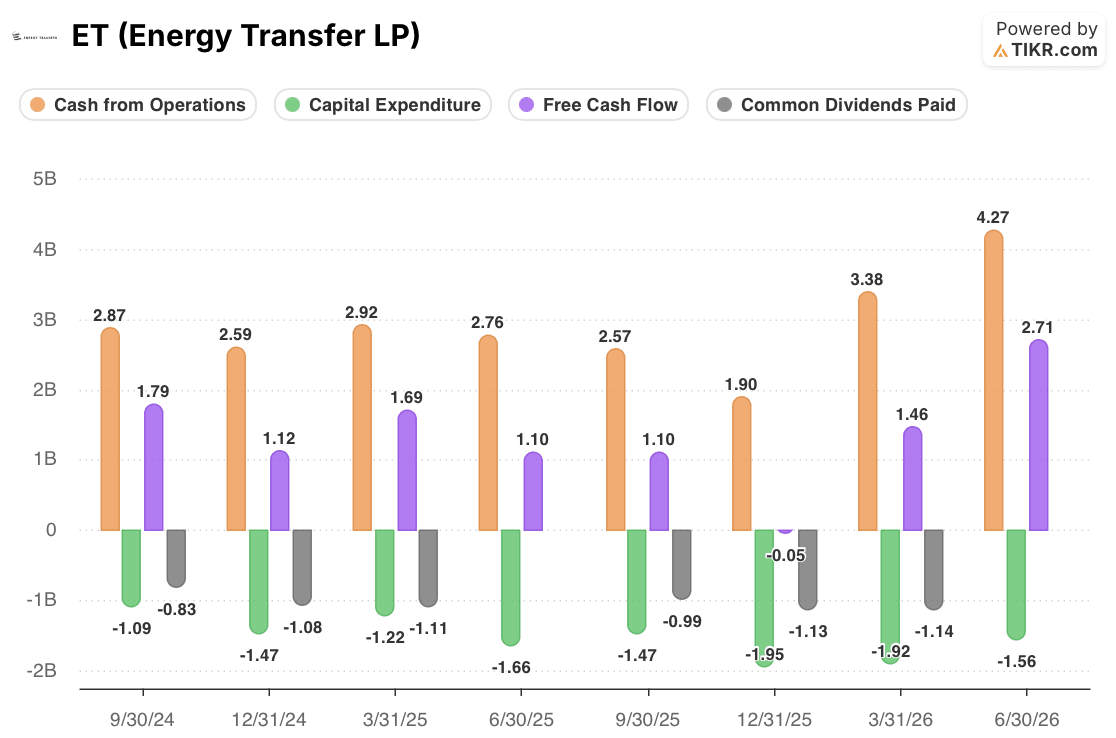
Le free cash flow raconte la version la plus frappante de l'histoire. Il a presque chuté au quatrième trimestre 2025, lorsque les dépenses d'investissement ont bondi à environ 1,95 milliard de dollars contre un cash flow opérationnel de 1,90 milliard de dollars, effaçant essentiellement la marge au-dessus du paiement de dividende de ce trimestre. Au deuxième trimestre 2026, le free cash flow a atteint environ 2,71 milliards de dollars contre un dividende d'une taille similaire aux trimestres précédents, une couverture confortablement plus du double.
Ce Que l'Amélioration d'Energy Transfer Ne Prouve Pas Encore
Le directeur financier Dylan Bramhall a pris soin lors de la conférence téléphonique de séparer l'activité de base du facteur favorable. Il a indiqué aux analystes que l'entreprise n'a pas « beaucoup » des écarts de matières premières plus larges et des fluctuations de prix du premier semestre 2026 intégrés dans son plan du second semestre, et qu'une volatilité supplémentaire serait ce qui pousserait les résultats vers le haut de la fourchette de prévisions plutôt que le scénario de base. Les primes record à l'exportation de NGL, les marges de mélange et l'arbitrage sur le marché du brut ont tous contribué de manière significative au trimestre, et aucun de ceux-ci ne représente un revenu contractuel et répétable.
Le creux de 2025 est également un rappel que la série actuelle de trimestres forts a suivi une période où le levier s'est approché de son plafond et où le free cash flow a brièvement cessé de couvrir la distribution. Deux trimestres forts n'effacent pas ce schéma ; ils l'interrompent. Pendant ce temps, les projets les plus gourmands en capital et les plus longs de l'entreprise, Desert Southwest et le pipeline MLO2 toujours bloqué dans les négociations réglementaires canadiennes, n'ont pas encore commencé à contribuer à l'EBITDA et continueront d'absorber du capital pendant des années avant de le faire. La retraite planifiée du co-PDG Marshall McCrea d'ici fin 2026 confie également la direction unique à Thomas Long pendant la période où l'exécution de Desert Southwest compte le plus.
La Thèse Dépend des Deux Prochains Trimestres, Pas des Deux Derniers
Les preuves jusqu'à présent soutiennent une affirmation spécifique et plus étroite que « les data centers vont propulser Energy Transfer plus haut » : le capital le plus récent de l'entreprise a généré de meilleurs rendements que celui de 2025, et elle a financé cette croissance sans franchir son propre plafond de levier. C'est une affirmation sensiblement différente de dire que la tendance est désormais durable. L'interprétation honnête est qu'Energy Transfer a converti un réel avantage structurel, une infrastructure gazière déjà positionnée sous la croissance de la demande, en deux trimestres de rendements exceptionnels qui ont été flattés par une volatilité que la direction elle-même dit ne pas se répéter.
La métrique à surveiller est de savoir si le Return on Capital et la couverture du free cash flow se maintiennent près de leurs niveaux du deuxième trimestre une fois que Mustang Draw II et Frac IX seront opérationnels sans la volatilité supplémentaire du marché, et une fois que les junior subordinated notes de juillet 2026 commenceront à ajouter des charges d'intérêts sans un coup de pouce compensatoire correspondant des conditions de trading. Si le levier reste sous 4x et la couverture au-dessus des environ 2x observés au deuxième trimestre tout au long du second semestre 2026, l'amélioration de la rentabilité paraîtra structurelle. S'il retombe vers la fourchette de 2025 une fois que le contexte plus volatil des matières premières s'estompe, le pic actuel ressemblera davantage à un trimestre favorable qu'à une nouvelle base.
Devriez-vous Investir dans Energy Transfer LP ?
La seule façon de vraiment le savoir est de regarder vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre exactement à cette question.
Ouvrez l'action ET et vous verrez des années d'historiques financiers, ce que les analystes de Wall Street attendent pour le chiffre d'affaires et les bénéfices dans les trimestres à venir, comment les multiples de valorisation ont évolué au fil du temps, et si les objectifs de cours sont orientés à la hausse ou à la baisse.
Vous pouvez créer une watchlist gratuite pour suivre Energy Transfer LP aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Accédez gratuitement à des outils professionnels pour analyser l'action ET sur TIKR →
À la Recherche de Nouvelles Opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour suivre les capitaux intelligents.
- Analysez des actions en aussi peu que 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez plus de 100K actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne sont des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !