Points clés
- Le résultat net de Carnival pour le deuxième trimestre fiscal 2026 a augmenté de plus de 20 % en glissement annuel pour atteindre 569 millions de dollars, dépassant ses propres prévisions de mars de 0,07 dollar par action, même si les prévisions de croissance du rendement pour l'année complète ont été réduites d'environ 100 points de base en raison de la faiblesse liée au Moyen-Orient affectant les croisières européennes.
- La direction a indiqué que c'est la discipline en matière de coûts, et non la demande, qui a comblé l'écart : les coûts de croisière hors carburant sont restés pratiquement stables en glissement annuel, une compensation suffisamment importante pour que les prévisions de BPA annuel aient en réalité augmenté d'un centime, à 2,22 dollars.
- Le flux de trésorerie disponible pour le trimestre clos le 31 mai 2026 a atteint 1,76 milliard de dollars, contre 1,54 milliard un an plus tôt, et l'endettement net par rapport à l'EBITDA cité par la société est passé de 3,4x à la fin de l'année 2025 à 3,1x à la fin du deuxième trimestre, ce qui a financé un rachat d'actions actif et un remboursement en août de 500 millions de dollars de titres à 7 %.
- Les marges opérationnelles et d'EBITDA pour ce même trimestre sont restées à peu près stables ou légèrement inférieures à celles de la période correspondante de l'année précédente, ce qui signifie que le qualificatif de "trimestre record" repose davantage sur une base de revenus plus importante et un nombre d'actions réduit que sur une véritable expansion des marges.
Le trimestre record de Carnival Corporation et la révision à la baisse des prévisions qui se cache dessous
La conférence téléphonique sur les résultats du T2 2026 de Carnival Corporation (CCL) a commencé par un refrain familier : un autre trimestre de records, un autre dépassement par rapport aux prévisions. Un résultat net de 569 millions de dollars a dépassé les prévisions de mars de 100 millions de dollars, et le directeur financier David Bernstein a été explicite sur l'origine de cette surperformance. Les coûts de croisière hors carburant par journée de couchette disponible (ALBD) étaient "pratiquement stables" en glissement annuel, dépassant les prévisions d'environ 250 points de base et ajoutant à eux seuls 0,05 dollar par action. La croissance du rendement n'a ajouté qu'un centime.
Cette présentation est importante car le même appel a apporté une réelle révision à la baisse. Les prévisions de croissance du rendement pour l'année complète ont été réduites d'environ un point de pourcentage, ce que Bernstein a attribué à un impact de 0,14 dollar par action lié à l'effet du conflit au Moyen-Orient sur les itinéraires européens, notamment en Méditerranée. La réponse de la direction a été qu'"un accent intensifié sur la maîtrise des coûts a généré une amélioration compensatoire d'un point de pourcentage des coûts de croisière hors carburant", suffisante pour faire remonter d'un centime les prévisions de BPA annuel à 2,22 dollars plutôt que de les faire baisser. Le PDG Josh Weinstein a même qualifié le coup porté au rendement de "transitoire" et a souligné que les réservations pour 2027 en Europe progressaient "en glissement annuel de pourcentages à deux chiffres à des prix plus élevés" comme preuve que l'histoire sous-jacente de la demande n'était pas cassée.
C'est une affirmation spécifique et vérifiable : une réelle discipline sur les coûts absorbant un réel choc sur la demande, avec un bilan suffisamment sain pour continuer à redistribuer du capital quoi qu'il arrive.
Les chiffres de trésorerie et d'endettement de l'action CCL étayent la confiance
Du côté du capital, les données soutiennent davantage la confiance de la direction qu'elles ne la sapent.
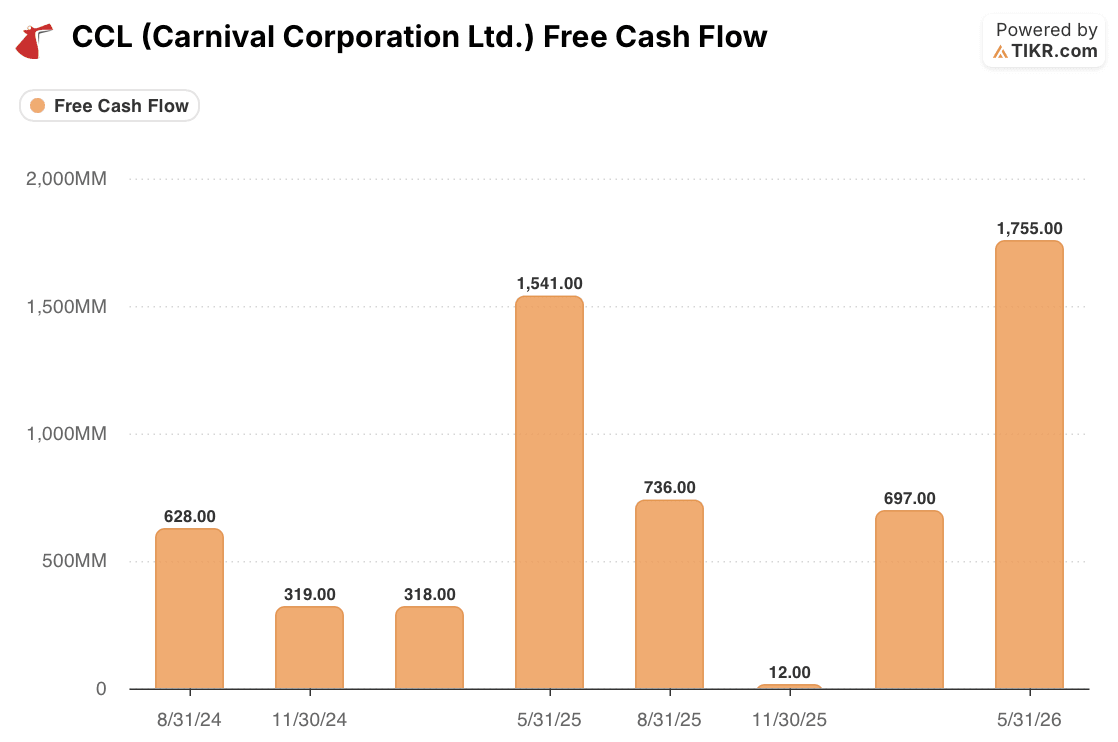
Le flux de trésorerie disponible pour le trimestre clos le 31 mai 2026 s'est établi à 1,76 milliard de dollars, contre 1,54 milliard de dollars au même trimestre l'année dernière, et bien au-dessus des résultats plus erratiques entre les deux, y compris un trimestre de près de 12 millions de dollars en novembre dernier qui reflète les fortes variations saisonnières de l'activité entre les périodes de pointe et de creux des croisières. En glissement annuel, sur la base du même trimestre, la génération de trésorerie ne se détériore pas. Elle s'améliore.
Le levier d'endettement raconte une histoire similaire une fois la saisonnalité prise en compte. Bernstein a indiqué que l'endettement net par rapport à l'EBITDA ajusté s'était amélioré, passant de 3,4x à la fin de l'année 2025 à 3,3x après le premier trimestre et à 3,1x après le deuxième, une mesure glissante qui lisse le calendrier des croisières.

Une vue trimestre par trimestre montre plus de volatilité, puisque l'annualisation de l'EBITDA d'un seul trimestre de basse saison peut fausser le ratio, mais la direction au cours de l'exercice 2026 est cohérente : le levier s'est réduit, passant de 4,50x au quatrième trimestre fiscal à 3,55x à la fin du deuxième trimestre, une baisse régulière pendant la même période où les prévisions de rendement étaient révisées à la baisse. Cette trajectoire de trésorerie et d'endettement est ce qui a financé à la fois l'autorisation de rachat d'actions de 2,5 milliards de dollars, dont 450 millions ont été dépensés, et le remboursement prévu le 15 août de 500 millions de dollars de titres à 7 % à 103,5 % de leur valeur nominale. Rien de tout cela ne ressemble à une entreprise qui saigne discrètement sa trésorerie tout en vantant sa maîtrise des coûts.
La ligne des marges de Carnival Corporation raconte une histoire différente
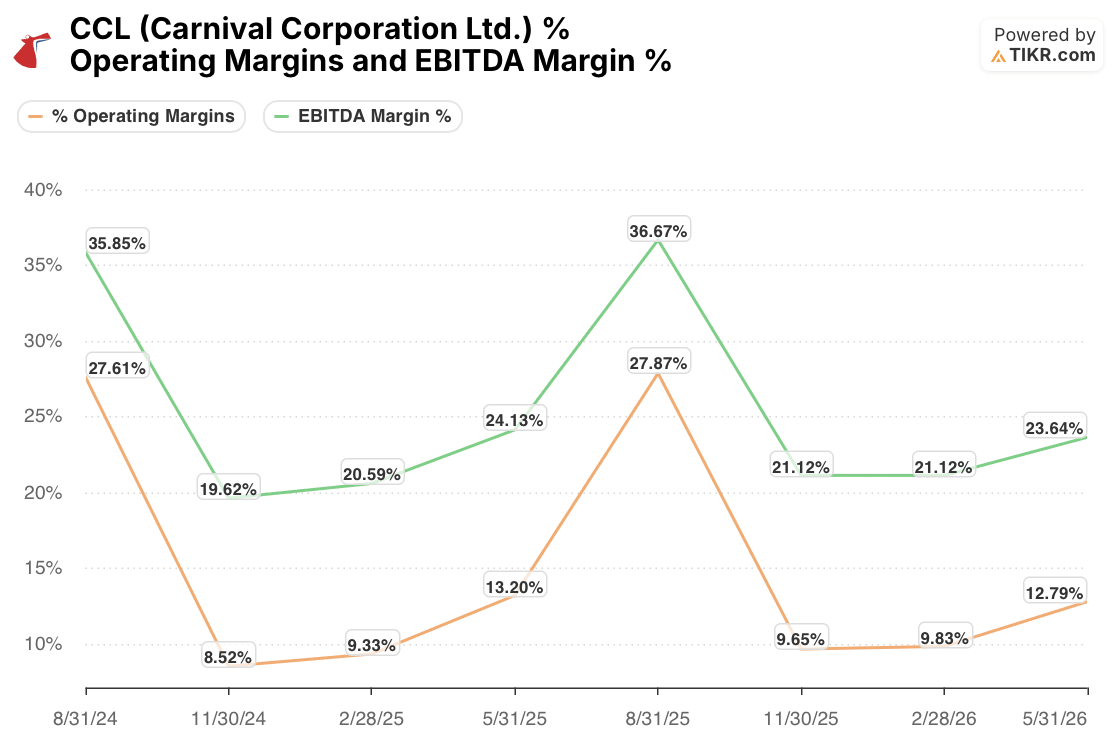
Là où l'image se complique, c'est au niveau de la rentabilité en pourcentage du chiffre d'affaires, la partie de l'histoire que le commentaire de la direction a passée sous silence. La marge opérationnelle pour le trimestre clos le 31 mai 2026 était de 12,79 %, et la marge d'EBITDA était de 23,64 %. Les deux sont légèrement inférieures aux 13,20 % et 24,13 % du même trimestre de l'année précédente. C'est un petit écart, mais il va dans le mauvais sens pour un trimestre présenté comme une preuve d'amélioration structurelle des coûts.
L'explication réside probablement dans le carburant. Bernstein a noté que le résultat net avait augmenté de plus de 20 % "malgré une hausse de près de 30 % de notre prix du carburant", une ligne de coût qui se situe en dehors de la métrique des coûts hors carburant stable que la direction a mise en avant. Des coûts stables par journée de couchette disponible, superposés à une facture de carburant en hausse de près d'un tiers et à une croissance modeste du rendement de 2,2 %, sont cohérents avec des coûts totaux restant à peu près égaux aux revenus plutôt qu'en diminution par rapport à eux. En d'autres termes, le "dépassement" de ce trimestre semble être tiré par une flotte plus importante générant plus de revenus absolus et de dollars d'EBITDA, plus une réduction du nombre d'actions due au rachat qui fait remonter le BPA, plutôt que par le fait que l'activité convertit réellement une plus grande part de chaque billet de croisière en profit.
Bernstein lui-même a concédé qu'"une partie de l'amélioration des coûts de 0,05 dollar par action ce trimestre était due au décalage des dépenses entre les trimestres", ce qui va à l'encontre de l'interprétation de la ligne des coûts hors carburant comme un changement de palier propre et permanent pour l'instant.
Ce qui confirmerait réellement l'affirmation "transitoire"
La génération de trésorerie et la trajectoire du bilan de Carnival sont réelles et donnent à l'entreprise une véritable marge de manœuvre pour continuer à racheter des actions et à réduire sa dette même après avoir revu à la baisse ses perspectives de rendement, ce qui est plus que ce que l'on pourrait dire si l'histoire des coûts n'était que de la communication. Mais les données sur les marges compliquent la version plus propre de cette histoire, où la discipline en matière de coûts remplace simplement le rendement perdu dollar pour dollar.
Pour l'instant, il semble plutôt que Carnival surmonte un choc géopolitique par la croissance, utilisant l'effet d'échelle et une réduction du nombre d'actions pour maintenir la progression des chiffres par action, tandis que la rentabilité sous-jacente de chaque voyage ne s'est pas encore améliorée.
Cette distinction comptera le plus au cours des deux prochains trimestres. Si les réservations pour 2027 progressent réellement à des prix records comme le prétend la direction, et si les prix du carburant cessent d'augmenter au rythme de l'année dernière, les marges devraient recommencer à s'élargir plutôt que de simplement rester stables.
Si le troisième trimestre fiscal de Carnival, généralement son pic saisonnier et dont la publication est prévue prochainement, montre une marge opérationnelle toujours inférieure à son niveau de l'année précédente même si le coût par ALBD reste stable, ce serait le signal plus clair qu'il s'agit de plus qu'un simple facteur défavorable lié au carburant sur un trimestre, et que le rythme des rachats d'actions et de désendettement, aussi bien financés soient-ils aujourd'hui, fait plus de travail pour la croissance des bénéfices que l'économie sous-jacente des croisières.
Devriez-vous investir dans Carnival Corporation Ltd. ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que celles utilisées par les analystes professionnels pour répondre exactement à cette question.
Consultez l'action CCL et vous verrez des années d'historique financier, ce que les analystes de Wall Street attendent en termes de chiffre d'affaires et de bénéfices pour les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les objectifs de cours sont à la hausse ou à la baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre Carnival Corporation Ltd. aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit n'est requise. Juste les données dont vous avez besoin pour décider par vous-même.
Accédez à des outils professionnels pour analyser l'action CCL sur TIKR gratuitement →
À la recherche de nouvelles opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent afin de suivre l'argent intelligent.
- Analysez des actions en aussi peu que 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez plus de 100 000 actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus encore avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !