

Principales Statistiques pour l'Action Aon
- Prix Actuel : $304.67
- Prix Cible (Milieu) : ~$425
- Cible du Marché : ~$383
- Rendement Total Potentiel : ~40%
- TRI Annualisé : ~8% / an
Découvrez dès maintenant le potentiel de hausse de vos actions préférées avec le nouveau Modèle de Valorisation de TIKR (C'est gratuit) >>>
Que s'est-il passé ?
Aon plc (AON) a clôturé à $304.67 le 15 septembre, à peine au-dessus de son plus bas annuel et environ 20% en dessous de son niveau du printemps. La raison n'est pas un mauvais trimestre ou un client perdu. C'est une acquisition. Le 31 août, Aon a accepté d'acheter USI Insurance Services à KKR pour 17 milliards de dollars en cash, financé entièrement par de nouvelles dettes, et l'action a chuté d'environ 9,5% à $321.52 lors de cette séance. Dans les deux semaines qui ont suivi, après qu'une émission obligataire de 13,5 milliards de dollars a finalisé le financement, le titre a continué de dériver à la baisse.
Le marché a maintenant eu le temps d'étudier cette opération, et son verdict a été de vendre l'action jusqu'à son niveau le plus bas depuis un an. Cette peur crée-t-elle une opportunité, ou le marché voit-il un problème de levier que les optimistes ignorent ?
Le Marché a Sanctionné le Mode de Financement
Presque personne ne soutient qu'Aon a surpayé pour le mauvais actif. USI est le dixième plus grand courtier d'assurance américain, avec environ 3 milliards de dollars de revenus annuels et environ 10 500 employés, et il s'insère parfaitement dans la stratégie de marché intermédiaire qu'Aon a initiée avec l'acquisition de NFP en 2024.
Ce qui a effrayé le marché, c'est le bilan. Aon finance l'intégralité des 17 milliards de dollars par de la dette, et la direction a déclaré que les rachats d'actions passaient au second plan derrière le remboursement de cette dette. Pour une action que les investisseurs valorisaient en partie pour ses rachats réguliers, la suspension du programme de rachat a supprimé un soutien familier. La structure entièrement en cash était délibérée. Lors de la Conférence KBW Insurance le 10 septembre, le PDG Greg Case a déclaré que le choix visait à garder les bénéfices pour les actionnaires existants : avec l'action à un prix aussi bas, a-t-il argumenté, partager les bénéfices avec de nouveaux actionnaires serait douloureux, donc Aon a choisi une dette qu'elle peut rembourser rapidement.
Deutsche Bank a qualifié la réaction d'exagérée le lendemain de l'annonce, maintenant une recommandation d'achat même si d'autres maisons ont abaissé leurs objectifs. Le marché obligataire n'était pas inquiet non plus. L'émission de 13,5 milliards de dollars d'Aon a attiré environ 65 milliards de dollars de commandes, et l'écart sur la tranche à 30 ans s'est resserré à mesure que la demande affluait. Cette réception comportait une condition : la plupart des tranches doivent être rachetées à 101% si l'acquisition d'USI échoue, ce qui dérisque les obligations pour les acheteurs et rend le carnet de commandes moins un verdict sur la solvabilité d'Aon qu'il n'y paraissait initialement. Les agences de notation ont maintenu Aon en catégorie "investment grade" malgré l'augmentation de dette.

Consultez les estimations historiques et prospectives pour l'action Aon (C'est gratuit !) >>>
Ce que les 395 Millions de Dollars Doivent Apporter pour Justifier le Prix
Aon estime le prix net à environ 14,5 fois l'EBITDA passé d'USI, un multiple qui intègre déjà 395 millions de dollars de synergies annuelles attendues. C'est le chiffre que l'opération doit générer, et Case l'a qualifié de plancher, non d'espoir. "Nous nous engageons sur ces 395 millions de dollars", a-t-il déclaré à la conférence. "Ceux qui connaissent Aon savent ce que cela signifie dans notre monde." Il a décrit 23 initiatives de revenus et 10 initiatives de coûts élaborées par le directeur financier intérimaire d'Aon, et a déclaré qu'Aon n'avait accepté presque aucune des ajustements habituels du vendeur qui gonflent ces opérations.
Case a souligné les résultats de l'intégration de 2024 : les nouvelles affaires parmi les 400 meilleurs producteurs en hausse de 22%, la rétention des clients en hausse de 200 points de base en deux ans, et la rétention des producteurs plus élevée après l'opération qu'avant. "Ce n'est pas parce que nous sommes des gars sympas", a-t-il dit. "C'est parce qu'ils obtiennent plus de choses." L'argument est que le moteur de données et d'analyses d'Aon fait croître plus rapidement le portefeuille acquis. Aon s'est également ménagé une soupape de sortie lors de cette opération, en vendant la division wealth de NFP pour environ 2,7 milliards de dollars en cours d'intégration, un rappel qu'elle traite le rendement du capital investi comme une discipline.
Le président Lester Knight a acheté 20 000 actions pour environ 6,5 millions de dollars le 2 septembre via six achats sur le marché libre, déclaré dans un formulaire SEC 4, investissant dans la faiblesse plutôt que d'attendre des preuves. Le risque est le timing. Aon a indiqué aux investisseurs que l'opération est dilutive pour le bénéfice ajusté en 2027 avant de devenir accrétive en 2028. On demande aux investisseurs de patienter pendant une année dilutive en se fiant à un chiffre de synergies, avec la dette au bilan et le rachat d'actions réduit. La récompense, si Case a raison, est une plateforme de marché intermédiaire de 6,5 milliards de dollars qu'il a qualifiée de peut-être la plus grande opportunité de création de valeur de ses 20 ans de mandat. Le marché a déjà entendu des discours confiants sur l'intégration, et il veut des preuves avant de payer.
Moins Cher que ses Pairs, Pour une Raison que le Marché Peut Valoriser
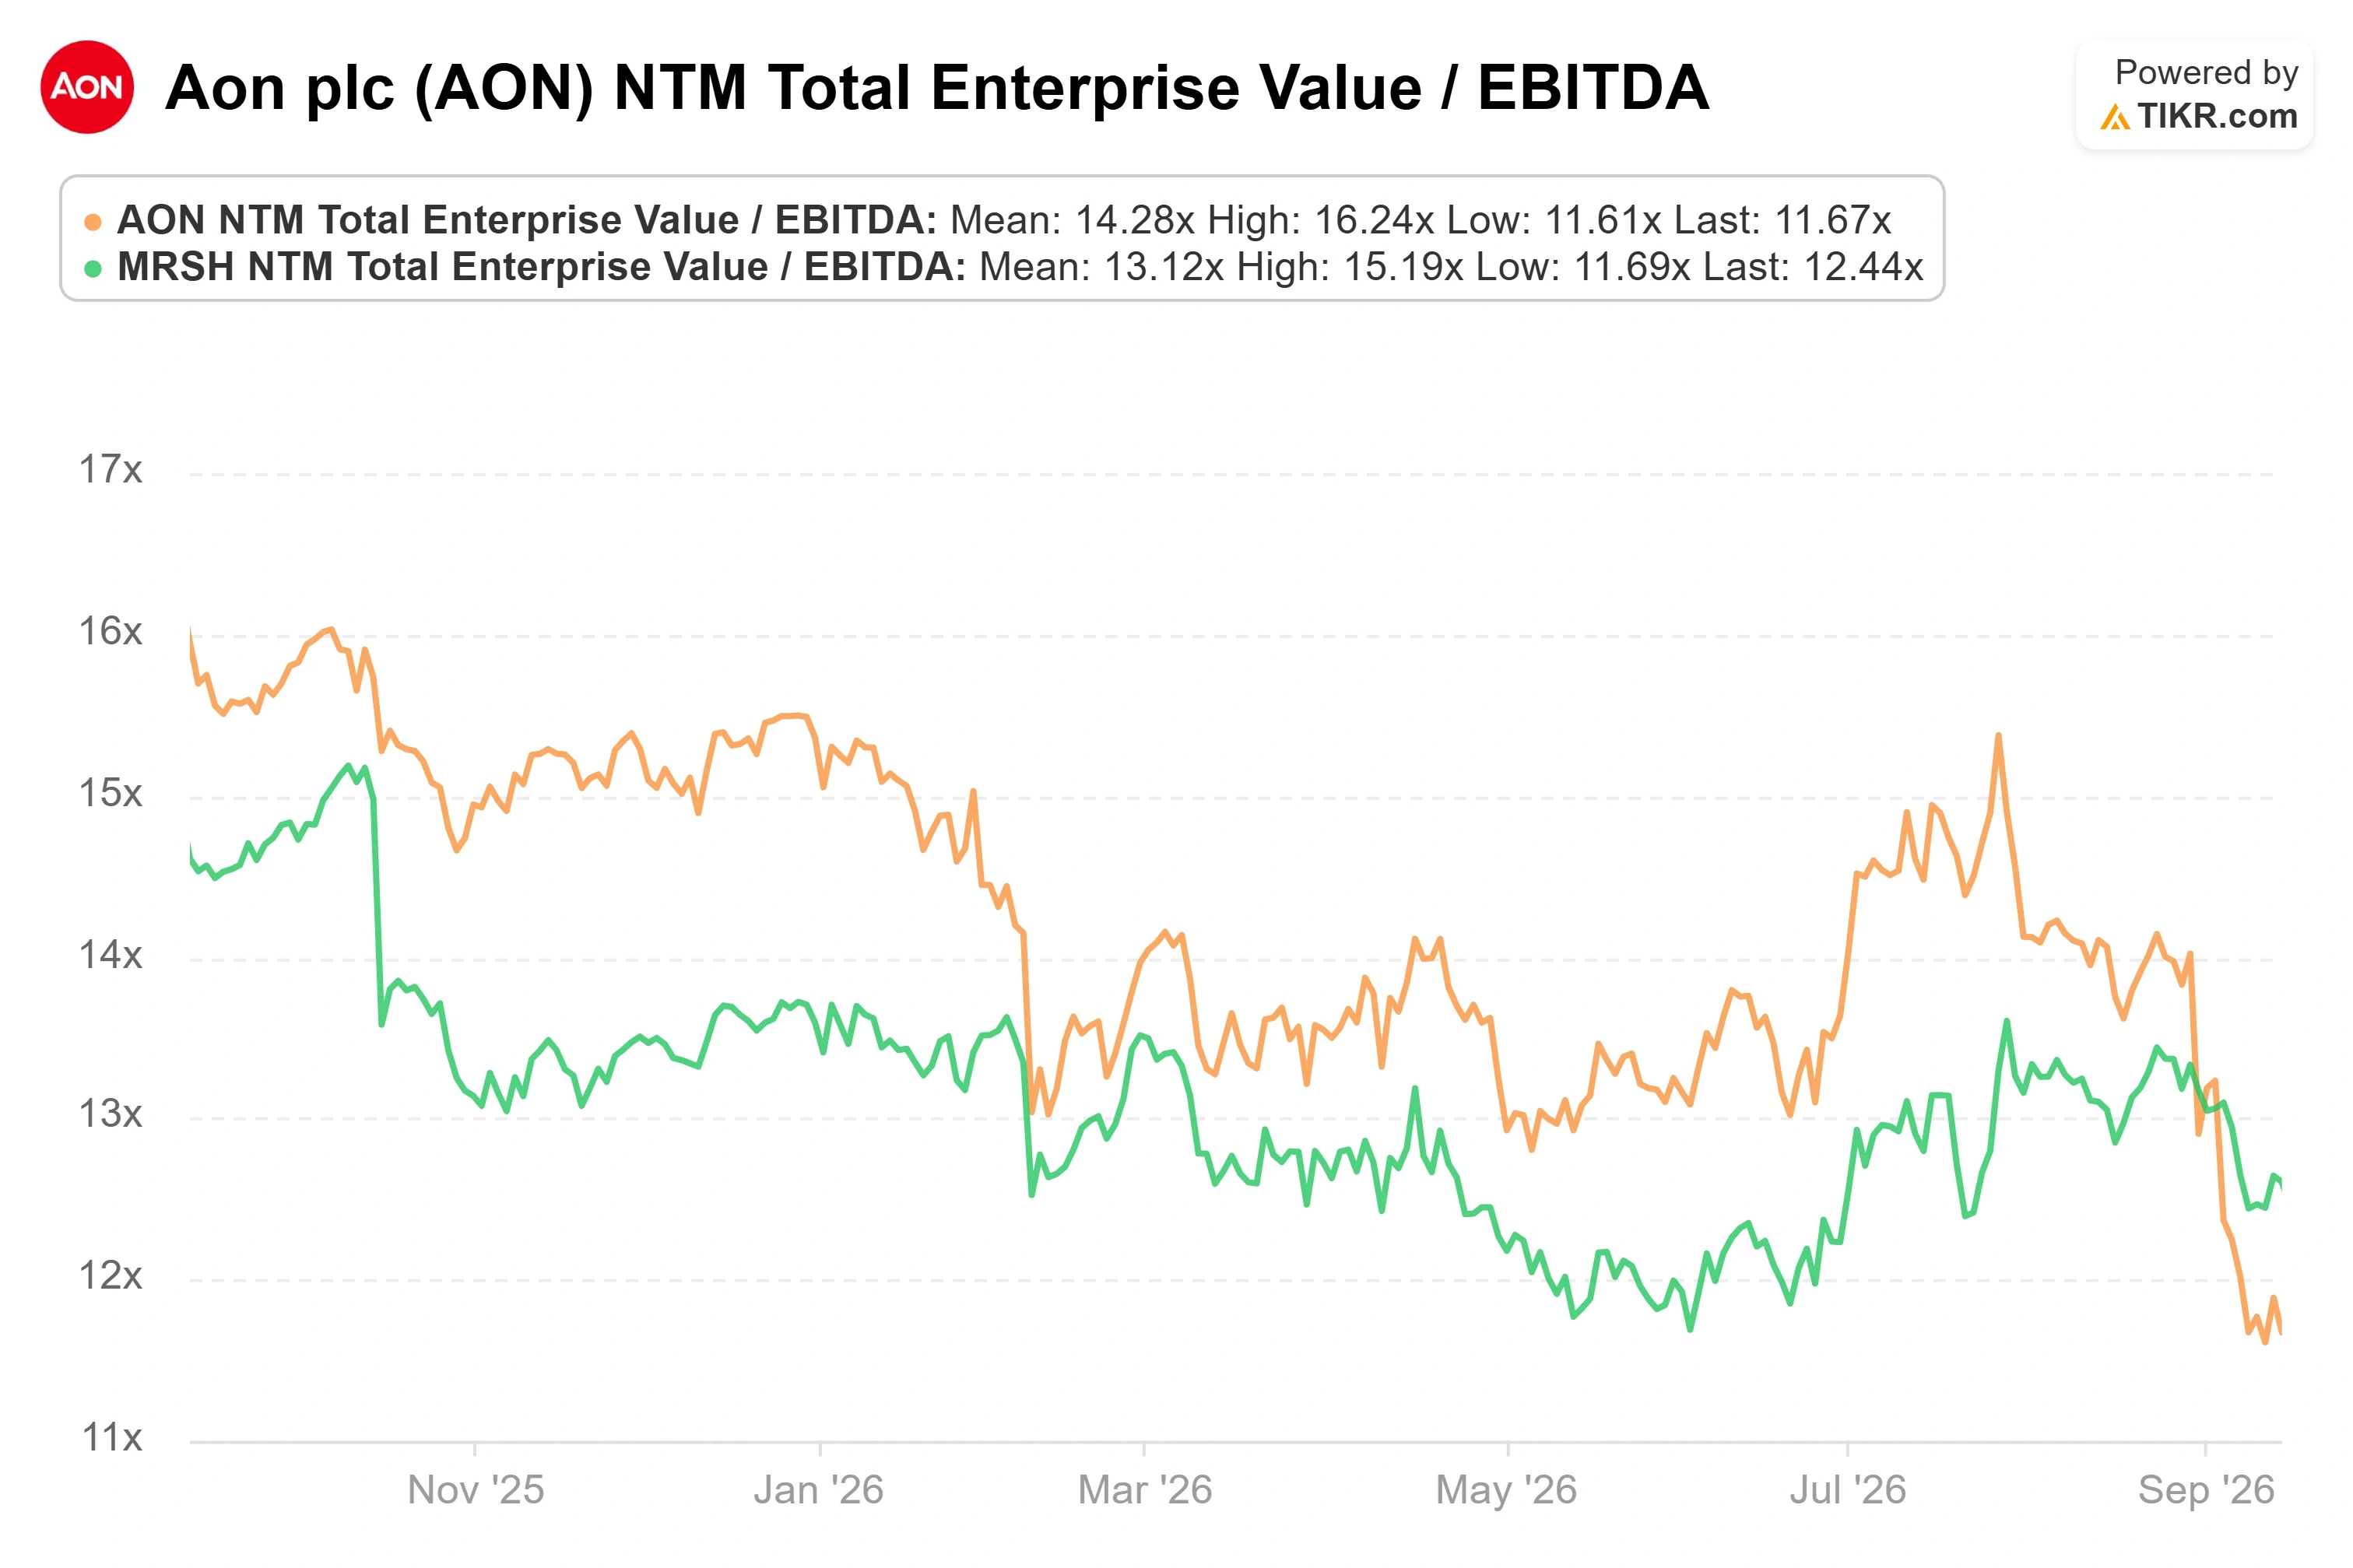
Aon se négocie désormais à environ 11,7 fois l'EV/EBITDA prospectif, en dessous de Marsh & McLennan à 12,6 fois et à peu près au niveau de Willis Towers Watson à 11,7 fois, selon les données de pairs de TIKR. Sur le bénéfice prospectif, Aon est à 15,7 fois contre 16,4 fois pour Marsh. Une entreprise de qualité qui capitalise ses bénéfices et se négocie avec une décote par rapport à son plus grand pair n'est pas la norme historique pour Aon, qui a longtemps bénéficié d'une prime. La décote, c'est l'opération. Le marché valorise le levier et le risque d'intégration, et il continuera à le faire jusqu'à ce que les synergies se matérialisent dans les résultats.
Voyez comment Aon se compare à ses pairs sur TIKR (C'est gratuit !) >>>
Analyse du Modèle Avancé TIKR
- Prix Actuel : $304.67
- Prix Cible (Milieu) : ~$425
- Rendement Total Potentiel : ~40%
- TRI Annualisé : ~8% / an
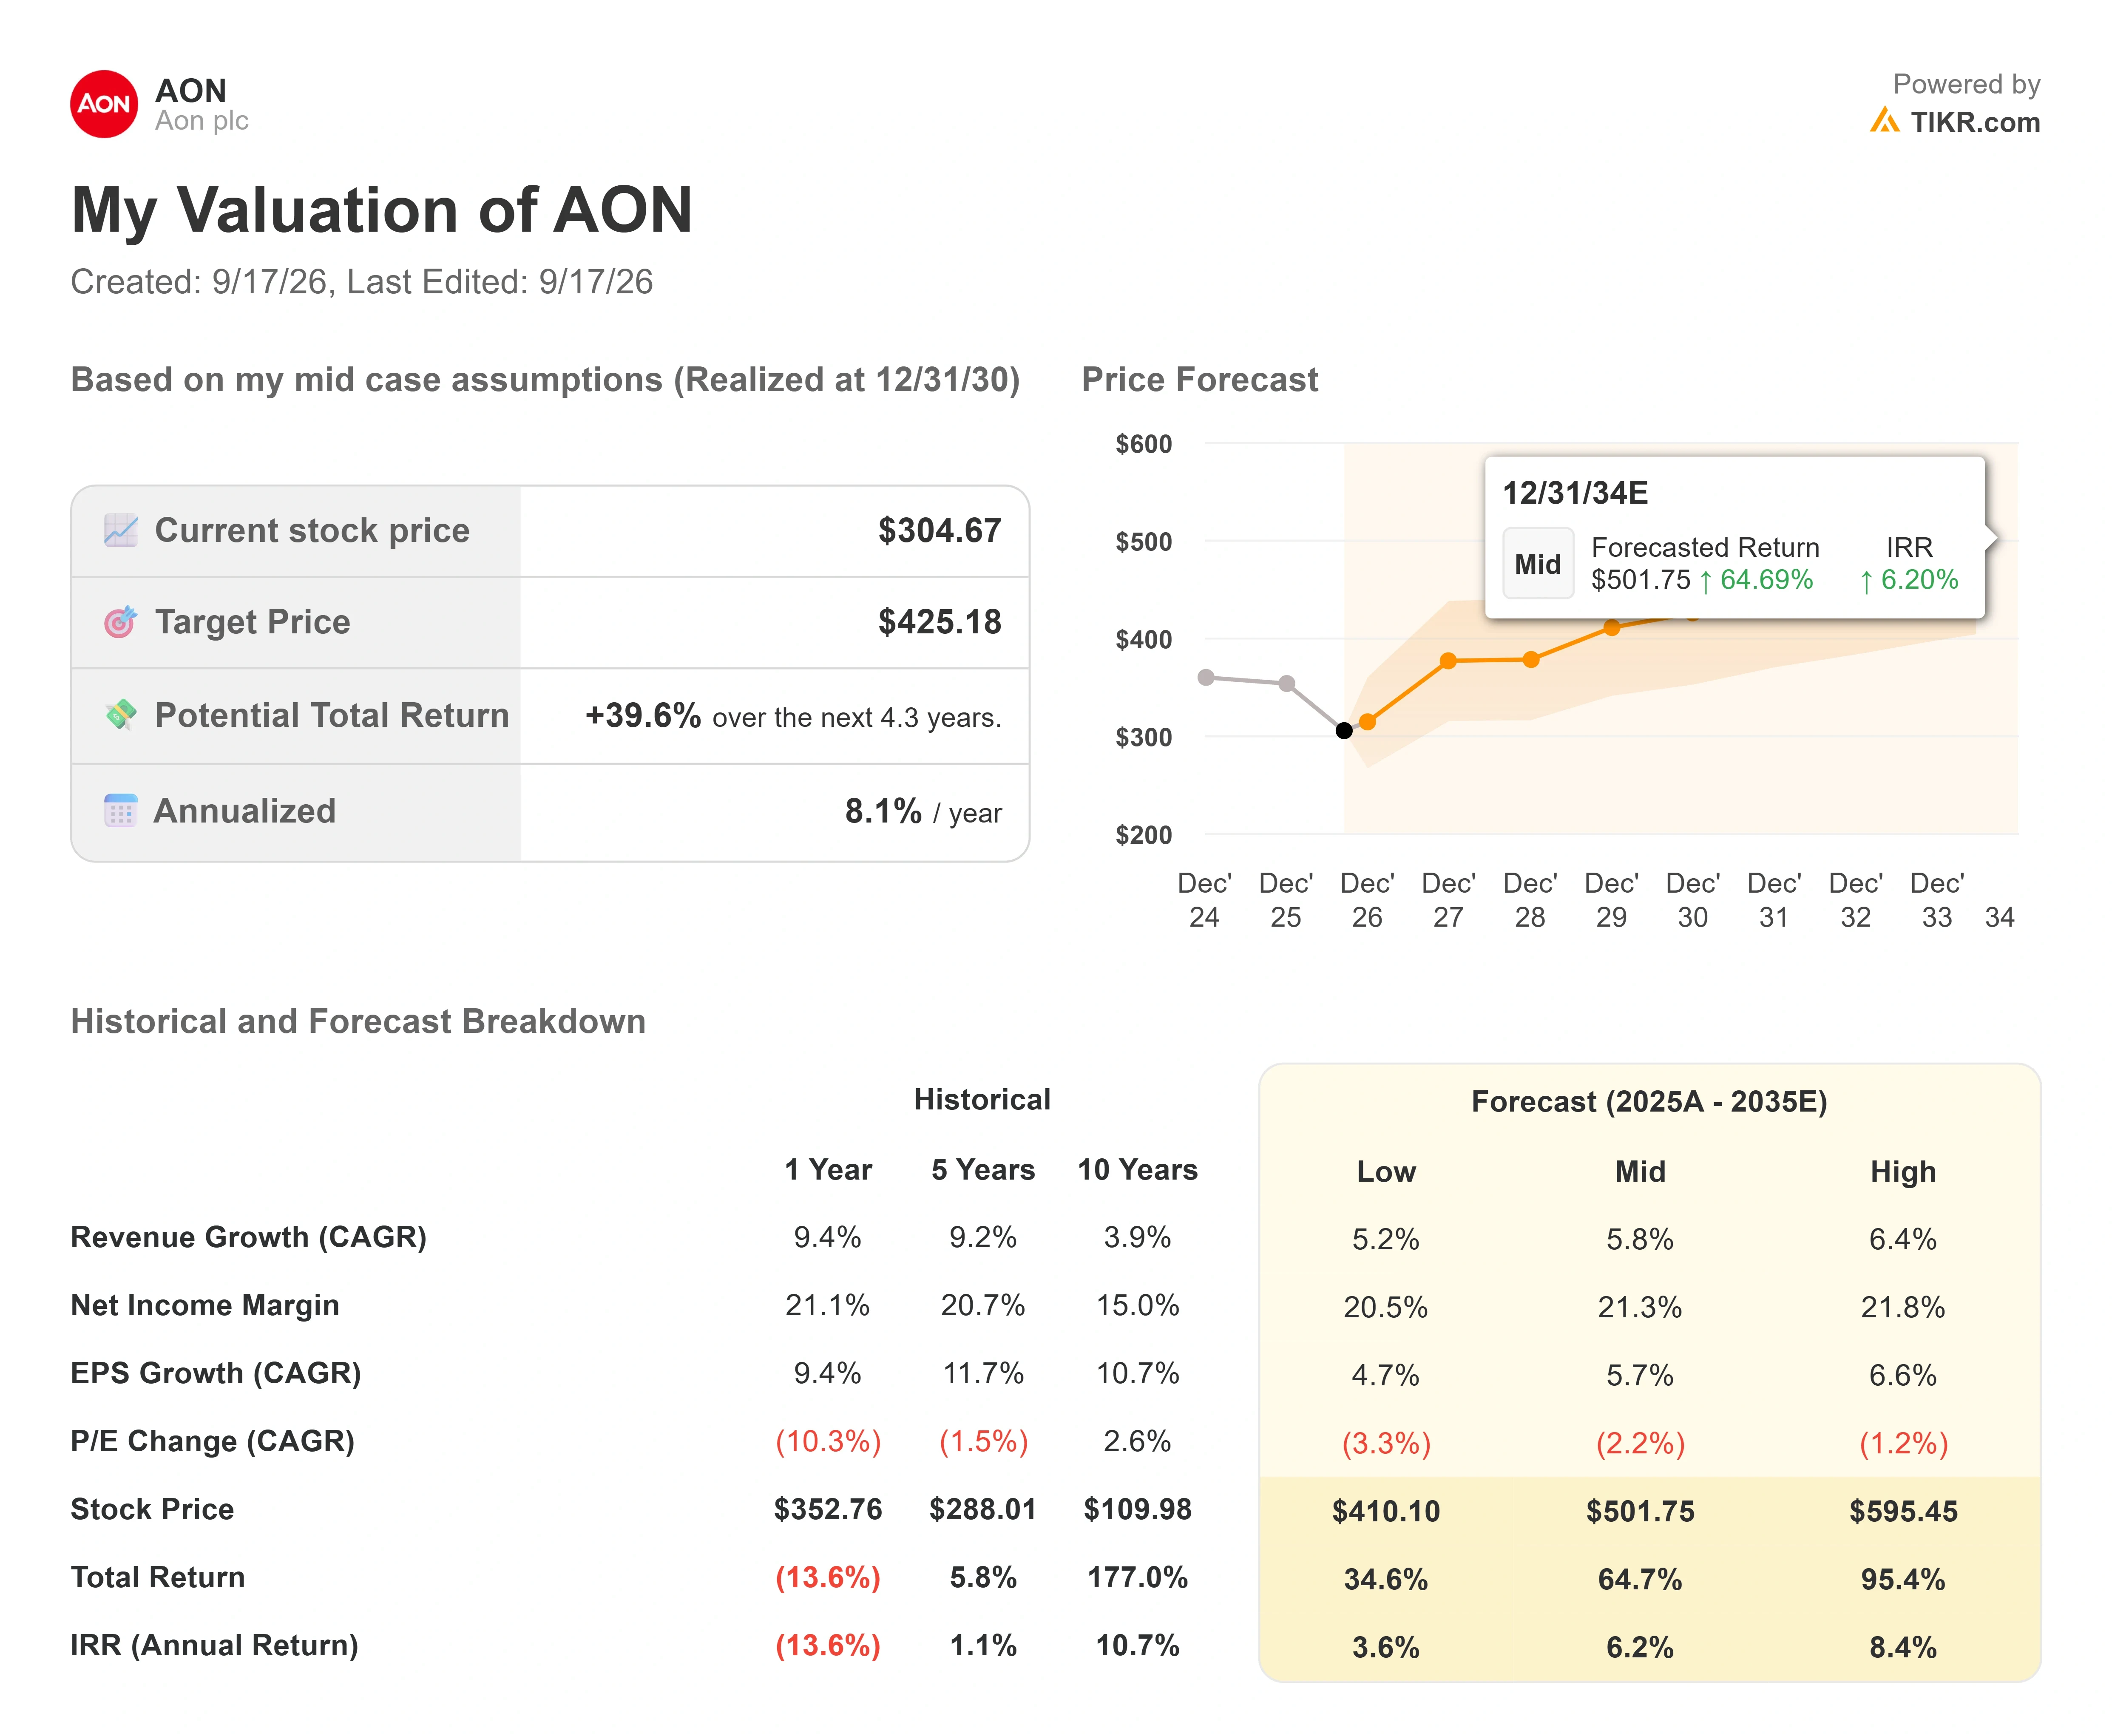
Le scénario médian de TIKR valorise Aon à environ 425 dollars sur environ les quatre prochaines années, un rendement total implicite proche de 40%, soit environ 8% annualisés. J'utilise le scénario médian car il soumet Aon à des hypothèses conservatrices et dégage tout de même un rendement raisonnable, la manière honnête de répondre à une question de valorisation sur une action que le marché vient de déprécier.
Deux moteurs portent la ligne de revenus. Le premier est Commercial Risk, le segment pour lequel Case affirme une croissance organique supérieure à 10% aux États-Unis sur deux des quatre derniers trimestres. Le second est l'expansion sur le marché intermédiaire désormais ancrée par USI en plus de NFP. Le moteur de marge est Aon Business Services, le moteur d'analyses et de réduction des coûts que la direction crédite à la fois pour la capture des synergies et l'effet de levier opérationnel. Le risque principal est l'intégration et le levier : une opération de 17 milliards de dollars financée par la dette et dilutive en 2027 laisse peu de place à l'erreur, et un rachat d'actions suspendu supprime le coussin.
Le scénario haussier est qu'USI capitalise ses bénéfices comme l'a fait NFP, que les synergies atteignent ou dépassent 395 millions de dollars, et que l'écart avec les pairs se réduit à mesure que l'exécution se matérialise. Le scénario baissier est que l'intégration traîne, que le levier persiste, et que l'action reste bon marché parce que les preuves que le marché attend n'arrivent jamais dans les délais.
Conclusion
Le chiffre à surveiller est 395 millions de dollars, et la date est la publication des résultats du troisième trimestre d'Aon fin octobre. Ce chiffre ne montrera pas encore USI, puisque l'opération se finalise au quatrième trimestre, mais il montrera si l'activité principale continue de capitaliser ses bénéfices avec une croissance organique à un rythme moyen tout en supportant la dette. Un bon signe serait une croissance organique maintenue à 5% ou plus avec les prévisions intactes. Un mauvais signe serait un ralentissement en dessous de ce niveau, ou tout affaiblissement de la confiance autour de l'objectif de synergies, ce qui signalerait que l'intégration est déjà plus difficile que promis. Tant que les synergies ne passent pas d'une présentation PowerPoint à l'EBITDA déclaré, cette action reste valorisée par le marché pour son risque.
Devriez-vous Investir dans Aon ?
La seule façon de vraiment le savoir est d'examiner vous-même les chiffres. TIKR vous donne un accès gratuit aux mêmes données financières de qualité institutionnelle que les analystes professionnels utilisent pour répondre précisément à cette question.
Recherchez Aon, et vous verrez des années de données financières historiques, ce que les analystes de Wall Street attendent en termes de revenus et de bénéfices pour les trimestres à venir, comment les multiples de valorisation ont évolué dans le temps, et si les objectifs de prix sont en hausse ou en baisse.
Vous pouvez créer une liste de surveillance gratuite pour suivre Aon aux côtés de toutes les autres actions que vous surveillez. Aucune carte de crédit requise. Juste les données dont vous avez besoin pour décider par vous-même.
Analysez Aon sur TIKR Gratuit →
À la Recherche de Nouvelles Opportunités ?
- Découvrez quelles actions les investisseurs milliardaires achètent pour suivre les capitaux intelligents.
- Analysez des actions en seulement 5 minutes avec la plateforme tout-en-un et facile à utiliser de TIKR.
- Plus vous retournez de pierres… plus vous découvrirez d'opportunités. Recherchez 100K+ actions mondiales, les portefeuilles des principaux investisseurs mondiaux, et plus avec TIKR.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !