Estadísticas Clave para la Acción de WMT
- Rendimiento de la semana pasada: -1.6%
- Rango de 52 semanas: $99 a $135
- Precio objetivo del modelo de valoración: $128
- Potencial alcista implícito: 17.5% en 2.3 años
Pese la valoración premium de Walmart frente a 5 años de previsiones de analistas con TIKR (Es gratis) >>>
El Sorpaso de Resultados de Walmart Aún No Ha Reconquistado a los Inversores
Las acciones de Walmart (WMT) cayeron aproximadamente un 1.6% durante la semana pasada, cerrando cerca de $109 el lunes. La acción se sitúa ahora aproximadamente un 20% por debajo de su máximo de 52 semanas de $135. Esa brecha se abrió en agosto, cuando las acciones cayeron un 8.9% a $104 el día en que Walmart reportó los resultados del T2. Desde entonces, la recuperación ha sido lenta y desigual.
La venta masiva de agosto no se debió a ventas débiles. Los ingresos aumentaron un 5.9% a $187.9 mil millones, el BPA ajustado saltó un 19.1% a $0.81, y el comercio electrónico global creció un 23%. Sin embargo, los inversores cuestionaron la calidad de ese sorpaso, porque los reembolsos arancelarios inflaron los beneficios. Estos reembolsos son pagos únicos de derechos de importación recaudados bajo poderes comerciales de emergencia.
La dirección aún suena confiada. En la conferencia de resultados, el CEO John Furner dijo: "Hoy soy aún más optimista a medida que vemos que las piezas se potencian cada vez más entre sí". Se refería a que negocios de crecimiento más rápido como la publicidad, el marketplace y las membresías ahora refuerzan las tiendas principales. Y Walmart elevó su perspectiva para el año completo, dando previsiones de un BPA ajustado de $2.80 a $2.87.
Los titulares recientes añadieron matices más que dirección. Walmart está actualizando Scintilla, su plataforma de datos de proveedores, convirtiéndola en una herramienta de IA que señala problemas como estantes vacíos. Mientras tanto, dos senadores pidieron a la Comisión Federal de Comercio (FTC) que investigue cómo su chatbot Sparky maneja las afirmaciones de "Hecho en EE.UU.". De cara al futuro, la acción necesita pruebas de que los beneficios pueden seguir creciendo una vez que los reembolsos arancelarios desaparezcan.
Consulte cómo se han movido las estimaciones del T3 de Walmart desde agosto en TIKR (Es gratis) >>>
¿Está la Acción de WMT Infravalorada?
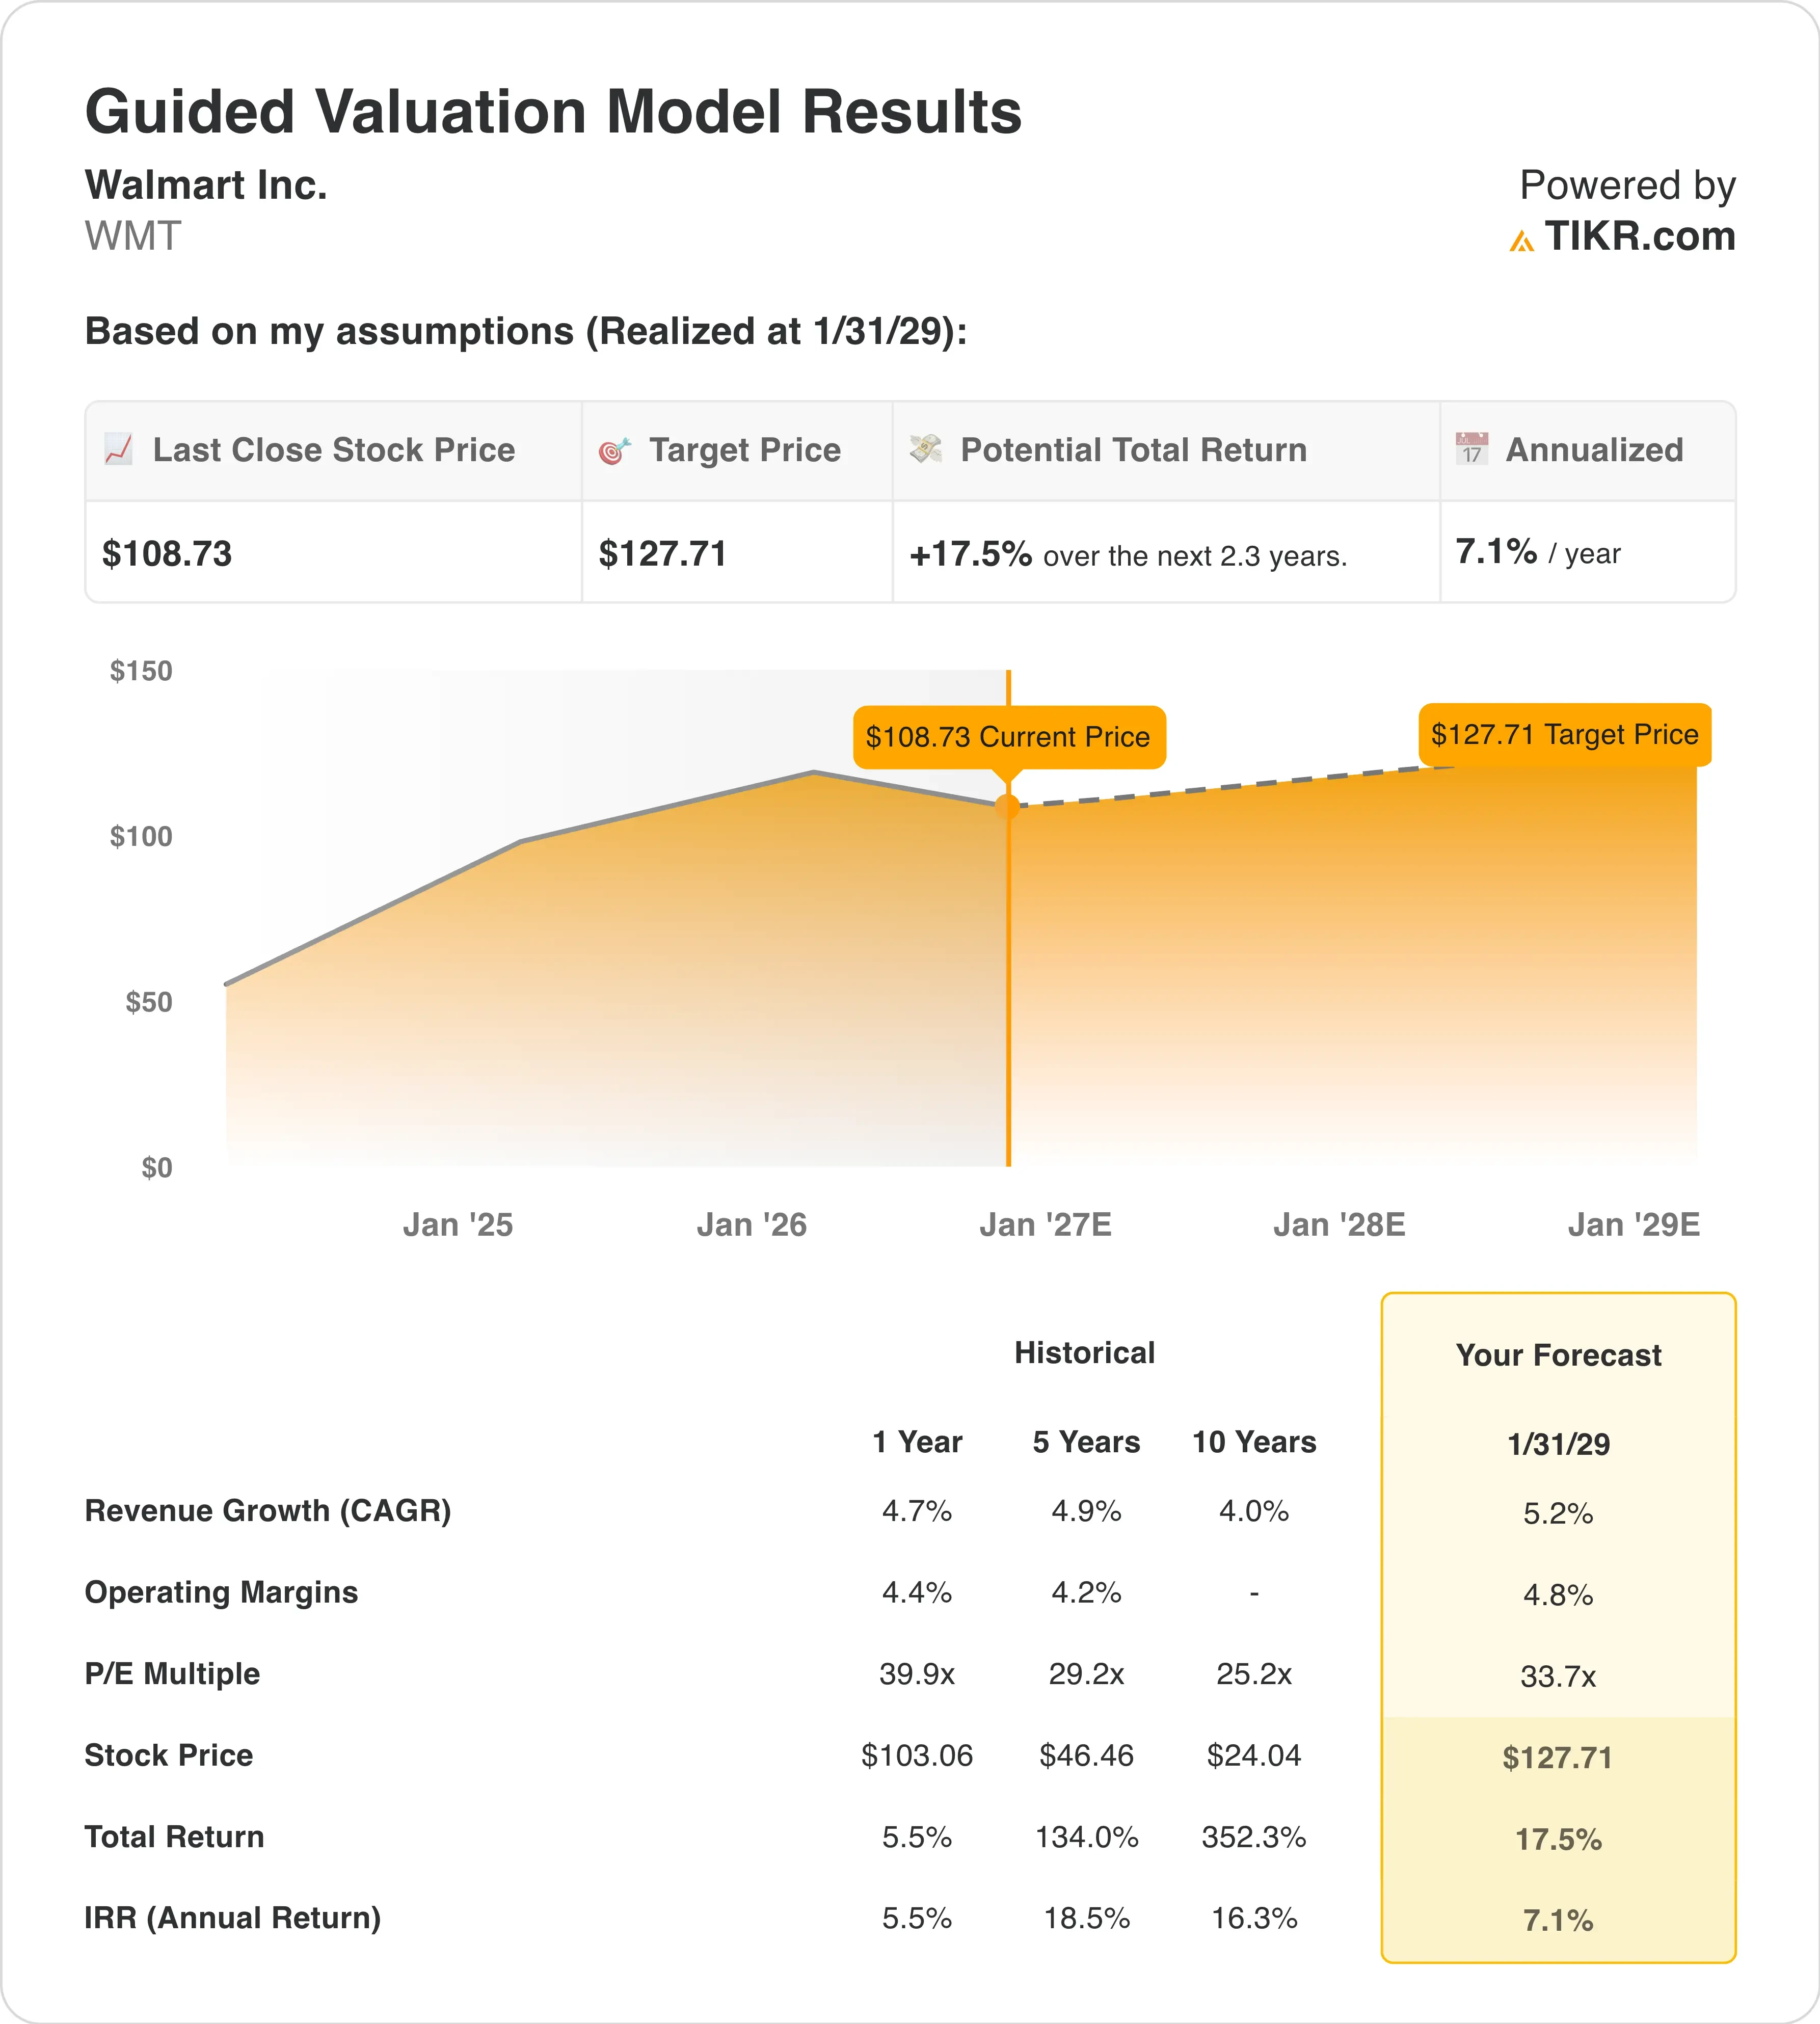
Bajo los supuestos del modelo de valoración realizados hasta el 31/01/29, la acción se modela utilizando:
- Crecimiento de Ingresos (CAGR): 5.2%
- Márgenes Operativos: 4.8%
- Múltiplo P/E de Salida: 33.7x
Con base en estos datos, el modelo estima un precio objetivo de $128, lo que implica un rendimiento total del 17.5% desde el precio actual de la acción de $109 y un rendimiento anualizado del 7.1% durante los próximos 2.3 años.
Un rendimiento anual del 7.1% está por debajo del listón del 10%, por lo que Walmart parece plenamente valorado al precio actual. El problema no es el negocio sino el múltiplo de entrada. Walmart cotiza a 36.3x las ganancias del próximo año, en comparación con un P/E promedio a 10 años de 25.2x.
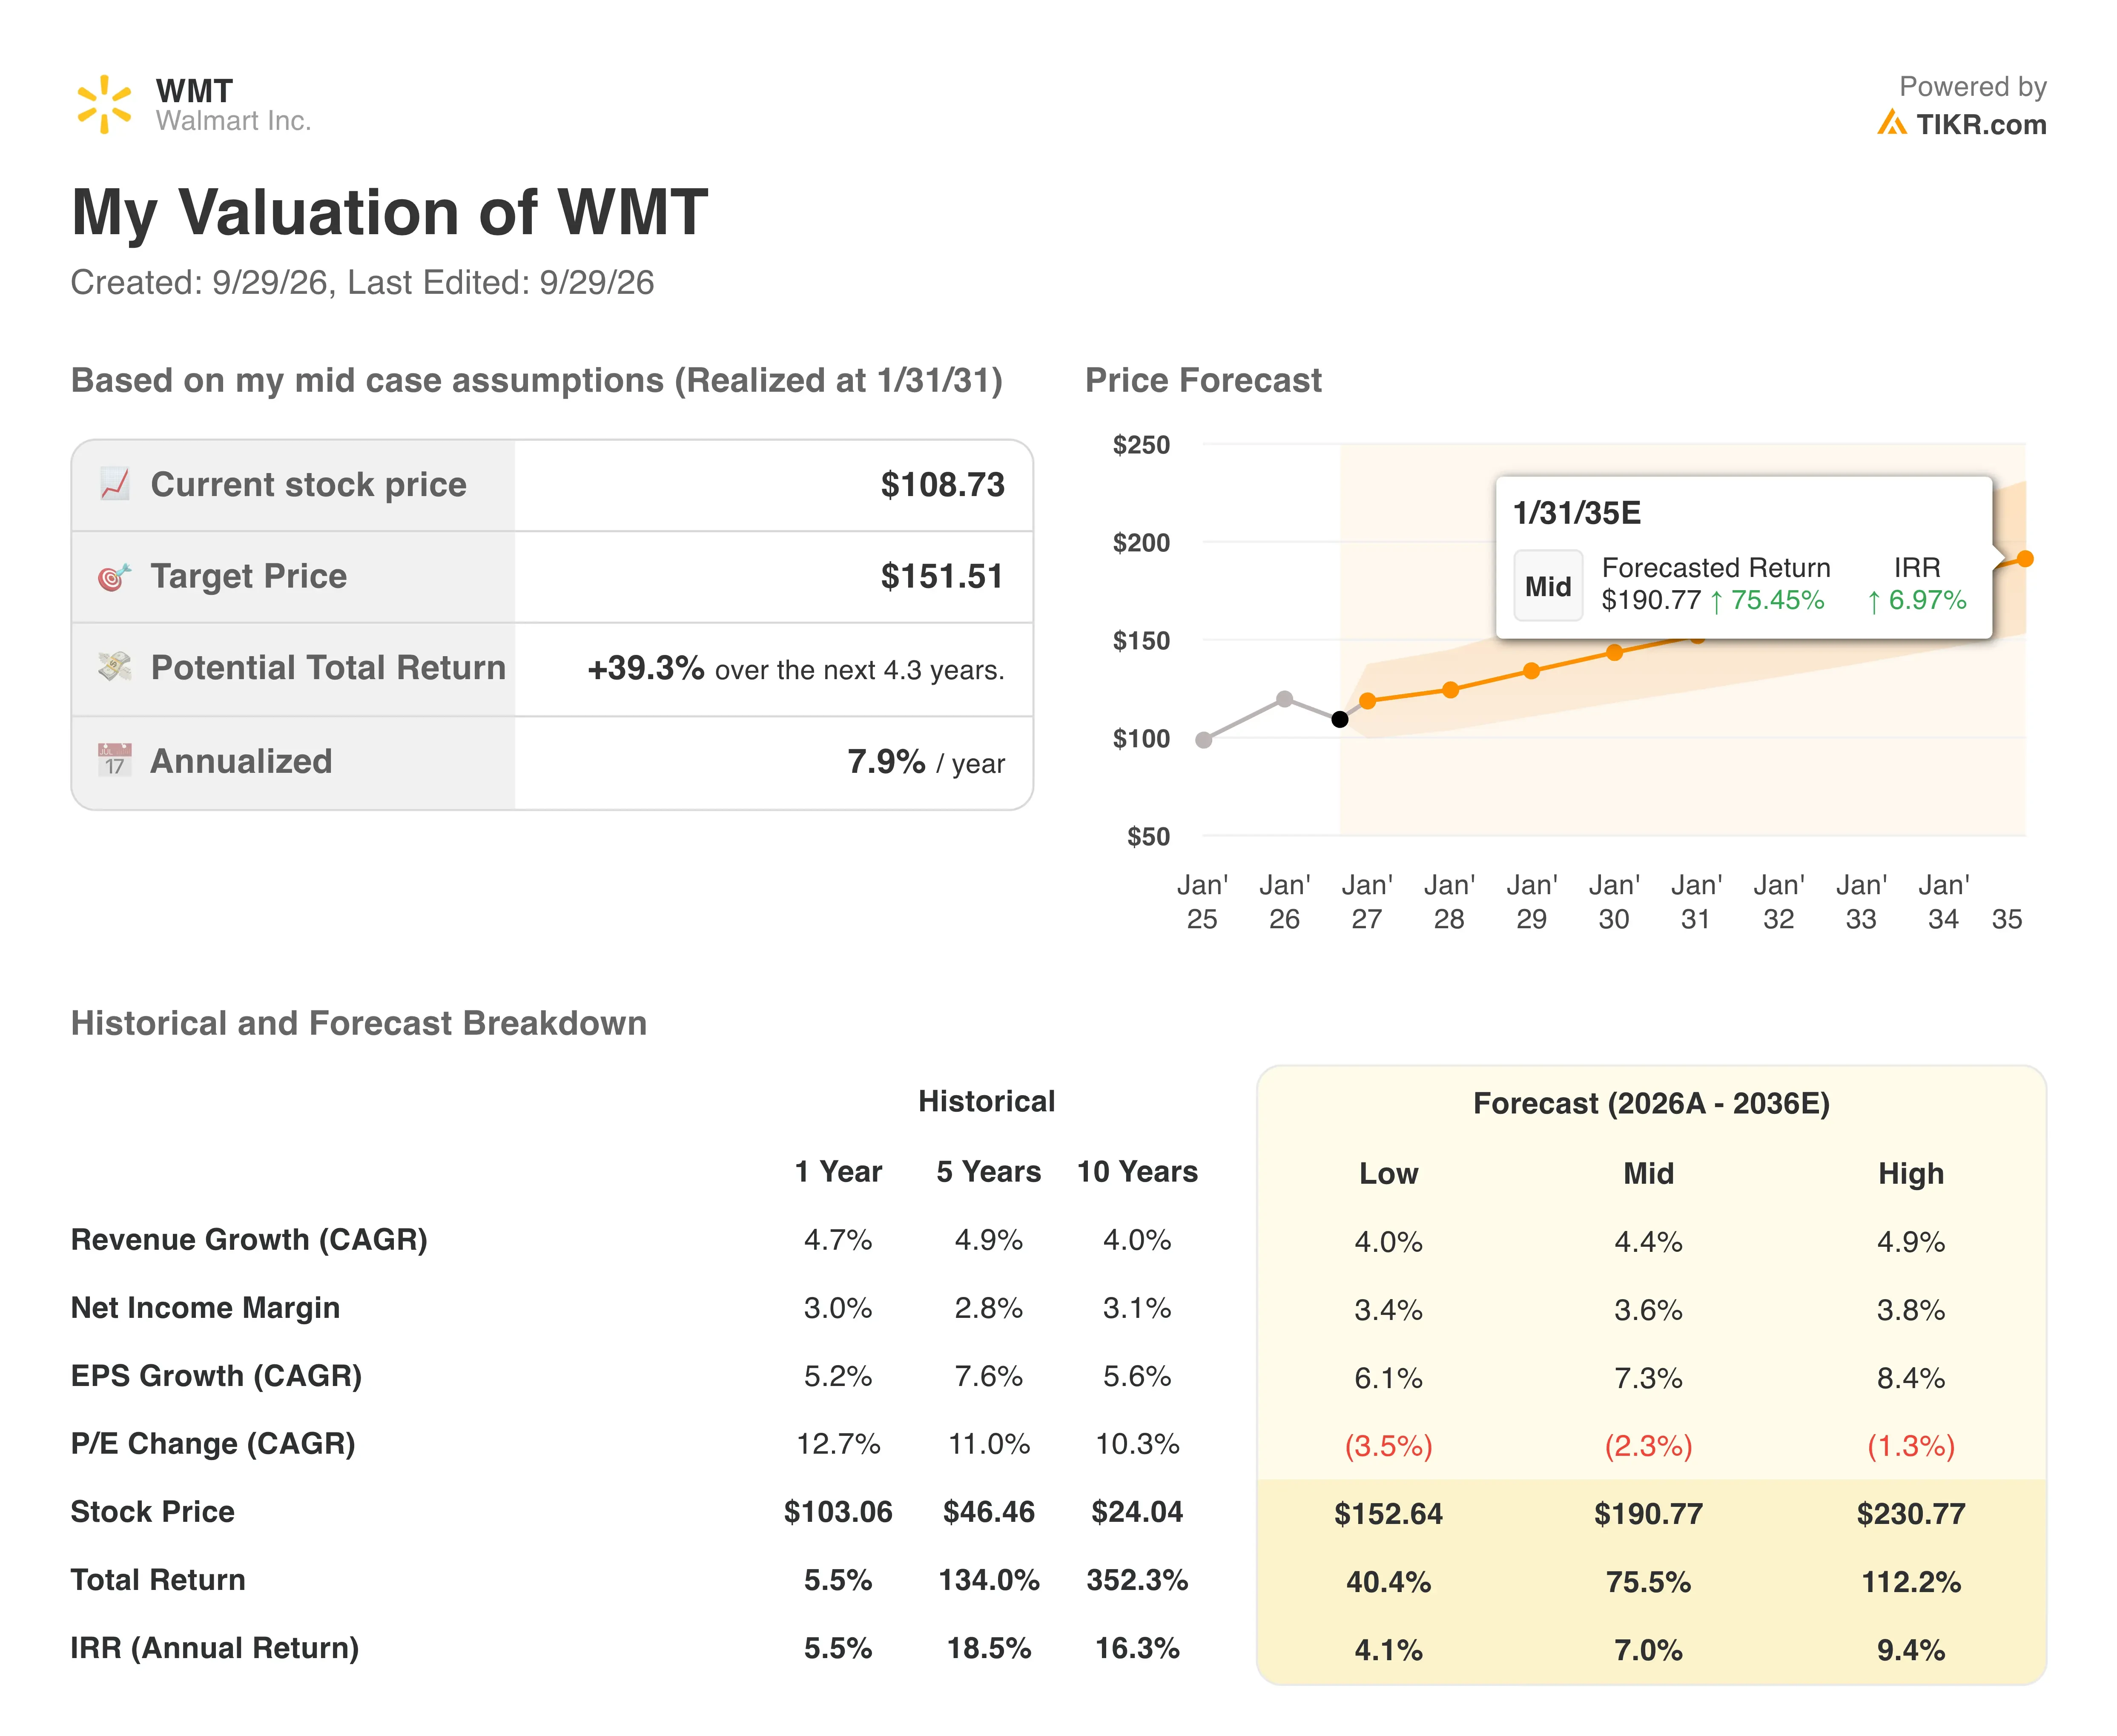
El modelo asume que esa prima se reduce a 33.7x para principios de 2029. Eso aún se sitúa muy por encima del promedio de cinco años de 29.2x, porque los inversores ahora premian los ingresos por publicidad y membresía de Walmart. Esos flujos generan márgenes mucho más altos que los alimentos, por lo que justifican cierta prima.
Un crecimiento de ingresos del 5.2% anual está cerca del récord de cinco años de Walmart del 4.9%. Mientras tanto, el margen operativo sube al 4.8% desde el 4.4% en el último año. Esa mejora depende de que el comercio electrónico se vuelva más rentable a medida que las rutas de entrega se densifican.
En comparación, Costco (COST) cotiza a 40.5x las ganancias futuras, mientras que Target (TGT) creció en ventas comparables un 3.8% el último trimestre. Walmart se sitúa entre ellos en precio, aunque su crecimiento en EE.UU. parece más cercano al de Target. Por lo tanto, la acción necesita una expansión de márgenes, no solo ventas estables, para obtener un rendimiento de dos dígitos.
Estime el valor razonable de una empresa al instante (Gratis con TIKR) >>>
Costco y Target Están Estableciendo un Listón Más Alto
Costco es el rival que comparte la valoración premium de Walmart. Su P/E futuro de 40.5x supera los 36.3x de Walmart, pero los analistas también esperan un crecimiento más rápido. Se proyecta que los ingresos de Costco crezcan un 7.9% anual durante los próximos dos años, frente al 5.5% de Walmart. Y las ventas comparables ajustadas de Costco aumentaron un 6.7% en su último trimestre, excluyendo efectos de gasolina y divisas.
Target está protagonizando una remontada. Sus ventas comparables del T2 aumentaron un 3.8%, superando el crecimiento de Walmart EE.UU. del 2.6%, mientras que el tráfico en tiendas aumentó un 3.6%. Target también espera que su margen operativo alcance aproximadamente el 5.1% este año, excluyendo reembolsos. Eso se compara con el margen operativo de Walmart del 3.9% en los últimos doce meses.
Amazon (AMZN) añade presión sobre los costes laborales y la velocidad. Este mes aumentó el salario mínimo por hora para los trabajadores de operaciones en EE.UU. en $1 a $20. Eso obliga a los rivales, incluido Walmart, a equilibrar los costes salariales con los niveles de servicio. Aún así, la ventaja competitiva (moat) de Walmart sigue siendo su escala, ya que miles de tiendas sirven también como centros de entrega para su negocio online de rápido crecimiento.
¿Qué Impulsa la Acción de WMT de Cara al Futuro?
Los resultados del T3 el 19 de noviembre son el próximo punto de control. Walmart dio previsiones de crecimiento de ventas del 3.0% al 3.75% y crecimiento del ingreso operativo ajustado del 2.0% al 4.0%. Ese ritmo de beneficio más lento refleja que los reembolsos arancelarios se están reinvirtiendo en precios más bajos. Un cambio de calendario en la venta Big Billion Days de Flipkart, el mayor evento de compras de la India, también recorta más de 1 punto del crecimiento de ventas.
La demanda navideña parece favorable. Adobe pronostica que las ventas navideñas en línea en EE.UU. crecerán un 6.7% a medida que los descuentos atraigan a los compradores. Debido a que el comercio electrónico de Walmart crece mucho más rápido que sus tiendas, una temporada digital fuerte podría impulsar tanto las ventas como los márgenes.
La atención médica es una vía de crecimiento más nueva. Walmart y SCAN Health Plan planean un producto de Medicare Advantage de marca conjunta en dos estados, y se espera que la inscripción comience el 15 de octubre. Medicare Advantage es un seguro privado que los adultos mayores pueden elegir en lugar del Medicare tradicional. Aunque pequeño hoy, profundiza el alcance de Walmart en servicios de mayor valor.
Los factores en contra (headwinds) de costes siguen siendo un riesgo. Walmart espera poco más de $2 mil millones en costes adicionales de combustible este año. Por lo tanto, los inversores observarán si el crecimiento de la publicidad y las membresías puede compensar esa presión.
¿Debería Invertir en Walmart?
La única manera de saberlo realmente es mirar los números usted mismo. TIKR le da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Abra WMT y verá años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo, y si los objetivos de precio tienen una tendencia alcista o bajista.
Puede crear una lista de seguimiento gratuita para rastrear WMT junto con cualquier otra acción en su radar. No se requiere tarjeta de crédito. Solo los datos que necesita para decidir por sí mismo.
Analice la acción de WMT en TIKR Gratis→
Descargo de Responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!