Estadísticas Clave para la Acción de INTC
- Rendimiento de la semana pasada: -5.4%
- Rango de 52 semanas: $33 a $142
- Precio objetivo del modelo de valoración: $141
- Potencial alcista implícito: 21.6% en 2.3 años
Evalúa las matemáticas de la recuperación de Intel con 5 años de previsiones de analistas en el Modelo de Valoración gratuito de TIKR (Es gratis) >>>
Intel se enfría tras una histórica carrera de recuperación
Las acciones de Intel (INTC) cayeron aproximadamente un 5.4% durante la semana pasada, cerrando cerca de $116 el lunes. La mayor parte del daño ocurrió en una sola sesión, cuando la acción cayó un 5.7%. No hubo cambios en las previsiones o la demanda que desencadenaran el movimiento. En cambio, los inversores parecen estar asegurando ganancias tras una subida del 246% en el último año.
Esa subida se basa en una idea simple: la IA necesita más que chips gráficos. En la AI Infra Summit, el CEO Lip-Bu Tan dijo que la demanda de CPU es alta debido a la IA agentic, que es software que planifica y actúa por sí mismo. Las CPU son el cerebro general de un servidor, por lo que coordinan ese trabajo. Por lo tanto, Intel está promoviendo un enfoque de sistema completo y abierto en lugar de un único chip héroe.
Los números respaldan esa propuesta. Los ingresos del Q2 aumentaron un 25% hasta $16.1 mil millones, mientras que los ingresos del centro de datos se dispararon un 59% hasta $6.3 mil millones. En la conferencia de resultados, el CFO David Zinsner dijo: "Los clientes continúan señalando un entorno de gasto fuerte y sostenible". E Intel ha firmado 10 acuerdos plurianuales con clientes de servidores porque la oferta aún no satisface la demanda.
El sentimiento también recibió un impulso desde el mundo de la memoria. Solidigm, el negocio de almacenamiento que Intel vendió a SK Hynix en un acuerdo completado en 2021, está considerando, según informes, una OPV de hasta $150 mil millones. Esa cifra muestra lo mucho que los inversores valoran los activos de centros de datos de IA, aunque Intel no capta nada de ello directamente. Si la acción de INTC va a reanudar su ascenso, los resultados de octubre deben mostrar que la oferta está alcanzando a la demanda.
La valoración de Intel ya descuenta una gran recuperación
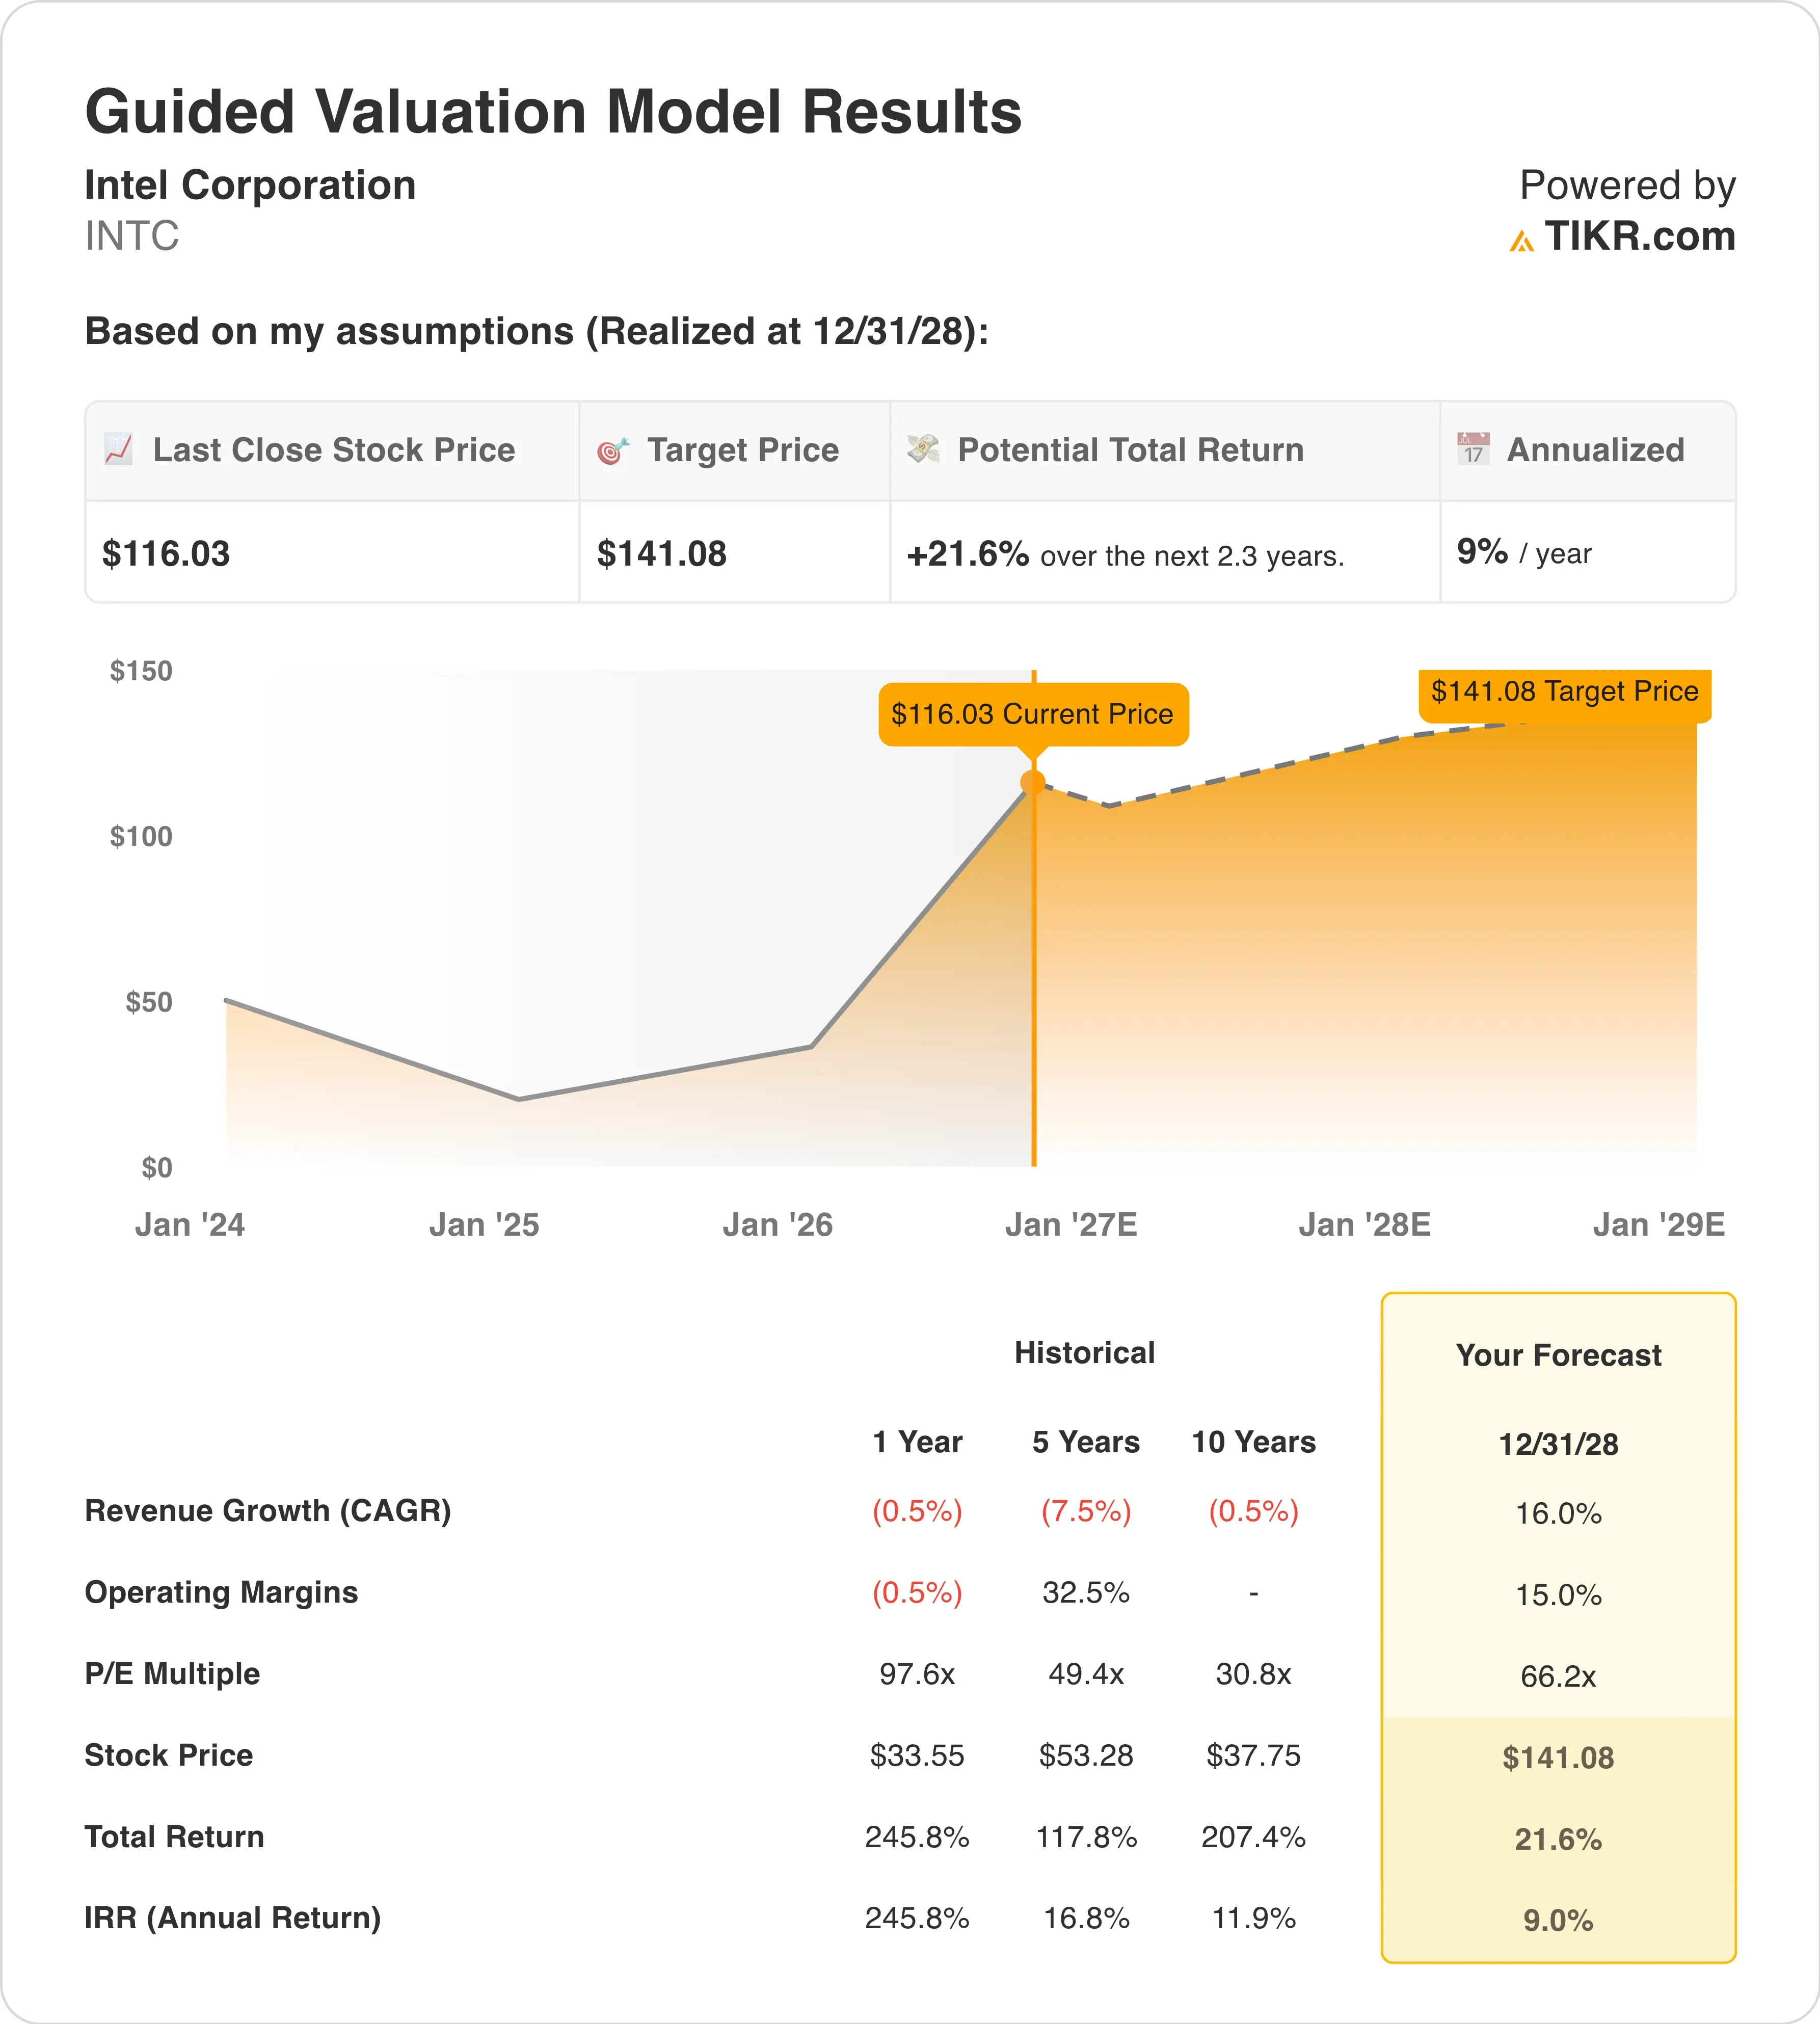
Bajo los supuestos del modelo de valoración realizados hasta el 31/12/28, la acción se modela utilizando:
- Crecimiento de Ingresos (CAGR): 16.0%
- Márgenes Operativos: 15.0%
- Múltiplo P/E de Salida: 66.2x
Con base en estos datos, el modelo estima un precio objetivo de $141, lo que implica un rendimiento total del 21.6% desde el precio actual de la acción de $116 y un rendimiento anualizado del 9.0% durante los próximos 2.3 años.
Un rendimiento anual del 9.0% es respetable, pero se queda justo por debajo del listón del 10% para una acción claramente atractiva. Esa cifra modesta refleja cuántas buenas noticias ya espera el mercado. Intel cotiza a 68.9x los beneficios del próximo año, y el múltiplo de salida del 66.2x del modelo supone que los inversores mantengan esa generosidad.

Los ingresos son el factor clave. Las ventas se contrajeron un 7.5% anual en los últimos cinco años, por lo que un crecimiento del 16.0% marcaría un fuerte cambio de tendencia. Sin embargo, los analistas ya esperan un crecimiento anual del 16.7% en los próximos dos años, ya que los servidores de IA están impulsando la demanda de CPU.
Los márgenes cuentan una historia de recuperación similar. El margen operativo de Intel, la parte de las ventas que queda después de los costes de operación, fue negativo en un 0.5% en el último año. Sin embargo, promedió un 32.5% durante cinco años, cuando Intel lideraba en fabricación. Alcanzar el 15.0% depende de que las fábricas 18A funcionen con mayores rendimientos y a plena capacidad.
En comparación, AMD (AMD) creció sus ingresos un 50% el último trimestre y recientemente superó una valoración de mercado de $1 billón. Intel, con un valor de aproximadamente $610 mil millones, está valorada como una empresa que está alcanzando, no como una que ya lidera. Por lo tanto, la acción parece justamente valorada hoy, con potencial alcista vinculado a una ejecución constante.
Construye casos alcistas y bajistas para Intel en menos de 60 segundos (Gratis con TIKR) >>>
AMD marca el ritmo, e Intel va detrás
Advanced Micro Devices (AMD) es el punto de referencia que los inversores usan para juzgar el progreso de Intel. En el Q2, los ingresos de AMD aumentaron un 50% hasta $11.5 mil millones, mientras que su segmento de centros de datos más que se duplicó hasta $6.7 mil millones. Los ingresos del centro de datos de Intel crecieron un 59% hasta $6.3 mil millones en el mismo período. Así que Intel está creciendo rápido, pero AMD aún se está adelantando en la parte más rentable del mercado.
La rentabilidad muestra una brecha aún mayor. AMD registró un margen bruto del 54% en el Q2, lo que significa que se quedó con 54 centavos de cada dólar de ventas después de los costes de producción. El margen bruto no GAAP de Intel fue del 41.8%, porque sus fábricas aún están absorbiendo altos costes de puesta en marcha. E Intel está gastando más de $20 mil millones en proyectos de capital este año, mientras que AMD externaliza su fabricación.
Nvidia (NVDA) marca la pauta para todo el sector. Esta semana anunció su mayor plan de recompra de acciones de la historia, incluso cuando la competencia en chips de IA pesaba sobre su acción. El ángulo de Intel es diferente, ya que vende CPU, chips personalizados y capacidad de fundición en lugar de liderar en GPU. Ese negocio de fundición, que construye chips para otras empresas, se convierte en el verdadero moat (ventaja competitiva estructural) de Intel si 18A y 14A cumplen.
Examina si la ejecución de 18A puede convertir la corrección del 30% en una recuperación >>>
¿Qué impulsa la acción de INTC de cara al futuro?
Los resultados del Q3 el 22 de octubre son la próxima gran prueba. Intel dio previsiones de ingresos de $15.8 a $16.8 mil millones y un BPA ajustado de $0.38. El BPA ajustado excluye partidas únicas para mostrar el beneficio subyacente por acción. Un resultado cerca de la parte alta de ese rango indicaría que la oferta finalmente se está flexibilizando.
Los hitos de fabricación vienen después. Intel espera su kit de diseño de proceso 14A 0.9 en octubre y la versión 1.0 en el Q1 de 2027. Un kit de diseño es el manual que los clientes externos usan para construir chips en un nuevo proceso. Por lo tanto, cada entrega temprana o tardía moldea directamente la rapidez con la que pueden crecer los ingresos de la fundición.
El gasto es la otra palanca a vigilar. Intel elevó su perspectiva de gasto de capital para 2026 a más de $20 mil millones y espera que 2027 sea significativamente más alto. Ese dinero compra herramientas y salas limpias, pero también presiona el flujo de caja libre hasta que las fábricas se llenen. Sin embargo, la dirección dijo que los rendimientos de 18A están evolucionando por encima de los objetivos, lo que debería ayudar a los márgenes con el tiempo.
Los PC siguen siendo el punto débil. Intel espera que el consumo de PC caiga un porcentaje de dos dígitos bajo en 2026 porque los precios crecientes de la memoria están apretando la oferta. Si bien los centros de datos llevan la historia de crecimiento, un mercado débil de PC limita la rapidez con la que los ingresos totales pueden capitalizarse (compound).
¿Deberías invertir en Intel?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Consulta INTC, y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y beneficios en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo, y si los objetivos de precio tienden al alza o a la baja.
Puedes crear una lista de seguimiento gratuita para rastrear INTC junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza la acción de INTC en TIKR Gratis→
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión del Terminal TIKR y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer, y feliz inversión!