Puntos clave
- La acción de TSMC cayó un 11% en octubre, y dos sesiones causaron la mayor parte del daño: la venta masiva de chips tras el informe de Lam Research del 21 de octubre y las débiles previsiones de Intel el 29 de octubre.
- Las noticias propias de TSMC fueron buenas: un trimestre récord de $46.7 mil millones, previsiones para el cuarto trimestre de $52.3 mil millones a $54.3 mil millones, y un reportado aumento de precios de hasta el 20% en el empaquetado de sus chips de IA.
- El principal riesgo son los clientes de TSMC. Si la financiación para IA se restringe o los modelos más eficientes necesitan menos chips, los pedidos podrían ralentizarse mientras TSMC gasta $60 mil millones a $64 mil millones en capacidad este año.
- Se espera que las ganancias por acción se más que dupliquen desde 2025 hasta 2027, y la acción cotiza por debajo de su múltiplo habitual, por lo que la venta masiva parece una oportunidad para comprar antes del informe de mediados de enero de TSMC.
Taiwan Semiconductor Manufacturing (TSM) cayó un 11% en octubre, y muy poco de eso vino de TSMC en sí.
Dos sesiones causaron la mayor parte del daño. Las acciones de chips se vendieron masivamente el 22 de octubre, la mañana después de que Lam Research dijera que la escasez de suministro había frenado sus previsiones para el trimestre de diciembre, y TSMC cayó aproximadamente un 4.5%. Luego, Intel (INTC) dio unas débiles previsiones después del cierre del 29 de octubre, y TSMC cayó aproximadamente un 6% el 30 de octubre en una amplia venta masiva de chips que también afectó a Nvidia (NVDA) y Advanced Micro Devices (AMD). Si se excluyen esos dos días, la acción de TSMC estuvo aproximadamente plana durante el mes.

El problema de Intel son las PC, no los servidores
Los ingresos del tercer trimestre de Intel aumentaron un 21% a $16.5 mil millones, y las ventas de centros de datos se dispararon un 78% a $7.3 mil millones. El problema son las PC. Intel guió los ingresos del cuarto trimestre a $15 mil millones a $16 mil millones, y el CFO David Zinsner dijo que ve "la desaceleración de las PC continuando al menos durante la primera mitad del próximo año". La acción de Intel cayó un 47% en octubre.
El suministro es la otra mitad de la historia. El CEO Lip-Bu Tan dijo en el comunicado que la prioridad inmediata de Intel es "desbloquear suministro adicional para satisfacer la demanda extraordinaria de nuestra familia Xeon". Intel ha pasado años tratando de ganar clientes de fundición de TSMC, y una empresa que no puede producir suficientes chips de servidor propios está en una posición débil para hacerlo.
TSMC acaba de tener su mejor trimestre de la historia
El 15 de octubre, los ingresos del tercer trimestre de TSMC alcanzaron un récord de $46.72 mil millones. Eso fue un aumento del 41.2% respecto al tercer trimestre de 2025 y superó el extremo superior del rango de previsiones de la empresa. El margen bruto fue del 66.4%, y los chips de 2 nanómetros ya representaron el 8% de los ingresos por obleas.
Las previsiones para el cuarto trimestre apuntan a un crecimiento interanual de aproximadamente el 58% en el punto medio, y TSMC ahora espera un crecimiento de aproximadamente el 44% en dólares estadounidenses para el año completo. El CFO Wendell Huang dijo en el comunicado que espera "una demanda continua y fuerte de nuestras tecnologías de proceso de vanguardia, incluida la pronunciada aceleración de nuestra tecnología de 2 nanómetros".
La estimación de EPS normalizada de Wall Street para 2027 se sitúa en $23.39, más del doble de los $10.65 que TSMC ganó en 2025:
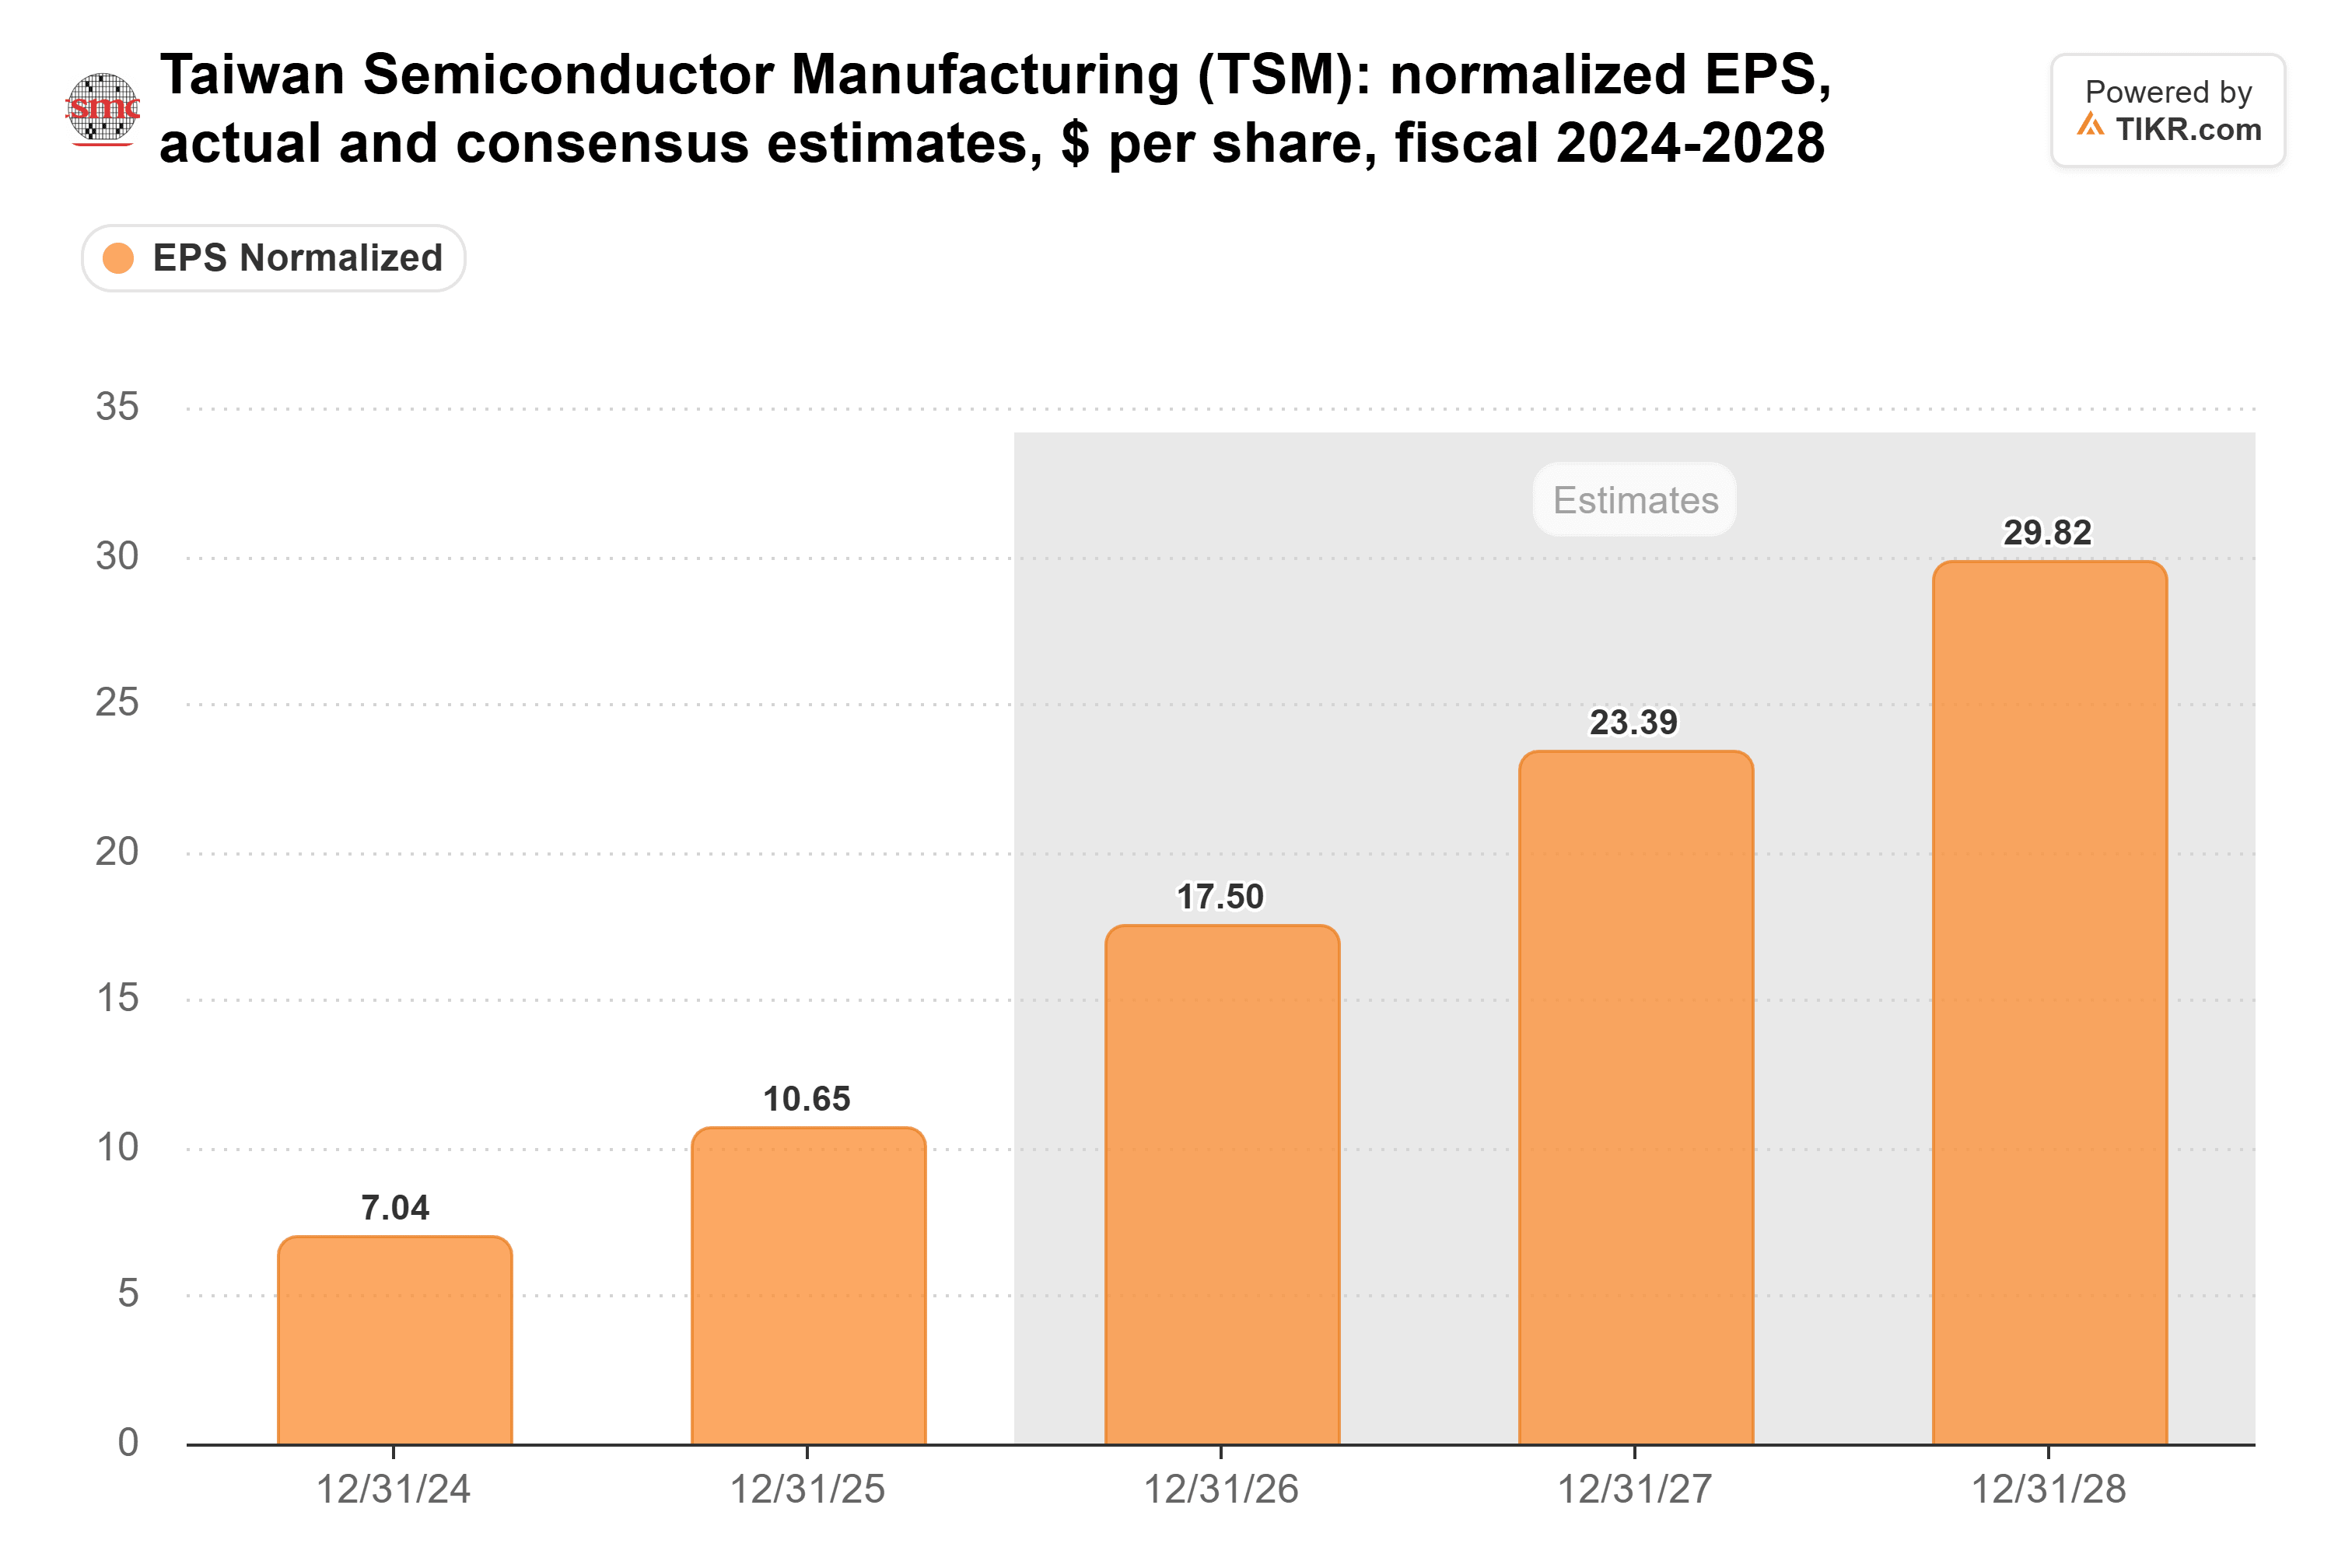
Los analistas han elevado esa cifra de 2027 en un 16% desde finales de junio, y los números de octubre de TSMC no les dieron ninguna razón para revertir el curso.
TIKR hace seguimiento de 21 analistas sobre TSMC. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre TSMC, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas de TSMC
Nvidia y AMD podrían pagar más pronto
El Commercial Times de Taiwán informó el 26 de octubre que TSMC se prepara para aumentar los precios de CoWoS hasta en un 20%, y la acción de TSMC subió un 3% al día siguiente. CoWoS es el paso de empaquetado que une un procesador de IA a su memoria de alto ancho de banda. TSMC no ha confirmado el aumento.
Incluso un 20% completo es un número pequeño para TSMC. El empaquetado avanzado representó poco más del 10% de los ingresos en 2025, y la gerencia espera una participación de baja decena este año. CoWoS es solo parte de ese negocio, por lo que incluso si todo recibiera el aumento completo, las ventas aumentarían menos del 3%.
La factura recae en Nvidia y AMD, que cayeron un 11% y un 17% en octubre, y ambas necesitan más empaquetado del que TSMC puede suministrar. ByteDance, Alibaba y Tencent ordenaron más de $35 mil millones de las tarjetas RTX PRO 5500 de Nvidia, aunque Nvidia advirtió a sus socios que podrían recibir solo del 5% al 10% de lo que solicitaron. AMD reporta el 3 de noviembre, y su margen de centro de datos mostrará cuánto de una factura de empaquetado más grande puede absorber.
Vigile los presupuestos de los clientes
El caso bajista descansa en dos preocupaciones. Una es si las empresas que construyen centros de datos de IA pueden seguir recaudando dinero, con CoreWeave en el centro de ese debate. La otra es si los modelos más eficientes como el de DeepSeek necesitan menos hardware. Cualquiera de las dos golpearía mientras TSMC gasta $60 mil millones a $64 mil millones este año, y el CEO C.C. Wei dijo en enero que el gasto de este año agregaría poca producción antes de 2028. TSMC ya ha estado aquí antes: después del gasto de capital récord en 2022, sus ingresos de 2023 cayeron aproximadamente un 9% en dólares estadounidenses.
Yo cargaría por debajo de 17x
TSMC cotizaba a 17x las ganancias futuras el 29 de octubre. Eso está por debajo del promedio de 18x que ha tenido durante cinco años y muy por debajo de los 25x que alcanzó en julio de 2024:
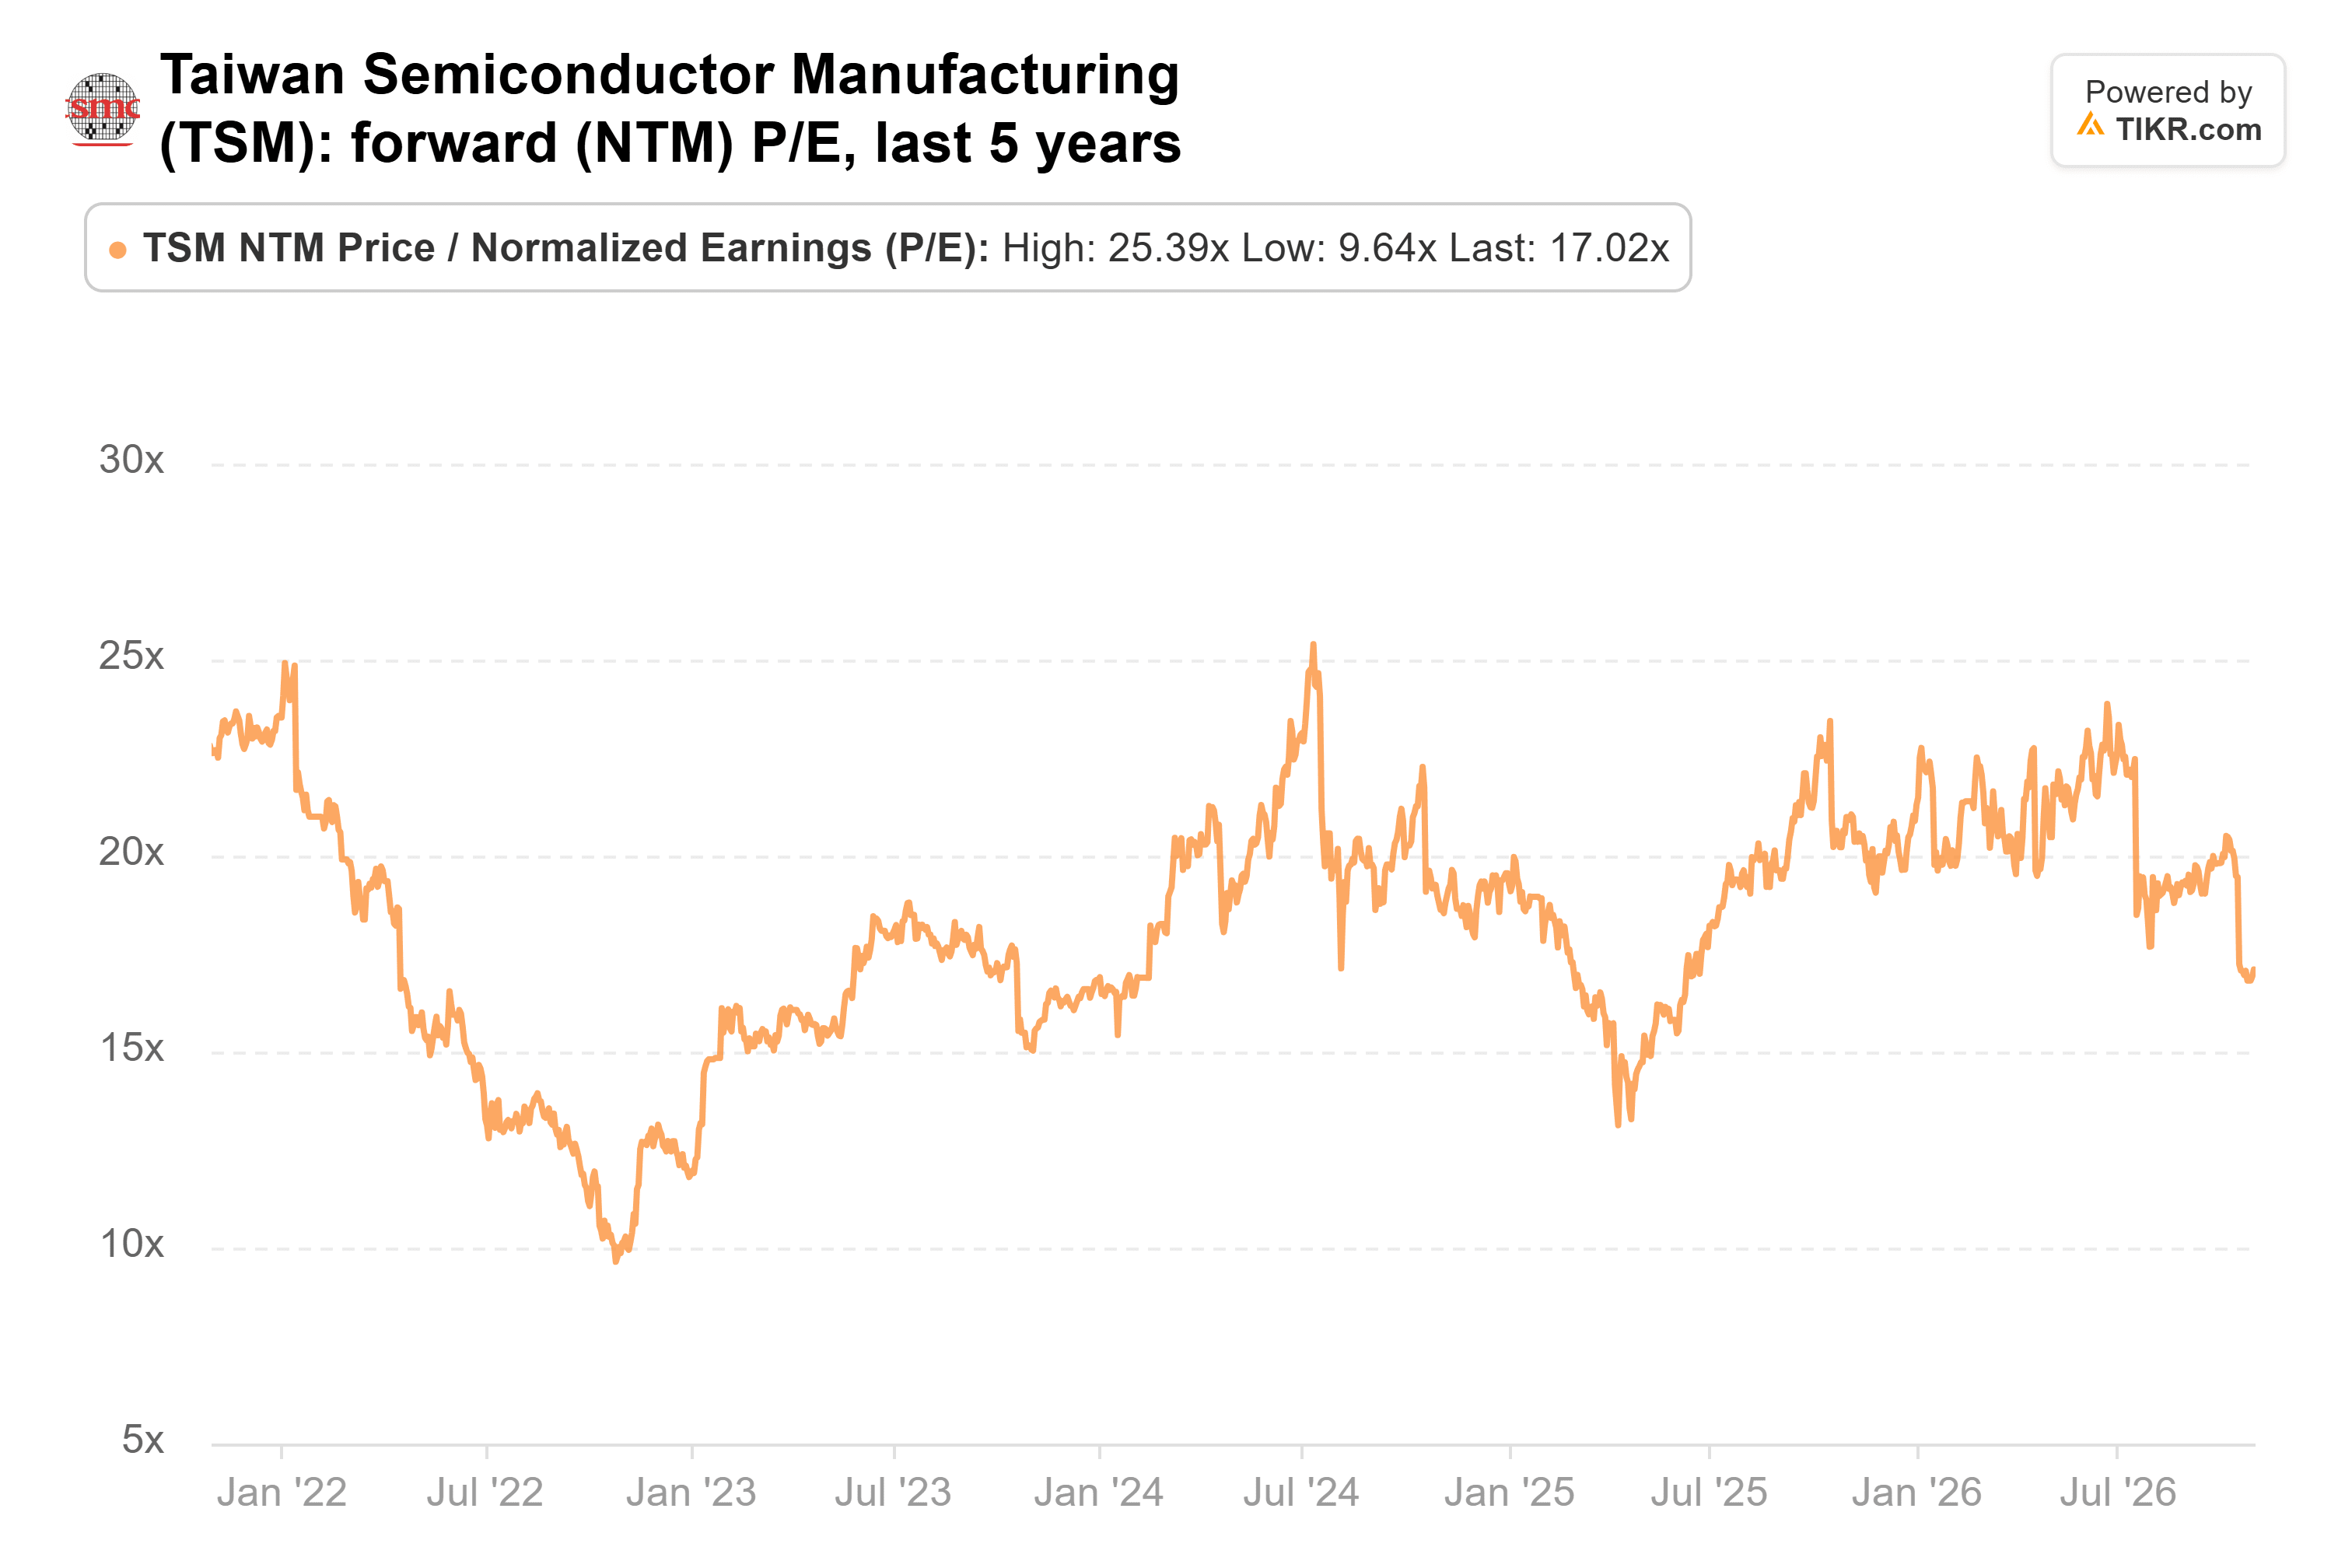
La caída del 30 de octubre la llevó a aproximadamente 16x, si las estimaciones se mantenían.
TSMC reporta los ingresos de octubre alrededor del 10 de noviembre. Luego, a mediados de enero, reporta los resultados del cuarto trimestre y da sus previsiones para 2027. Ese informe mostrará si los ingresos cayeron dentro del rango guiado y si el margen bruto se mantuvo cerca del 66% mientras la producción de 2 nanómetros se acelera.
Prefiero comprar en este retroceso que venderlo. Las estimaciones de ganancias están subiendo, los clientes podrían pagar pronto más por la capacidad escasa, y la acción cuesta menos de lo habitual por ese crecimiento.
Por supuesto, si los grandes gastadores en IA recortan sus presupuestos para 2027, esas estimaciones bajan, y 17x ya no parecerá tan barato.
Entonces, ¿cuál es el valor real de la acción de TSMC?
TIKR le permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingrese algunas suposiciones en el modelo de valoración de TIKR y vea cuánto podría valer TSMC. Comience desde las estimaciones de consenso de Wall Street, o ajuste las entradas para reflejar su propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!