Conclusiones clave
- Las acciones de Intel subieron un [4%] hoy después de que JPMorgan mejorara su calificación de la acción a Neutral desde Bajo Peso y mantuviera su precio objetivo de $85.
- Tesla se comprometió con el proceso 14A de Intel en abril, por lo que la mejora de calificación es la noticia de hoy, y se basa en una mejor ejecución y en el aumento de las estimaciones de ganancias.
- El gasto de capital de Intel ha sido mayor que su flujo de caja operativo cada año desde 2022, por lo que los clientes externos y su venta de acciones por $20 mil millones son lo que paga la fundición.
- Intel reportará resultados del tercer trimestre el 29 de octubre, la próxima oportunidad de ver nuevos clientes de fundición y los dólares que se comprometen.
Intel (INTC) subió un [4%] hoy después de que JPMorgan mejorara su calificación de la acción a Neutral desde Bajo Peso. El banco la había degradado en noviembre de 2022.
Tesla (TSLA) también subió un [3%] hoy. Gran parte de la cobertura de hoy situó la mejora de calificación junto al acuerdo de Tesla para usar el proceso de fabricación de chips 14A de Intel. Ese acuerdo se remonta a abril, cuando Elon Musk dijo a los inversores en la llamada de resultados del primer trimestre de Tesla: "Planeamos usar el proceso 14A de Intel, que es de última generación".
Aun así, las dos historias van juntas.
Lo que ve JPMorgan
El analista Harlan Sur señaló que Intel ha caído aproximadamente un 36% desde su máximo de junio. El grupo más amplio de chips cayó entre un 20% y un 25% en el mismo período. Le da crédito al CEO Lip-Bu Tan, escribiendo que "la ejecución del equipo en la fabricación de próxima generación ha mejorado significativamente".
También cree que las estimaciones son demasiado bajas:
"Creemos que el aumento de las cargas de trabajo de IA agentic (intensivas en CPU) y una cadena de suministro muy ajustada para el silicio de vanguardia deberían impulsar revisiones positivas continuas del BPA en la próxima temporada de resultados y hasta 2027".
La estimación de BPA de JPMorgan para 2028 está aproximadamente un 15% por encima del consenso.
Sigue siendo una mejora de calificación cautelosa. Desde la degradación de JPMorgan en 2022, la participación de Intel en los ingresos por CPU de servidor ha caído del 77% al 53%, y Sur espera algunos trimestres más de pérdidas. El negocio de fundición externa de Intel apenas generó $1 mil millones de ingresos anualizados en la primera mitad de 2026. Taiwan Semiconductor Manufacturing (TSM) generó $150 mil millones.
Por qué la fundición necesitaba a Tesla
Tan había dicho que Intel podría reconsiderar sus planes de fundición avanzada si no podía firmar suficientes clientes externos. El compromiso de Tesla se encargó de eso.
El dinero era la otra mitad del problema. El gasto de capital de Intel ha sido mayor que el flujo de caja que generan sus operaciones cada año desde 2022.

Intel redujo el capex a $14.7 mil millones en 2025, y eso todavía fue unos $5 mil millones más de lo que generaron sus operaciones. Por eso importa la venta de acciones de Intel por $20 mil millones, reservada para nuevas fábricas. Con un cliente ancla y ese efectivo, el plan plurianual parece financiable por primera vez.
Llenar esas fábricas es cómo el plan se rentabiliza, y el margen bruto ha caído cada año desde 2021.

Los chips de Tesla están a años de distancia
El proceso 14A de Intel no está previsto para producción de alto volumen hasta 2028. La dirección pretende que la fundición alcance el punto de equilibrio a finales de 2028. Ninguna de las empresas ha dicho cuánto vale el acuerdo con Tesla ni cuántos chips cubre.
Los analistas ya esperan que los ingresos de Intel crezcan desde $52.9 mil millones en 2025 hasta $83.5 mil millones en 2028.
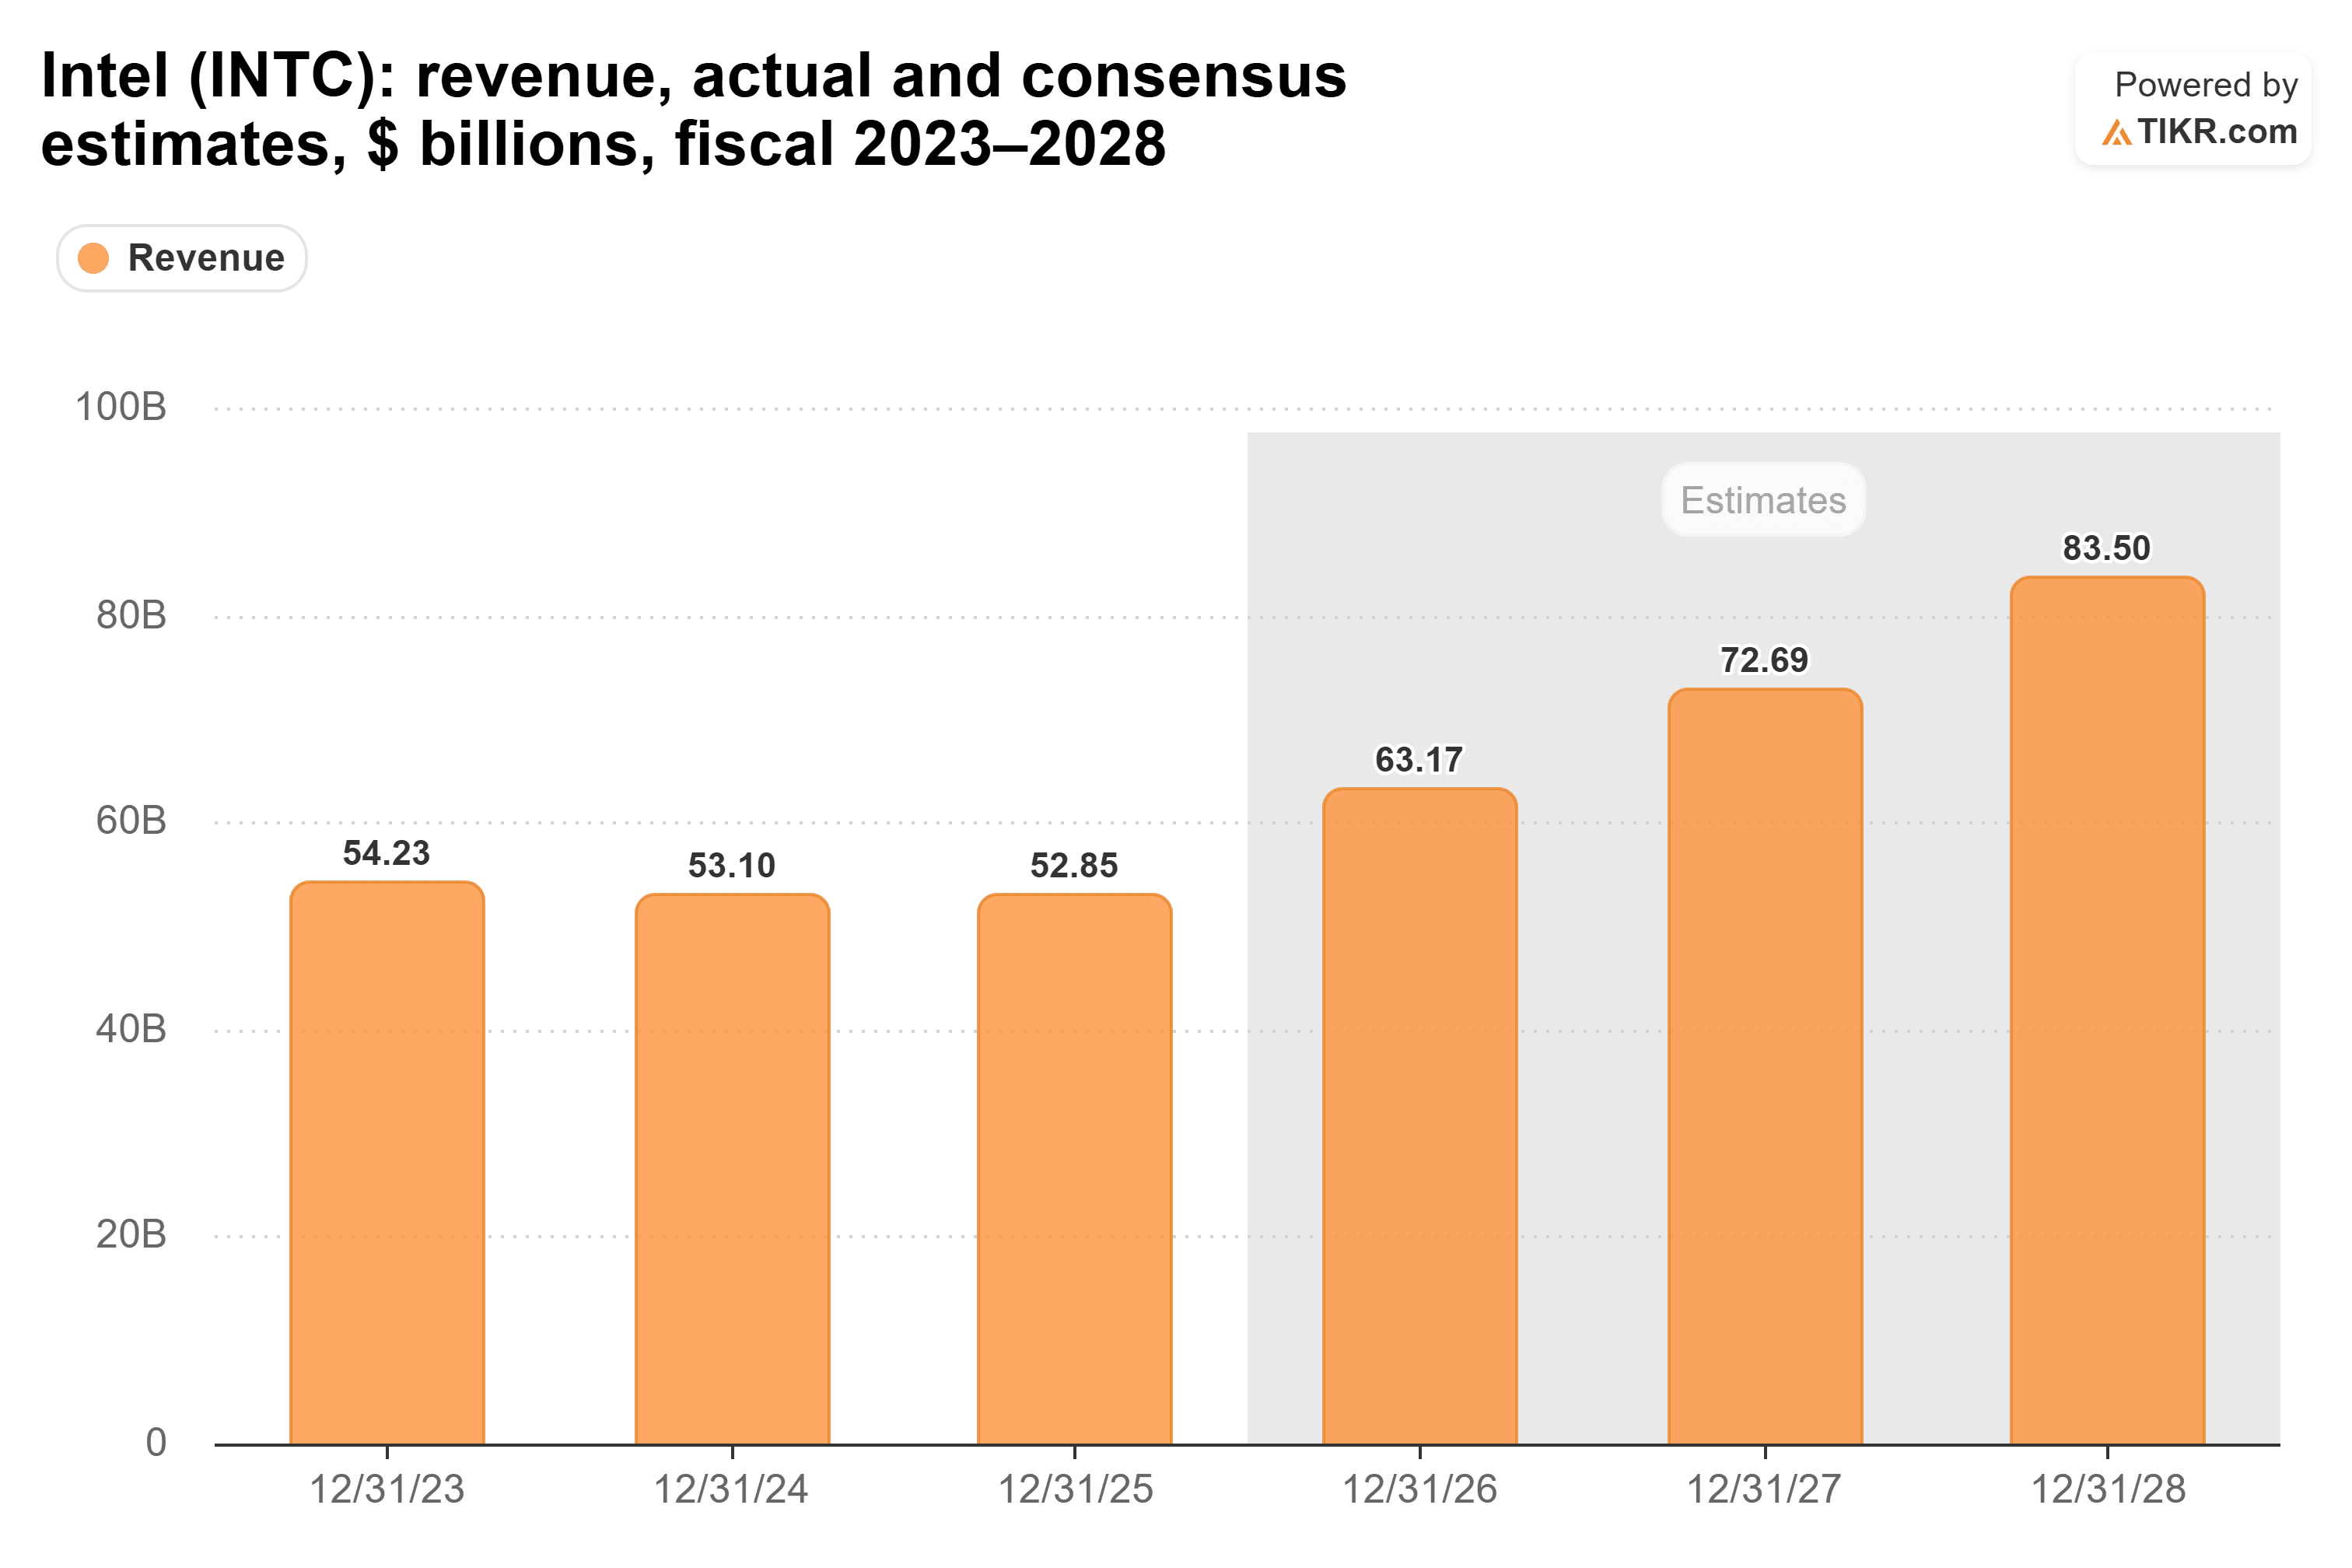
Tesla no puede ser gran parte de ese crecimiento hasta que el 14A esté funcionando a volumen. JPMorgan apuesta a que la demanda de CPU impulse esas cifras aún más.
Creo que JPMorgan tiene razón. La fundición de Intel ahora tiene su cliente ancla y $20 mil millones de nuevo capital, lo que responde a la mayor pregunta sobre el plan de capex. Pero los ingresos de Tesla llegan en 2028 como muy pronto. Hasta entonces, la acción depende de las revisiones de ganancias que JPMorgan espera.
Por supuesto, un cliente no hace una fundición. La próxima prueba es el reporte del tercer trimestre de Intel el 29 de octubre: ¿nombra más clientes de 14A o 18A, con compromisos en dólares adjuntos?
Entonces, ¿cuánto vale realmente la acción de Intel?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Intel. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!