


Conclusiones Clave para la Acción de Synopsys a Junio de 2026
- Los analistas califican la acción de Synopsys con 13 compras, 6 mantienen y 1 bajo rendimiento, con un precio objetivo promedio de $564, lo que implica una revalorización de aproximadamente el 24% desde el precio actual de $454.
- El modelo de caso medio de TIKR valora a Synopsys en alrededor de $827 para octubre de 2030, lo que implica un rendimiento total de aproximadamente el 82%, o aproximadamente un 15% anualizado.
- La acción de Synopsys parece infravalorada en los niveles actuales, con márgenes de EBITDA expandiéndose secuencialmente cada trimestre hasta el año fiscal 2027, ya que la disciplina de costos impulsada por Elliott acelera la realización de sinergias antes de lo previsto.
- Synopsys elevó sus previsiones de EPS no GAAP para todo el año fiscal 2026 a un punto medio de $14.76 tras superar las estimaciones del Q2 en ingresos ($2.276B vs. $2.25B estimados), margen operativo y EPS ajustado ($3.35 vs. $3.15 estimado).
La Acción de Synopsys Supera el Q2 en Ingresos y EPS, Luego Eleva las Previsiones en Todas las Métricas

Synopsys (SNPS), el principal proveedor de software de automatización de diseño electrónico (EDA), propiedad intelectual (IP) de semiconductores y simulación multifísica, reportó resultados del Q2 fiscal 2026 que superaron las previsiones en todas las métricas principales y desencadenaron un aumento de las previsiones anuales para ingresos, margen operativo, EPS y flujo de caja libre.
Esa superación fue amplia: los ingresos llegaron a $2.276 mil millones frente a una estimación de $2.25 mil millones, el EPS ajustado de $3.35 superó el consenso de $3.15 en aproximadamente un 6%, y el margen operativo no GAAP alcanzó el 39.5%.
Bajo los titulares, el segmento de Automatización de Diseño generó aproximadamente $1.822 mil millones en ingresos, con EDA creciendo ligeramente más del 8% interanual a medida que los hiperescaladores escalaban cargas de trabajo de verificación asistida por hardware para diseños complejos de chips de IA.
La señal más importante es la IP. Los ingresos por IP de Diseño alcanzaron $454 millones en el Q2, una disminución de aproximadamente el 6% interanual pero un aumento del 12% secuencial desde el mínimo del Q1, ya que Synopsys traslada los compromisos de hiperescaladores personalizados (COT) hacia un modelo de tarifa por uso más regalías en lugar de una estructura de licencia única heredada.
El mismo día de los resultados, el CEO Sassine Ghazi se dirigió directamente al entorno de demanda en la conferencia de resultados del Q2: "La IA está escalando la demanda de semiconductores, la diversidad arquitectónica y la complejidad tanto de los chips como de los sistemas que alimentan, impulsando una mayor demanda en todo nuestro portafolio".
La historia más grande, sin embargo, es el acuerdo de cooperación de Elliott Investment Management, que añadió al socio gerente Jesse Cohn a la junta efectivo el 1 de junio y aceleró los $400 millones comprometidos en sinergias de costos de integración de Ansys, con aproximadamente la mitad ahora objetivo de realización para fin del año fiscal.
Las previsiones para todo el año fiscal 2026 ahora proyectan ingresos de $9.625 mil millones a $9.705 mil millones, un margen operativo no GAAP del 41% en el punto medio, EPS no GAAP de $14.72 a $14.80, y un flujo de caja libre de aproximadamente $2 mil millones.
Wall Street Califica la Acción de Synopsys como Compra, con el Objetivo Promedio Implicando un 24% de Revalorización
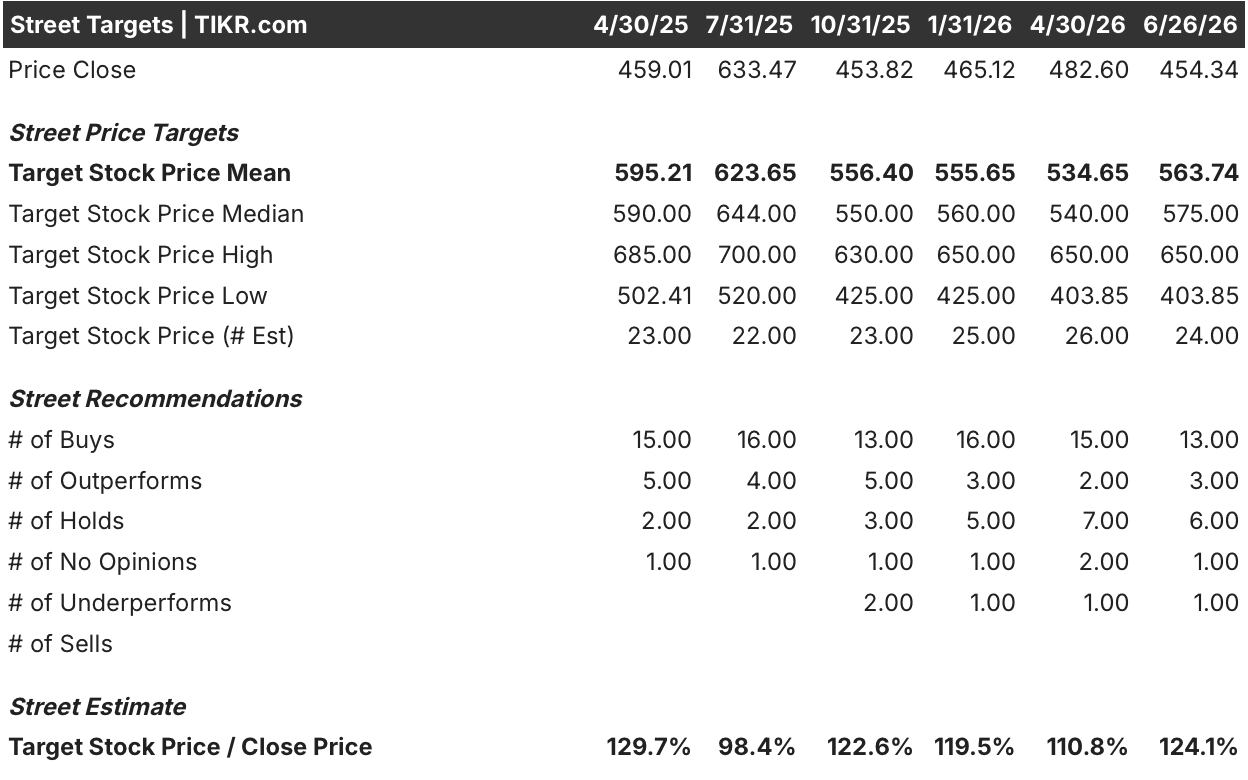
Wall Street califica la acción de Synopsys como compra, con 13 calificaciones equivalentes a compra, 6 mantienen y 1 bajo rendimiento entre los 24 analistas que cubren la acción al 26 de junio de 2026.
El precio objetivo promedio se sitúa en $564, lo que implica una revalorización de alrededor del 24% desde el precio actual de $454, con la mediana en $575 y el objetivo más alto en $650. Tras los resultados del Q2, JPMorgan describió las previsiones como conservadoras, reforzando la cobertura existente sesgada hacia la compra a pesar del bajo rendimiento de la acción en relación con la ganancia del Nasdaq desde principios de año.
Wall Street Espera que los Márgenes de EBITDA de la Acción de Synopsys se Expandan Más Allá del 48% para Principios del Año Fiscal 2027

Synopsys entregó un EBITDA del Q2 fiscal 2026 de alrededor de $0.95 mil millones, lo que representa un margen del 41.9%, frente al 38.4% del trimestre anterior. Esa cifra del Q2 ya marcó un paso significativo hacia una mayor rentabilidad operativa tras la adquisición de Ansys, y el consenso espera que la expansión continúe sin interrupción.
Para el Q3 2026, los analistas estiman un EBITDA de alrededor de $1.03 mil millones, lo que implica un margen de aproximadamente el 42%, con estimaciones del Q4 fiscal 2026 alcanzando alrededor de $1.12 mil millones y un margen cercano al 44%. La trayectoria refleja tanto la aceleración de las sinergias de integración de Ansys como una disciplina de costos más estricta en toda la entidad combinada, con la dirección confirmando que aproximadamente la mitad de las sinergias comprometidas se realizarán para fin del año fiscal.
La imagen a más largo plazo se agudiza aún más. Para el Q1 fiscal 2027, el consenso estima un EBITDA de alrededor de $1.28 mil millones, lo que implica un margen de aproximadamente el 49%, un nivel que acercaría la rentabilidad operativa de Synopsys al margen operativo no GAAP de mediados de los 40 que la empresa ha fijado como objetivo y Elliott ha presionado para acelerar.
La condición no resuelta que el mercado está esperando: si el modelo de monetización de IP basado en regalías y la licencia de EDA basada en consumo para flujos de trabajo agenticos, ambos señalados por la dirección como puntos de inflexión emergentes, producen contratos con un impacto material en los ingresos del año fiscal 2027 antes del Día del Inversor del 30 de septiembre.
La Acción de Synopsys Supera a Cadence en Crecimiento de EBITDA Mientras Keysight Pierde Fuerza

Synopsys lidera el grupo de pares en crecimiento de EBITDA interanual, registrando un 47% en el Q2 fiscal 2026 frente al 28% de Cadence Design Systems (CDNS) y el 69% de Keysight Technologies (KEYS), con el pico de Keysight impulsado por una comparación fácil en lugar de una aceleración estructural.
La imagen a futuro amplía aún más la brecha. El consenso estima un crecimiento del EBITDA de SNPS de alrededor del 45% en el Q3 fiscal 2026 frente al aproximadamente 28% de Cadence, y se espera que Keysight se normalice bruscamente hacia los bajos dígitos simples para el año fiscal 2027.
Lo que esto significa para los inversores es que la acción de Synopsys está capturando la expansión del EBITDA impulsada por Ansys a un ritmo que ningún par puede igualar sobre una base estructural durante el período de estimación.
El Objetivo de $827 de TIKR para la Acción SNPS se Mantiene Si la Trayectoria de Márgenes Alcanza los Mediados de los 40
El modelo de caso medio de TIKR valora a Synopsys en alrededor de $827 para octubre de 2030, lo que implica un rendimiento total de aproximadamente el 82% desde el precio actual de $454, o aproximadamente un 15% anualizado.

Ese rendimiento requiere un caso activo de expansión de márgenes: el caso medio asume un crecimiento de ingresos anual de alrededor del 11% y márgenes de ingreso neto expandiéndose a aproximadamente el 32%.
El Día del Inversor del 30 de septiembre, donde la dirección se comprometió a presentar el marco de monetización por regalías y el modelo financiero a largo plazo, es el catalizador que confirma o presiona ese caso.
¿Debería Invertir en Synopsys, Inc.?
La única manera de saberlo realmente es mirar los números usted mismo. TIKR le da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Abra la acción de Synopsys y verá años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo y si los objetivos de precio están tendiendo al alza o a la baja.
Puede crear una lista de seguimiento gratuita para rastrear la acción de Synopsys junto con todas las demás acciones en su radar. No se requiere tarjeta de crédito. Solo los datos que necesita para decidir por sí mismo.
Acceda a Herramientas Profesionales para Analizar la Acción SNPS en TIKR Gratis →


