Conclusiones clave
- SK hynix (SKHY) cayó un 33% en el mes hasta el 22 de octubre, en comparación con una caída del 22% para Micron (MU) y una bajada del 6% en el Nasdaq 100.
- Lam Research (LRCX) añadió presión a las acciones de semiconductores, ya que los inversores cuestionaron si el gasto en infraestructura de IA podría mantener su rápido crecimiento.
- SK hynix reportó un récord de ingresos del tercer trimestre de KRW 104,6 billones, un aumento del 328% interanual, con un margen operativo del 80%.
- La fuerte demanda de HBM, los acuerdos a largo plazo con clientes y aproximadamente KRW 100 billones en retornos planificados para los accionistas fortalecen el argumento para comprar en lugar de vender.
¿Qué pasó?
La acción de SK hynix (SKHY) se desplomó un 33% en el mes hasta el 22 de octubre, cerrando en $132, ya que las preocupaciones sobre la competencia china en memoria y el gasto en infraestructura de IA pesaron sobre las acciones de semiconductores.
La caída superó significativamente las pérdidas del mercado en general. Micron (MU) cayó un 22% en el mismo período, mientras que el Nasdaq 100 retrocedió un 6%, lo que destaca la presión sobre las acciones de memoria.
El 13 de octubre, la china CXMT supuestamente avanzó en el desarrollo de tecnología DRAM más densa, lo que generó preocupaciones de que una expansión de la producción china podría eventualmente presionar los precios de la memoria. Las afirmaciones tecnológicas de la empresa no han sido verificadas de forma independiente.
Mientras tanto, Lam Research (LRCX) reportó ingresos del trimestre de septiembre de $8.220 millones y proyectó aproximadamente $8.600 millones para el trimestre de diciembre. Aunque sus perspectivas indicaron un crecimiento continuo, los inversores cuestionaron si el gasto en equipos de semiconductores podría mantener su reciente impulso.
Juntos, estos acontecimientos alimentaron las preocupaciones sobre la sostenibilidad de la extraordinaria rentabilidad de la industria de la memoria.
Sin embargo, los resultados del 28 de octubre de SK hynix desafiaron la narrativa bajista. Las acciones se recuperaron tras el anuncio, pero cerraron el 30 de octubre a $149, manteniéndose un 24% por debajo de su precio de cierre del 22 de septiembre.
Los récords de ganancias fortalecen el caso alcista
SK hynix reportó un récord de ingresos del tercer trimestre de KRW 104,6 billones, un aumento del 328% interanual y del 32% respecto al trimestre anterior.
El beneficio operativo alcanzó los KRW 83,3 billones, un aumento del 632% interanual, mientras que el margen operativo subió al 80% desde el 76% en el segundo trimestre.
El crecimiento fue respaldado por la fuerte demanda de memoria de alto ancho de banda (HBM), DRAM avanzado para servidores y productos de almacenamiento empresarial que se benefician de la inversión en infraestructura de IA.
La dirección también confirmó acuerdos a largo plazo con 14 clientes importantes, que cubren más de la mitad de la capacidad de producción esperada para 2027 y 2028.
El CEO Kwak Noh-Jung dijo que la confianza de los clientes construida a través de la competitividad tecnológica de la empresa está "conduciendo a contratos a largo plazo", lo que proporciona una mayor visibilidad sobre la demanda futura.
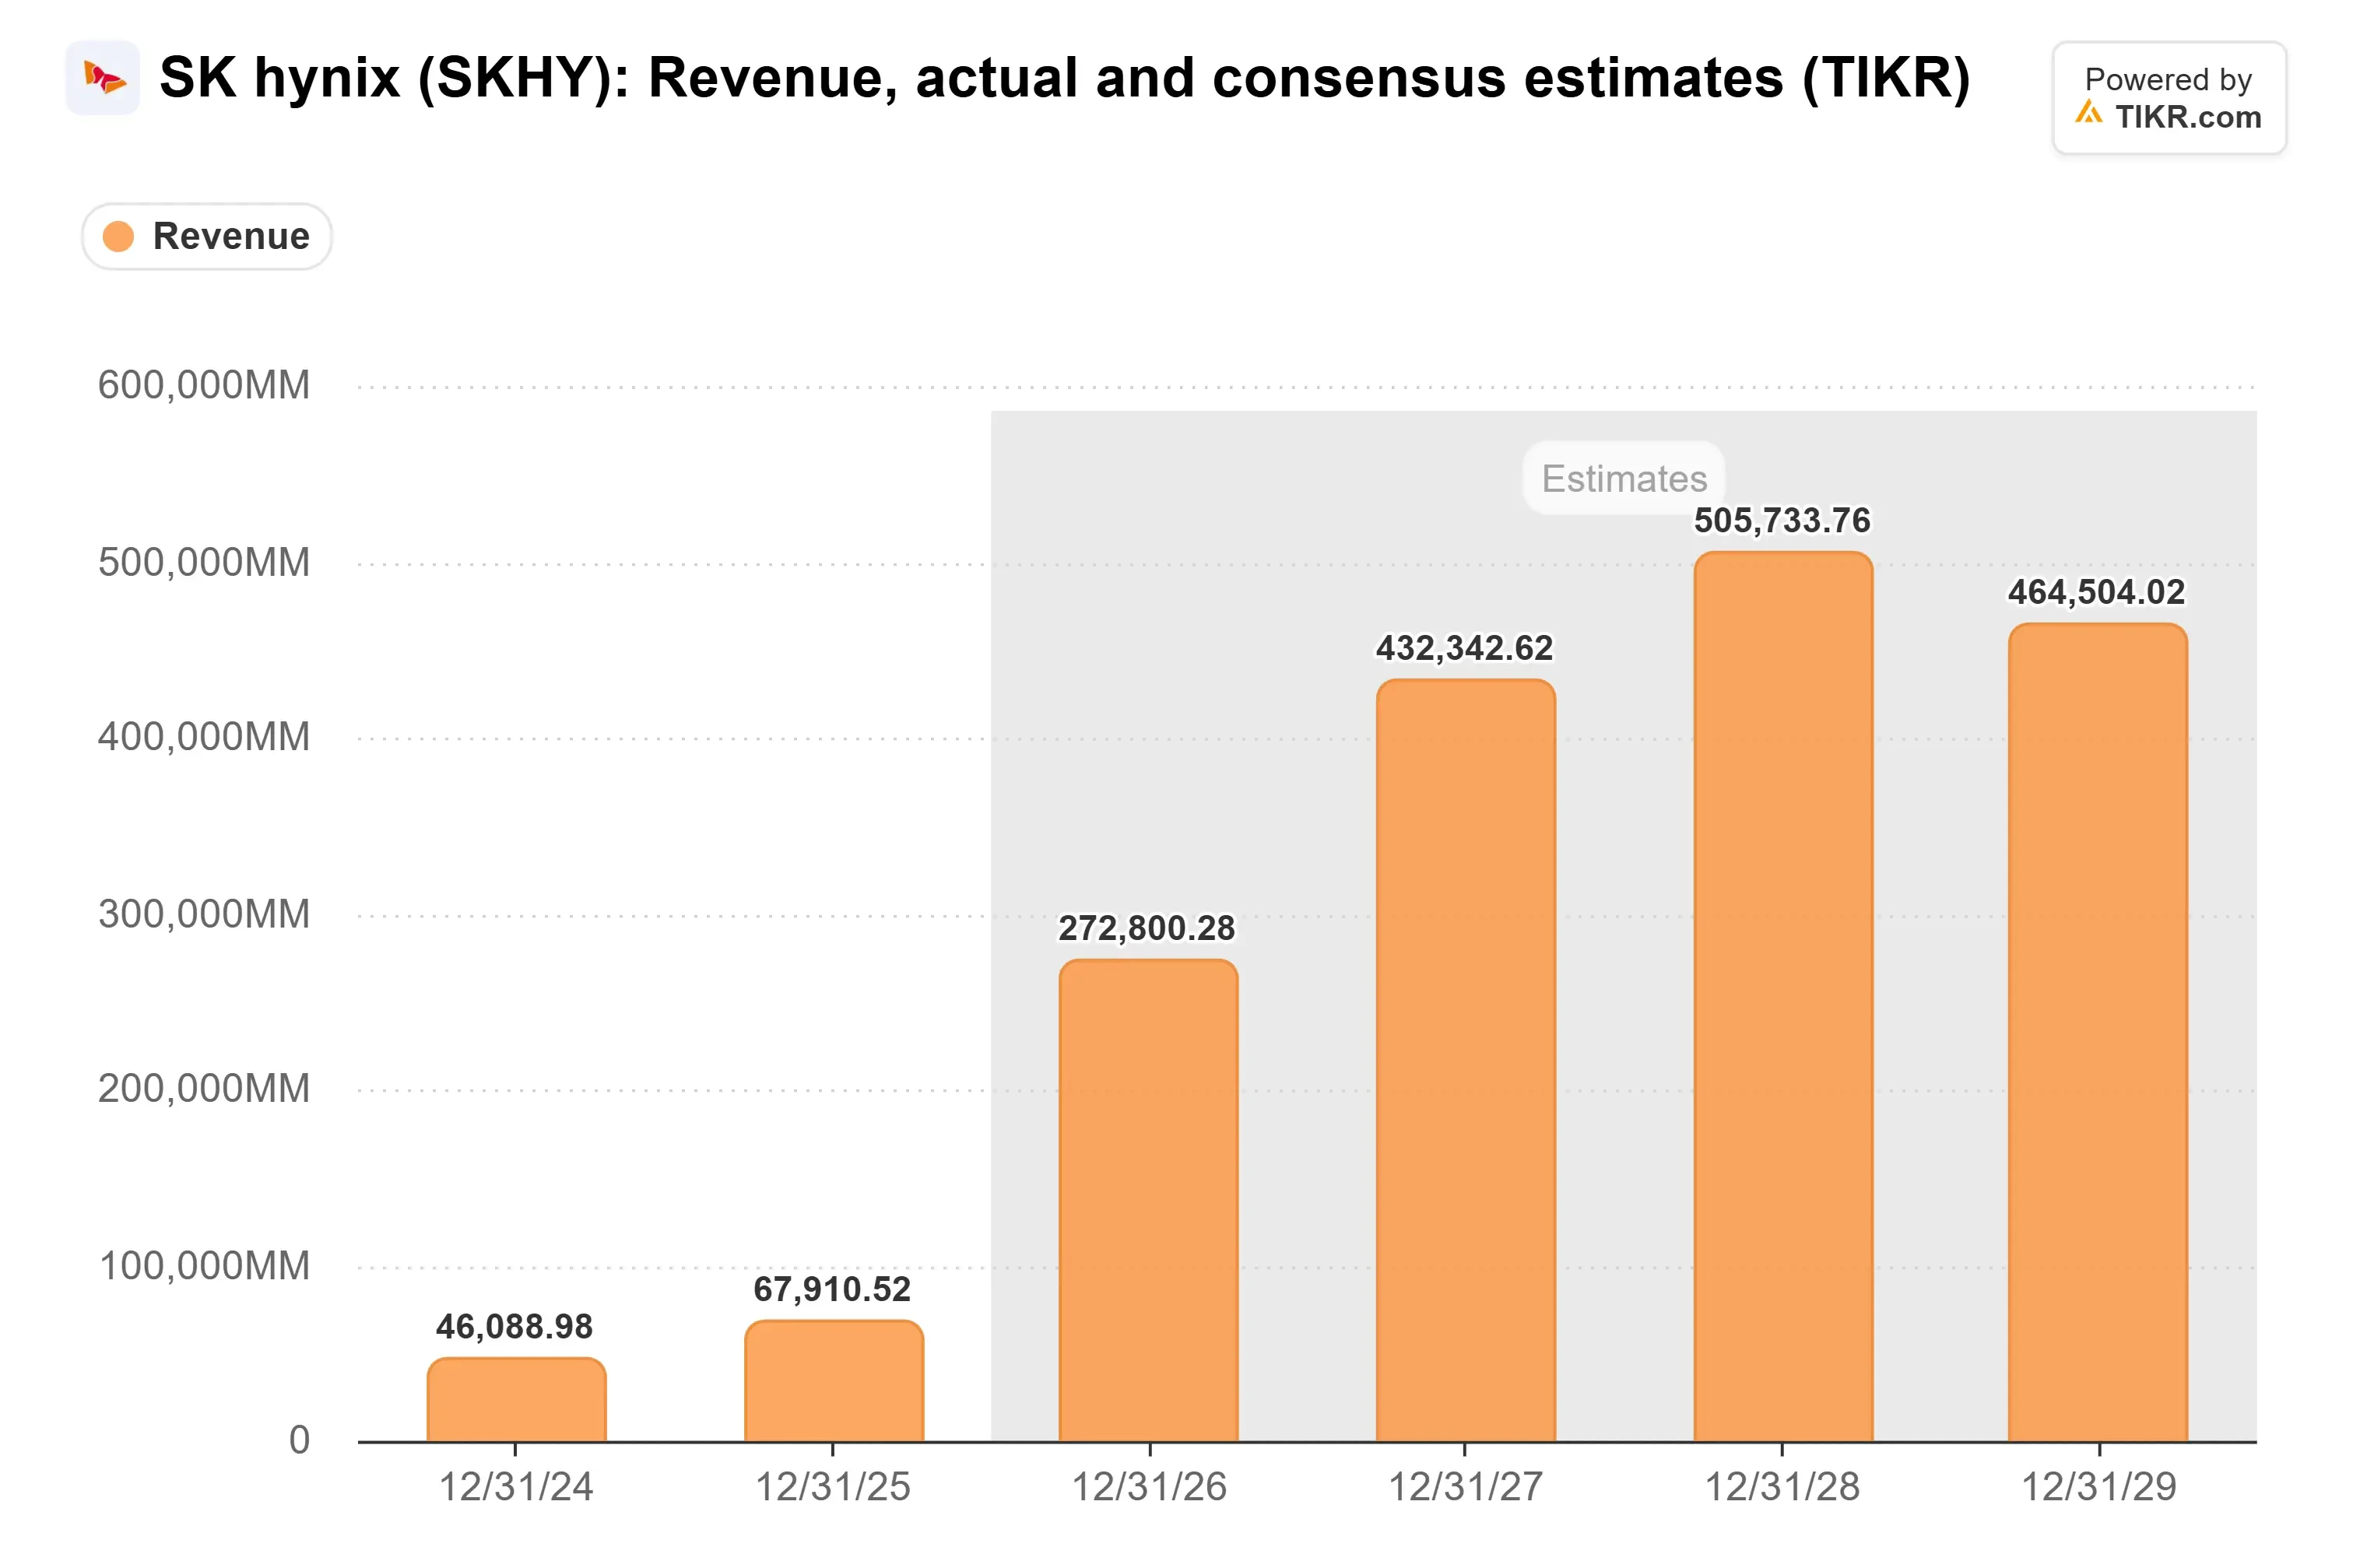
Según las estimaciones de consenso de TIKR, Wall Street espera que los ingresos de SK hynix aumenten significativamente hasta 2028 antes de disminuir modestamente en 2029. El crecimiento proyectado refleja la continua demanda de productos de memoria relacionados con la IA, aunque la disminución esperada en 2029 destaca los riesgos cíclicos de la industria.
La competencia china sigue siendo una preocupación legítima, particularmente en DRAM convencional y memoria flash NAND. Sin embargo, la complejidad técnica del HBM y las relaciones establecidas de SK hynix con los clientes hacen que su negocio de memoria avanzada sea más difícil de perturbar.
¿Está SK hynix infravalorada o sobrevalorada?
SK hynix parece potencialmente infravalorada en relación con su fortaleza de ganancias, aunque la recuperación posterior a los resultados ha reducido el descuento visto durante la venta masiva de octubre.
Su P/E forward se acercó a 3x durante la caída, por debajo de su promedio histórico de aproximadamente 4x desde su cotización en EE.UU. Para el 30 de octubre, el múltiplo se había recuperado a aproximadamente 4x, lo que hace que el crecimiento futuro de las ganancias sea cada vez más importante para la valoración.

La empresa también anunció aproximadamente KRW 100 billones en retornos planificados para los accionistas para 2026, incluidos dividendos en efectivo y recompra de acciones, lo que fortalece el caso de inversión a pesar de la OPV suspendida de Solidigm.

En los próximos 12 meses, el crecimiento de los envíos de HBM4, la demanda de memoria empresarial y los acuerdos a largo plazo con clientes podrían respaldar las ganancias, aunque la competencia china, un mayor gasto de capital y una posible caída de los precios de la memoria siguen siendo riesgos importantes.
El veredicto favorece comprar en lugar de vender: la rentabilidad récord de SK hynix y una mayor visibilidad de la demanda sugieren que la venta masiva de octubre exageró los riesgos inmediatos, aunque la recuperación parcial de la acción hace que la disciplina de valoración sea más importante.
Entonces, ¿cuánto vale realmente la acción de SK hynix?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer SK hynix. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los datos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!