Puntos Clave
- La acción de Netflix ha caído un 40,9% en el último año hasta los $65,85 el 23 de octubre, con la última caída tras un recorte de su previsión de ingresos por publicidad para 2026 a unos $2.700 millones desde unos $3.000 millones.
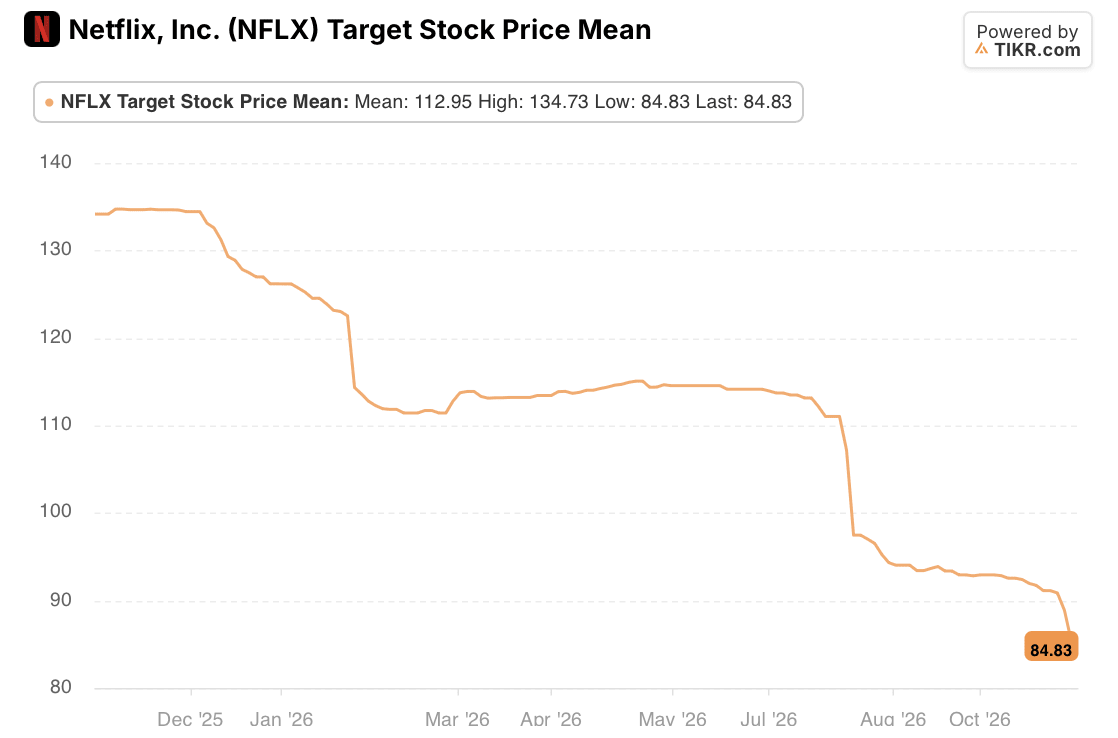
- El precio objetivo promedio de la calle ha caído a $84,83, aún un 28,8% por encima del cierre.
- Netflix cotiza ahora a 18,34 veces los beneficios de los próximos doce meses (NTM), frente a una media de tres años de 33,30x.
- En enero llegan las previsiones de Netflix para 2027, y los analistas esperan un crecimiento normalizado del EPS de solo un 5,6%, hasta $3,77.
Netflix (NFLX) ha caído un 40,9% en el último año, cerrando a $65,85 el 23 de octubre, tras un informe del tercer trimestre que recortó la previsión publicitaria de la compañía para 2026 y guió el beneficio del cuarto trimestre por debajo de la estimación de Wall Street.
Ese informe solo culminó una caída que comenzó el otoño pasado. Los cuatro informes de resultados de Netflix en 2026 hicieron caer la acción, y una oferta fallida por Warner Bros. se situó en medio de ellos. Según mis cálculos, las acciones comenzaron este tramo en $111,42. La pregunta abierta es si 18,34 veces los beneficios futuros es barato para un Netflix más lento o simplemente el precio correcto para uno.
Cómo la oferta por Warner Bros. arrastró la acción de Netflix hasta febrero
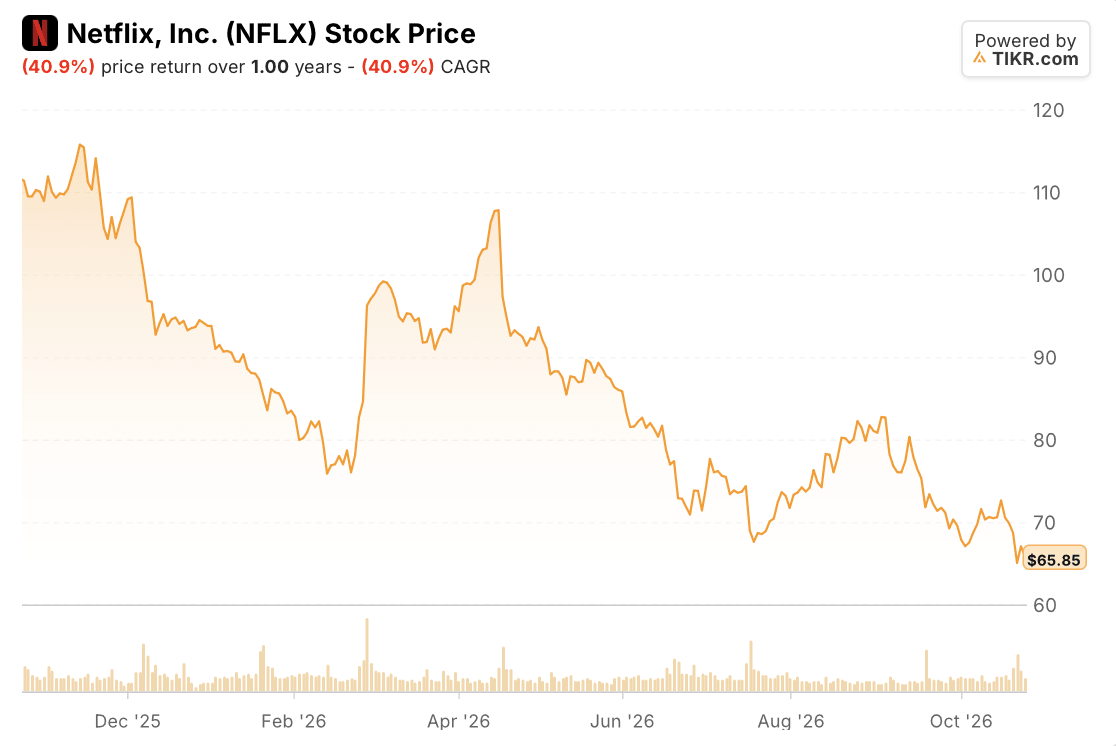
Netflix acordó en diciembre comprar los activos de estudio y streaming de Warner Bros. Discovery (WBD) en un acuerdo valorado en $27,75 por acción, según Reuters. La acción de Netflix cayó desde mediados de los $110 a finales de noviembre hasta principios de los $90 a finales de diciembre. El informe del cuarto trimestre del 20 de enero no ayudó: las acciones cayeron más del 7% en el mercado previo a la apertura a pesar de que las suscripciones superaron los 325 millones, y la caída continuó hasta los altos $70 a mediados de febrero.
Luego Netflix dejó escapar el acuerdo. El 26 de febrero, después de que la junta de Warner Bros. Discovery considerara superior la oferta revisada de $31 por acción de Skydance Corporation (SKYD) (anteriormente conocida como Paramount Skydance), Netflix se negó a aumentar su oferta y dijo que igualarla haría que el acuerdo dejara de ser financieramente atractivo. Se retiró con una tarifa de terminación de $2.800 millones y un plan para reiniciar las recompras de acciones. La acción de Netflix saltó un 13,75% a $96,24 al día siguiente.
La acción de Netflix devolvió el rebote, una guía a la vez
El rally llevó las acciones a poco menos de $110 a mediados de abril. No sobrevivió al informe del primer trimestre. La acción de Netflix cayó un 9,72% el 17 de abril después de que la compañía guiara el EPS del segundo trimestre a $0,78, por debajo de los $0,84 que esperaban los analistas, y dijo que el cofundador Reed Hastings no se presentaría a la reelección en la junta.
Julio siguió el mismo guión. El informe del 16 de julio de Netflix guió los ingresos del tercer trimestre a $12.860 millones frente a un consenso de $13.010 millones, y la acción cayó a un mínimo anual en cuestión de días. Netflix también dijo que las horas de visualización crecieron solo un 2% en el primer semestre y que su informe de participación pasaría a ser anual a partir de 2027.
Un rebote a finales del verano elevó la acción de nuevo a $83 para el 3 de septiembre. No se sostuvo, y la acción de Netflix cerró a $67,85 el 1 de octubre.
TIKR sigue a 54 analistas en Netflix. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta en Netflix, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas de Netflix
La sacudida de octubre de Netflix se topó con una guía débil
Octubre comenzó con el co-CEO Ted Sarandos diciendo en la conferencia Screentime de Bloomberg el 30 de septiembre que Netflix no estaba creciendo tan rápido como él quería. Dos semanas después, el 14 de octubre, Netflix recortó el 6% de su plantilla, unos 1.000 puestos de trabajo y su mayor recorte desde 2022. Un día después, la directora de contenido Bela Bajaria salió, y el exejecutivo de Walt Disney (DIS) Peter Rice fue nombrado para reemplazarla.
La carta a los accionistas del tercer trimestre del 20 de octubre contenía un trimestre decente. Los ingresos aumentaron un 11,8% a $12.870 millones (en línea, pero el crecimiento más lento en casi tres años), y el EPS de $0,87 superó la estimación de $0,82. La perspectiva fue el problema:
- La guía de EPS del cuarto trimestre de $0,67 llegó un 8,2% por debajo del consenso de $0,73, y la guía de margen operativo del trimestre del 26,0% lleva unos 120 puntos básicos de costes por despidos.
- Netflix recortó su previsión de ingresos por publicidad para 2026 a unos $2.700 millones desde unos $3.000 millones, culpando a lanzamientos e integraciones con socios más lentos, incluso cuando el co-CEO Greg Peters dijo que la publicidad aún crece más del 80% este año.
La acción de Netflix cayó un 5,3% el 21 de octubre. En la conferencia de resultados del T3 2026, Sarandos expuso el problema claramente: "Ahora EE.UU. también está funcionando. Simplemente no está creciendo tan rápido como podría o tan rápido como nos gustaría". Netflix dijo que dará previsiones para 2027, margen incluido, con su informe del cuarto trimestre en enero.
Los analistas han recortado su objetivo para Netflix un 37% desde el pico
El precio objetivo promedio de la calle se sitúa ahora en $84,83, un 37% menos que su máximo de $134,73 y aún un 28,8% por encima del cierre de $65,85. El recorte más pronunciado llegó tras el informe de julio, cuando el promedio bajó de los $110 bajos a los $90 altos, y más de 20 casas de bolsa redujeron sus objetivos tras el informe de octubre, según datos de LSEG citados por Reuters. En el mismo año, la acción cayó un 40,9%, por lo que el objetivo ha caído casi tan rápido como el precio.
Las estimaciones muestran lo poco que la calle proyecta de crecimiento para el próximo año. Los analistas ven un EPS normalizado de $3,57 para 2026 y solo $3,77 para 2027, una ganancia del 5,6%. El crecimiento se recupera después de eso, a $4,50 en 2028 y $5,27 en 2029.

¿Acción de Netflix barata o un negocio más barato?
El caso alcista comienza con el múltiplo. Netflix cotiza a 18,34 veces los beneficios de los próximos doce meses (NTM), un 44,9% por debajo de su media de tres años de 33,30x y muy por debajo de los 50,14x que alcanzó en junio de 2025. A $65,85, eso es 17,5 veces el EPS de 2027 de la calle. Netflix también está recomprando sus propias acciones con fuerza: gastó $4.800 millones en recompras en el tercer trimestre, su mayor trimestre hasta la fecha, y la tasa de cancelación mejoró interanual en EE.UU. y a nivel global.
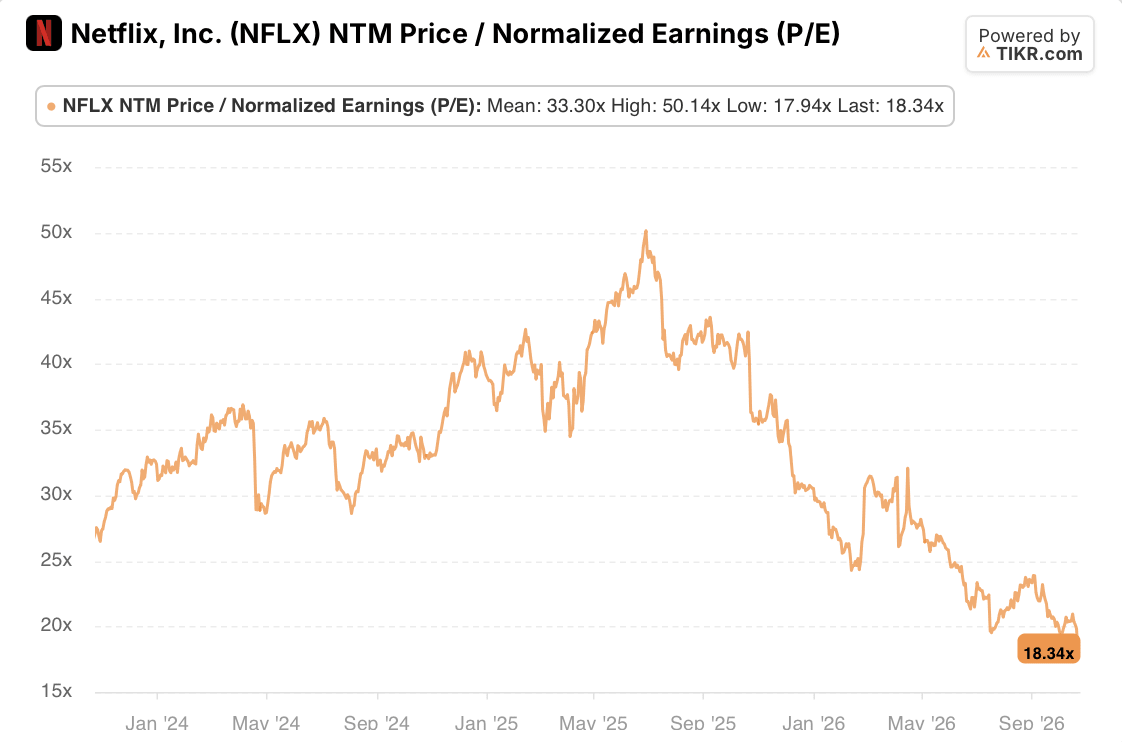
El caso bajista es que el múltiplo cayó por una razón. Según Reuters, la guía del cuarto trimestre implica un cuarto trimestre consecutivo de crecimiento de ingresos más lento. El negocio publicitario también falló su propio objetivo, y una ganancia del EPS del 5,6% para 2027 es un apoyo débil para un múltiplo de 18x. Todavía cuesta más que Walt Disney a 14,76x y Comcast (CMCSA) a 6,26x en la misma base.
Ambos casos pueden ser ciertos a la vez, por lo que dejaría que enero decida. Si Netflix guía 2027 a un crecimiento de ingresos de dos dígitos con un margen más amplio, como dijo el CFO Spence Neumann que pretende, esa estimación de $3,77 parece demasiado baja y 18,34x parece barato. Si apunta a un crecimiento de ingresos de un solo dígito en su lugar, la estimación del 5,6% se mantiene, y también el caso de que 18,34x es un precio justo para el negocio en el que Netflix se ha convertido.
Entonces, ¿cuánto vale realmente la acción de Netflix?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer la acción NFLX. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la compañía o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!