Puntos Clave
- Los ingresos de Eli Lilly del T3 aumentaron un 39% hasta $24.4 mil millones, y Mounjaro y Zepbound generaron aproximadamente $16.1 mil millones combinados.
- Lilly elevó sus previsiones de ingresos para 2026 a $91 mil millones-$92 mil millones, pero recortó su guía de BPA a $35-$36 debido a cargos por IPR&D de $4.57 por acción.
- Los precios en EE. UU. cayeron un 7% en el trimestre, y la acción cotiza ahora por encima del objetivo promedio del mercado de aproximadamente $1,392.
- El informe previsto para alrededor del 5 de febrero mostrará si el despegue de Foundayo y la mayor cobertura de obesidad mantienen el volumen por delante de los recortes de precios.
Eli Lilly (LLY) sigue superando su propia vara. Los ingresos del tercer trimestre aumentaron un 39% hasta $24.4 mil millones, muy por encima de los aproximadamente $22.6 mil millones que esperaba Wall Street, y la acción ganó alrededor de un 11% esta semana hasta $1,418.
El pipeline añadió combustible. La inyección de próxima generación de Lilly, retatrutide, superó a Ozempic, el fármaco para la diabetes de Novo Nordisk (NVO), en un ensayo de Fase 3 directo en diabetes tipo 2. Eso es un golpe directo al rival que construyó este mercado.
El CEO David Ricks dijo que el trimestre "superó nuestras expectativas previas y nos permitió elevar nuestra perspectiva para el año completo".
Hay un inconveniente. La acción de Lilly ahora se sitúa por encima del precio objetivo promedio del mercado.
Dos fármacos, $16 mil millones
Mounjaro y Zepbound generaron aproximadamente $16.1 mil millones combinados:
- Las ventas de Mounjaro aumentaron un 65% hasta $10.72 mil millones.
- Zepbound subió un 49% hasta $5.35 mil millones.
- El BPA ajustado de $7.48 superó el consenso de $6.49.
Los productos más nuevos en oncología, inmunología y neurociencia también se duplicaron. Los ingresos sí incluyeron alrededor de $900 millones de beneficios puntuales, principalmente $410 millones de pagos por hitos de Jardiance que no se repetirán.
Esta es la curva de crecimiento que impulsa la acción:
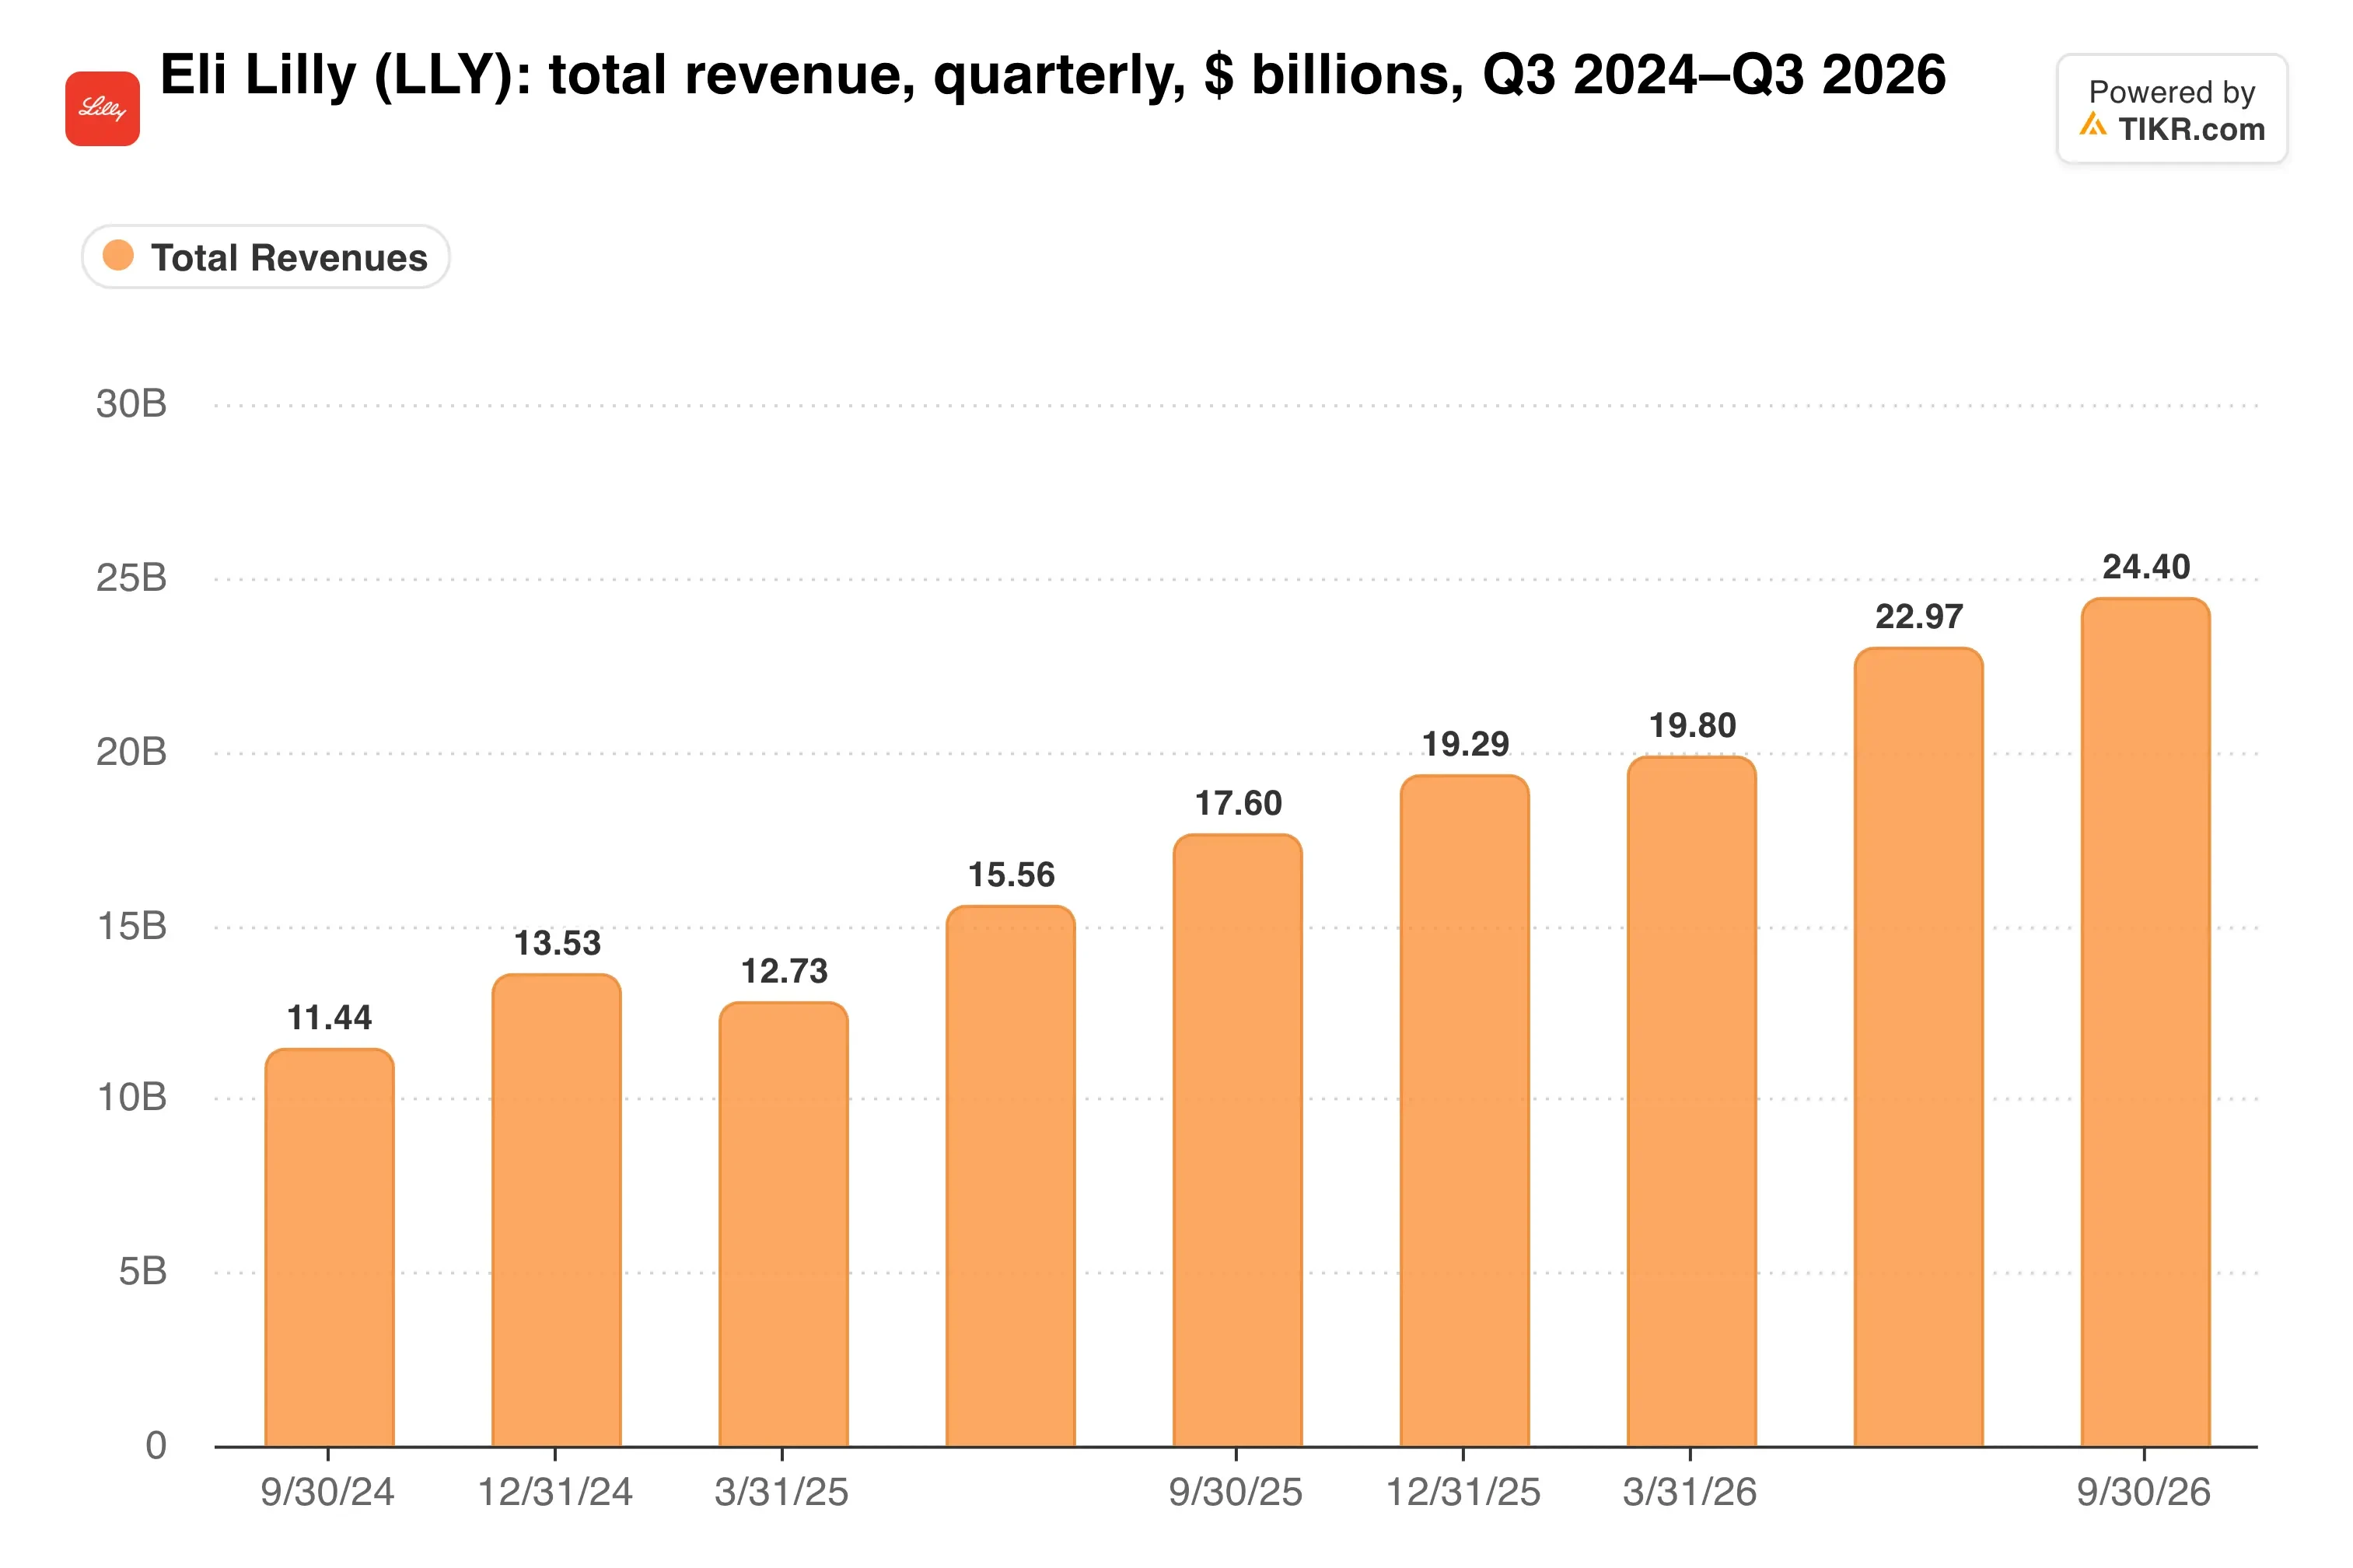
Los ingresos trimestrales se han más que duplicado en dos años, desde $11.4 mil millones en el T3 de 2024.
El volumen supera al precio
Los ingresos en EE. UU. aumentaron un 34% aunque los precios realizados cayeron un 7%. Esa es toda la tesis alcista de Lilly en una línea: más pacientes a precios más bajos aún se traduce en mucho más dinero.
El acceso sigue ampliándose. El programa piloto de Medicare ahora ofrece fármacos para la obesidad a beneficiarios elegibles a $50 al mes, y Foundayo, el GLP-1 oral, se está desplegando globalmente. Generó $184 millones en el T3, por debajo de los $217 millones que esperaban los analistas, así que la píldora aún está en una fase temprana.
La dirección elevó las previsiones de ingresos para 2026 a $91 mil millones-$92 mil millones desde $85 mil millones-$87 mil millones, un aumento de $5.5 mil millones en el punto medio. También elevó su perspectiva de margen de rendimiento no GAAP en 2.5 puntos porcentuales hasta el 52%-52.5%.
Y las cifras a futuro del mercado siguen subiendo…

El consenso aún apunta a un crecimiento de ingresos anual de aproximadamente el 27% en los próximos dos años, un ritmo que pocos megacapitalizaciones pueden igualar.
TIKR sigue a 31 analistas sobre Eli Lilly. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Eli Lilly, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Consulta las Calificaciones de los Analistas de Eli Lilly
Cotizando por encima del objetivo del mercado
La línea del BPA es menos limpia. Lilly recortó su guía de BPA no GAAP para 2026 a $35-$36 desde $35.50-$36.50 porque $4.57 por acción de cargos por IPR&D adquiridos compensaron con creces un aumento subyacente de $4.07. Las adquisiciones están comiéndose los beneficios reportados, y Lilly acaba de cerrar otro acuerdo por Merida Biosciences.
La valoración es la pregunta más difícil. A $1,418, la acción cotiza por encima del objetivo promedio del mercado de $1,392, a 30.9x beneficios futuros y un valor de mercado de $1.26 billones.
¿Cómo se compara eso con su rival más cercano?
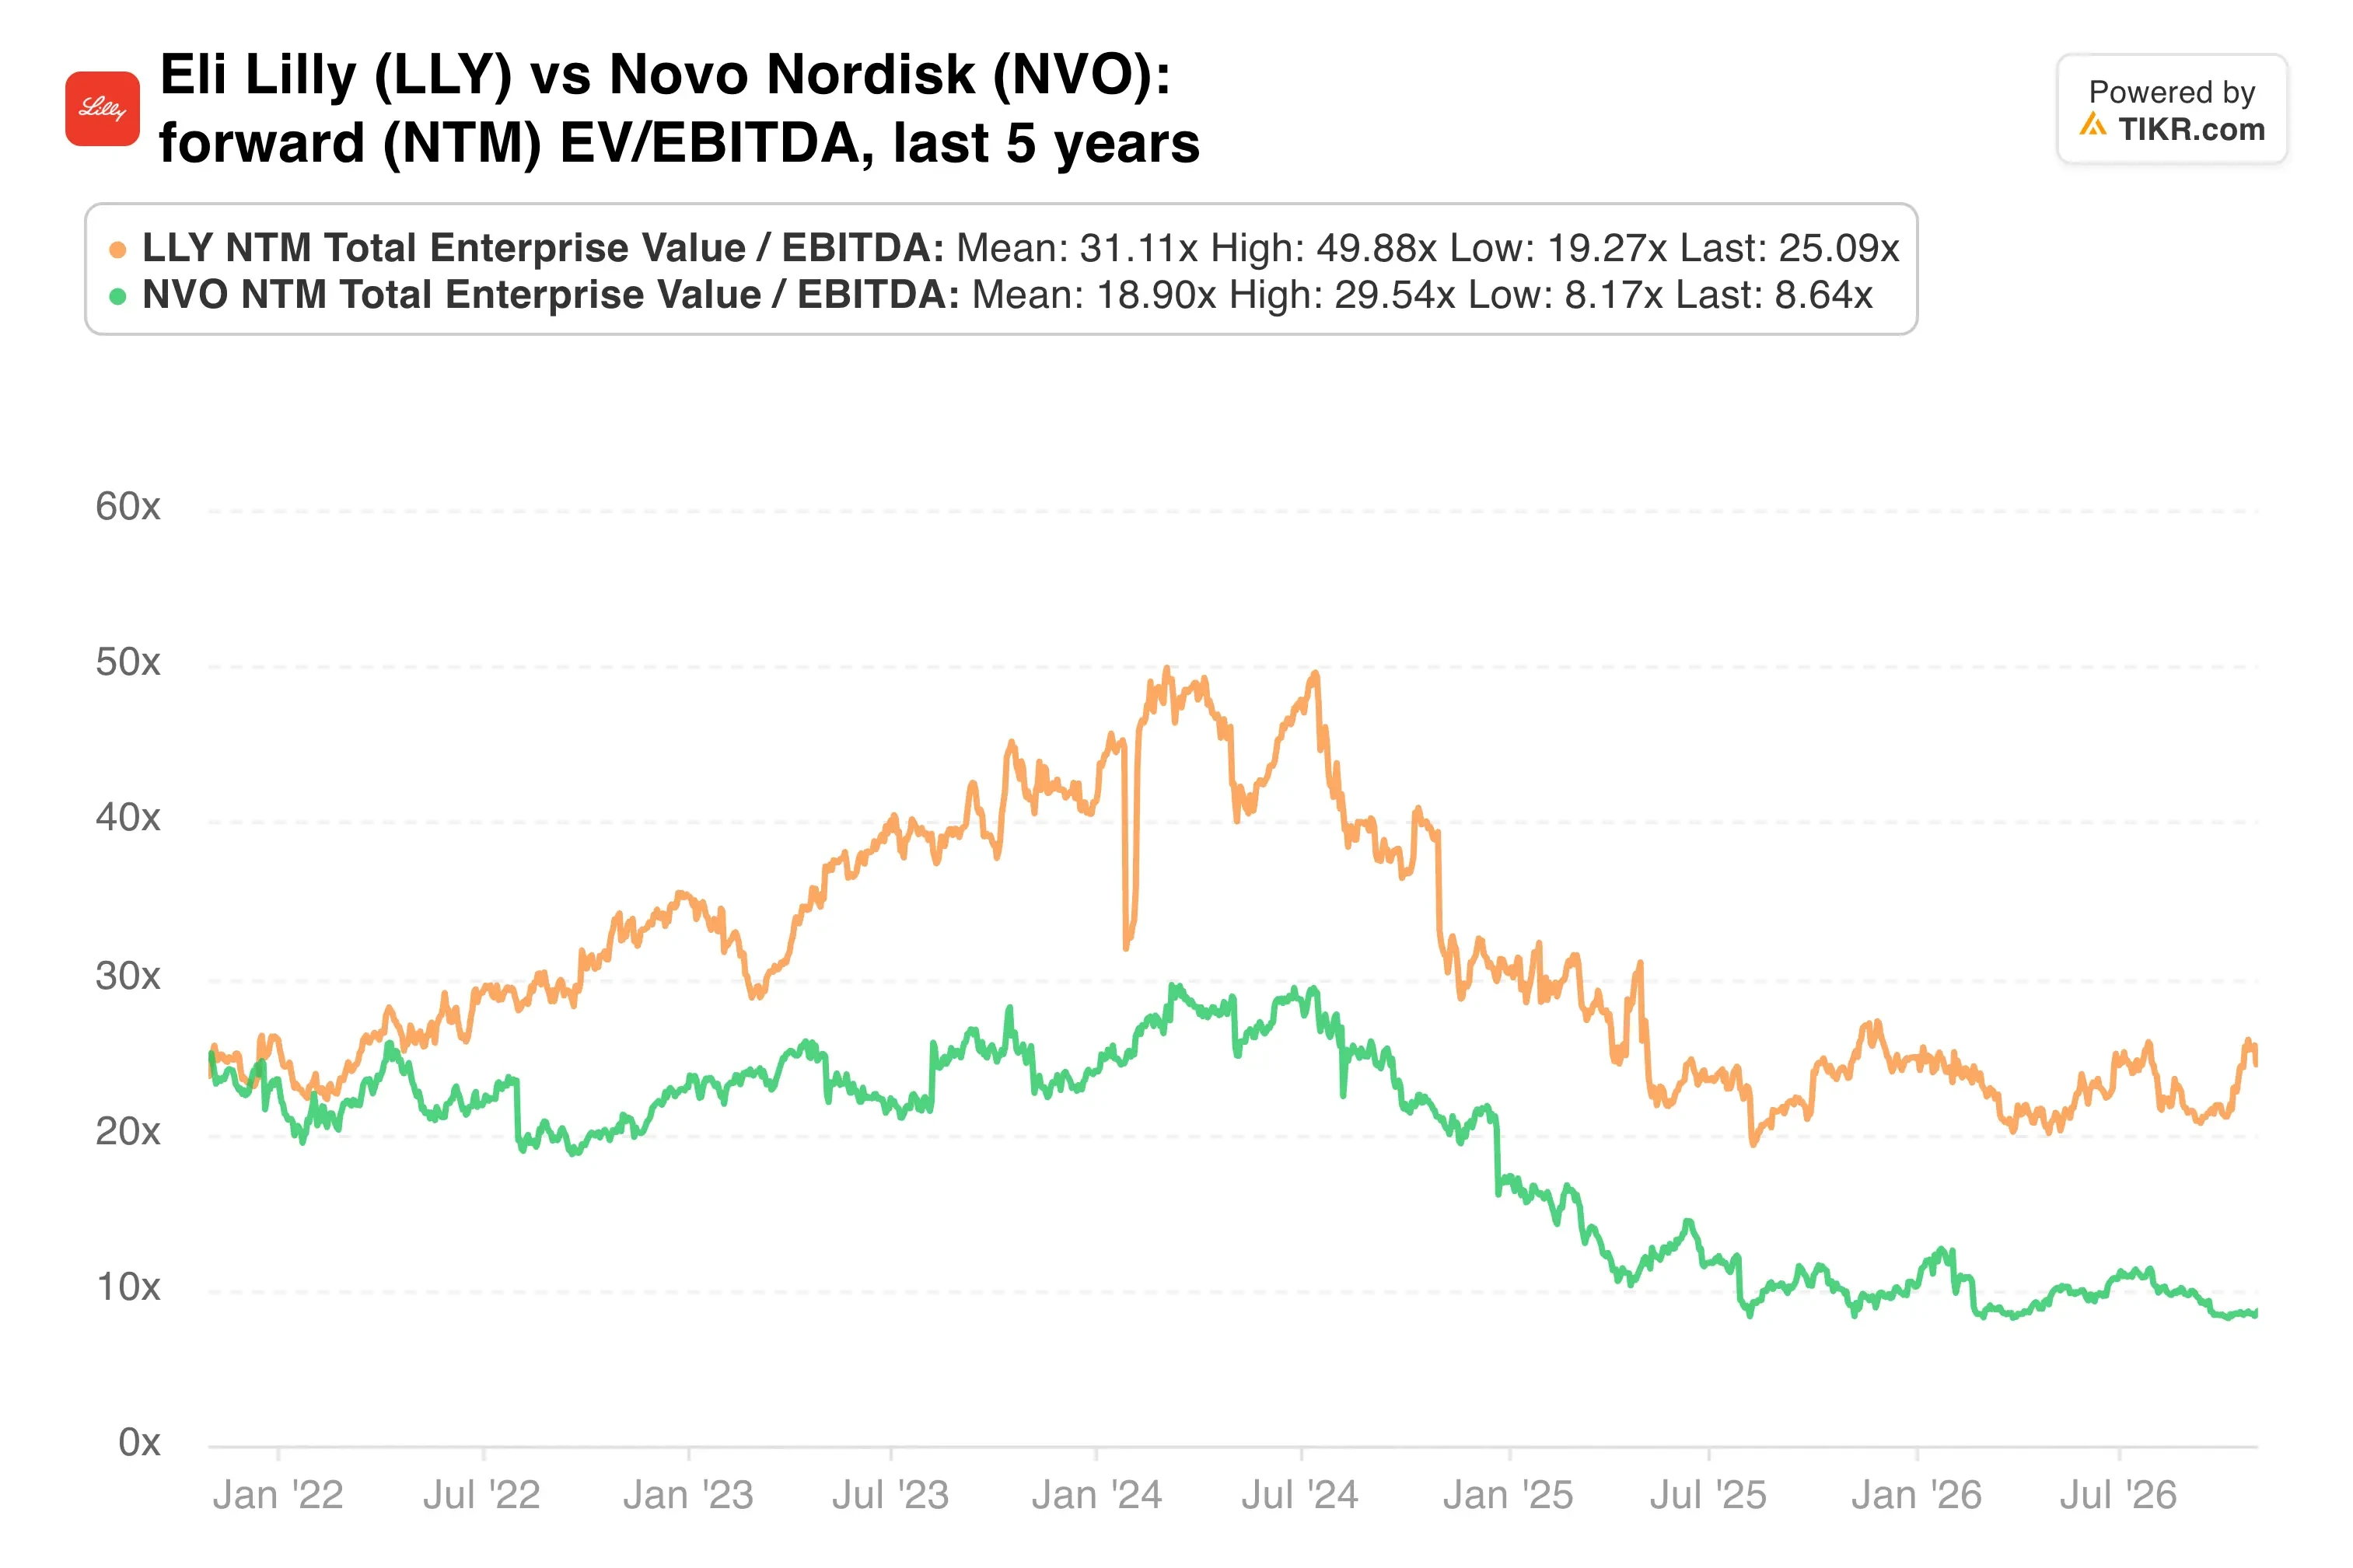
En mayo, Lilly cotizaba a aproximadamente 20x EV/EBITDA a futuro frente a aproximadamente 10x para Novo Nordisk. El múltiplo propio de Lilly ha subido desde entonces a 25.1x.
Mi opinión: Lilly se ganó este rally, ya que el volumen sigue superando una caída de precios del 7% y el aumento de las previsiones fue enorme. Aun así, una acción por encima de su objetivo promedio deja poco margen para un trimestre flojo, y la presión de precios de Medicare no desaparecerá. Yo mantendría y añadiría en correcciones en lugar de perseguirla.
El próximo punto de control es el informe del cuarto trimestre, previsto para alrededor del 5 de febrero. Mostrará si el despegue de Foundayo se acelera y si la erosión de precios en EE. UU. se mantiene cerca del 7%.
Entonces, ¿cuánto vale realmente la acción de Eli Lilly?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Eli Lilly. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!