Conclusiones clave
- Las acciones de Netflix cayeron un 5,3% tras los resultados del T3 y cerraron el viernes en $62, cerca de un mínimo de 52 semanas, después de que la empresa recortara su objetivo de ingresos por publicidad para 2026 a $2.700 millones.
- El BPA del T3 de $0,87 superó las estimaciones y el margen operativo alcanzó el 34,6%, pero los ingresos crecieron un 11,8%, su ritmo más lento en casi tres años.
- Las previsiones de BPA para el cuarto trimestre de $0,67 no alcanzaron el consenso de $0,73, y los aproximadamente $11.000 millones de ingresos publicitarios trimestrales de YouTube empequeñecen el objetivo publicitario anual de Netflix.
- El informe del 19 de enero mostrará si el nuevo jefe de contenido, Peter Rice, y la expansión del plan con anuncios en 2027 pueden impulsar el compromiso.
Netflix (NFLX) presentó un claro superávit de beneficios en el tercer trimestre. Luego recortó la cifra que los inversores más querían ver aumentar.
La plataforma de streaming redujo su objetivo de ingresos por publicidad para 2026 a unos $2.700 millones desde aproximadamente $3.000 millones, y las acciones cayeron un 5,3% tras el informe. Al cierre del viernes cotizaban a $62, apenas por encima del mínimo de 52 semanas y un 47% por debajo del máximo.
Ese objetivo publicitario parece aún más pequeño al lado de Alphabet (GOOGL). YouTube genera alrededor de $11.000 millones de ingresos publicitarios cada trimestre, y compite con Netflix por las mismas pantallas de TV y los mismos presupuestos de marca.
El co-CEO Greg Peters no lo disfrazó. "Actualmente estamos un poco por detrás de nuestro objetivo agresivo para el año", dijo a los analistas.
El superávit vino con letra pequeña
Los ingresos aumentaron un 11,8% hasta $12.870 millones, en línea con las estimaciones y el crecimiento más lento en casi tres años. El beneficio hizo el trabajo pesado:
- Un BPA de $0,87 superó el consenso de $0,82 y aumentó un 49% respecto al año anterior.
- El ingreso operativo se disparó un 37% hasta $4.460 millones, con un margen del 34,6% frente al 28,2% del año pasado.
- Netflix gastó $4.800 millones en recomprar 63,9 millones de acciones, su recompra trimestral más grande de la historia.
Sin embargo, parte de ese margen provino del momento de los gastos, por lo que el trimestre mejora el run-rate anualizado.
La línea superior cuenta la historia más lenta…

El crecimiento se ha desacelerado desde el 17% de hace un año, y la previsión para el cuarto trimestre de $13.440 millones implica aproximadamente un 11,5% nuevamente.
Se suponía que la publicidad llenaría el vacío
La publicidad estaba destinada a ser el segundo motor de Netflix. Los ingresos publicitarios aún deberían crecer más del 80% este año, pero la empresa ahora espera quedarse $300 millones por debajo del plan porque algunas funciones publicitarias se implementaron más lentamente de lo esperado.
El problema más grande es la atención. El gestor de carteras de Gabelli Funds, John Belton, dijo a AP que los inversores están preocupados por las "tendencias de compromiso débiles" y la desaceleración del crecimiento.
Netflix está respondiendo con un reinicio. Recortó alrededor de 1.000 puestos de trabajo, aproximadamente el 6% de la plantilla, y nombró al exejecutivo de Disney y Fox, Peter Rice, como jefe de contenido después de que Bela Bajaria y el jefe de cine Dan Lin se fueran. El co-CEO Ted Sarandos dijo que Netflix ve "una oportunidad para llevar nuestra oferta al siguiente nivel".
El plan con anuncios también se expandirá a 15 países más en 2027, comenzando en marzo. Pero los analistas ya esperan que el crecimiento siga enfriándose.
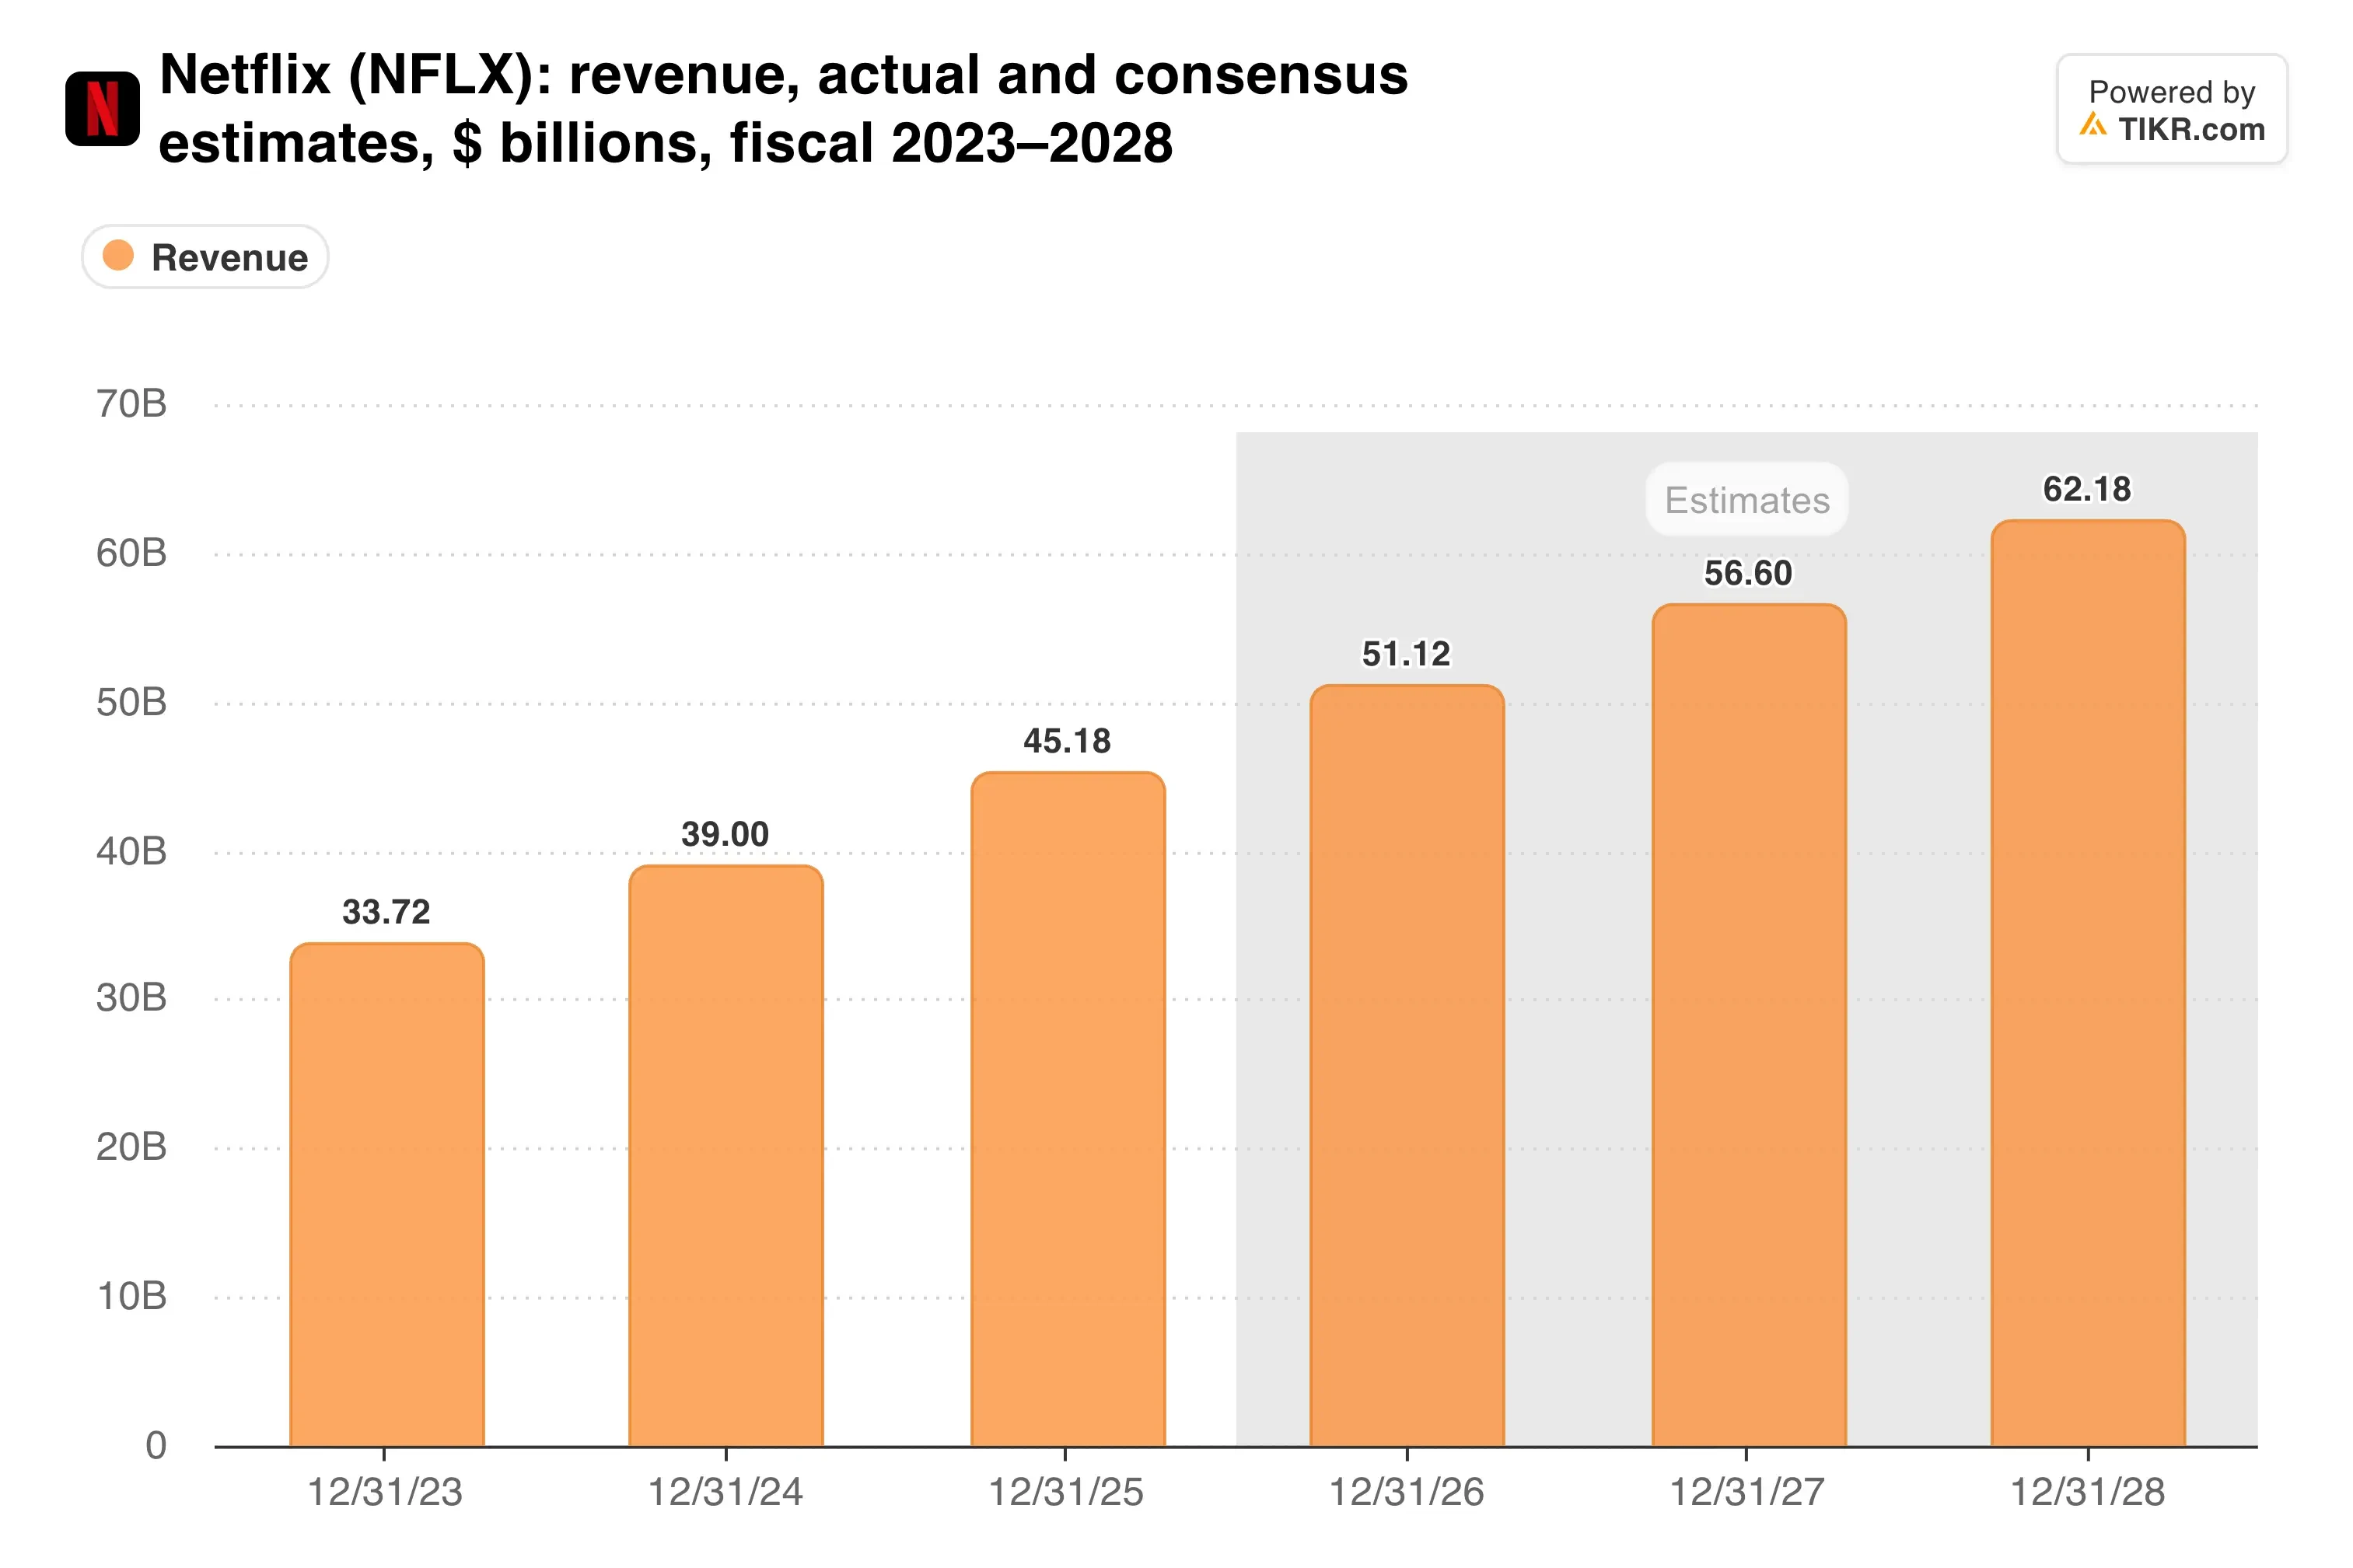
El consenso prevé un crecimiento anual de ingresos de aproximadamente el 12% en los próximos dos años, por lo que la reconstrucción publicitaria tiene que funcionar solo para mantener ese ritmo.
TIKR sigue a 52 analistas sobre Netflix. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Netflix, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Netflix
Cotizada como un Netflix más lento
La previsión para el cuarto trimestre también decepcionó. Netflix pronosticó un BPA de $0,67 y un ingreso neto de $2.790 millones, por debajo de los $0,73 y $3.070 millones que esperaban los analistas. Los recortes de empleo reducirán aproximadamente 120 puntos básicos de un margen operativo del 26%.
Los ingresos anuales ahora alcanzan los $51.100 millones, el extremo inferior del rango anterior, con un margen operativo del 31,5%. La previsión de flujo de caja libre también bajó a $12.000 millones desde $12.500 millones debido a una transacción inmobiliaria. Esto ocurre después de que Netflix cobrara una tarifa de ruptura de $2.800 millones en febrero cuando Paramount ganó a Warner Bros. Discovery.
La acción ya ha absorbido gran parte de esto. Así de lejos ha caído el múltiplo:

A 17,3 veces las ganancias forward, Netflix ahora cotiza como una empresa de medios madura. El objetivo promedio de la calle de $85 implica aproximadamente un 37% de potencial alcista.
Mi opinión: La valoración ya asume que el crecimiento sigue desacelerándose, y la recompra, con $22.300 millones de autorización restante, le da a la acción un apoyo real. Aún así, un año completo de ingresos publicitarios de Netflix equivale a aproximadamente tres semanas de los de YouTube, por lo que la publicidad aún no puede llevar la historia. Querría pruebas de que el compromiso está mejorando antes de comprar de manera agresiva.
El próximo punto de control es el informe del 19 de enero. Mostrará el primer trimestre completo de Rice a cargo, la cifra publicitaria de fin de año y las previsiones para 2027 que nos dirán si el crecimiento del 12% es un suelo o un techo.
Entonces, ¿cuánto vale realmente la acción de Netflix?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Netflix. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!