Conclusiones clave
- Alex Altmann de Barclays dice que la IA necesita unos 1 billón de dólares de ingresos para finales de 2028 para pagar su gasto de capital, y Barclays espera que el run-rate de ingresos de la IA sea de unos 400.000 millones de dólares para entonces.
- Hasta que se cierre esa brecha de 600.000 millones de dólares, el flujo de caja libre de Amazon, Alphabet y Meta seguirá bajo presión, y los inversores ahora están valorando estas empresas en función del efectivo.
- El flujo de caja libre de Amazon fue una salida de 42.400 millones de dólares en los 12 meses hasta septiembre, y el de Alphabet fue negativo en 9.100 millones de dólares en el trimestre de septiembre, mientras que Microsoft generó casi 19.000 millones.
- Las empresas que generan efectivo, como Microsoft y NVIDIA, tienen la ventaja mientras la brecha permanezca abierta, y las previsiones de gasto de capital de Amazon para 2027 a principios de febrero son la próxima prueba.
Amazon (AMZN) registró la mayor quema de efectivo de su historia el jueves, el mismo día que Alphabet (GOOG) tuvo su peor día como empresa pública, cayendo más del 12%. NVIDIA (NVDA) y Microsoft (MSFT) están en una posición similar.
Alex Altmann de Barclays tiene un número que explica por qué los inversores están tan preocupados.
"Necesitamos un billón de dólares de ingresos básicamente para finales de 2028 para pagar todo este gasto de capital", dijo Altmann, jefe de Estrategias Tácticas de Renta Variable de Barclays, en el último episodio de The Compound and Friends.
Él sitúa el gasto de capital en IA en "1,2 billones para el próximo año, 1,4 para el año siguiente". Frente a eso, Barclays espera que el run-rate de ingresos de la IA sea de alrededor de 400.000 millones de dólares para finales de 2028.
Eso es una brecha de 600.000 millones de dólares.
Hasta que se cierre, el flujo de caja libre de los mayores gastadores seguirá bajo presión. Y el mercado ahora los está valorando en función de ello.
TIKR hace seguimiento de 63 analistas sobre Amazon. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Amazon, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas de Amazon
El efectivo ya está saliendo por la puerta
El flujo de caja libre de Amazon ya se había vuelto negativo en la primera mitad de 2026:
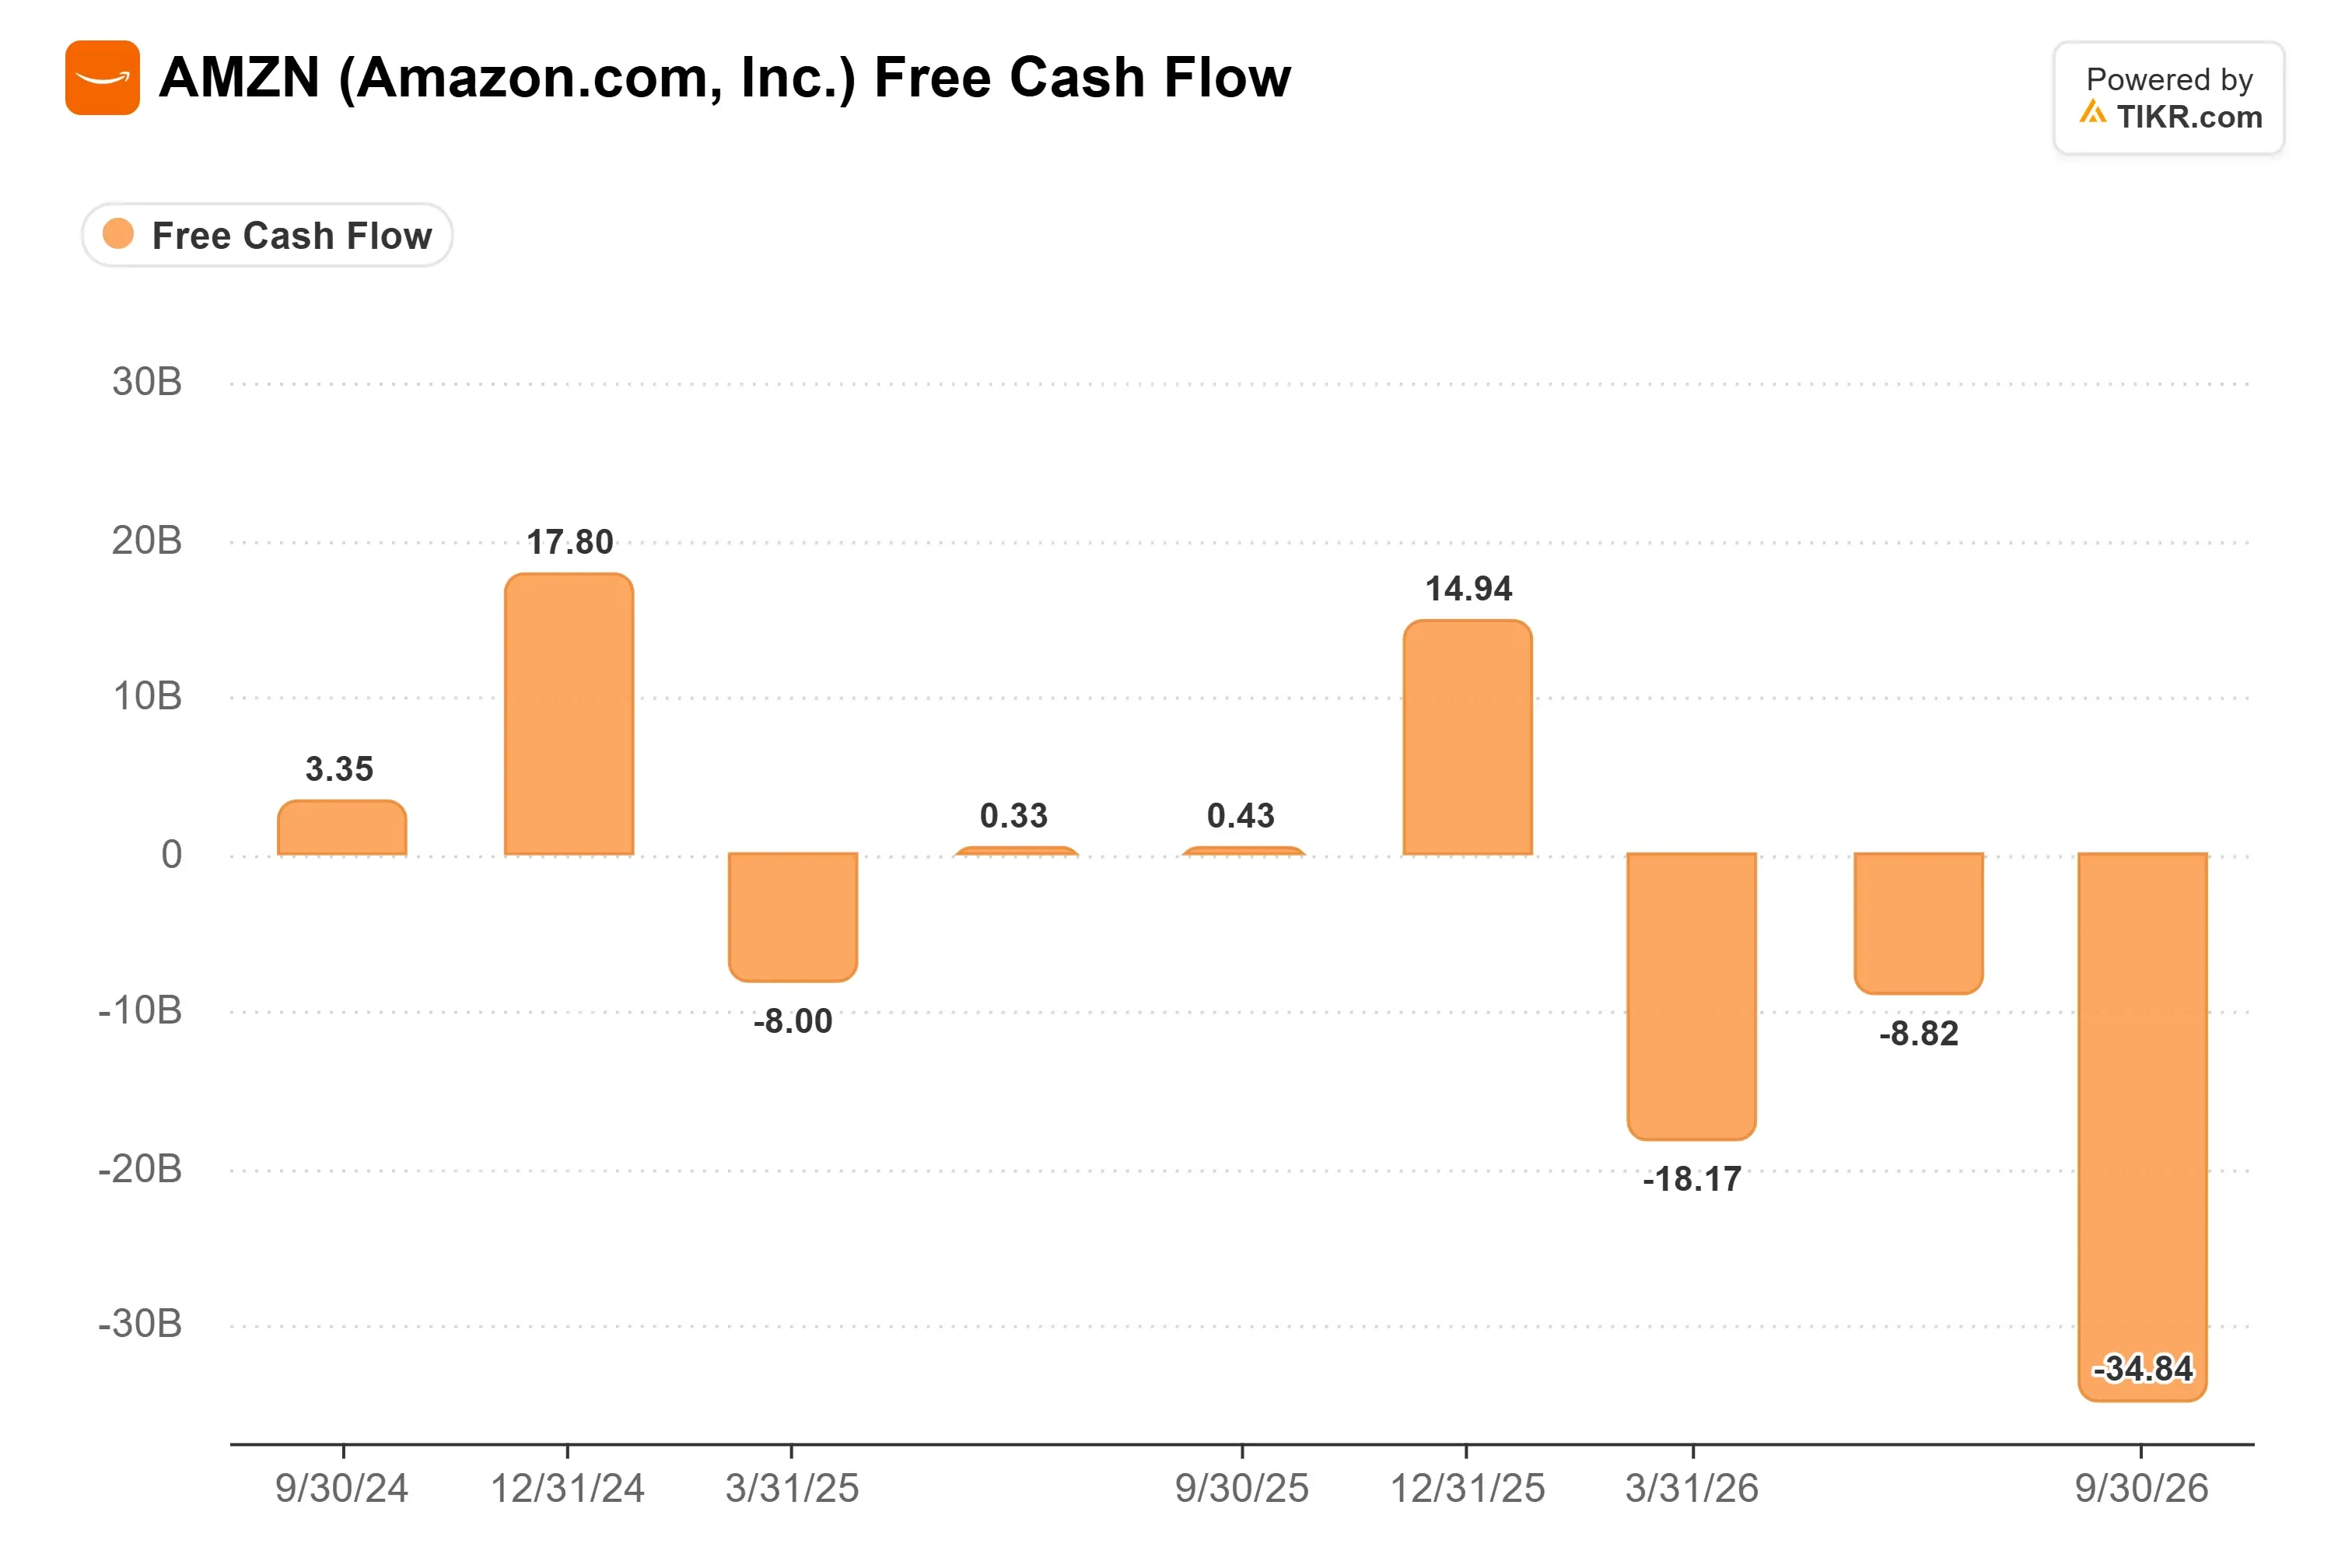
Luego el trimestre de septiembre lo empeoró. Amazon gastó unos 77.000 millones de dólares en propiedades y equipos, más del doble de los 35.000 millones que gastó un año antes, frente a unos 42.000 millones de dólares de efectivo de operaciones.
En los 12 meses hasta septiembre, el flujo de caja libre fue una salida de 42.400 millones de dólares, casi el doble del récord anterior de unos 23.000 millones en 2022.
El CEO Andy Jassy dijo en la llamada del jueves que Amazon todavía espera gastar unos 220.000 millones de dólares este año y "gastar significativamente más en 2027". "Podemos financiar este plan", añadió.
Hasta ahora, eso ha significado endeudarse: la deuda a largo plazo alcanzó unos 173.000 millones de dólares a finales de septiembre, desde unos 66.000 millones a finales de 2025.
El gasto de capital de Alphabet ha aumentado cada trimestre durante dos años, y superó el efectivo de operaciones en el trimestre de junio:

Eso dejó el flujo de caja libre en negativo 9.100 millones de dólares en el trimestre de septiembre, peor que el trimestre anterior. Y la CFO Anat Ashkenazi dijo a los analistas en la llamada de resultados del tercer trimestre de la empresa que el gasto de capital aumentará significativamente en 2027.
Los analistas esperan que Meta Platforms (META) queme efectivo cada año hasta 2028:

El mercado está calificando en función del efectivo
Meta tuvo un adelanto la semana pasada, cuando su quema de efectivo eclipsó un crecimiento de ingresos mejor de lo esperado. Esta semana dejó claro el patrón.
A las empresas que se benefician de la expansión les va bien. NVIDIA (NVDA) vende los chips que absorben una gran parte del gasto de capital de los hiperescaladores, por lo que su gasto son sus ingresos. Como dijo Ed Ludlow de Bloomberg en el especial de resultados de Alphabet de Bloomberg:
"Los mejores intérpretes son los que generan efectivo. NVIDIA, Apple. Los peores intérpretes en el mercado de valores son aquellos con flujo de caja libre negativo".
Entre los gastadores, Microsoft (MSFT) es el que se paga su propio camino. Generó casi 19.000 millones de dólares de flujo de caja libre en su trimestre de septiembre y gastó el 68% de su efectivo de operaciones en gasto de capital (excluyendo arrendamientos financieros), frente al 121% en Alphabet, según el recuento de Reuters.
Los pedidos pendientes ayudan, lentamente
Los gastadores sí tienen muchos contratos firmados. El pedido pendiente de Amazon Web Services alcanzó los 578.000 millones de dólares al 30 de septiembre, frente a los 244.000 millones a finales de 2025, y Jassy dijo en el comunicado del jueves que proyecta un crecimiento de AWS de más del 40% tanto en 2027 como en 2028. Los ingresos de Google Cloud se más que duplicaron a 30.710 millones de dólares en el tercer trimestre.
Pero un pedido pendiente se convierte en ingresos a lo largo de años. Para Amazon, considerando que los ingresos de AWS en el tercer trimestre son de 46.000 millones de dólares, y el pedido pendiente al final del tercer trimestre se sitúa en 578.000 millones, el pedido pendiente se convertirá en ingresos en 3,14 años (aproximadamente, si entra de manera uniforme). Y más de 200.000 millones de dólares provinieron de OpenAI y Anthropic en la primera mitad de 2026, dos laboratorios en los que Amazon también invierte.
Mi opinión: la brecha de Altman no se cerrará en uno o dos trimestres, por lo que el flujo de caja libre es el número que importa para estas acciones hasta 2028. Yo favorecería a los hiperescaladores que pueden pagar la expansión con su propio efectivo, como Microsoft, sobre los que se endeudan para ello.
Por supuesto, los ingresos de la IA podrían aumentar más rápido de lo que Barclays espera. Las previsiones de gasto de capital de Amazon para 2027, que se publicarán con sus resultados del cuarto trimestre a principios de febrero, son la próxima prueba real de si el gasto está empezando a crecer más lentamente que los ingresos.
Entonces, ¿cuánto vale realmente la acción de Amazon?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Amazon. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!