Conclusiones clave
- Los ingresos de DraftKings en el T2 de 2026 cayeron un 4,6% hasta los 1.440 millones de dólares y el EBITDA ajustado se redujo un 62% hasta los 114,6 millones de dólares, a pesar de que la dirección afirma que el negocio principal está en camino de generar unos 1.000 millones de dólares de EBITDA ajustado este año.
- El margen bruto cayó a aproximadamente el 74% en el T2 de 2026 desde alrededor del 77% del año anterior, por lo que los márgenes brutos más altos que la dirección espera de Predictions aún no son visibles en las cifras consolidadas.
- El flujo de caja libre alcanzó los 651 millones de dólares en los últimos doce meses, pero la primera mitad de 2026 generó solo 51 millones de dólares justo cuando DraftKings planea adelantar el gasto previsto para Predictions en 2027 a este año.
El beneficio reportado de DraftKings y su beneficio "principal" están contando dos historias muy diferentes en este momento. Sigue los márgenes trimestrales y el flujo de caja de DraftKings en TIKR gratis →
La acción de DraftKings lleva dos negocios en un solo estado de resultados
El 22 de septiembre, Jason Robins se unió de forma remota a la Conferencia de Consumo de Wells Fargo y hizo una admisión inusual para un CEO. Preguntado sobre la batalla legal por los mercados de predicciones, dijo que preferiría verlos sobrevivir, "pero también supongo que si los mercados de predicciones fueran cerrados por la Corte Suprema mañana, nuestro precio de acción subiría".
Esa línea explica dónde se encuentra la acción de DraftKings (DKNG) a 22 dólares. Los inversores están valorando dos negocios a la vez: una operación madura de casa de apuestas deportivas y casino que la dirección dice que generará unos 1.000 millones de dólares de EBITDA ajustado en 2026, y una oferta de Predictions que está absorbiendo una inversión de 200 a 300 millones de dólares este año.
Las cifras reportadas solo muestran el resultado combinado. Los ingresos del T2 cayeron a 1.440 millones de dólares desde 1.510 millones, por debajo del consenso de aproximadamente 1.520 millones, y el EBITDA ajustado cayó desde 300,6 millones de dólares. Robins atribuyó unos 80 millones de dólares de la caída de ingresos a resultados deportivos favorables para los clientes y el resto a promociones vinculadas a una adquisición de clientes más rápida de lo planeado. Ajustando por ambos, la dirección afirma que los ingresos crecieron un 10%.
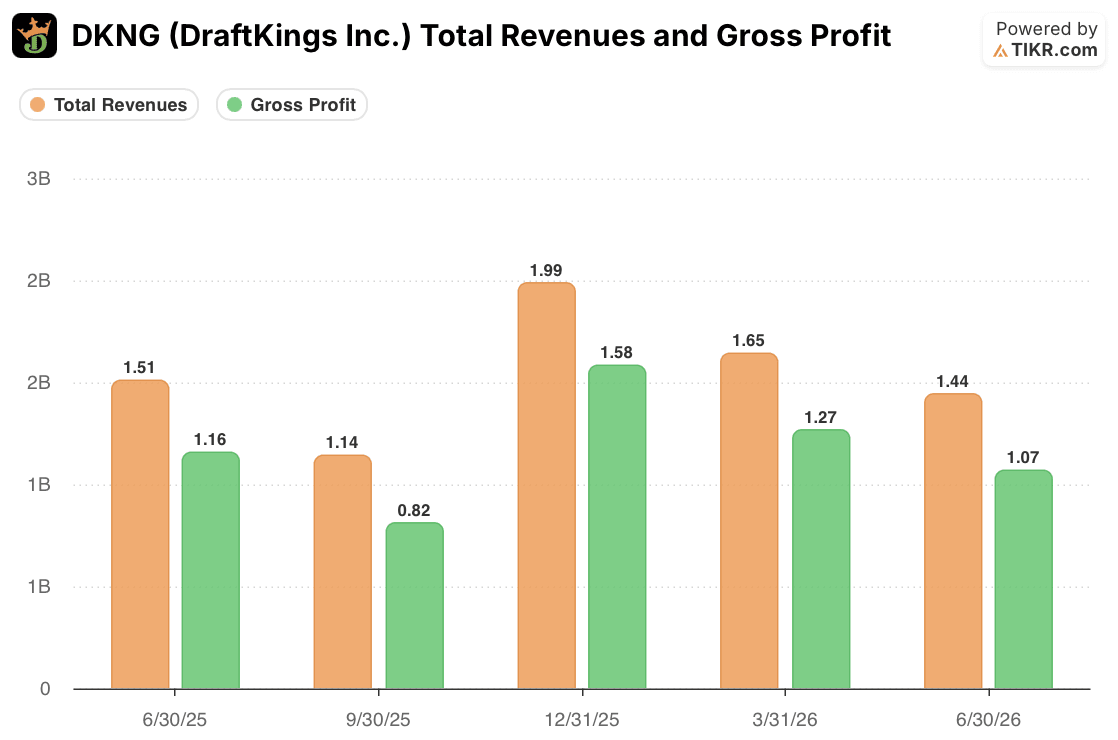
El beneficio bruto cuenta una historia similar. Cayó a 1.070 millones de dólares desde 1.160 millones, reduciendo el margen bruto de aproximadamente el 77% a alrededor del 74%. Robins le dijo a Wells Fargo que Predictions opera con márgenes de ingresos más bajos pero márgenes brutos "mucho más altos" que la casa de apuestas deportivas. Ese beneficio de mezcla puede llegar más tarde, pero el T2 aún cargó con el peso de resultados desfavorables y promociones intensas.
Luego el plan de gastos cambió. Con el volumen de Predictions casi 2,5 veces mayor desde julio y más de 1 millón de clientes participando, Robins dijo que DraftKings probablemente aumentará el gasto, "probablemente adelantando parte del gasto que teníamos previsto desplegar en 2027". La guía de EBITDA ajustado de 700 a 900 millones de dólares ya asumía el presupuesto original de Predictions. La dirección aún no ha cuantificado el adelanto.
El beneficio bruto del T2 cayó a 1.070 millones de dólares justo cuando DraftKings señaló más gasto en Predictions por delante. Compara la tendencia del margen bruto de DraftKings trimestre a trimestre en TIKR gratis →
La apuesta solo funciona si llega el efectivo de la segunda mitad
El estado de flujos de efectivo es donde la historia de dos negocios se pone a prueba. En los últimos doce meses, DraftKings generó 651 millones de dólares de flujo de caja libre con unos 20 millones de dólares de gastos de capital, lo que significa que el negocio necesita muy poca reinversión para seguir funcionando.
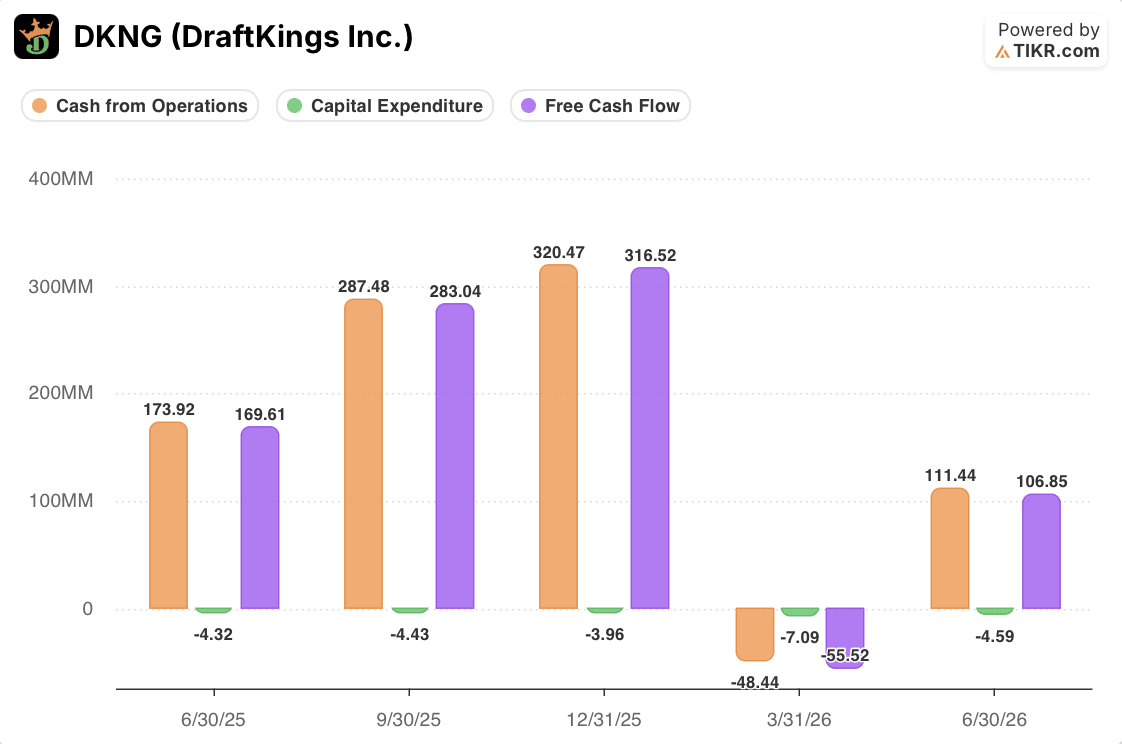
La forma trimestral es menos cómoda. El flujo de caja libre fue negativo en 55,5 millones de dólares en el T1 de 2026 y de 106,9 millones en el T2, frente a 169,6 millones del año anterior. Eso deja unos 51 millones de dólares para la primera mitad. El año pasado, el tercer y cuarto trimestre entregaron 283,0 millones y 316,5 millones, y 2026 necesita una segunda mitad similar mientras el gasto aumenta.
Las decisiones de financiación de la dirección sugieren confianza en esa base de efectivo. En agosto, DraftKings cerró un préstamo a término (Term Loan B) ampliado de 700 millones de dólares con vencimiento en 2033 para recomprar bonos convertibles con vencimiento en 2028, más una línea de crédito renovable de 750 millones de dólares. Eso extiende el calendario de vencimientos en lugar de reducir la deuda.
La evidencia respalda un juicio claro: el negocio principal genera efectivo real y con poco capital, y puede financiar Predictions sobre una base acumulada. Aún no respalda la afirmación de que el negocio principal se está acelerando. Los ingresos, el beneficio bruto y el flujo de caja libre fueron todos más bajos interanual en el T2, por lo que el caso descansa en la temporada de la NFL que describe Robins, con el volumen de apuestas (handle) subiendo un 15% al inicio.
El principal riesgo es regulatorio. Los tribunales federales están divididos sobre los contratos de eventos deportivos, los reguladores de Massachusetts están examinando cómo DraftKings usa la IA en las promociones, y la empresa está demandando a Filadelfia para poner fin a una investigación de protección al consumidor.
El informe del T3 en noviembre es el próximo punto de control. Un flujo de caja libre cercano a los 283,0 millones del año pasado, junto con un adelanto cuantificado y una perspectiva para 2027, mostraría que el negocio principal financia la apuesta. Una gran desviación sugeriría que el escepticismo del mercado está justificado.
El informe de noviembre mostrará si la generación de efectivo de DraftKings mantiene el ritmo de su creciente presupuesto para Predictions. Monitorea el flujo de caja libre y las estimaciones de los analistas de DraftKings en TIKR gratis →
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna acción mencionada. ¡Gracias por leer y felices inversiones!