


Puntos clave
- DoorDash acordó comprar Instacart por $65 por acción, o unos $17 mil millones, el mismo día que reportó ingresos récord del tercer trimestre de $4.62 mil millones, un aumento del 34%.
- Instacart también mantuvo conversaciones iniciales con Uber, que ya está trabajando en un acuerdo con Delivery Hero y ahora se enfrenta a un DoorDash mucho más grande en el sector de la compra de víveres.
- Los datos de tarjetas sitúan a DoorDash en el 59% del gasto en aplicaciones de entrega, por lo que la revisión antimonopolio es el principal riesgo para un acuerdo que podría no cerrarse hasta 2028.
- DoorDash aseguró un préstamo puente de hasta $13 mil millones, y el informe del cuarto trimestre debería mostrar cómo el acuerdo remodela su balance.
DoorDash ya es dueño del pedido de la cena. Ahora quiere la compra semanal de víveres.
El jueves, DoorDash (DASH) acordó comprar Instacart (CART) por $65 por acción, un valor de capital de unos $17 mil millones. Ese precio representa una prima del 26% sobre el cierre del 22 de octubre de Instacart, el día antes de que surgieran los informes de una venta. El acuerdo llegó junto con un trimestre que estableció récords de ingresos, volumen de pedidos e ingresos netos.
Uber (UBER) era el otro nombre en la sala. Instacart mantuvo conversaciones iniciales con ambas empresas, pero las conversaciones con Uber terminaron. Uber ya está trabajando en su acuerdo de aproximadamente $15 mil millones por Delivery Hero, y ahora se enfrenta a un rival que será mucho más grande en el sector de víveres.
Las acciones de DoorDash cayeron alrededor de un 6% el 26 de octubre cuando se filtraron las conversaciones, luego se recuperaron. La acción cerró el viernes a $179, todavía un 31% por debajo de su máximo de 52 semanas de $258.
La estrategia es fácil de seguir. Hacerla pasar por los reguladores es la parte difícil.
Primero los récords, luego el acuerdo
En cualquier otro día, el trimestre habría sido el titular.
- Los ingresos aumentaron un 34% a $4.62 mil millones, por encima del consenso de $4.56 mil millones.
- El GOV del Marketplace subió un 36% a $33.9 mil millones en 993 millones de pedidos, un aumento del 28%.
- Los ingresos netos aumentaron un 91% a $466 millones, y el EBITDA ajustado alcanzó los $1.06 mil millones.
Deliveroo, comprado el año pasado, impulsó el crecimiento pero redujo el margen de ingresos netos al 13.6% desde el 13.8%. El flujo de caja libre fue de $787 millones, y DoorDash ha recomprado $1.0 mil millones de acciones este año.
Esa es la base desde la que DoorDash está comprando...

Las previsiones para el cuarto trimestre proyectan un GOV de $35.4 mil millones a $36.4 mil millones, por lo que el negocio principal aún está creciendo para asimilar el acuerdo.
Los víveres son el verdadero premio
Instacart es más pequeña pero más especializada. Generó $3.75 mil millones de ingresos el año pasado, en comparación con $13.72 mil millones en DoorDash, y su marketplace cubre casi 100,000 tiendas.
La fusión añade más de 50,000 tiendas de DoorDash a esa lista. La marca y la aplicación de Instacart se mantienen, y sus compradores pueden elegir si también aceptan pedidos de DoorDash.
El premio más grande puede ser el software. Más supermercados podrían operar sus propios sitios web y redes de medios minoristas con las herramientas de Instacart, lo que empuja a DoorDash más profundamente en los servicios para comerciantes y la publicidad. También acerca a DoorDash a Walmart y Amazon en la entrega de víveres.
"Los límites entre la entrega de restaurantes, víveres y comercio minorista en general se han vuelto cada vez más borrosos", dijo Michael Gunther de Consumer Edge a Restaurant Business.
Así es como se comparan las tres empresas en rentabilidad:
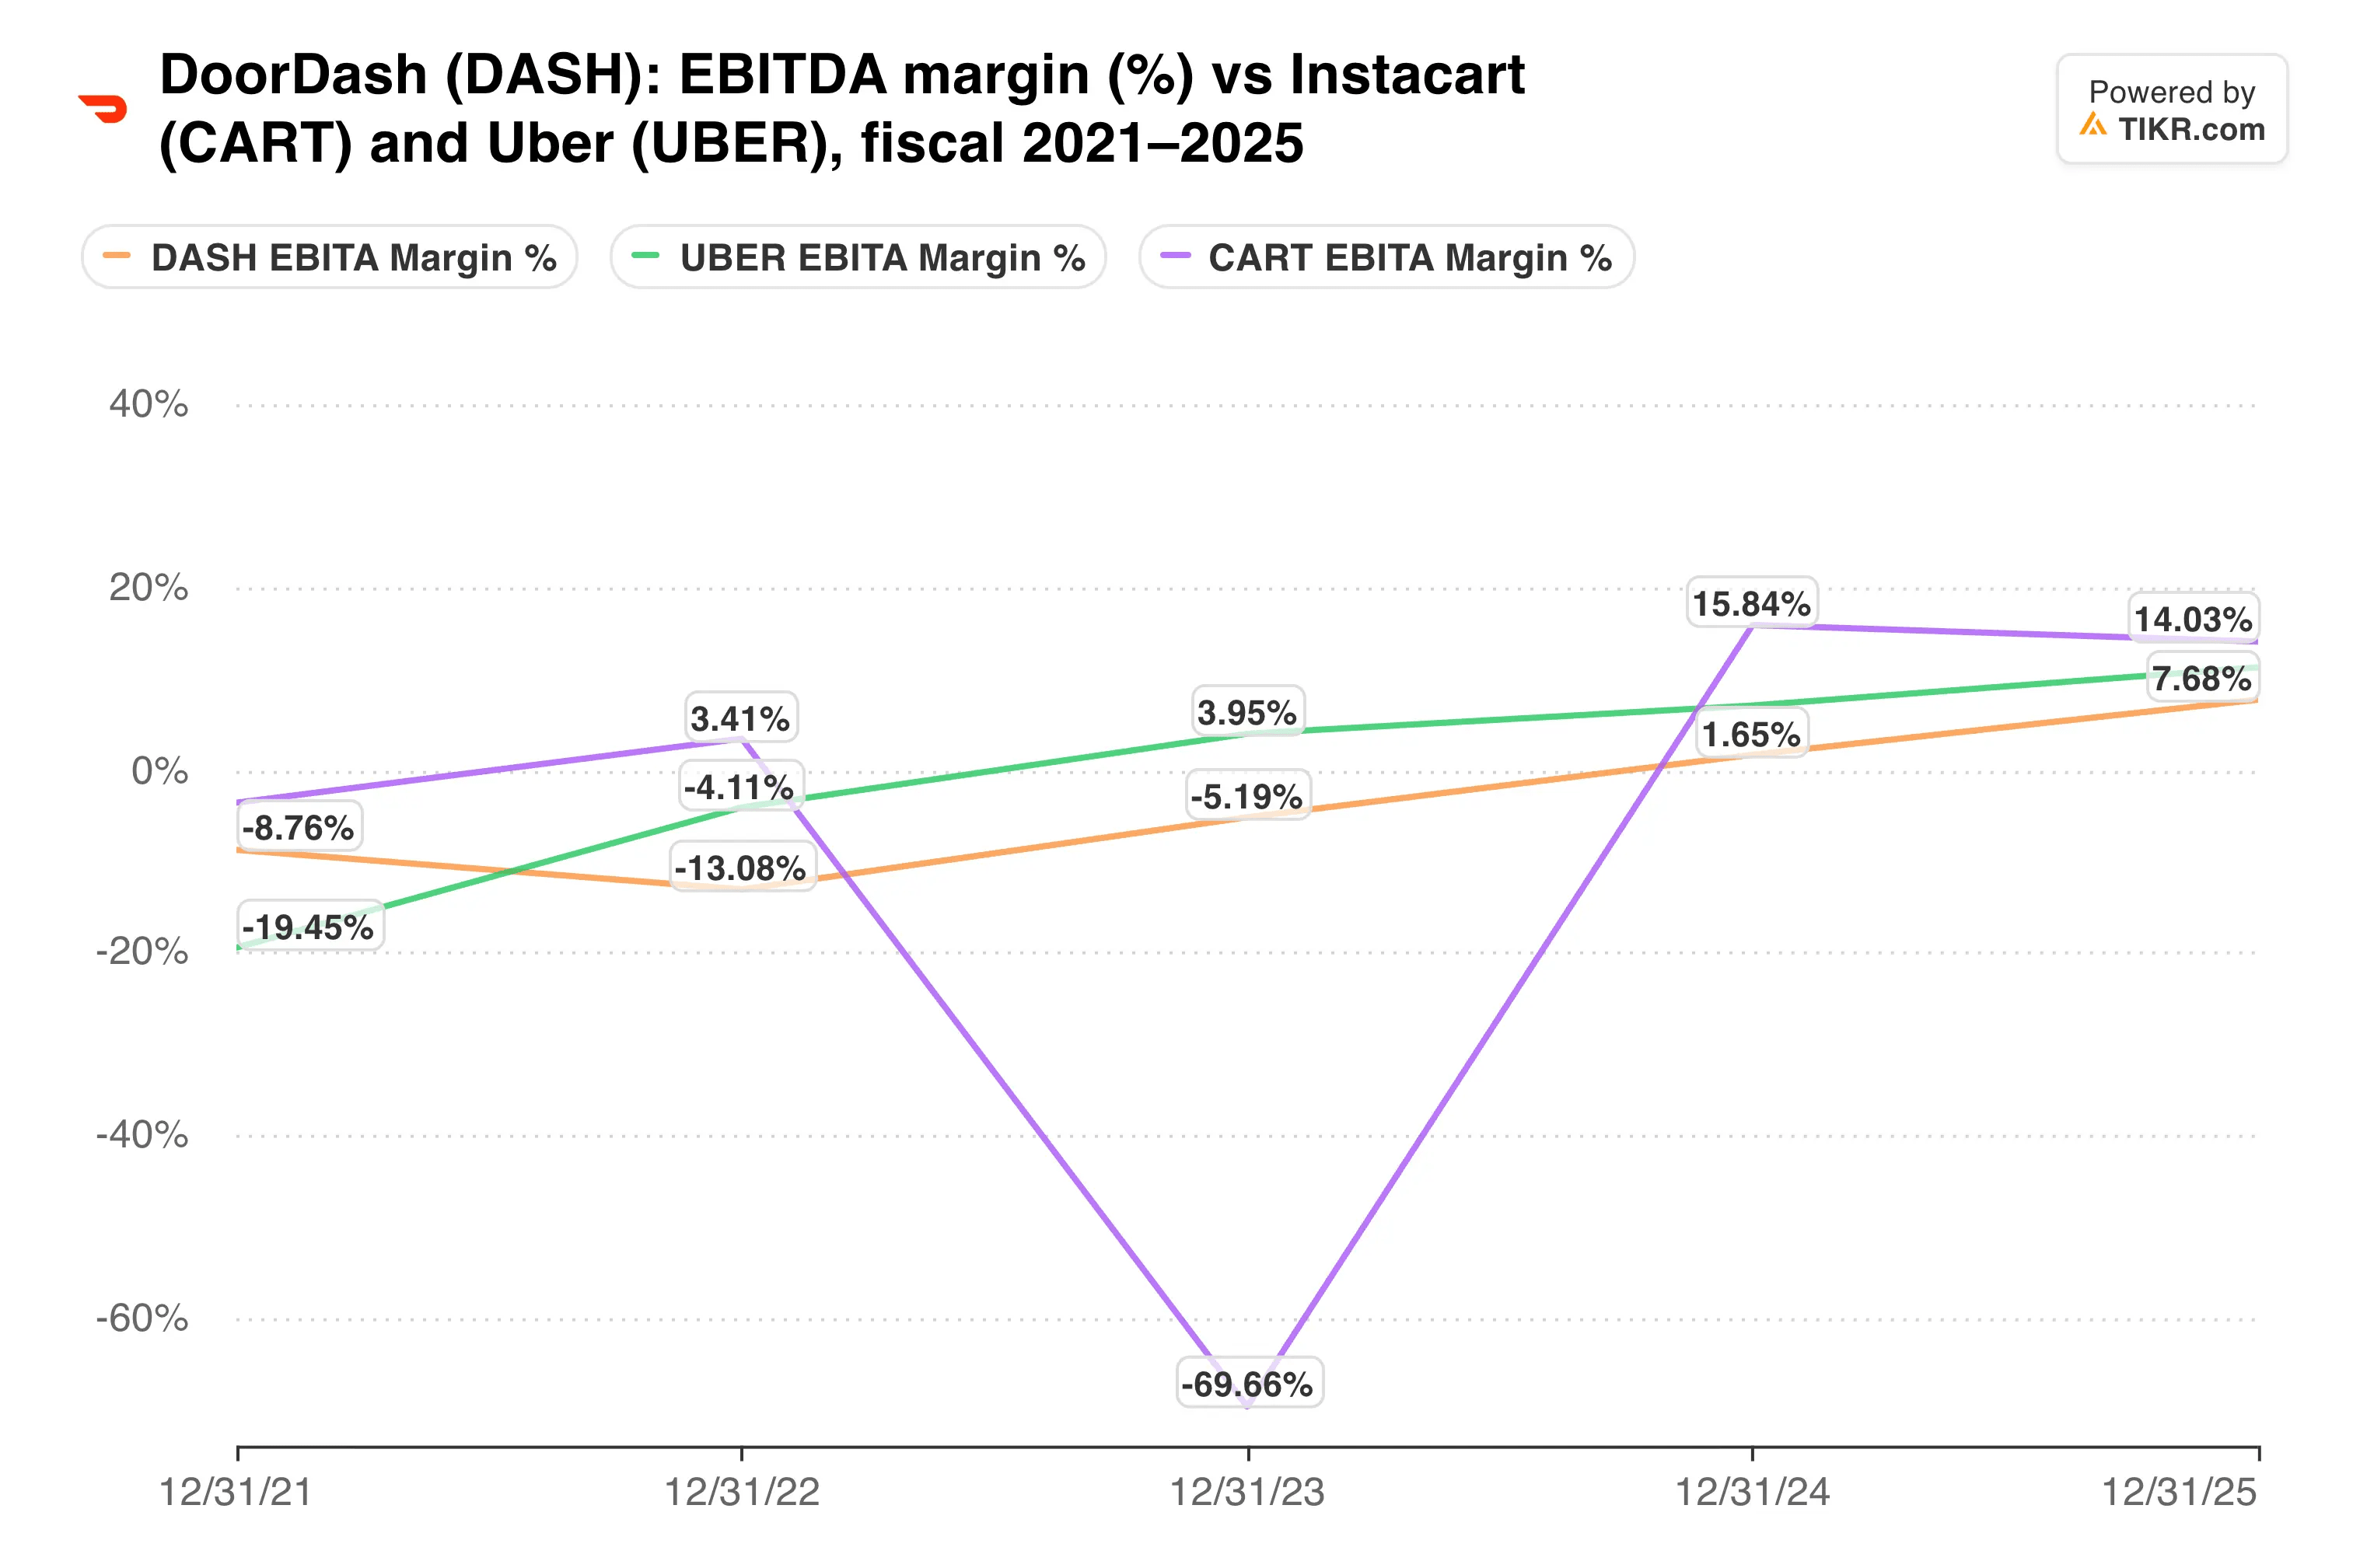
Instacart aporta su propio flujo de beneficios. Eso importa cuando el margen EBIT de DoorDash en los últimos doce meses es solo del 6.2%.
TIKR sigue a 45 analistas sobre DoorDash. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre DoorDash, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de DoorDash
La FTC controla el calendario
El riesgo antimonopolio es el principal. Los datos de tarjetas de Consumer Edge muestran que la participación de DoorDash en el gasto en las principales aplicaciones de entrega aumentó al 59% en el tercer trimestre, desde el 44% en 2021. Instacart y Uber Eats mantuvieron un 18% cada una.
Con esas cifras, la empresa combinada capturaría aproximadamente tres de cada cuatro dólares. Eso es difícil de vender mientras los precios de los víveres se sitúan en el centro de la política del costo de vida.
El cronograma también es largo. DoorDash espera cerrar a finales de 2027 o en la primera mitad de 2028, pendiente de la revisión Hart-Scott-Rodino, una votación de los accionistas de Instacart y las aprobaciones en Canadá e Israel.
La financiación añade peso. DoorDash terminó el trimestre con $6.8 mil millones en efectivo e inversiones, y al menos el 75% del precio se paga en efectivo. JPMorgan ha comprometido un préstamo puente de 364 días de hasta $13 mil millones.
Ahora observe lo que eso hace con el balance.
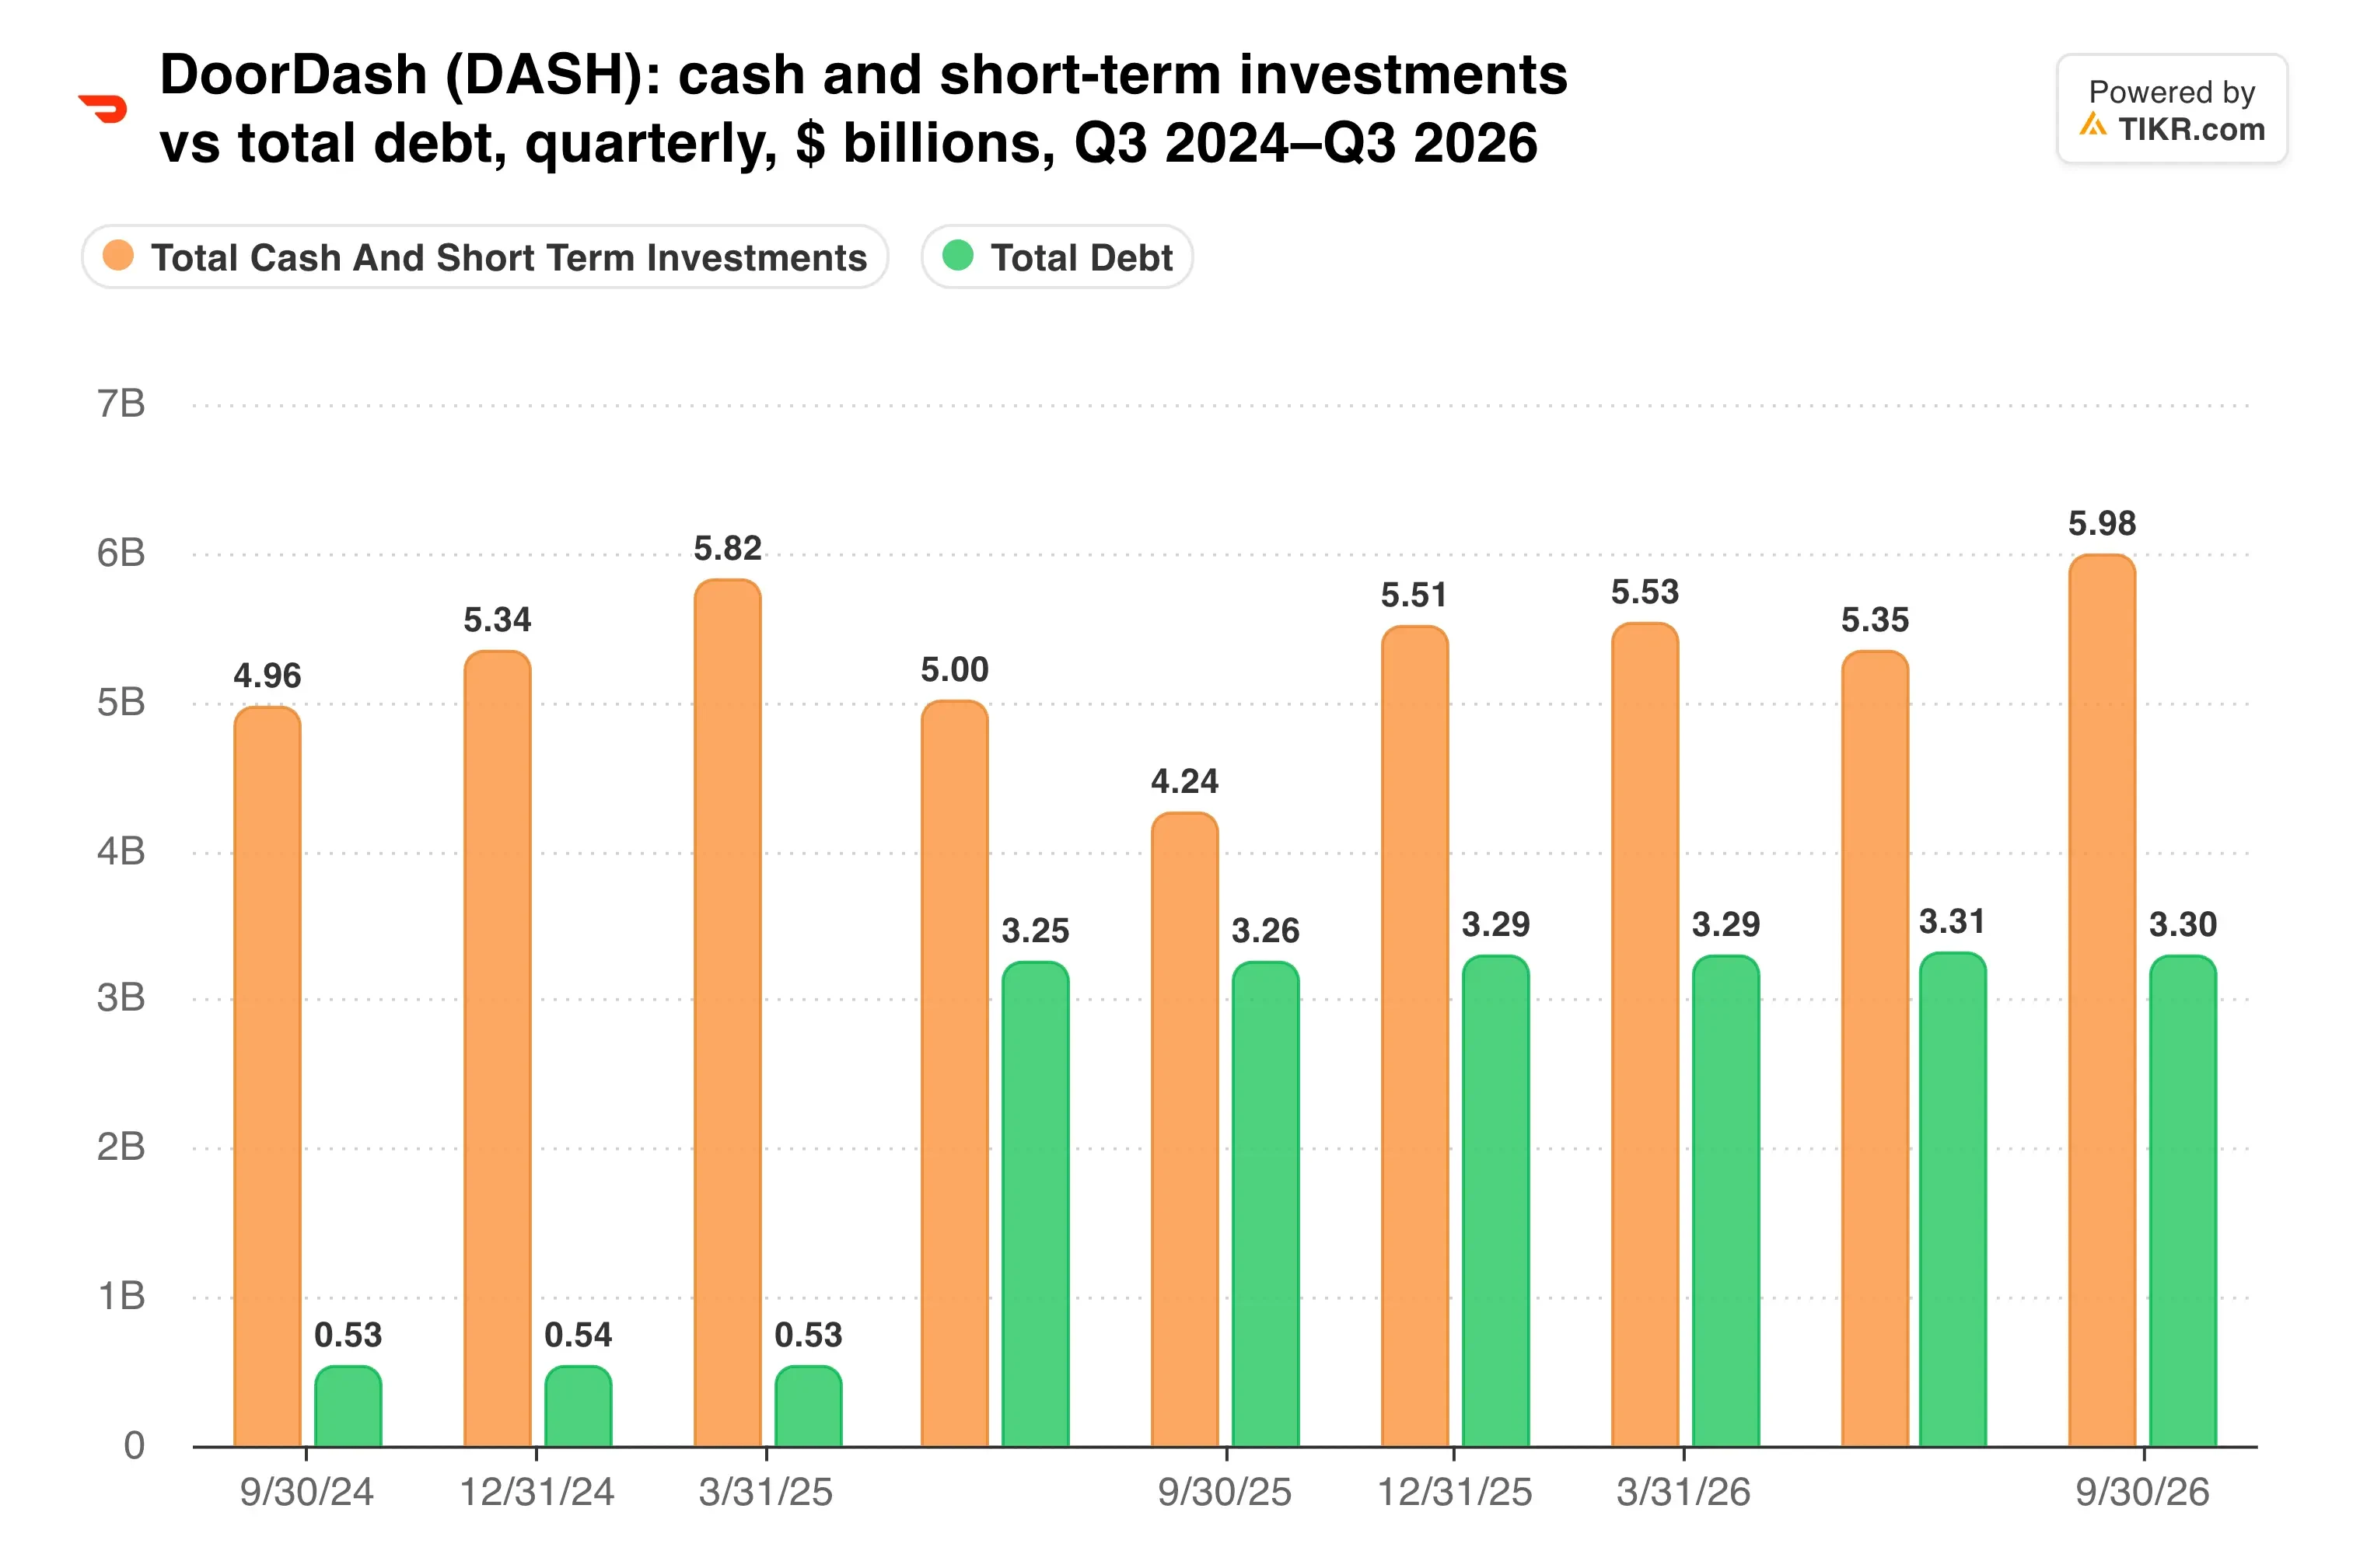
El efectivo neto de unos $2.7 mil millones hoy probablemente se convertiría en una deuda neta considerable al cierre.
Mi opinión: El acuerdo encaja, y el negocio principal parece lo suficientemente sólido para soportarlo. Pero a 25.9x las ganancias futuras, los inversores están pagando ahora por una combinación que los reguladores podrían retrasar hasta 2028. El objetivo promedio de $254 implica un potencial alcista del 42%, sin embargo, esperaría a ver cómo responde la FTC antes de tratar eso como el escenario base.
El primer punto de control es si los reguladores emiten una segunda solicitud. Después de eso, el informe del cuarto trimestre de febrero debería mostrar cómo la dirección planea financiar el efectivo.
Entonces, ¿cuál es el valor real de las acciones de DoorDash?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer DoorDash. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna acción mencionada. ¡Gracias por leer y feliz inversión!


