

Estadísticas Clave para la Acción COST
- Rendimiento de la semana pasada: +2.0%
- Rango de 52 semanas: $844 a $1,097
- Precio objetivo del modelo de valoración: $1,210
- Potencial de alza implícito: 31.1% en 2.9 años
Mide la prima de Costco contra 5 años de previsiones de analistas en el Modelo de Valoración de TIKR (Es gratis) >>>
Ventas Récord, Acción Silenciosa: Dentro del Q4 de Costco
Las acciones de Costco Wholesale (COST) subieron aproximadamente un 2.0% durante la semana pasada, cerrando cerca de $923 el lunes. La ganancia siguió a los resultados del cuarto trimestre fiscal del 24 de septiembre que superaron las estimaciones de Wall Street. Aun así, la acción cotiza aproximadamente un 16% por debajo de su máximo de 52 semanas de $1,097, y está esencialmente plana en el último año.
El trimestre en sí fue sólido. Las ventas netas aumentaron un 11.2% a $93.9 mil millones, mientras que el BPA alcanzó $6.75, frente a $5.87 del año anterior. Esta cifra incluyó un beneficio único de $0.15 por acción por reembolsos de aranceles IEEPA. IEEPA se refiere a poderes de emergencia utilizados para imponer aranceles que los importadores recuperaron posteriormente. Excluyéndolo, el BPA aún creció un 12.4%.
La membresía, el núcleo del motor de ganancias de Costco, siguió creciendo. Los miembros de pago aumentaron un 3.8% a 84.1 millones, y los miembros de nivel superior Executive subieron un 9.4% a 42.3 millones. En lugar de embolsar su efectivo de reembolso, Costco está reciclando la mayor parte en precios más bajos. En la llamada de resultados, el CFO Gary Millerchip dijo: "Nuestro objetivo es ser los primeros en bajar los precios donde veamos oportunidades para hacerlo".
Entonces, ¿por qué la reacción moderada? Varias casas de bolsa recortaron sus objetivos de precio después del informe, ya que la acción ya cotiza con una prima elevada. Los inversores también notaron que el crecimiento de ventas comparables del 9.4% fue impulsado por los precios de la gasolina y el tipo de cambio, con la cifra ajustada en 6.7%. De cara al futuro, Costco necesita demostrar que puede hacer crecer sus miembros más rápido de lo que se enfría su valoración.
Desglosa las estimaciones fiscales 2027 de Costco línea por línea en TIKR (Es gratis) >>>
El Múltiplo Premium de Costco Está Haciendo el Trabajo Pesado
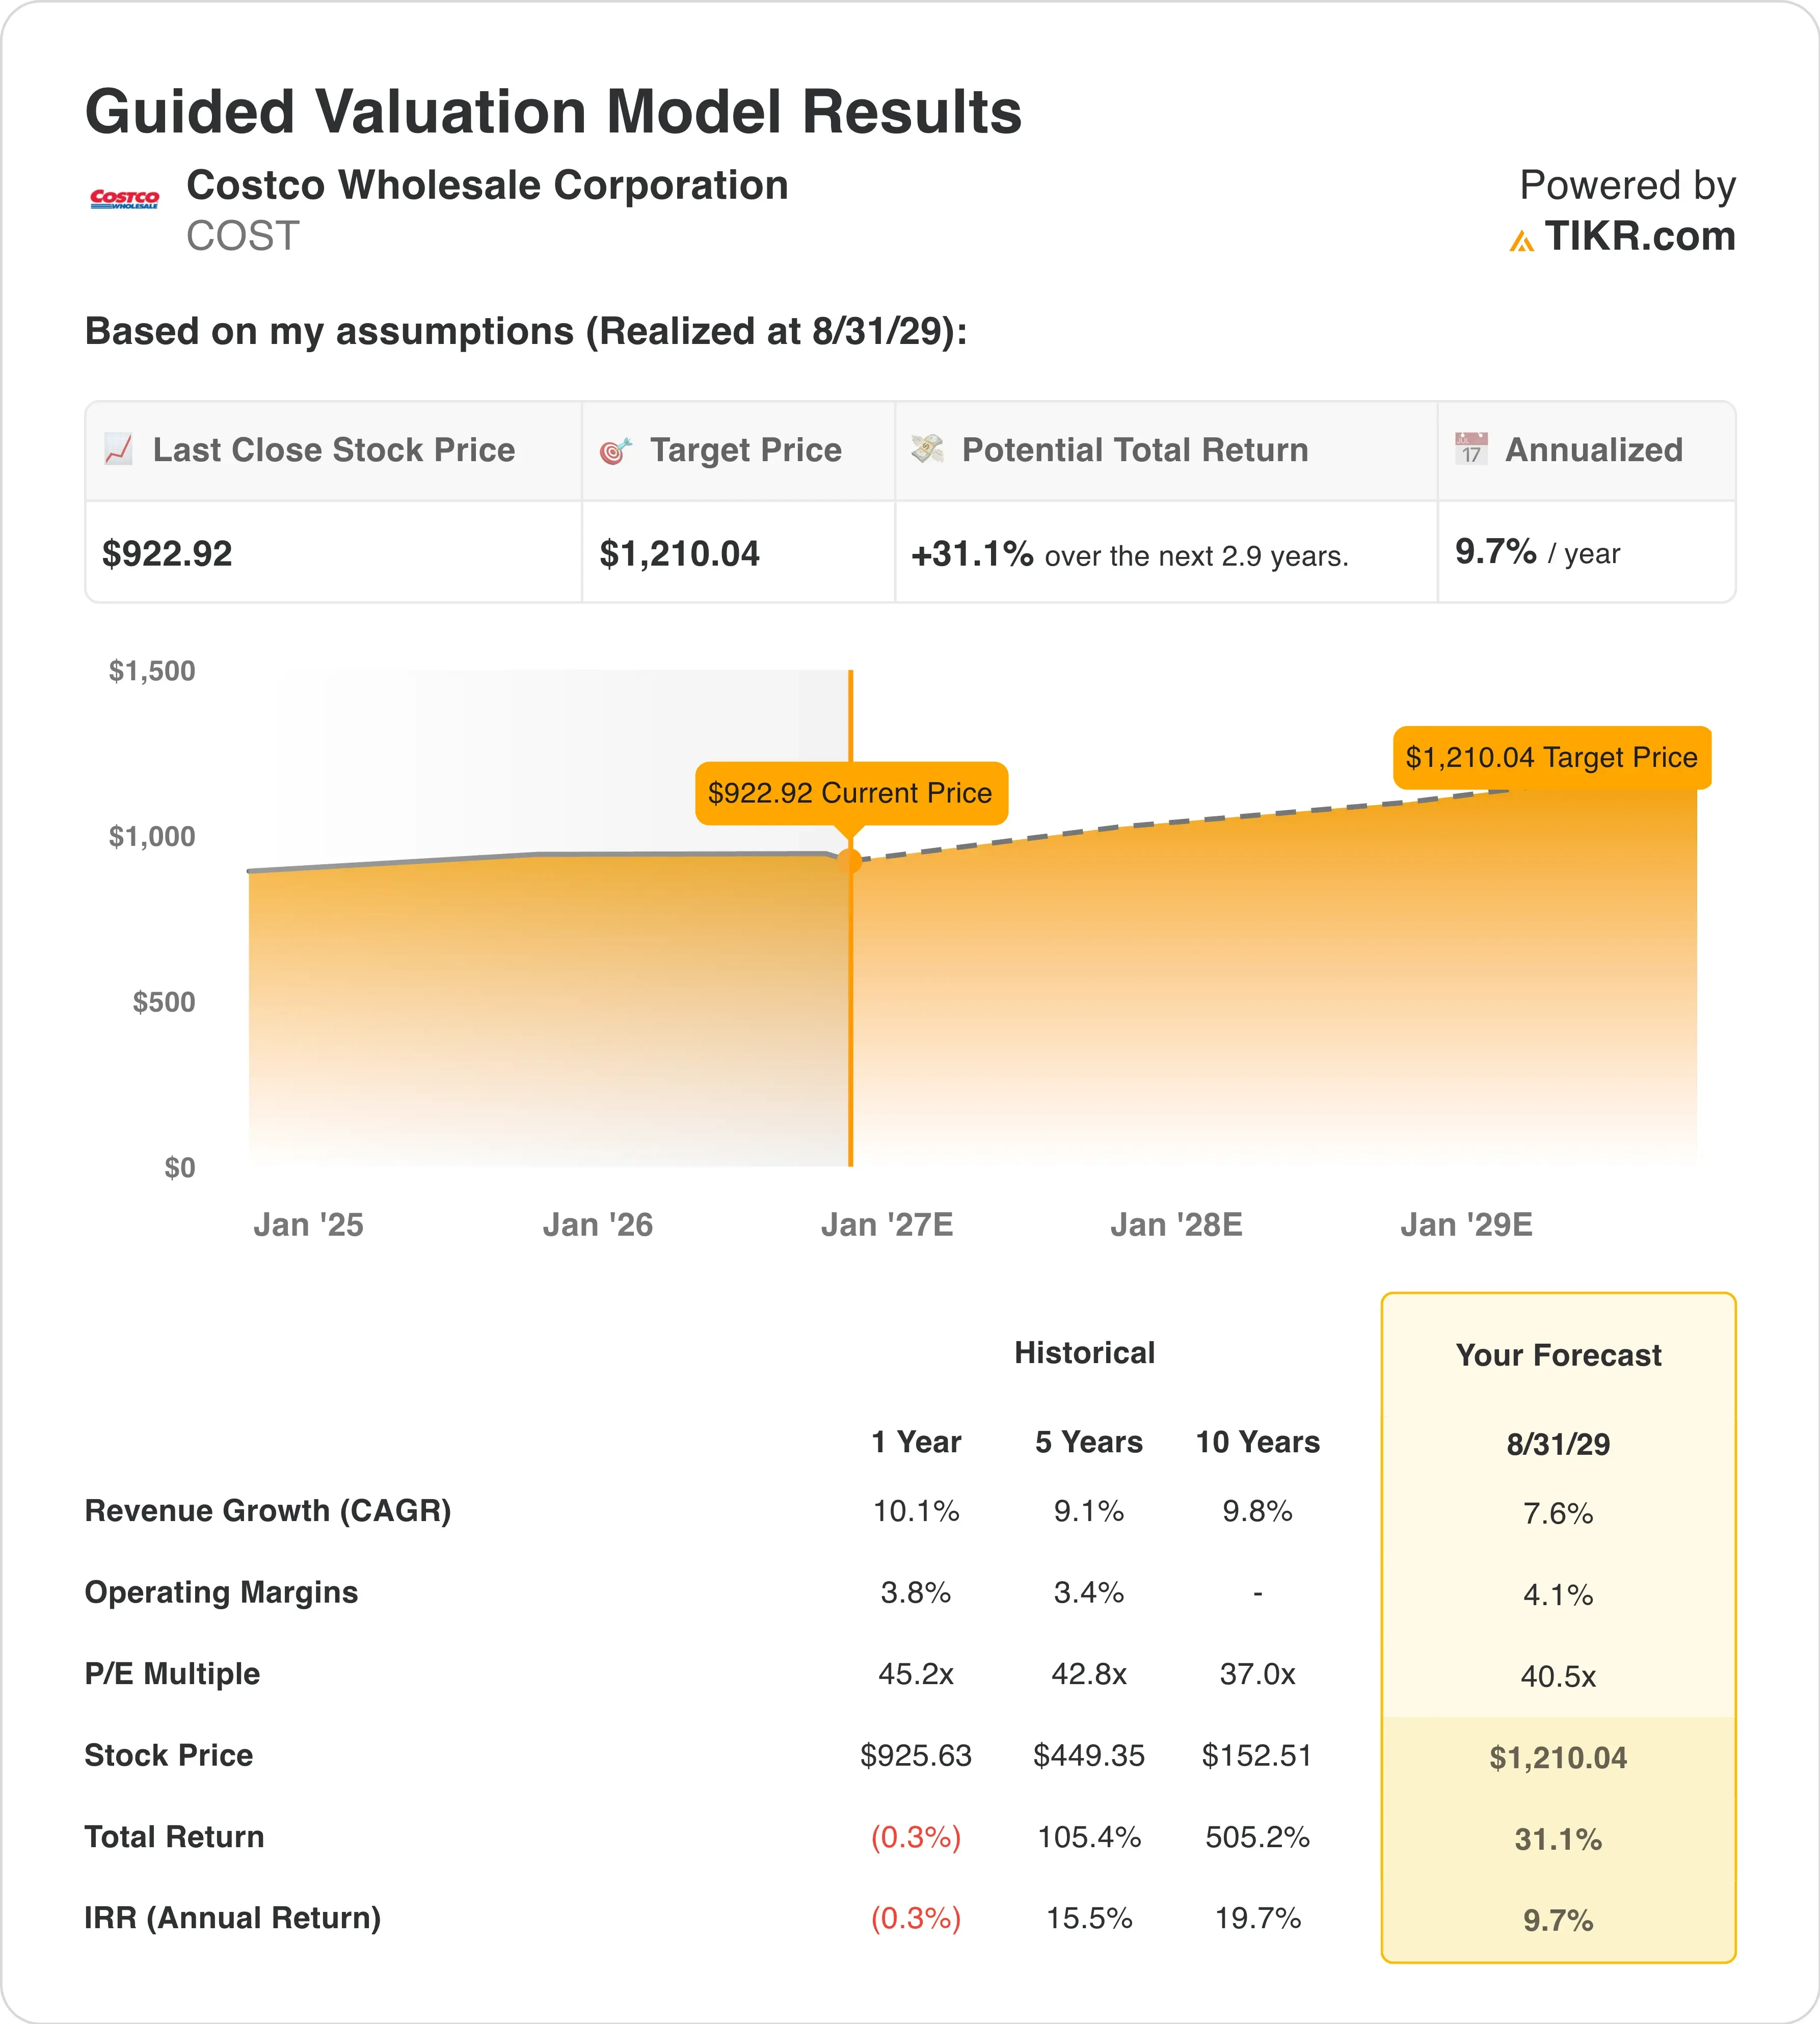
Bajo los supuestos del modelo de valoración realizados hasta el 31/08/29, la acción se modela utilizando:
Con base en estos insumos, el modelo estima un precio objetivo de $1,210, lo que implica un rendimiento total del 31.1% desde el precio actual de la acción de $923 y un rendimiento anualizado del 9.7% durante los próximos 2.9 años.
Un rendimiento anual del 9.7% es decente, pero se sitúa justo por debajo del umbral del 10% para una acción claramente atractiva. Eso indica que Costco parece aproximadamente justamente valorada. Los inversores están pagando 40.5 veces las ganancias del próximo año por un minorista con un margen operativo del 3.9%.
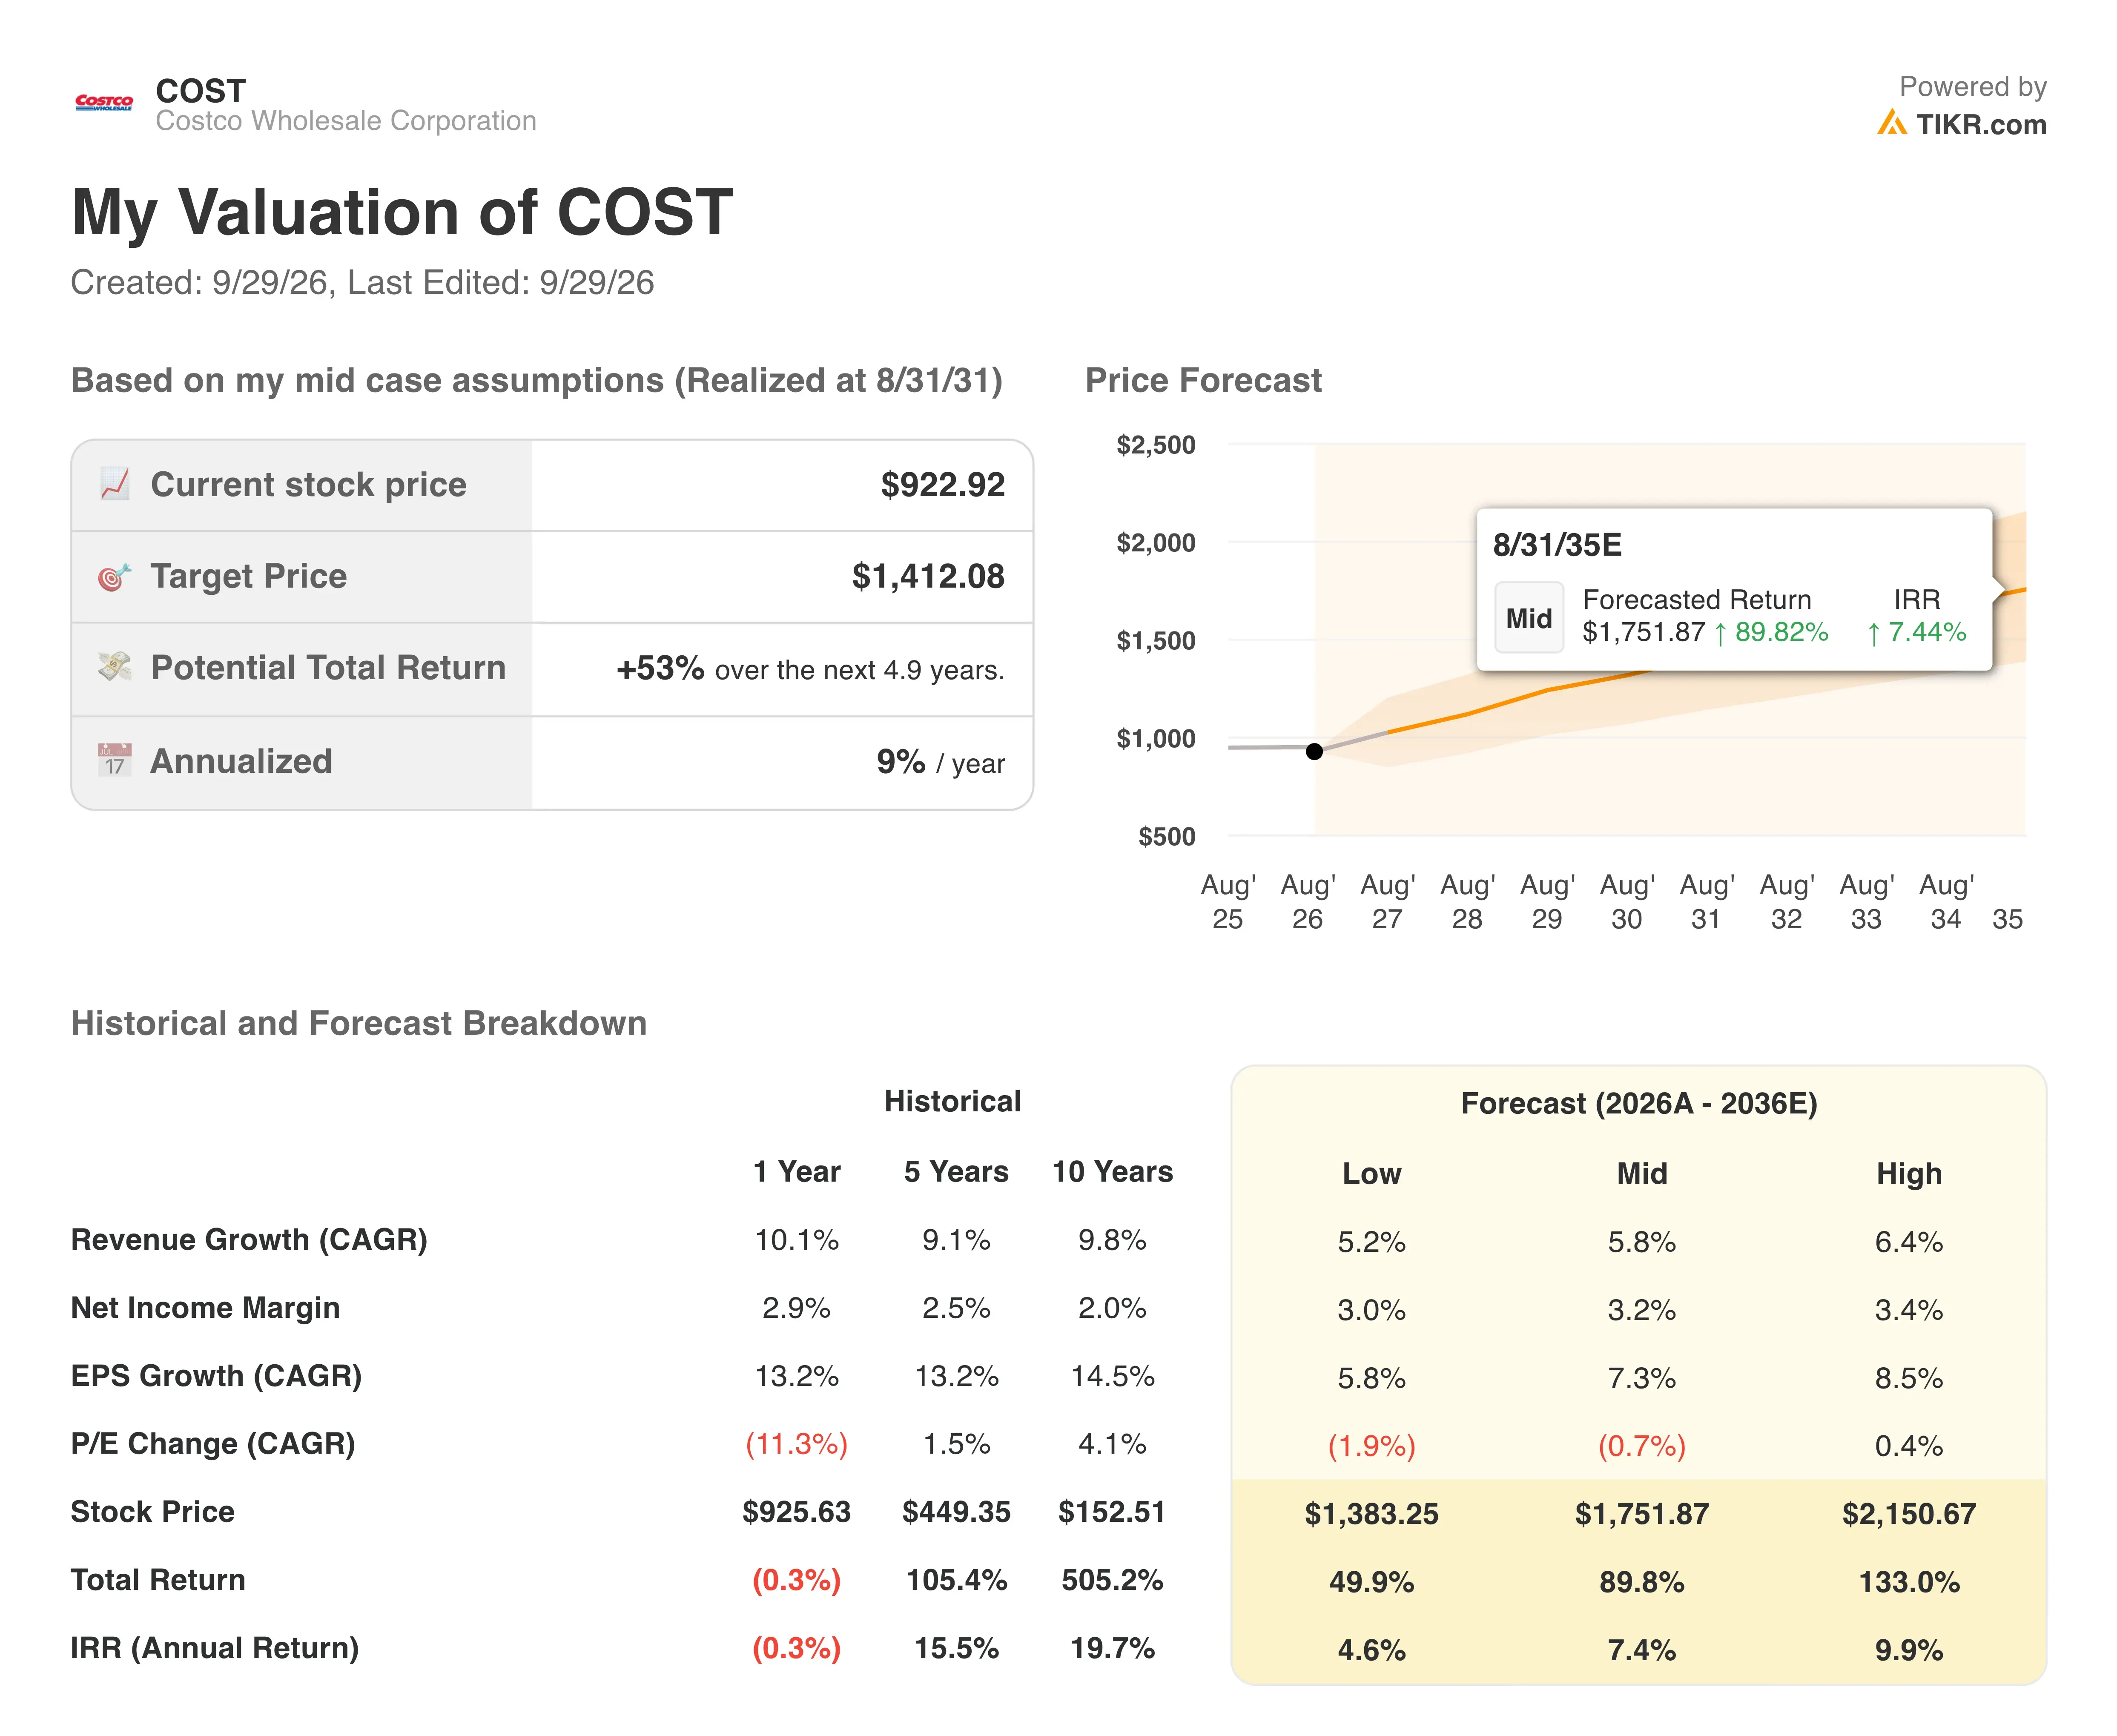
El modelo mantiene ese múltiplo cerca del nivel actual. Un P/E de salida de 40.5x se sitúa por debajo del 45.2x del año pasado, pero por encima del promedio de 10 años de 37.0x. Así que el pronóstico asume que los inversores siguen pagando por la consistencia de Costco sin expandir la prima.
Los supuestos de crecimiento parecen conservadores. Los ingresos se han capitalizado a una tasa del 9.1% anual durante cinco años, mientras que el modelo utiliza un 7.6%, cercano a la estimación a futuro de los analistas del 7.9%. Los márgenes suben solo ligeramente al 4.1%, porque Costco deliberadamente pasa los ahorros de vuelta a los miembros.
La fortaleza del balance agrega un colchón. Costco tiene aproximadamente $12.7 mil millones más en efectivo que deuda, lo que ayuda a financiar las 33 aperturas planificadas para el año fiscal 2027. En comparación, Walmart (WMT) cotiza a 36.3 veces las ganancias futuras con un crecimiento esperado más lento, por lo que la prima de Costco refleja su expansión de unidades más rápida.
Walmart y Target Están Luchando por el Mismo Comprador de Valor
Walmart es el rival más cercano de Costco, especialmente a través de Sam's Club. Las ventas comparables de Walmart EE. UU. aumentaron un 2.6% en su último trimestre, muy por debajo del 6.7% ajustado de Costco. Sin embargo, el eCommerce global de Walmart creció un 23%, ligeramente por delante del crecimiento de ventas digitales del 19.5% de Costco. Así que Walmart está ganando terreno en alcance de entrega, mientras que Costco aún lidera en ventas comparables.
La valoración separa a los dos más marcadamente. Costco cotiza a 40.5 veces las ganancias futuras, en comparación con 36.3x para Walmart. Los analistas esperan que los ingresos de Costco crezcan un 7.9% anual durante los próximos dos años, frente al 5.5% de Walmart. Ese crecimiento más rápido explica parte de la prima, pero no toda.
Target (TGT) es el retador en recuperación. Sus ventas comparables del Q2 aumentaron un 3.8%, y ha reducido precios en más de 10,000 artículos en el último año. Target también se benefició de los reembolsos de aranceles, que agregaron $1.65 a su BPA trimestral. Sin embargo, el modelo de membresía de Costco le da una base de ganancias más estable, ya que las tarifas llegan independientemente de cuánto gasten los miembros.
Destaca el crecimiento de membresías y las ventas digitales como los próximos catalizadores >>>
¿Qué Impulsa la Acción COST de Cara al Futuro?
El crecimiento de almacenes es el motor a largo plazo más claro. Costco planea 33 aperturas en el año fiscal 2027, incluidas 5 reubicaciones, mientras trabaja hacia 30 almacenes nuevos netos por año. El gasto de capital debería aumentar a aproximadamente $7.5 mil millones desde $6.4 mil millones para apoyar esa expansión. Más almacenes significan más miembros pagando tarifas anuales.
Los reembolsos de aranceles seguirán dando forma a los resultados a corto plazo. Costco recibió $184 millones en el Q4, un poco más de un tercio de sus reembolsos esperados. La gerencia dijo que ya recibió una cantidad similar en el Q1 fiscal 2027, y planea reinvertir la mayor parte en valor para los miembros. Por lo tanto, los márgenes reportados pueden parecer irregulares incluso mientras el crecimiento subyacente se mantiene estable.
La conveniencia es otra palanca. Costco expandió la entrega de Uber Eats a 47 estados desde 17, llevando a casi 600 almacenes al servicio bajo demanda. Debido a que los clientes de entrega tienden a ser más jóvenes, esto podría ayudar a Costco a reclutar su próxima generación de miembros.
Los informes de ventas mensuales ofrecen puntos de control frecuentes. Las ventas de septiembre llegan el 7 de octubre, seguidas de las ganancias del Q1 fiscal 2027 el 10 de diciembre.
¿Deberías Invertir en Costco Wholesale?
La única manera de saberlo realmente es mirar los números tú mismo. TIKR te da acceso gratuito a los mismos datos financieros de calidad institucional que los analistas profesionales usan para responder exactamente esa pregunta.
Abre COST, y verás años de estados financieros históricos, lo que los analistas de Wall Street esperan para ingresos y ganancias en los trimestres venideros, cómo se han movido los múltiplos de valoración a lo largo del tiempo, y si los objetivos de precio están tendiendo al alza o a la baja.
Puedes crear una lista de seguimiento gratuita para rastrear COST junto con cualquier otra acción en tu radar. No se requiere tarjeta de crédito. Solo los datos que necesitas para decidir por ti mismo.
Analiza la acción COST en TIKR Gratis→
Descargo de Responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender cualquier acción. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna acción mencionada. ¡Gracias por leer, y felices inversiones!




