Puntos clave
- Las acciones de Cloudflare cayeron un 14% en la semana hasta el 30 de octubre, y Datadog cayó un 13%, aunque ninguna de las dos empresas reportó resultados débiles.
- Los informes de ServiceNow y Fortinet revivieron los temores de que la IA está alterando el software, y la venta masiva de acciones tecnológicas del viernes causó la mayor parte del daño.
- El informe del 5 de noviembre de Cloudflare debe superar una previsión de crecimiento de ingresos del 31% y mostrar que el margen bruto se mantiene cerca del 73%.
- La acción es más barata pero aún está ricamente valorada, y el informe del 4 de noviembre de Datadog llega primero.
Cloudflare (NET) cayó un 14% en la semana hasta el 30 de octubre, cerrando el viernes a $280.70, y Datadog (DDOG) cayó un 13% a $235.27. Ninguna de las dos empresas reportó resultados débiles. Ambas quedaron atrapadas en una venta masiva de acciones de software que alcanzó su punto máximo el viernes.
La mala semana del software
ServiceNow y Fortinet reportaron después del cierre del 28 de octubre. Al día siguiente, Fortinet cayó alrededor de un 20% después de recortar su previsión de ingresos por servicios para el año completo, y ServiceNow cayó un 27%, su peor día registrado. Eso revivió el temor de que la IA está alterando el software.
Luego, el viernes 30 de octubre, los débiles resultados de Amazon e Intel profundizaron las dudas sobre si el gasto en IA dará frutos. El Nasdaq 100 cayó un 3.5%, Datadog perdió un 11.5% y Cloudflare perdió un 9.5%.
Cloudflare había comenzado la semana justo después de un salto del 7% el 23 de octubre, ya que las vulnerabilidades de PHP impulsaron las acciones de seguridad. El CEO Matthew Prince dijo que los intentos de explotación en la red de Cloudflare aumentaron de miles antes de que se divulgaran las vulnerabilidades a millones después.
El único elemento específico de la empresa fue una divulgación, no un resultado. El 26 de octubre, Cloudflare informó que un error en un modelo de Workers AI envió 155 respuestas que contenían datos de otros clientes entre el 27 de agosto y el 9 de septiembre. La empresa dice que solucionó el problema el 9 de septiembre y no encontró evidencia de explotación deliberada.
Datadog está en la misma situación
Datadog tampoco tuvo noticias propias. Sus ingresos del segundo trimestre crecieron un 36% a $1.12 mil millones, pero su previsión para el tercer trimestre de $1.135 mil millones a $1.145 mil millones implica aproximadamente un 29% de crecimiento respecto al año anterior. Reporta antes de la apertura del 4 de noviembre, un día antes que Cloudflare, por lo que un resultado claramente superior allí aliviaría parte de la presión sobre su vecino.
El listón para el 5 de noviembre
Para el tercer trimestre, Cloudflare prevé ingresos de $736 millones a $737 millones (crecimiento del 31%) y un BPA ajustado de $0.34. Los analistas esperan que los ingresos más que se dupliquen desde 2025 hasta 2028:
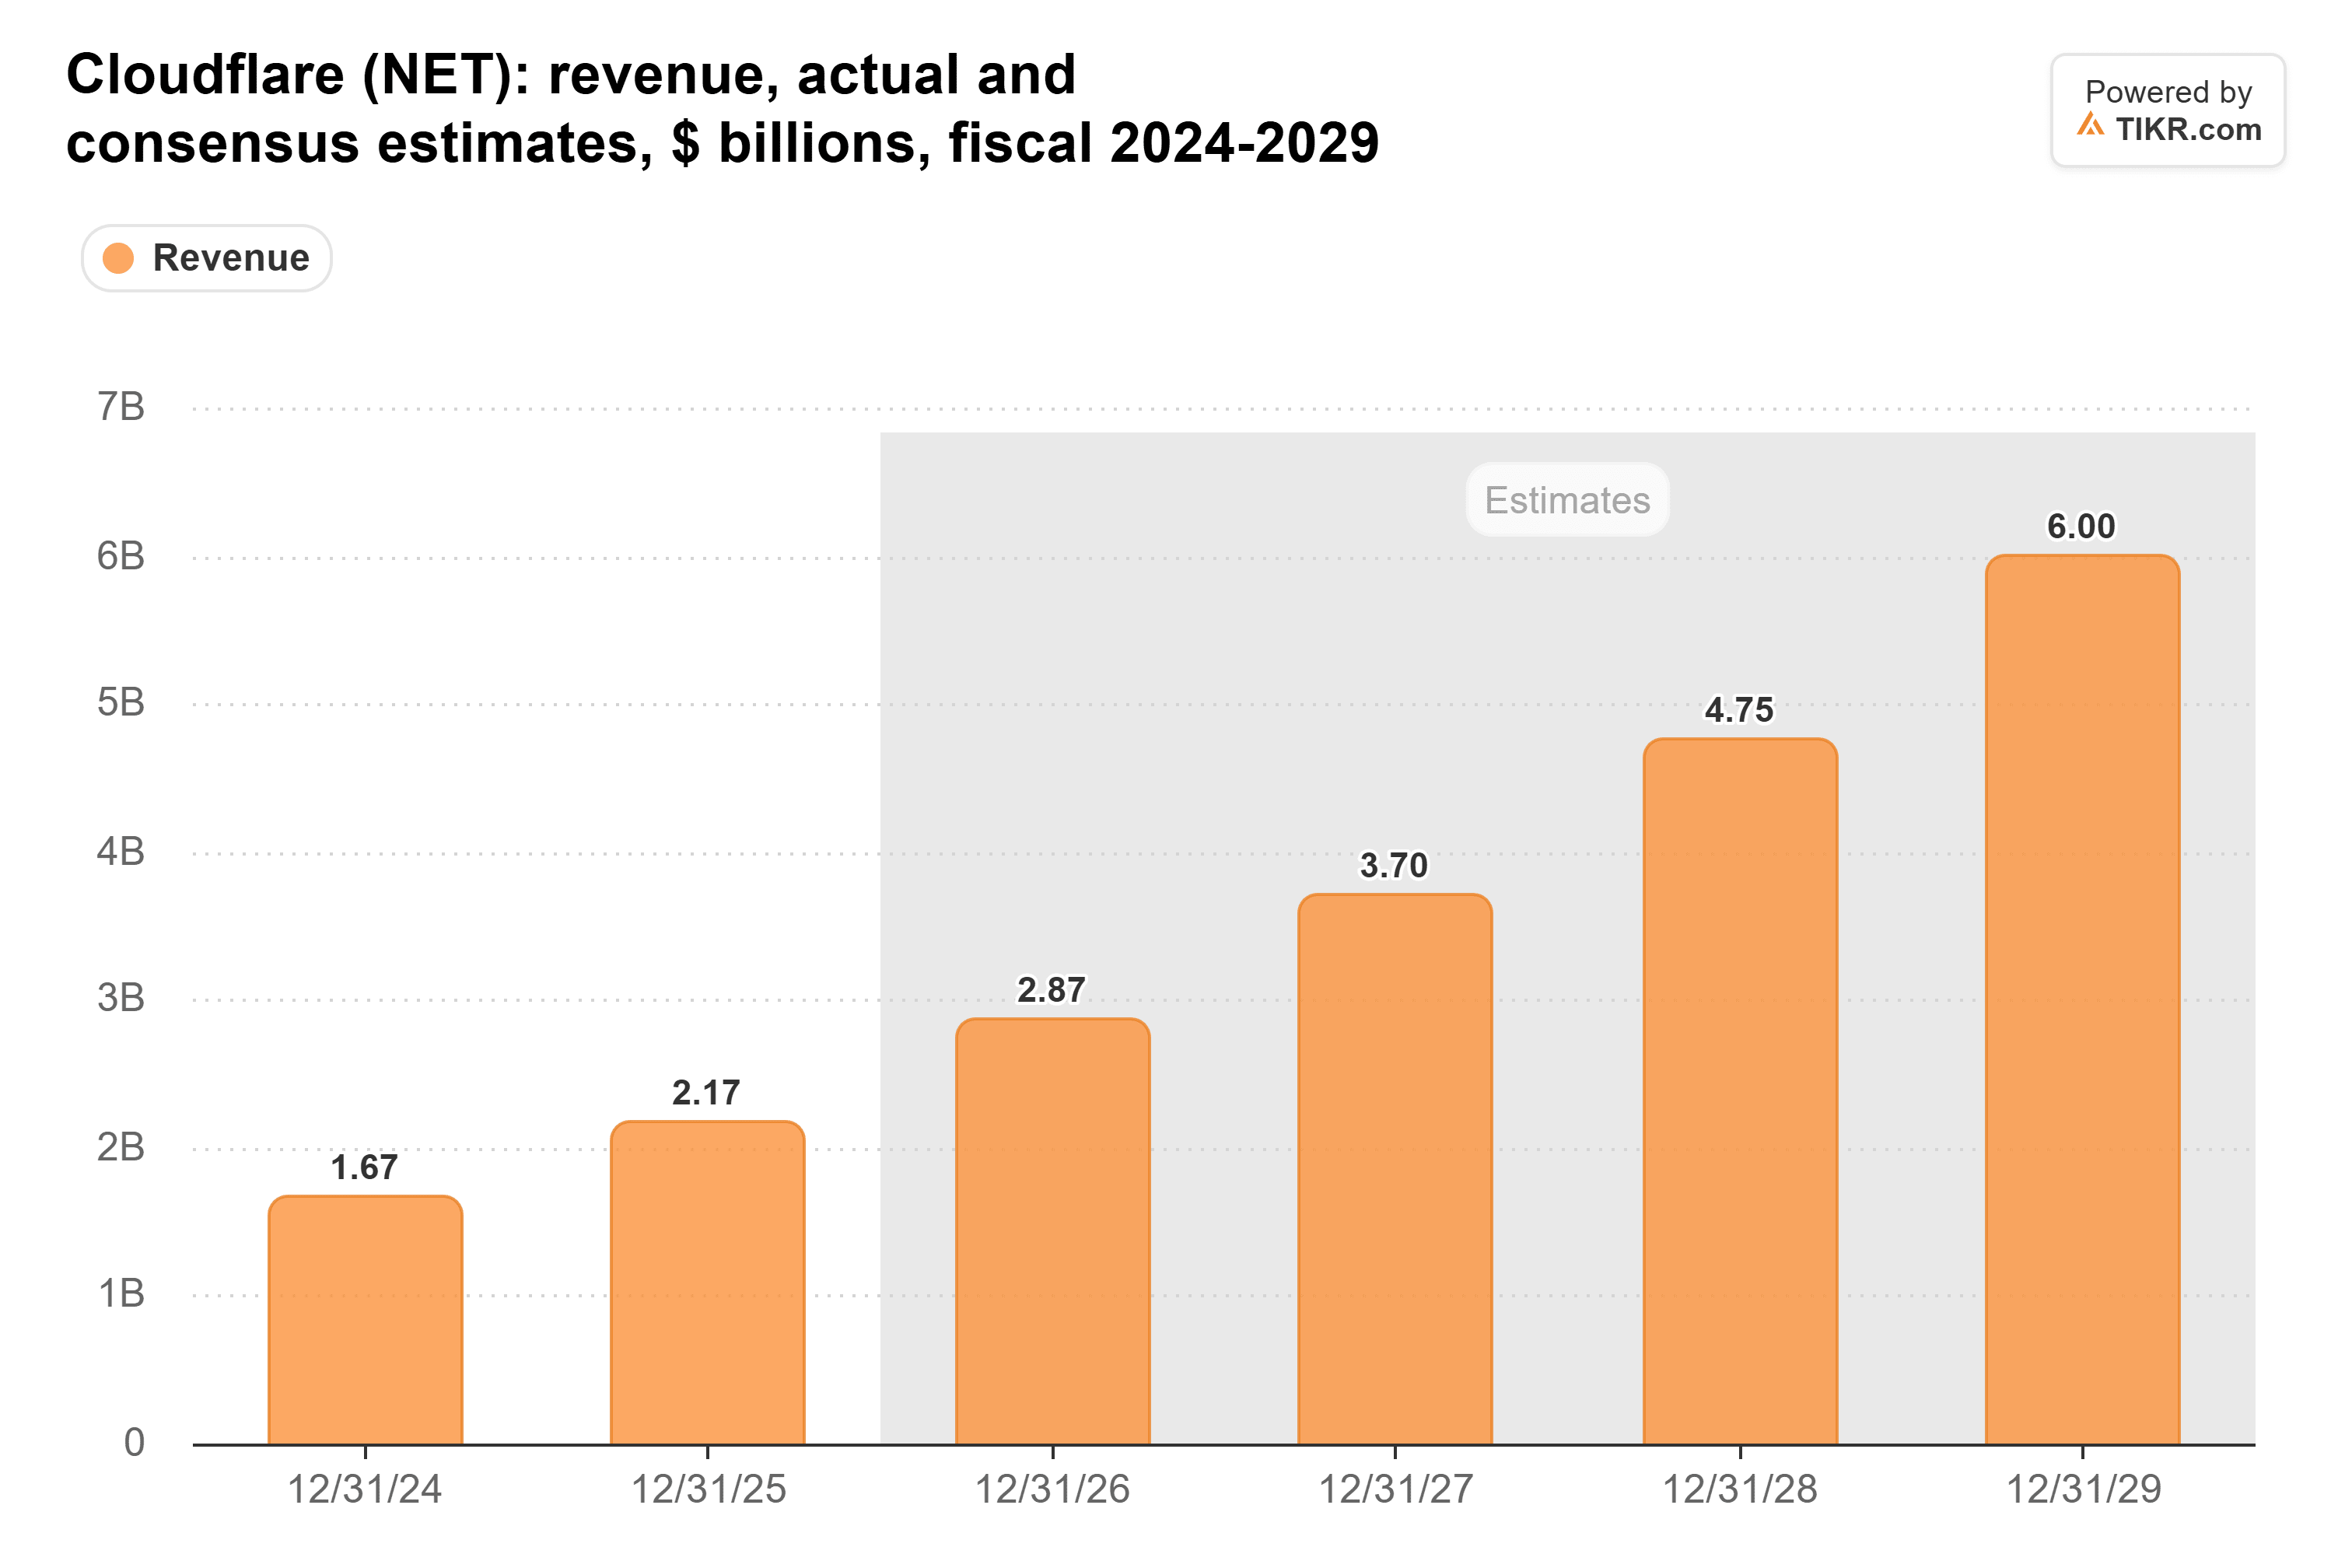
Nada en la venta masiva les da una razón para recortar esos números.
El margen bruto es el punto débil. El margen bruto GAAP de Cloudflare cayó al 74.5% en el ejercicio fiscal 2025 desde el 77.3% del año anterior, una disminución que la dirección ha vinculado a transportar más tráfico:

En una base no GAAP, el margen bruto fue del 73.1% en el segundo trimestre, frente al 76.3% del año anterior.
TIKR hace seguimiento de 34 analistas sobre Cloudflare. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Cloudflare, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Cloudflare
Espere al informe
Incluso después de la caída del viernes, Cloudflare cotiza cerca de 190x las ganancias futuras, por encima de su promedio de 173x desde mediados de 2023. El objetivo de consenso de $345 se sitúa aproximadamente un 23% por encima del cierre del viernes, mientras que el mínimo de Wall Street sigue siendo los $160 de Guggenheim, con una calificación de Venta.
La venta masiva hizo que Cloudflare fuera más barata, pero con cerca de 190x ganancias aún necesita un trimestre limpio. Una previsión de ingresos para el año completo elevada por encima del rango actual de $2.864 mil millones a $2.870 mil millones, con un margen bruto no GAAP en o por encima del 73.1%, respaldaría el precio durante otro trimestre. Un margen que vuelva a deslizarse le daría más peso al lado de la Venta.
El premio mayor son los pagos de agentes. La dirección quiere sus primeros ingresos de ellos para el informe del cuarto trimestre, previsto para febrero.
Entonces, ¿cuánto vale realmente la acción de Cloudflare?
TIKR le permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingrese algunas suposiciones en el modelo de valoración de TIKR y vea cuánto podría valer Cloudflare. Comience desde las estimaciones de consenso de Wall Street, o ajuste los insumos para reflejar su propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!