Citigroup (C) superó las estimaciones de Wall Street el martes 13 de octubre, y aun así la acción cayó. Citi reportó un ingreso neto del tercer trimestre de $5.25 mil millones, o $2.85 por acción, por encima de los $2.66 que esperaban los analistas, según datos de LSEG citados por Reuters. Los ingresos aumentaron un 8% hasta $23.8 mil millones. Las acciones cayeron aproximadamente un 3.8%, cotizando cerca de $127 durante la sesión del martes.
Es el segundo trimestre consecutivo en que un superávit se encuentra con una venta masiva. Los resultados del segundo trimestre de Citi provocaron una caída del 5% en julio.
Los Negocios Más Estables de Citi Sostuvieron el Trimestre
Servicios y Gestión Patrimonial lideraron el crecimiento de ingresos, apoyados tanto por el ingreso neto por intereses como por comisiones. Los ingresos de Servicios aumentaron un 15% hasta $6.6 mil millones, y Gestión Patrimonial también creció un 15%, hasta $3.3 mil millones. La CEO Jane Fraser dijo que Servicios tenía "momentum en cada impulsor".
La negociación fue en la dirección opuesta. Los ingresos de Mercados cayeron a $6.1 mil millones desde $7.0 mil millones en el segundo trimestre, una caída secuencial del 13%, aunque aún estaban un 6% por encima del año anterior. Las acciones hicieron la mayor parte del daño, deslizándose de $2.3 mil millones a $1.7 mil millones.
Lo que Muestran los Datos de TIKR Sobre la Composición de Citi

El gráfico muestra dos negocios muy diferentes. Servicios subió de $5.02 mil millones en el trimestre de septiembre de 2024 a $6.38 mil millones en junio de 2026, un aumento del 27%, y solo bajó una vez en el camino. Mercados osciló entre $4.54 mil millones y $7.25 mil millones, una diferencia entre máximo y mínimo del 60%.
En el tercer trimestre, Servicios y Gestión Patrimonial juntos generaron alrededor de $9.9 mil millones, aproximadamente 1.6 veces lo que ganó Mercados.
La Rentabilidad y Perspectiva Detrás del Superávit
La rentabilidad retrocedió desde el segundo trimestre. El retorno sobre el capital tangible común (RoTCE) cayó al 11.5% desde el 13.0%, y la dirección informó a los analistas que esperaran que los ingresos de Mercados cayeran aproximadamente un 20% desde el tercer trimestre, "posiblemente un poco más". Sobre $6.1 mil millones, eso apunta a menos de $5 mil millones en el cuarto trimestre.
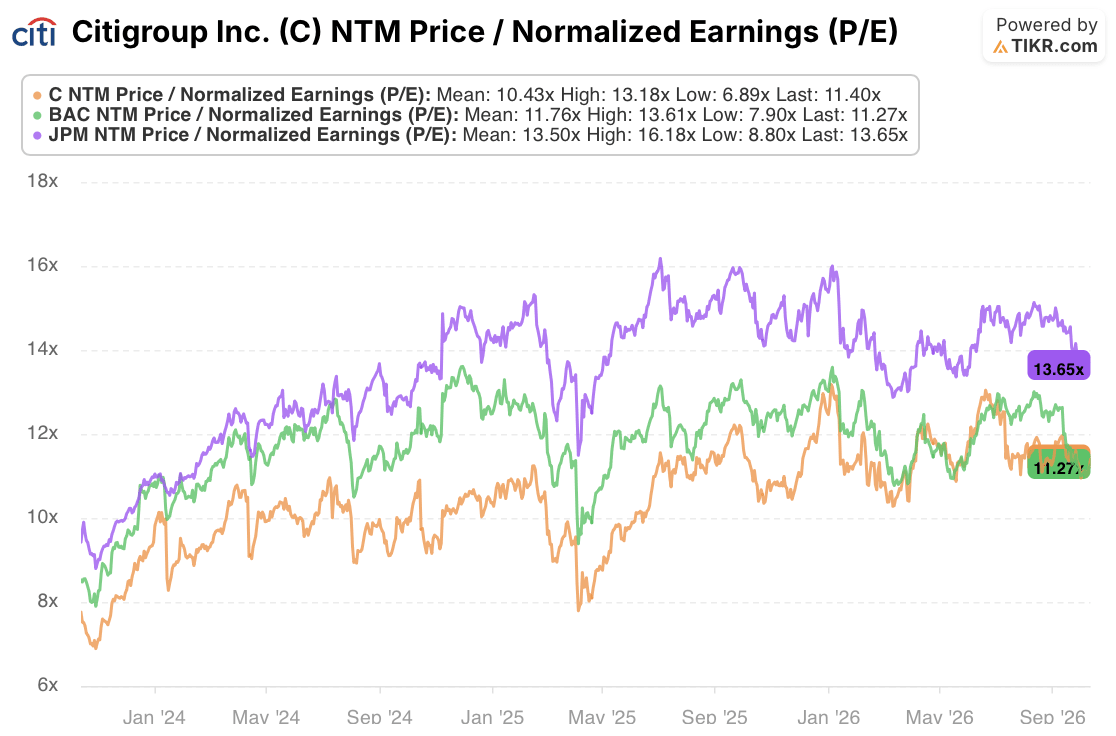
El múltiplo también muestra que el mercado ya ha pagado por parte de la recuperación. Citi cotiza a 11.40 veces las ganancias futuras, por encima de su promedio de tres años de 10.43 veces y al nivel de Bank of America (BAC) a 11.27 veces. JPMorgan (JPM) aún obtiene 13.65 veces, una prima de aproximadamente el 20% sobre Citi.
¿Necesita Citi una Revalorización para Funcionar?

Construí mi modelo para responder eso, así que no le di crédito a Citi por una. Tengo el P/E reduciéndose aproximadamente un 2% anual, los ingresos creciendo un 4.1% anual, por debajo del crecimiento del 8% de este trimestre, con la dirección esperando una caída estacional en los ingresos de Mercados en el cuarto trimestre), y el margen de ingreso neto alcanzando el 21.5%, frente al 14.9% del año pasado mientras la dirección avanza hacia sus objetivos de rentabilidad del 11% al 13%.
Eso lleva a Citi a aproximadamente $179 para fines de 2030, una ganancia del 36% desde los $132 a los que cerró antes de los resultados, o un 7.6% anual. Después de la caída del martes, la brecha con el objetivo está más cerca del 41%. Es un retorno respetable construido enteramente sobre el crecimiento de las ganancias, y se alinea con los $179 en la vista previa del 5 de octubre de TIKR. El trimestre no cambió las matemáticas.
La Lectura Alcista y Bajista de la Acción de Citi
La lectura alcista es que Citi ahora tiene una base de ingresos que no depende de la negociación. Servicios y Gestión Patrimonial crecieron secuencialmente mientras Mercados caía, y un crecimiento sostenido en esos negocios podría respaldar una valoración más alta para Citi.
La lectura bajista es que la rentabilidad se está moviendo en la dirección equivocada. El RoTCE cayó desde el segundo trimestre, y la dirección ya ha señalado la caída habitual del cuarto trimestre en los ingresos por negociación, que Fraser llamó estacionalidad normal.
El crecimiento en Servicios y Gestión Patrimonial es la mejor señal. Citi no necesita el múltiplo de JPMorgan para funcionar, pero necesita que Servicios siga creciendo en los trimestres en que la negociación no lo hace.
Entonces, ¿cuál es el valor real de la acción de Citigroup?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer la acción C. Comienza desde las estimaciones de consenso de Wall Street, o ajusta las entradas para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!