


Conclusiones clave
- AT&T ofrece un rendimiento del 4.6% y planea mantener su dividendo en $1.11 por acción, mientras que Enbridge ofrece un rendimiento del 6.0% y aumentó su dividendo un 3% en diciembre de 2025 por 31er año consecutivo.
- El dividendo de AT&T consumió el 45% de su flujo de caja libre en los 12 meses hasta el 30 de junio de 2026, y las recompras de acciones absorben la mayor parte del resto de su perspectiva de flujo de caja libre para 2026.
- El flujo de caja distribuible de Enbridge cubrió su dividendo 1.51x en el año fiscal 2025, pero su deuda neta es 6.3x el EBITDA, frente a 2.91x para AT&T.
- El cálculo de ingresos a 10 años depende de si Enbridge puede seguir aumentando su dividendo mientras reduce su deuda a su rango objetivo para finales de 2026.
AT&T (T) dijo en julio que aceleraría sus recompras de acciones a unos $10 mil millones este año, mientras su dividendo se mantiene en $1.11 por acción. Nueve días después, Enbridge (ENB) reafirmó sus previsiones para 2026 y su plan de crecer el flujo de caja distribuible por acción aproximadamente un 5% anual después de 2026.
Así que los inversores en renta por dividendo están sopesando un pago plano de AT&T con un rendimiento del 4.6% frente a uno creciente de Enbridge con un 6.0%, respaldado por mucha más deuda. ¿Cuál paga más en los próximos 10 años?
| Métrica | AT&T (T) | Enbridge (ENB) |
|---|---|---|
| Rendimiento por dividendo | 4.6% | 6.0% |
| Crecimiento del dividendo, año fiscal 2020 a año fiscal 2025 | -11.8% anual | 3.1% anual |
| Cobertura, último reportado | Ratio de pago de dividendos en efectivo: 45% (TTM al 30 de junio de 2026) | Cobertura del flujo de caja distribuible: 1.51x (año fiscal 2025) |
| Cobertura, prospectiva | Ratio de pago de dividendos en efectivo: 46% (consenso año fiscal 2026) | Cobertura del flujo de caja distribuible: 1.50x (consenso año fiscal 2026) |
| Deuda neta/EBITDA (LTM) | 2.91x | 6.3x |
| Cobertura de intereses (LTM) | 3.86x | 2.27x |
AT&T tiene mucho margen y no planea aumentos
El crecimiento de AT&T proviene de la fibra y la tecnología inalámbrica. Sus ingresos por servicios de Conectividad Avanzada aumentaron un 5.1% a $23.5 mil millones en el segundo trimestre de 2026 respecto al mismo trimestre del año anterior.
El dividendo está bien cubierto. Consumió el 45% del flujo de caja libre en los 12 meses hasta el 30 de junio de 2026, y consume el 46% según el consenso para el año fiscal 2026. Este colchón provino de un dividendo más pequeño. Los dividendos pagados cayeron de $15.1 mil millones en el año fiscal 2021 a $8.18 mil millones en el año fiscal 2025, y el ratio de pago de dividendos en efectivo cayó del 57.0% al 42.1%.
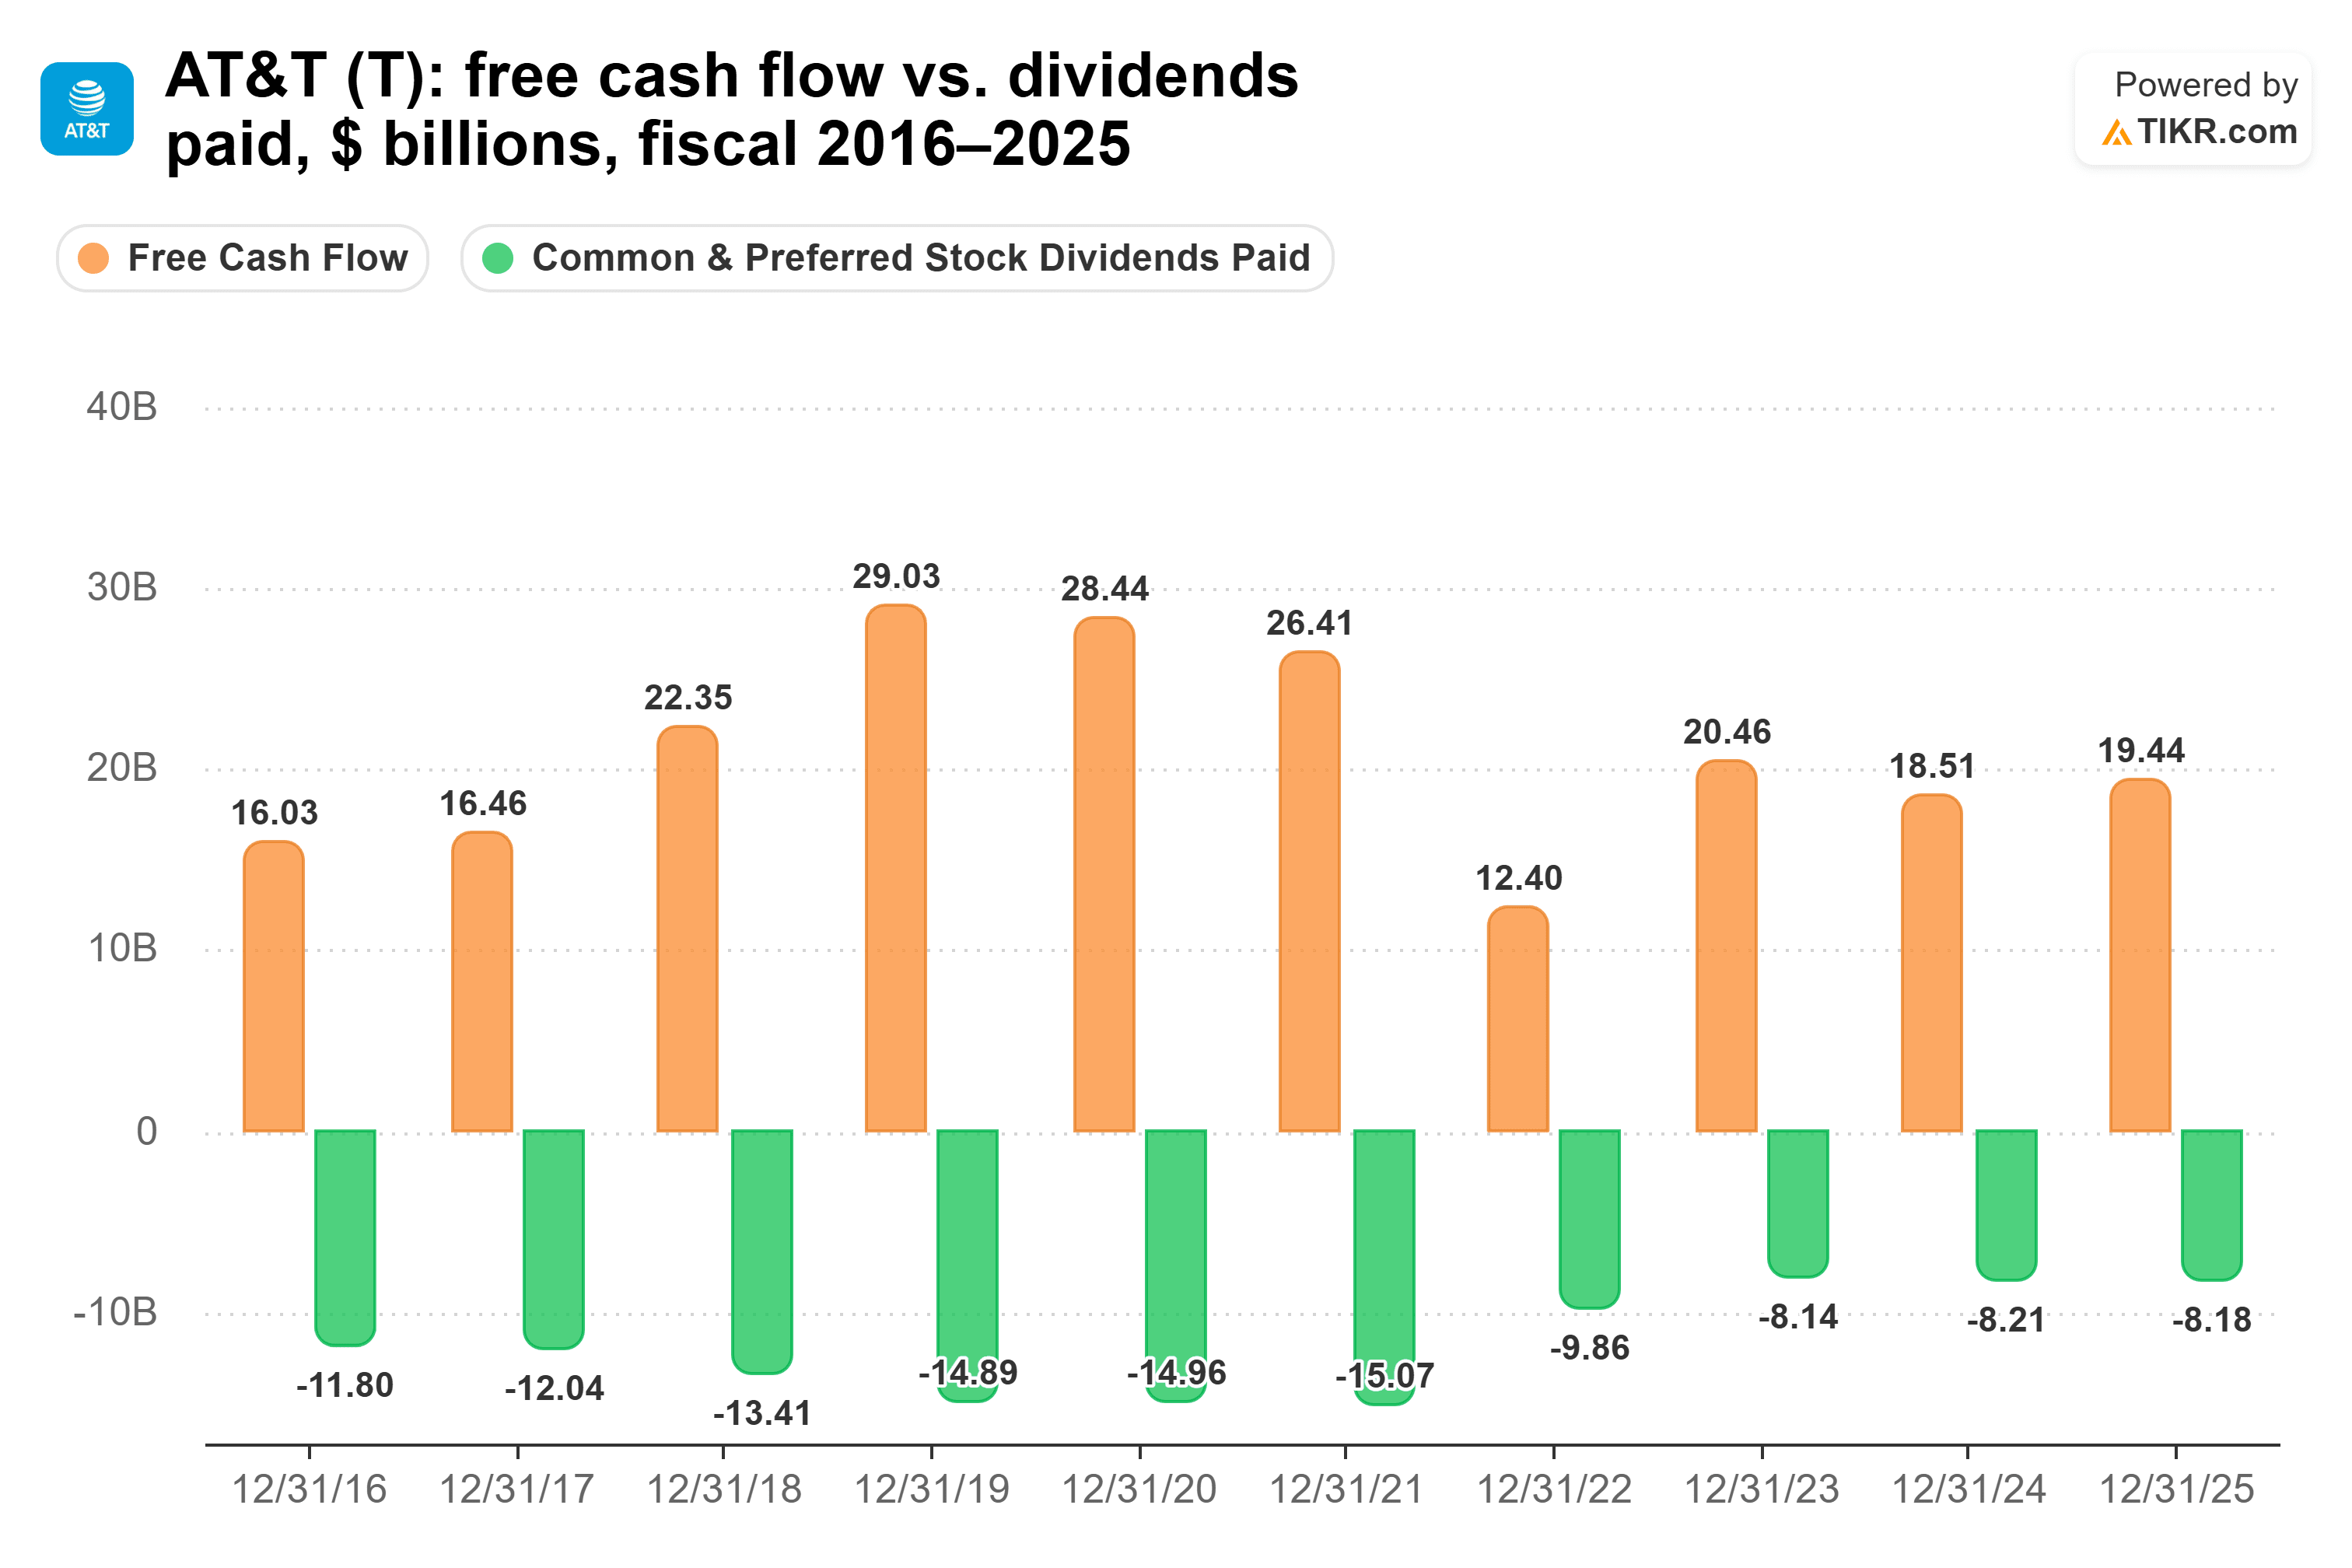
Por eso también la tasa de crecimiento anual del dividendo a 5 años de AT&T es de -11.8%, desde $2.08 por acción en el año fiscal 2020 hasta $1.11 en el año fiscal 2025.
AT&T espera que los dividendos y las recompras de acciones sumen unos $18 mil millones en 2026. El CEO John Stankey dejó clara la prioridad en la llamada de julio: "Me gustaría recomprar más acciones porque creo que están increíblemente infravaloradas".
El riesgo es la deuda. AT&T espera que su apalancamiento aumente después de que se cierre su acuerdo con EchoStar, para luego volver a su objetivo de 2.5x en unos tres años.
Enbridge sigue aumentando su dividendo con más deuda
AT&T mantiene su dividendo plano, mientras que Enbridge aumentó el suyo en diciembre de 2025 por 31er año consecutivo, un 3% a C$3.88 por acción anuales. Enbridge establece su dividendo en dólares canadienses, por lo que el pago de un titular estadounidense se mueve con el tipo de cambio.
El efectivo detrás de ese dividendo está creciendo. El EBITDA ajustado aumentó a C$4.8 mil millones en el segundo trimestre de 2026 desde C$4.6 mil millones un año antes. El flujo de caja distribuible cubrió el dividendo cómodamente 1.51x en el año fiscal 2025, y 1.50x según el consenso para el año fiscal 2026.
Los dividendos por acción aumentaron de C$2.12 en el año fiscal 2016 a C$3.77 en el año fiscal 2025. En los mismos años, el flujo de caja distribuible por acción pasó de C$4.08 a C$5.71, lo que mantuvo la cobertura entre 1.44x y 1.92x.

Un aumento del 3% deja margen bajo el crecimiento de aproximadamente el 5% anual que el CEO Greg Ebel está buscando: "Seguiremos añadiendo visibilidad y extendiendo nuestra perspectiva de crecimiento del 5% más hacia el futuro".
El riesgo es el apalancamiento. Según la propia medida de Enbridge, la deuda era 5.1x el EBITDA a finales de junio, por encima de su rango objetivo de 4.5x-5.0x.
Entonces, ¿qué dividendo gana?
Enbridge paga más en los próximos 10 años, por un amplio margen. Tome cada dividendo a su ritmo actual: el de AT&T es plano, y el de Enbridge aumentó un 3.0% en el año fiscal 2025. A esas tasas, $10,000 en Enbridge pagan aproximadamente $6,880 durante la década, con su crecimiento calculado en dólares canadienses, frente a aproximadamente $4,600 de AT&T. A la tasa de 5 años de cada empresa, la brecha es aún mayor: aproximadamente $6,903 frente a $2,787.
Enbridge probablemente pueda mantener ese ritmo, con el flujo de caja distribuible cubriendo el dividendo 1.5x.
El dividendo de AT&T no está en problemas. Está bien cubierto, su deuda es mucho más ligera, y la gerencia espera que el flujo de caja libre aumente de más de $18 mil millones en 2026 a más de $21 mil millones en 2028. El inconveniente es que AT&T está enviando su efectivo extra a recompras de acciones. Para la renta por dividendo, un pago más grande que sigue subiendo supera a uno más pequeño que se mantiene estático.
Por supuesto, Enbridge todavía tiene que reducir su deuda a su rango objetivo para finales de 2026. Su próximo aumento mostrará si se mantiene el ritmo del 3%.
Entonces, ¿cuál es el valor real de la acción de Enbridge?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Enbridge. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!


