Die wichtigsten Erkenntnisse
- Disney hat sein Aktienrückkaufziel für das Geschäftsjahr 2026 von 7 Milliarden US-Dollar auf mindestens 9 Milliarden US-Dollar angehoben. CFO Hugh Johnston erklärte jedoch, dass die Erhöhung größtenteils durch übrig gebliebene Mittel aus dem OpenAI-Deal und den Erlös aus dem Verkauf von A&E Networks finanziert wird, nicht durch frisches operatives Cashflow.
- Der freie Cashflow fiel im ersten Quartal des Geschäftsjahres 2026 auf negative 2,28 Milliarden US-Dollar, dennoch kaufte Disney im selben Quartal Aktien im Wert von 2,03 Milliarden US-Dollar zurück.
- Die Aktienrückkäufe in den ersten drei Quartalen des Geschäftsjahres 2026 summieren sich auf 7,25 Milliarden US-Dollar und liegen damit bereits über dem im gleichen Zeitraum generierten freien Cashflow von 5,73 Milliarden US-Dollar.
- Die gewichtete durchschnittliche Anzahl verwässerter Aktien sank in drei Quartalen von 1,79 Milliarden auf 1,74 Milliarden – ein schnelleres Tempo der Reduzierung als in den beiden vorangegangenen Jahren zusammen.
- Die operative Marge des Entertainment-Segments stieg in den letzten vier berichteten Quartalen von 5,9 % auf 14,0 %, ein echter Beleg für die Behauptung des Managements über eine zweistellige Streaming-Marge.
Disneys Aktienrückkäufe wuchsen schneller als der eigene Cashflow
Disney (DIS) hat sein Aktienrückkaufziel für das Geschäftsjahr 2026 von 7 Milliarden US-Dollar auf mindestens 9 Milliarden US-Dollar angehoben. CFO Hugh Johnston erklärte jedoch im Q3 2026 Earnings Call, dass die Erhöhung "größtenteils" durch übrig gebliebene Mittel, die für den OpenAI-Deal zurückgestellt wurden, und den Erlös aus dem Verkauf von A&E Networks finanziert wird, nicht durch frisches operatives Cashflow.

Der freie Cashflow fiel im ersten Quartal des Geschäftsjahres 2026 tatsächlich auf negative 2,28 Milliarden US-Dollar – das schlechteste Quartal in zwei Jahren berichteter Daten – und Disney gab im selben Quartal dennoch 2,03 Milliarden US-Dollar für Aktienrückkäufe aus. In den ersten drei Quartalen des Geschäftsjahres 2026 kaufte Disney Aktien im Wert von 7,25 Milliarden US-Dollar zurück, während im gleichen Zeitraum ein freier Cashflow von 5,73 Milliarden US-Dollar generiert wurde – eine Lücke von etwa 1,5 Milliarden US-Dollar. Die Investitionsausgaben (CapEx) beliefen sich in denselben drei Quartalen auf 6,77 Milliarden US-Dollar und bewegen sich damit auf die von Johnston für das Gesamtjahr prognostizierten etwa 9 Milliarden US-Dollar für das Experiences-Segment zu.
Nichts davon ist illegal oder auch nur ungewöhnlich für ein Unternehmen, das über einmalige Verkaufserlöse verfügt. Es bedeutet jedoch, dass das Rückkauf-Tempo in diesem Jahr nicht einfach eine Funktion davon ist, dass das Kerngeschäft mehr Cashflow abwirft als zuvor.
DIS Aktie: Weniger Aktien, bessere EPS-Optik
Die gewichtete durchschnittliche Anzahl verwässerter ausstehender Aktien sank vom vierten Quartal des Geschäftsjahres 2024 (1,82 Milliarden) auf 1,74 Milliarden im dritten Quartal des Geschäftsjahres 2026. Das Tempo der Reduzierung hat in diesem Jahr allein deutlich zugenommen: 1,79 Milliarden im ersten Quartal 2026, 1,77 Milliarden im zweiten, 1,74 Milliarden im dritten. Eine schrumpfende Aktienzahl schmeichelt dem pro-Aktie-Wachstum, selbst wenn die Gewinnlinie selbst nicht sauber wächst – und Disneys Gewinnlinie war nicht sauber.
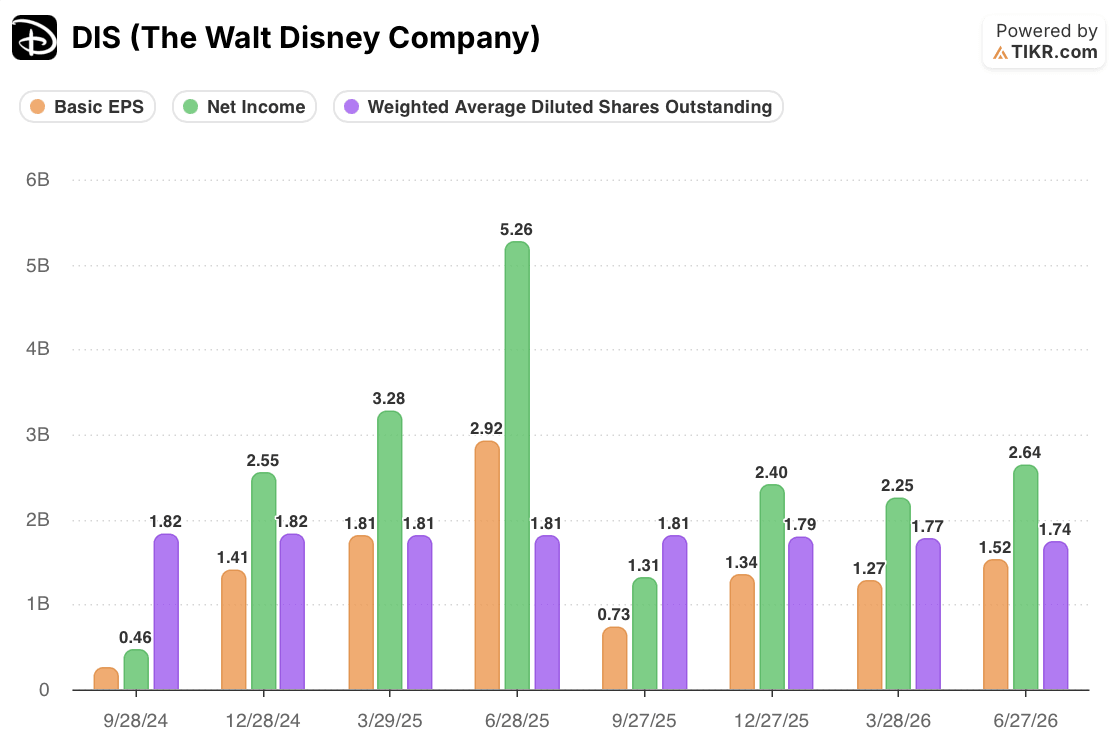
Ein einmaliger Gewinn trieb den Basis-Gewinn je Aktie (EPS) im dritten Quartal des Geschäftsjahres 2025 auf 2,92 US-Dollar, dann senkte eine Belastung ihn nur ein Quartat später auf 0,73 US-Dollar. Der Basis-Gewinn je Aktie im zweiten Quartal des Geschäftsjahres 2026 von 1,27 US-Dollar lag etwa 30 % unter dem Wert des Vorjahresquartals (1,81 US-Dollar) – ein Zeitraum, der mit den etwa 1.000 Stellen überlappt, die Disney im April 2026 abgebaut hat. Keine dieser Schwankungen zeigt sich in der bereinigten EPS-Zahl, die das Management in jedem Anruf wiederholt. Der bereinigte Gewinn je Aktie im dritten Quartal des Geschäftsjahres 2026 von 2,06 US-Dollar übertraf die Schätzung von 1,86 US-Dollar, obwohl der GAAP-Basis-Gewinn je Aktie im selben Quartal von 1,52 US-Dollar deutlich unter dem Vorjahreswert lag – ein Vergleich, der durch den einmaligen Gewinn im Basiszeitraum verzerrt ist. Die bereinigte Zahl ist die sauberere Darstellung der operativen Leistung, aber sie ist auch die Zahl, der eine schrumpfende Aktienzahl stillschweigend hilft.
Disneys Margengeschichte sieht darunter echt aus
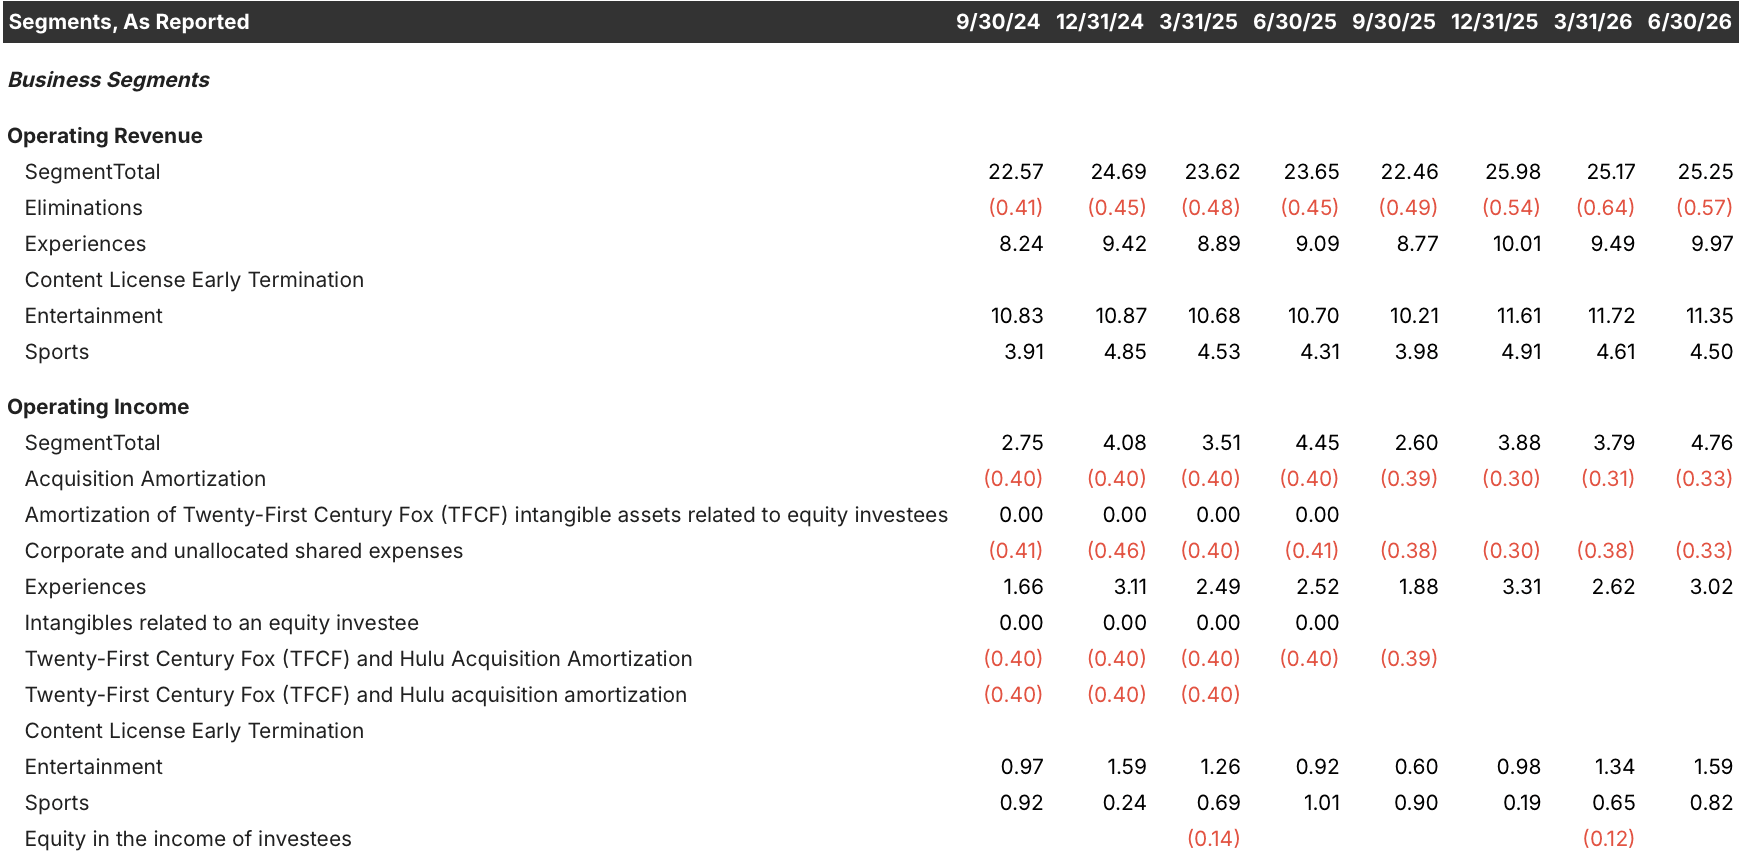
Die Segmentdaten erschweren jedoch eine rein skeptische Lesart. Die operative Marge des Entertainment-Segments, das Streaming, lineare Netzwerke und das Filmstudio zusammenfasst, stieg vom September-Quartal 2025 (5,9 %) auf 8,4 %, dann 11,4 % und schließlich 14,0 % im Juni-Quartal 2026 – vier Quartale in Folge mit Verbesserungen und deutlich über den 8,6 % im Vorjahresquartal Juni 2025.
Das ist nicht identisch mit der 13 %-Marge für das Direct-to-Consumer-Geschäft, die Johnston separat anführt, da Entertainment auch ein lineares TV-Geschäft im strukturellen Niedergang und einen Filmplan umfasst, der von Quartal zu Quartal schwankt. Die Richtung ist jedoch konsistent: Etwas innerhalb dieses Segments wird tatsächlich profitabler, nicht nur umetikettiert.
Dieser Kontext ändert die Interpretation von Johnstons Kommentar vom 9. September, dass Disney nicht weiter auf Margengewinne hinarbeiten, sondern stattdessen absolute operative Gewinne priorisieren werde, wobei er sagte, das Unternehmen wolle "nicht zurückgehen... oder unter zweistellige Werte fallen". Da die Marge im zuletzt berichteten Quartal weiter stieg, liest sich das eher wie ein Unternehmen, das von einer nachgewiesenen Verbesserungsposition aus umlenkt, als eines, das einen Stillstand übertüncht.
Der echte Test für die DIS Aktie kommt, wenn das Polster aufgebraucht ist
Beide Stränge sind gleichzeitig wahr, und das ist die eigentliche Investmentfrage. Die operative Verbesserung innerhalb von Entertainment sieht echt und aktuell aus, was die These stützt, dass Disneys Streaming-Geschäft eine echte Profitabilitätsschwelle überschritten hat und keine künstliche.
Aber das reibungslose, zweistellige pro-Aktie-Wachstum, das Investoren in diesem Geschäftsjahr gezeigt wird, ist nicht allein eine Funktion davon, dass das Kerngeschäft schneller wächst. Es ist auch eine Funktion von Aktienrückkäufen, die den organischen freien Cashflow bewusst überstiegen haben und durch Erlöse finanziert wurden, die nicht wiederkehren, sobald die Mittel aus A&E und OpenAI ausgegeben sind.
Sobald dieses Polster weg ist, muss entweder der Rückkauf auf das Niveau schrumpfen, das der wiederkehrende freie Cashflow tatsächlich hergibt, oder der freie Cashflow muss das Tempo von 9 Milliarden US-Dollar erreichen, zu dem sich Disney bereits verpflichtet hat. Der Anruf zum vierten Quartal im November, wenn der Rückkauf nicht mehr durch einmalige Erlöse und die 100 Millionen US-Dollar Zollrückerstattung aufgefüllt wird, die das operative Ergebnis (nicht den Umsatz) des Experiences-Segments um etwa 4 Prozentpunkte des quartalsweisen Wachstums im Vorjahresvergleich erhöht hat, ist der sauberere Test dafür, ob das für das Geschäftsjahr 2027 versprochene zweistellige EPS-Wachstum aus dem Geschäft oder aus einem immer kleineren Nenner kommt.
Sollten Sie in The Walt Disney Company investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie die DIS Aktie auf und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungsmultiples über die Zeit bewegt haben und ob Kursziele steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um The Walt Disney Company neben allen anderen Aktien auf Ihrem Radar zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
Greifen Sie auf professionelle Tools zur Analyse der DIS Aktie kostenlos auf TIKR zu →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen, damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs all-in-one, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen... desto mehr Chancen werden Sie entdecken. Durchsuchen Sie über 100.000 globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!