Die wichtigsten Punkte
- Der ehemalige Stability-AI-CEO Emad Mostaque sagte voraus, dass Tesla innerhalb von zwei Jahren mehr Roboter als Autos verkaufen wird und dass 10 Millionen Optimus-Roboter einen Umsatz von 400 Milliarden US-Dollar einbringen würden.
- Bei einem KGV von 202x für die nächsten zwölf Monate ergibt Teslas Bewertung nur dann Sinn, wenn Optimus ein viel größeres Geschäft als die Autos wird.
- Mostaques Rechnung ergibt 40.000 US-Dollar pro Roboter, aber Analysten erwarten, dass Teslas Gesamtumsatz im Geschäftsjahr 2028 nur 142 Milliarden US-Dollar erreichen wird.
- Die Produktion von Optimus soll 2027 beginnen, und Tesla hat bereits den Speicher in seinem AI5-Chip reduziert, um genügend Volumen für den Roboter zu bekommen.
Tesla (TSLA) hat ein Bewertungsproblem:
Seine Aktie notiert bei einem KGV von 202x für die nächsten zwölf Monate, und der Verkauf von Autos wird sie nicht dorthin bringen.
Emad Mostaque, der ehemalige CEO von Stability AI, glaubt zu wissen, was es braucht. In der aktuellen Folge des Moonshots-Podcasts mit Peter Diamandis legte er die Bullen-Argumentation in vier Sätzen dar:
"Tesla verkauft 1,6 Millionen Autos pro Jahr. Innerhalb von zwei Jahren wird es mehr Roboter verkaufen. Es macht 100 Milliarden pro Jahr. Bei 10 Millionen sind das 400 Milliarden Umsatz."
Und dann, zur Sicherheit: "Das ist wahrscheinlich."
Sein Gesprächspartner Salim Ismail, Gründer von OpenExO, fügte hinzu, dass Musk selbst das Unternehmen darauf verwette: "Elon sagte, er erwartet, dass 80 % der zukünftigen Umsätze von Tesla von den Optimus-Robotern kommen werden."
Warum es Roboter sein müssen
Mostaque beantwortet damit die Frage, vor der die Aktie gerade steht. Gary Black vom Future Fund, einer der bekanntesten Tesla-Bullen, bezeichnete die Aktie gerade als "nach jedem Maßstab teuer", selbst nach dem jüngsten Lieferrekord, wie TIKR hier berichtete.
Die Zahlen von TIKR bestätigen das. Bei einem KGV von 202x für die nächsten zwölf Monate notiert Tesla mit fast dem Doppelten seines Fünfjahresdurchschnitts von 107x...
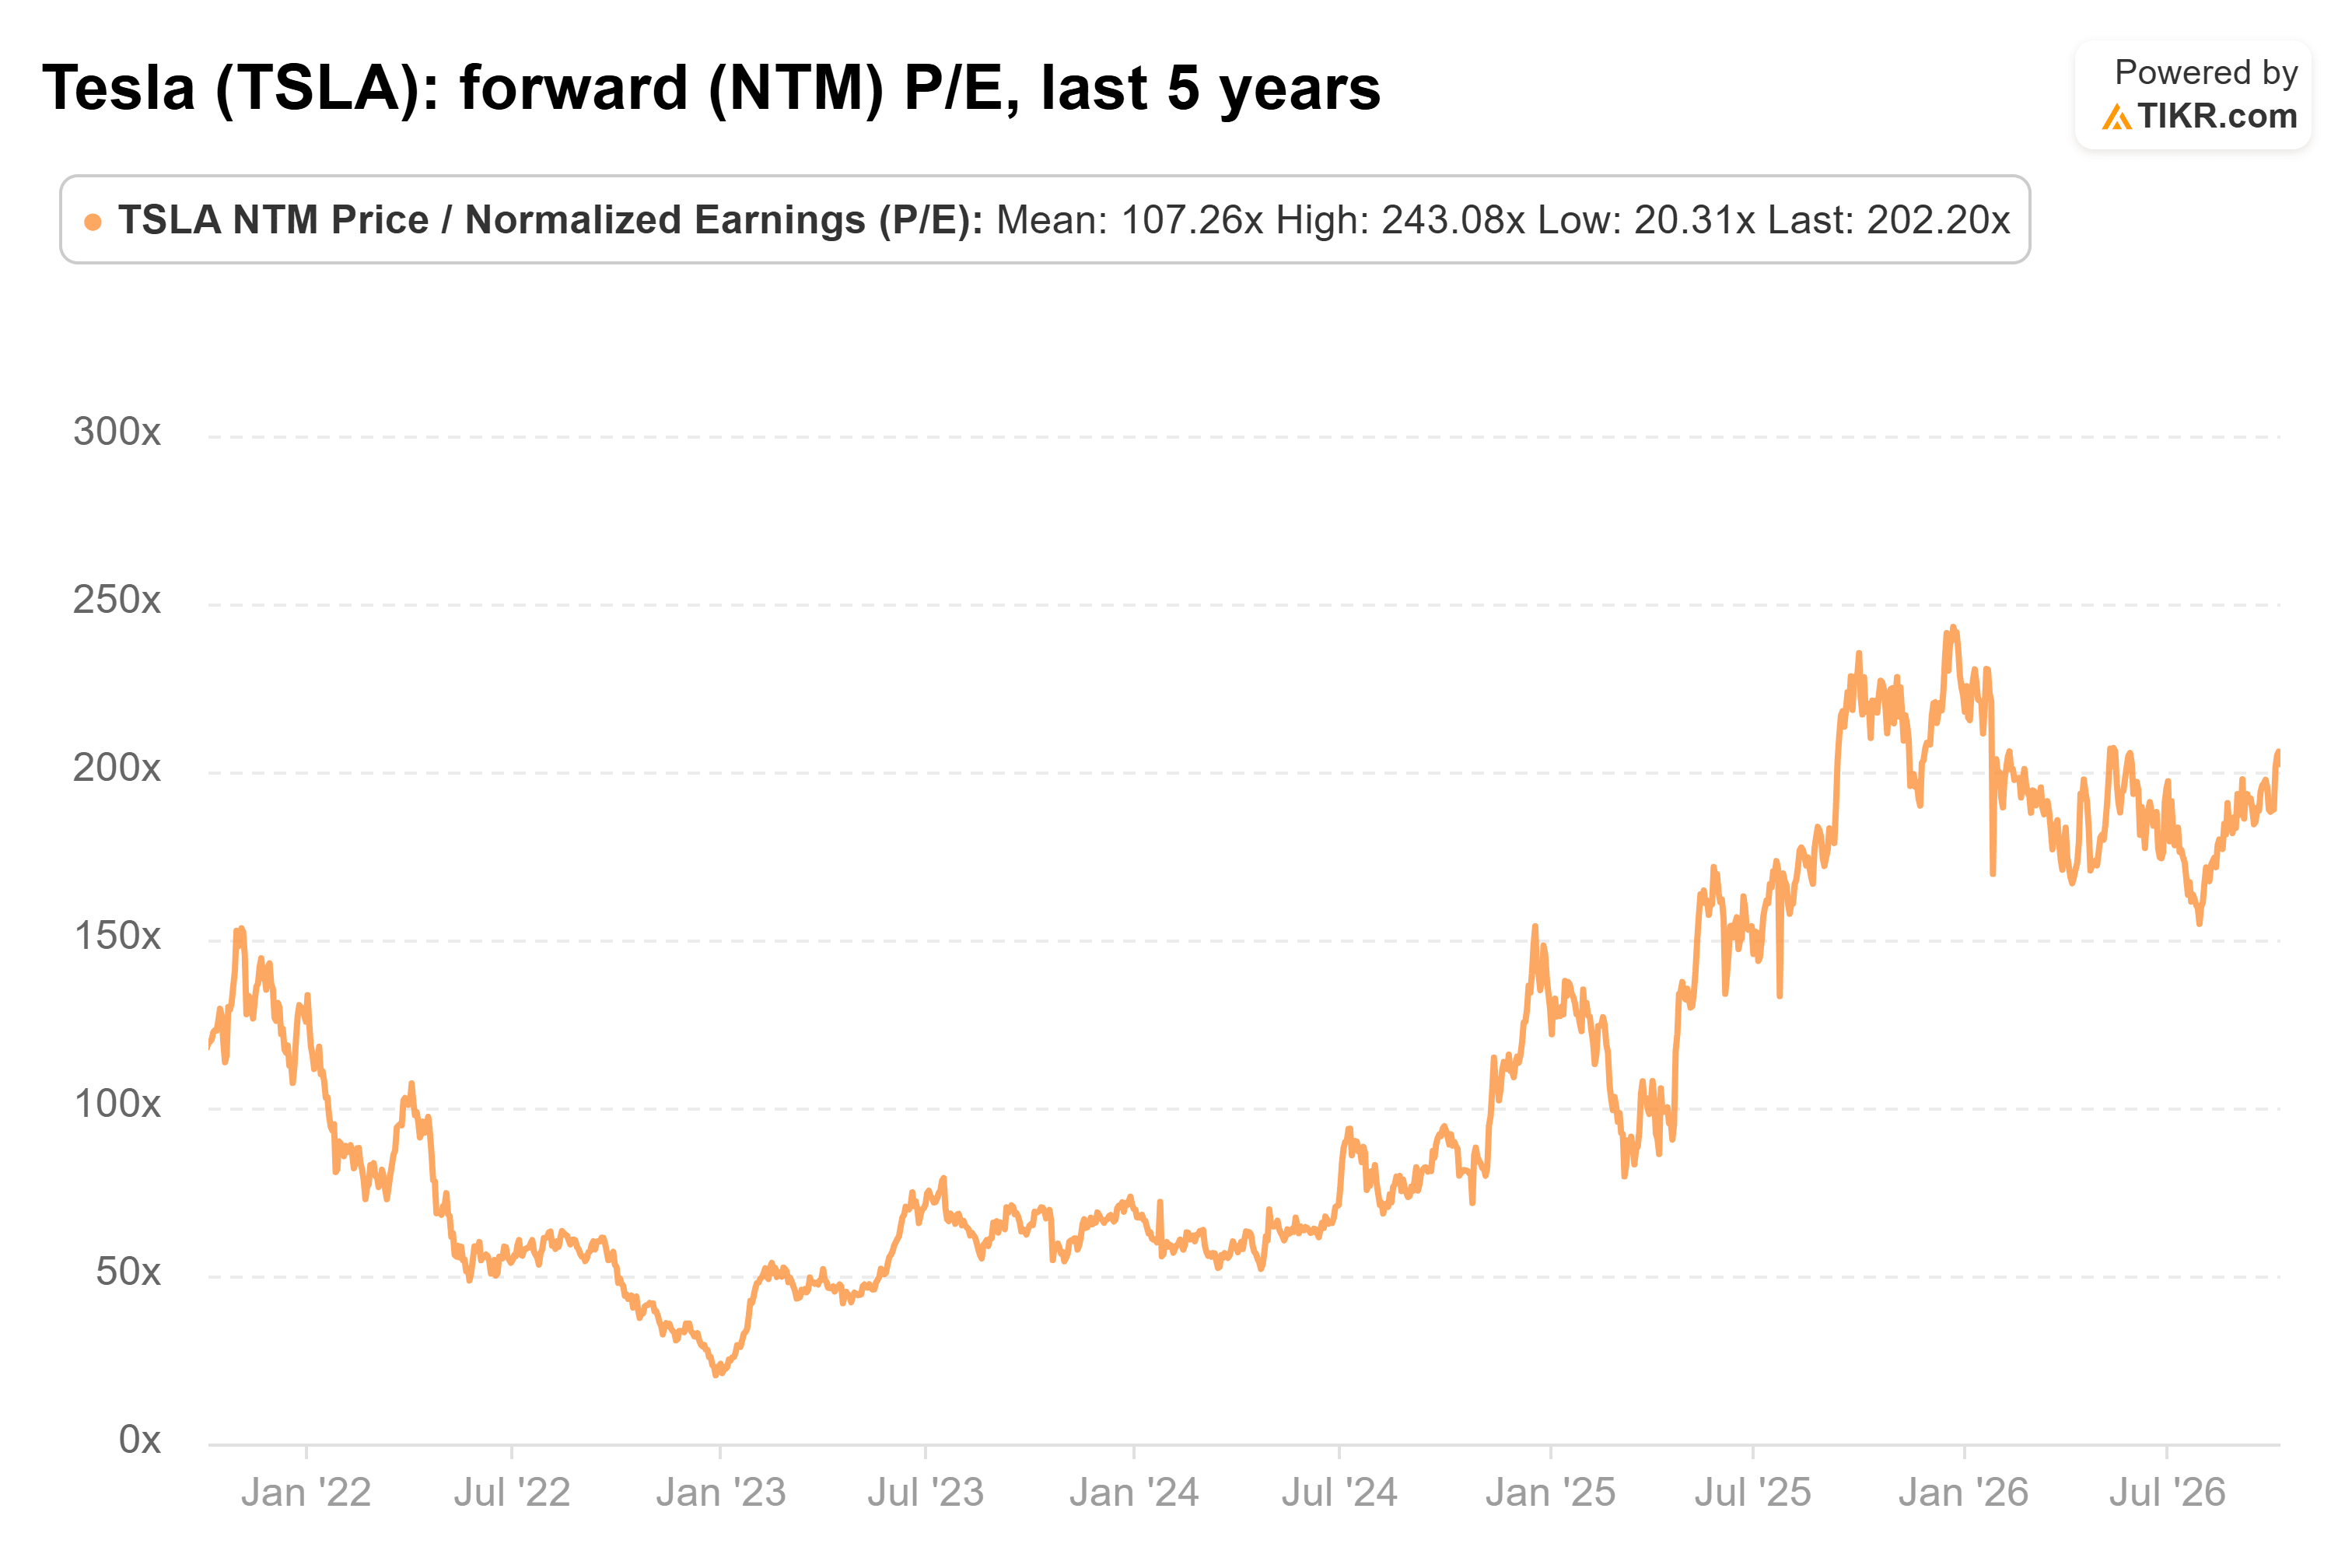
(Im letzten Dezember war es sogar noch höher und erreichte einen Spitzenwert von 243x.)
Auch das Autogeschäft wächst nicht in dieses KGV hinein. Teslas operative Marge ist seit dem Geschäftsjahr 2022 jedes Jahr gesunken, von 16,8 % in diesem Jahr auf 4,6 % im Geschäftsjahr 2025:
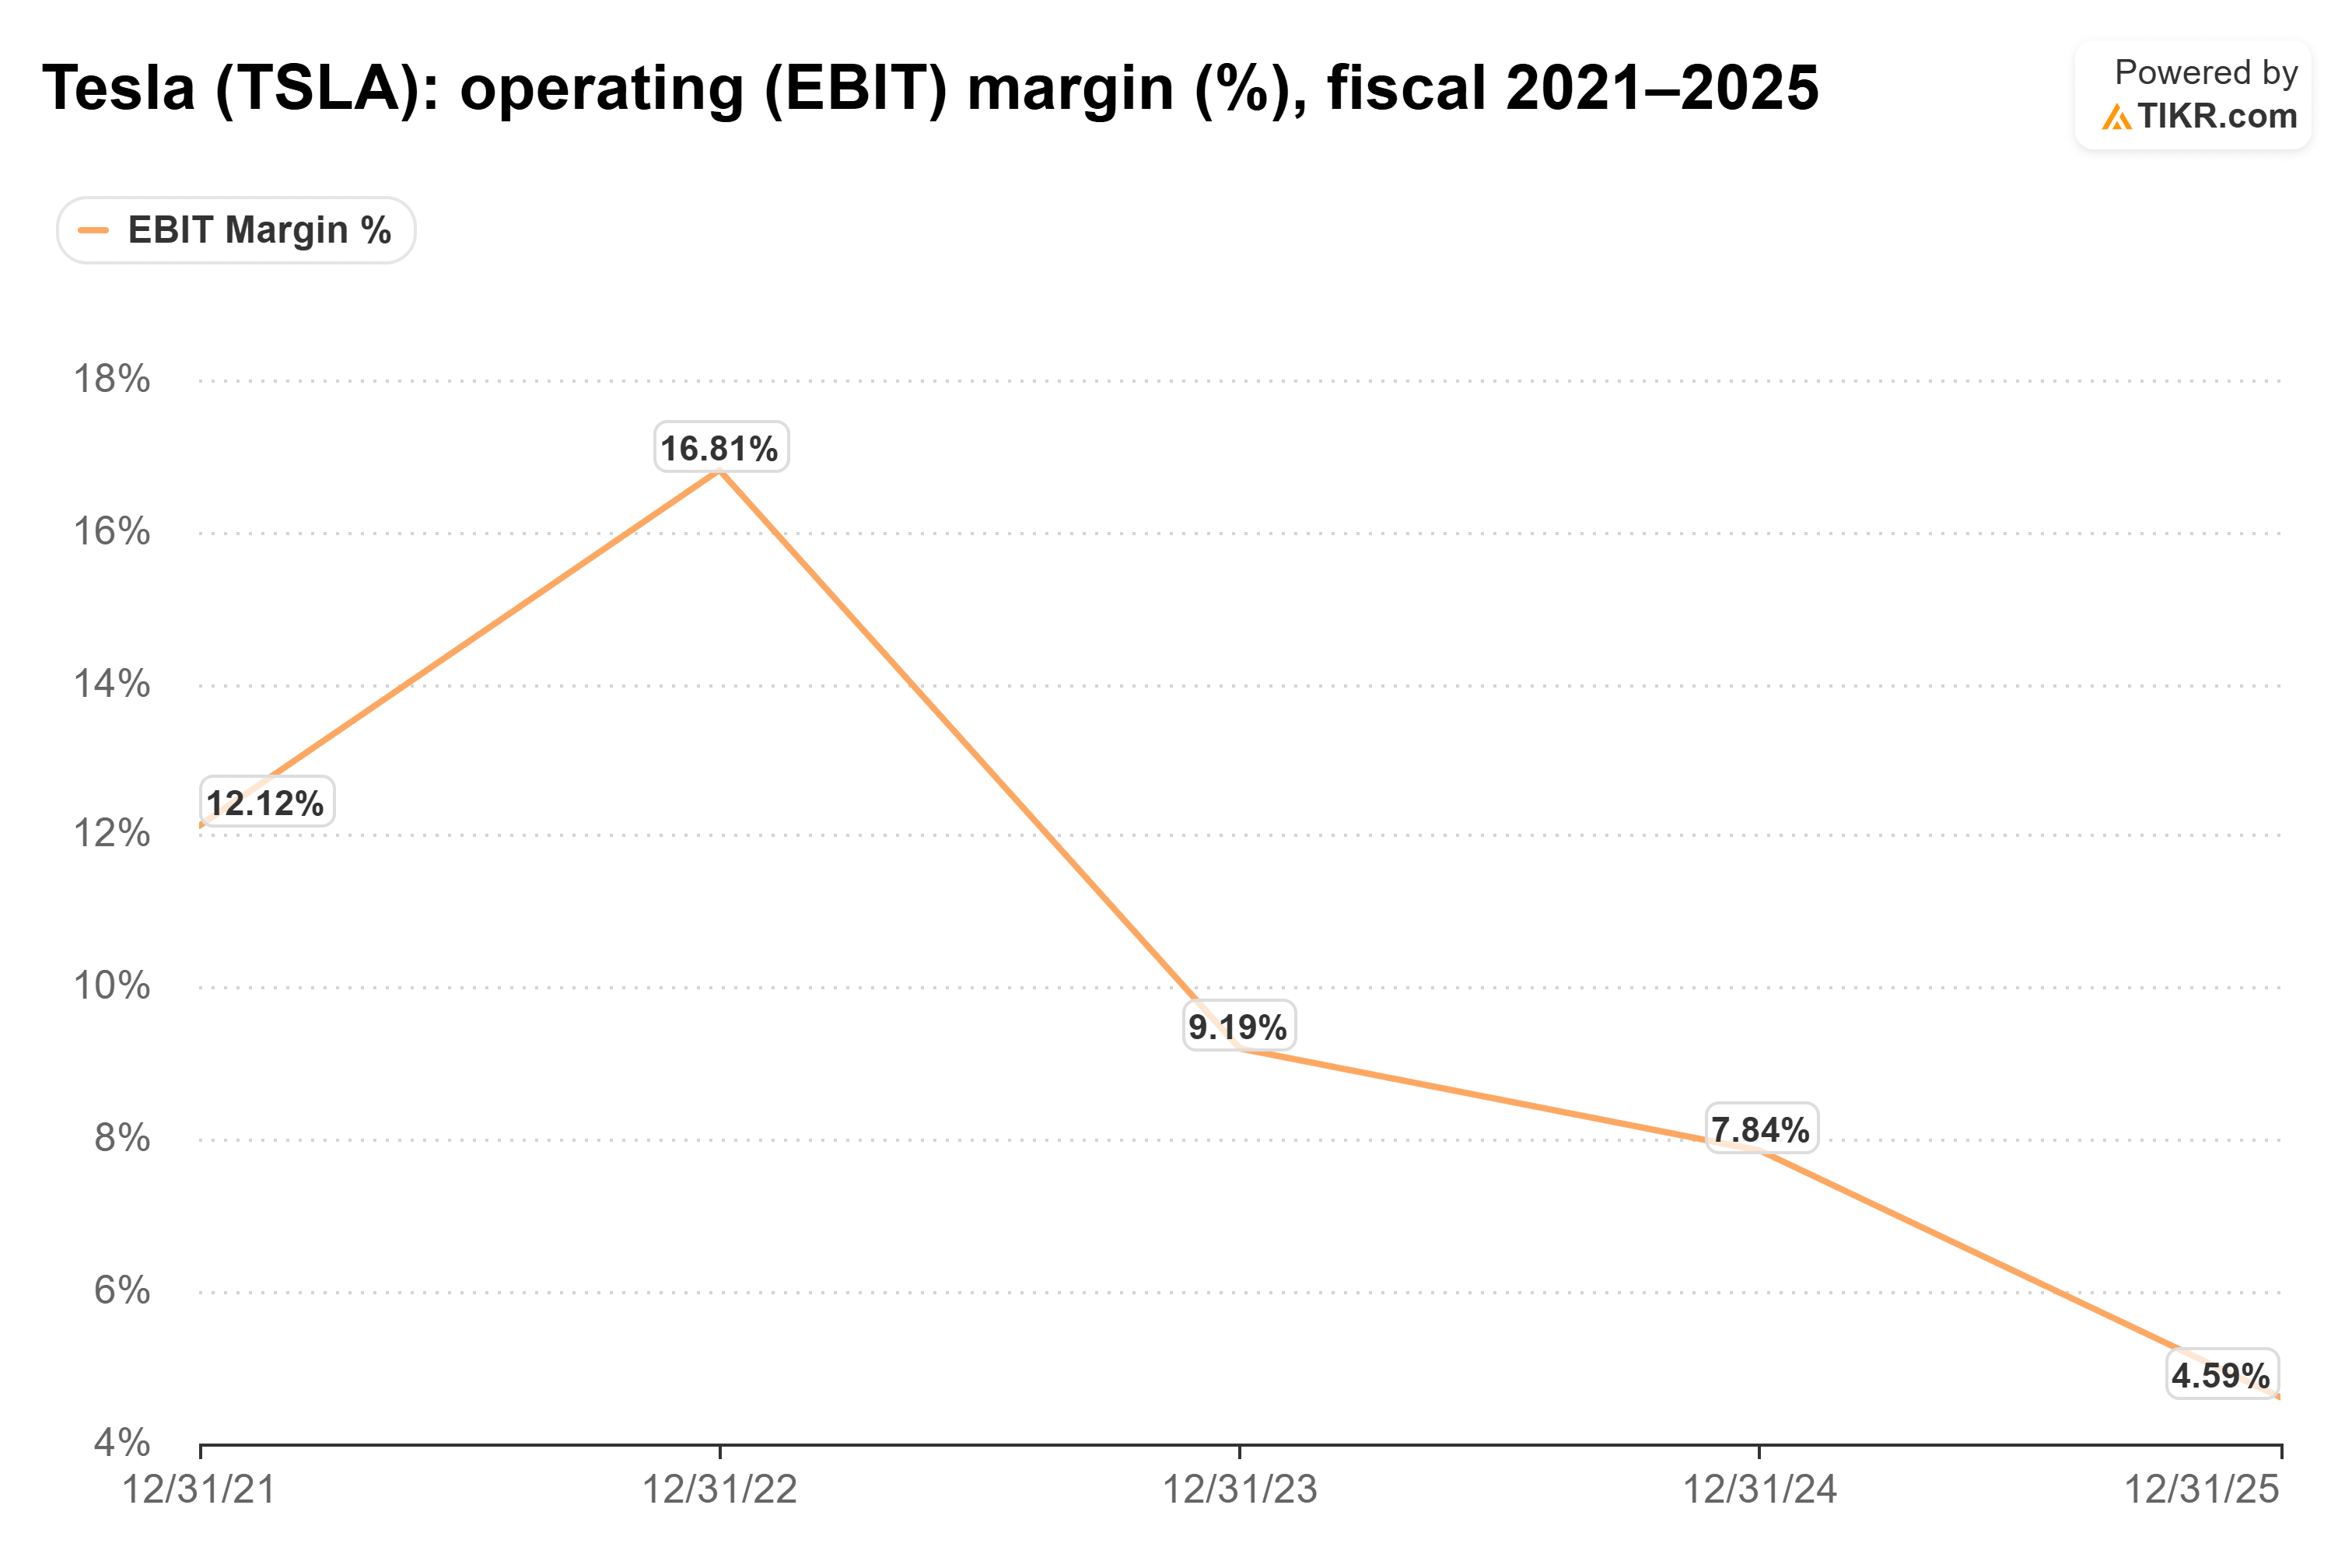
Damit das KGV Sinn ergibt, muss also etwas anderes die Gewinne tragen. Für die Bullen ist dieses Etwas Optimus.
Prüfen wir Mostaques Rechnung
Teilen Sie 400 Milliarden US-Dollar durch 10 Millionen Roboter, um 40.000 US-Dollar pro Roboter zu erhalten – den Preis, den seine Rechnung annimmt.
Die Zahl von 10 Millionen basiert auf Teslas eigenen Plänen. Wie Jordi Hays auf TBPN anmerkte, wird die neue Optimus-Fabrik in Giga Texas eine "geplante Kapazität von 10.000.000 Optimus pro Jahr" haben, wobei die Produktion voraussichtlich 2027 beginnen soll.
Zum Vergleich: 400 Milliarden US-Dollar sind etwa das Vierfache des gesamten heutigen Umsatzes von Tesla, und Analysten modellieren nichts auch nur annähernd Vergleichbares...

Der Konsens prognostiziert 142 Milliarden US-Dollar für das Geschäftsjahr 2028, etwa 50 % mehr als die 94,8 Milliarden US-Dollar im Geschäftsjahr 2025.
Testen wir nun die Zwei-Jahres-Prognose. Wenn Tesla bis 2028 mehr Roboter als seine 1,6 Millionen Autos verkauft, zu je 40.000 US-Dollar, wären das 64 Milliarden US-Dollar Umsatz mit Robotern. Die Schätzung von Wall Street für 2028 addiert nur 47 Milliarden US-Dollar zum Umsatz des Geschäftsjahres 2025 – Roboter und Autos zusammen.
Entweder sind Analysten also zutiefst skeptisch, was den Anlauf von Optimus betrifft, oder Mostaques Uhr läuft zu schnell. Ich würde auf Letzteres wetten.
Hier liegt der Haken: Speicher
Optimus hat noch keinen Produktionsumsatz erzielt. Bevor Tesla Millionen von Robotern verkaufen kann, benötigt es Millionen der Chips, die sie betreiben.
Musk gab einen Hinweis darauf, wie schwierig das werden wird, in einem Beitrag auf X über den Speicher in Teslas nächsten KI-Chips:
"Das war der einzige Weg, um genügend Volumen für die Optimus-Produktion zu bekommen, und es senkt die Kosten erheblich."
Er hat den Speicher für AI5 inzwischen wieder auf 96 GB erhöht und erwartet, dass die Kürzung "einen vernachlässigbaren Effekt auf die Optimus-Leistung haben wird."
Es ist ermutigend, dass Tesla bereits so früh auf Skalierung ausgelegt entwickelt. Dennoch deutet die Neugestaltung eines Chips aufgrund von Speichervolumen, bevor der erste Produktionsroboter ausgeliefert wird, darauf hin, dass das Angebot die Produktion lange vor 10 Millionen Einheiten begrenzen könnte.
Werden Roboter also bis 2028 mehr verkauft als Autos?
Ich glaube nicht, auch wenn Mostaque recht hat, dass Optimus das Geschäft ist, das Teslas Bewertung rechtfertigen muss, und eine für 10 Millionen Roboter pro Jahr gebaute Fabrik zeigt, dass Tesla es ernst nimmt. Von der ersten Produktion 2027 auf mehr als 1,6 Millionen Roboter pro Jahr innerhalb von zwei Jahren zu kommen, wäre einer der schnellsten Produktionsanläufe in der Fertigungsgeschichte, und der Speicher ist bereits ein Engpass.
Bei einem KGV von 202x für die nächsten zwölf Monate zahlen die heutigen Käufer einen Großteil dieses Anlaufs, bevor er überhaupt stattfindet.
Natürlich ist die erste Produktion in Giga Texas für 2027 geplant, und wie viele Roboter in diesem ersten Jahr tatsächlich produziert werden, wird uns weit mehr sagen als jede Prognose.
Was ist die Tesla-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Tesla wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse berücksichtigt möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!