

Wichtige Kennzahlen für die SMCI-Aktie
- Performance der vergangenen Woche: -13,6 %
- 52-Wochen-Spanne: 19 $ bis 62 $
- Zielpreis laut Bewertungsmodell: 56 $
- Impliziertes Aufwärtspotenzial: +75,9 % über die nächsten 2,0 Jahre
Sehen Sie, wie das Super Micro-Bewertungsmodell auf TIKR erstellt wurde (Es ist kostenlos) >>>
Super Micro setzt mit einer Kapitalerhöhung von 7 Milliarden Dollar voll auf KI-Server
Super Micro Computer (SMCI) unternahm am 10. Juni den mutigsten Finanzierungsschritt seiner Geschichte und kündigte Pläne an, bis zu 7 Milliarden Dollar durch eine Kombination aus Eigenkapital und eigenkapitalgebundenen Wertpapieren aufzunehmen. Die Kapitalmaßnahme umfasste eine Nachfolgeaktienemission von 5 Milliarden Dollar zu einem Preis von 27,50 $ pro Aktie sowie ein Angebot von Wandelanleihen im Wert von 1,25 Milliarden Dollar. Wandelanleihen sind Anleihen, die zu einem festgelegten Preis in Aktien getauscht werden können, wodurch das Unternehmen Fremdkapital aufnehmen kann und Investoren eine Option auf künftige Wertsteigerungen des Eigenkapitals erhalten.
Der angegebene Zweck war eindeutig: die Finanzierung eines Auftragsbestands an KI-Servern, für dessen schnelle Erfüllung dem Unternehmen die Produktionskapazitäten und das Betriebskapital fehlten. Super Micro baut und liefert hochdichte Serversysteme, die für KI-Workloads optimiert sind und Chips von Nvidia, AMD und Intel verwenden. Seine modularen, flüssiggekühlten Rack-Designs haben es zu einem bevorzugten Partner für Hyperscale-Rechenzentrumsbetreiber gemacht, die KI-Infrastruktur im großen Maßstab aufbauen.
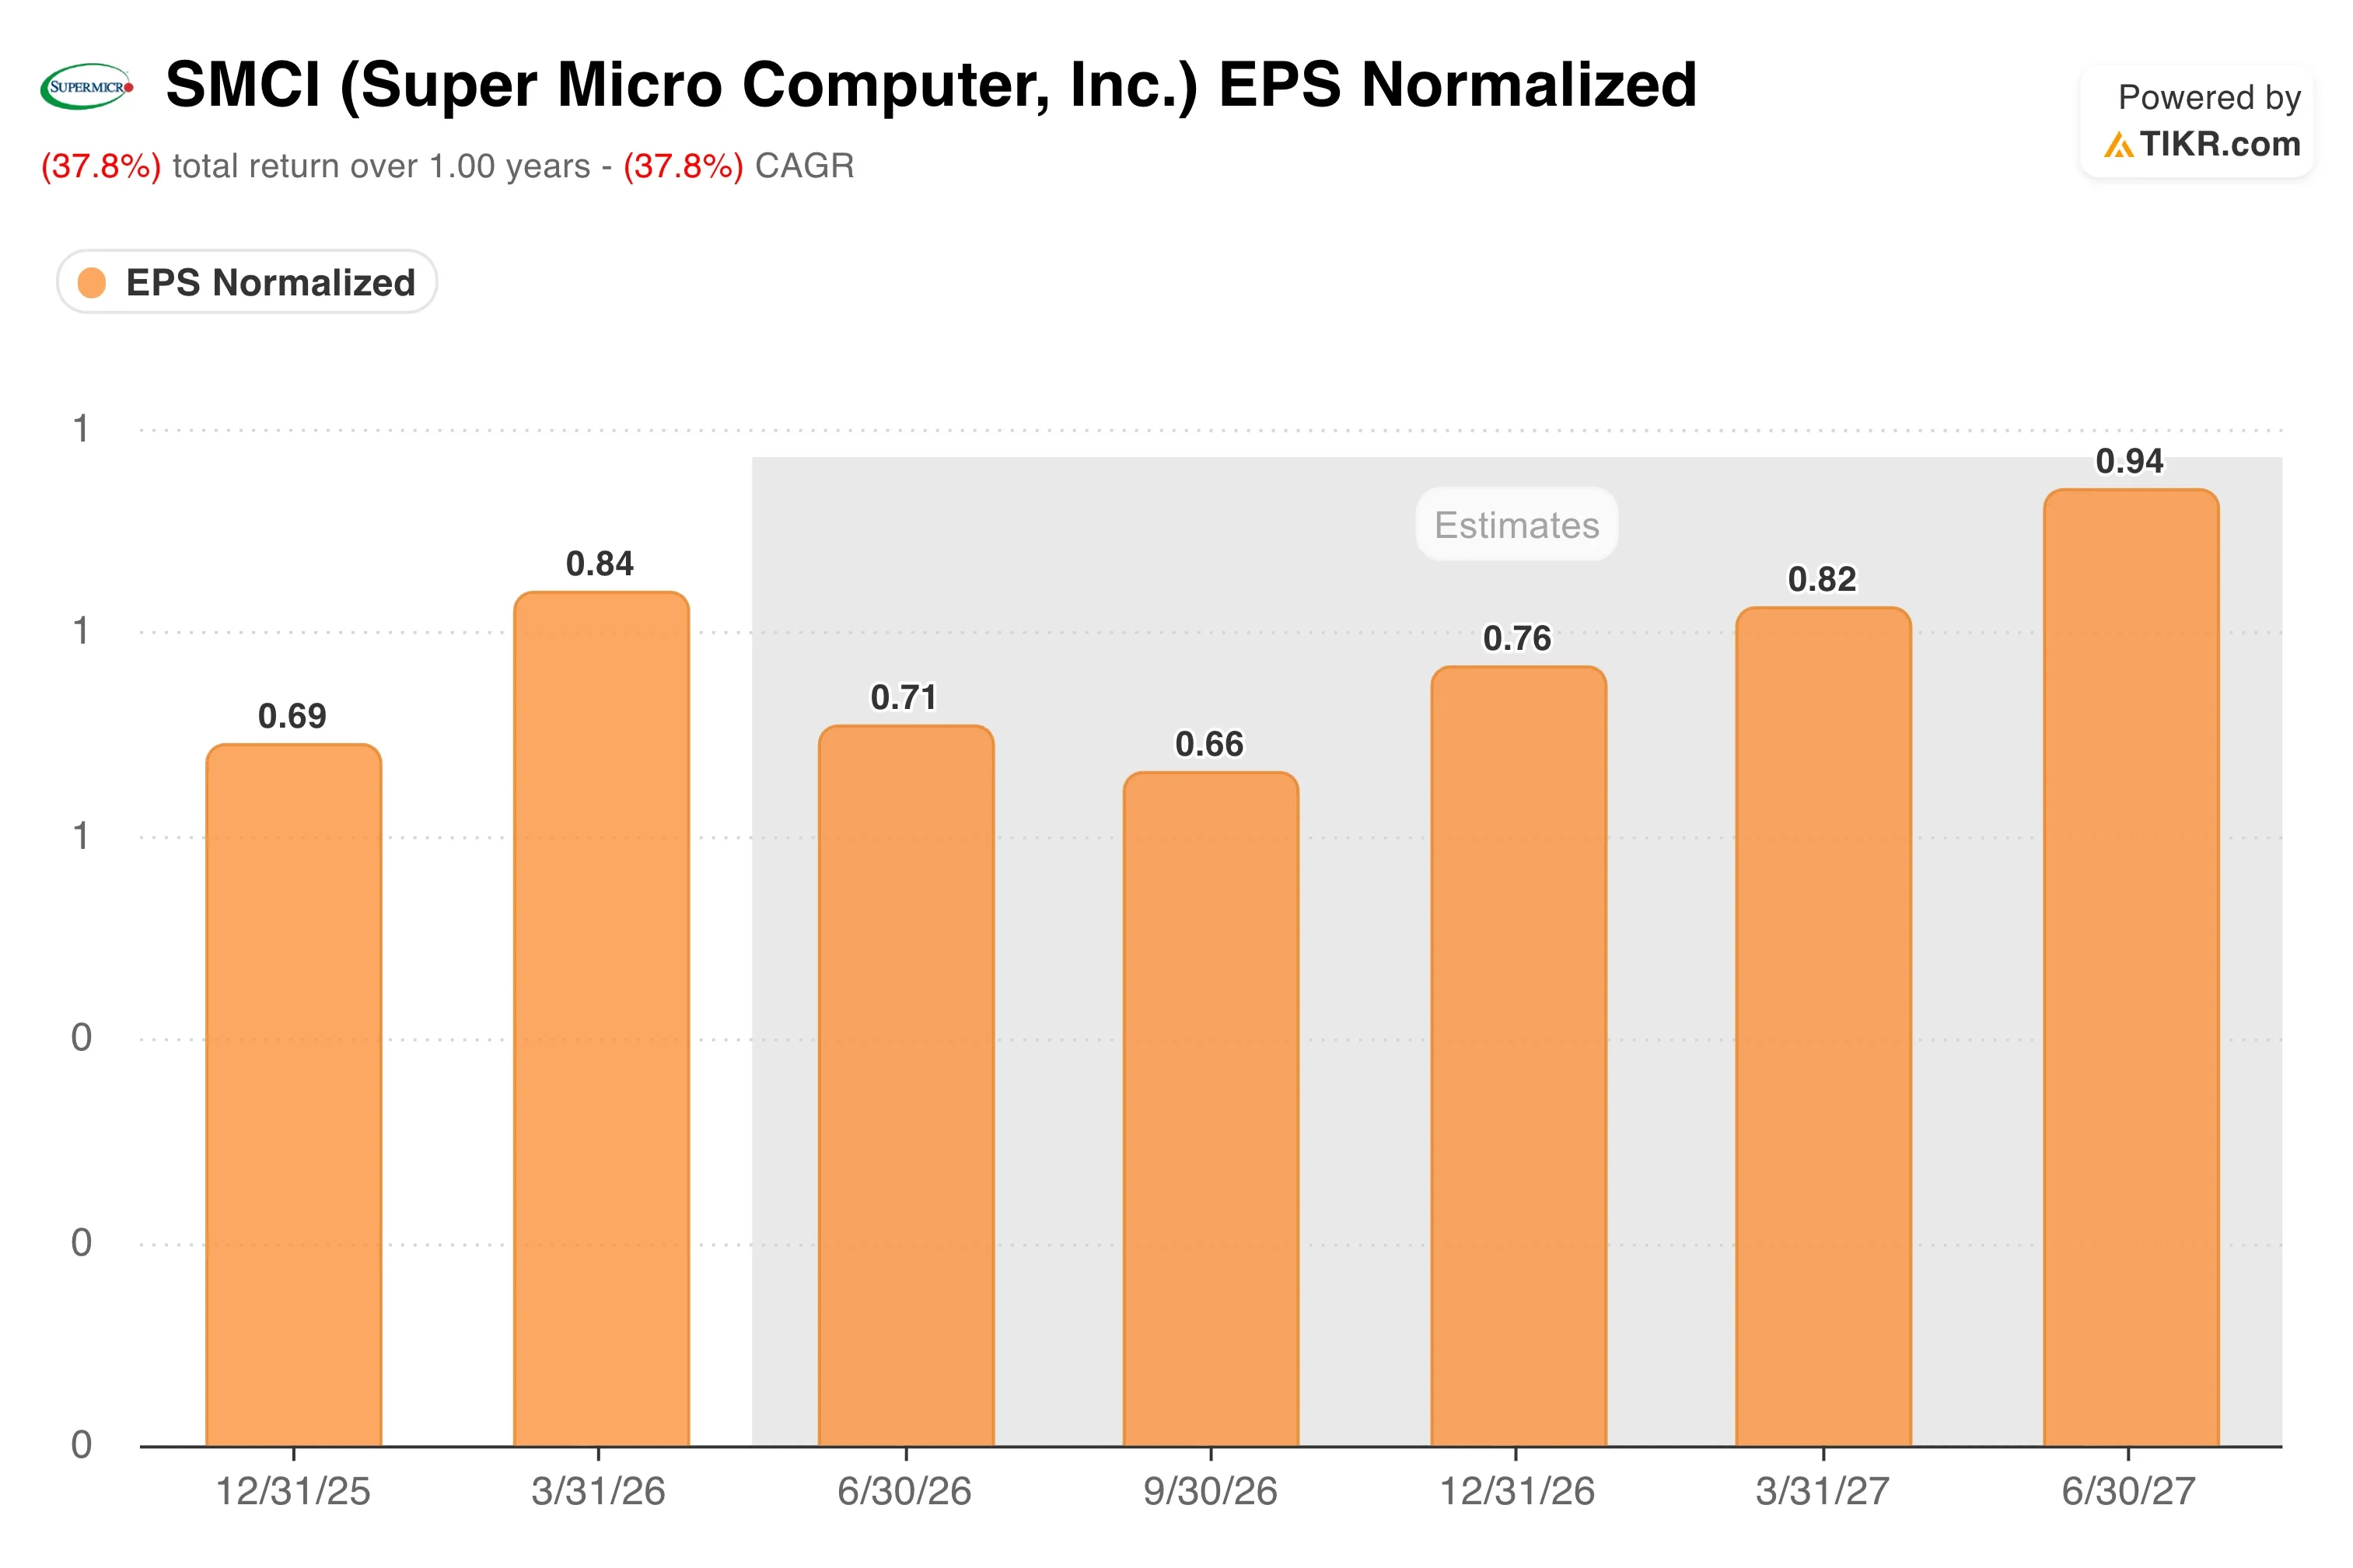
Die Aktie fiel nach der Ankündigung, was typisch ist, wenn Unternehmen Eigenkapital aufnehmen und bestehende Aktionäre verwässern. Aber Investoren, die den Kontext verstehen, werden feststellen, dass der Auftragsbestand, der die Kapitalerhöhung antreibt, auf echter Nachfrage und nicht auf Spekulation beruht. Super Micro hatte bereits für das dritte Quartal des Geschäftsjahres 2026 einen bereinigten Gewinn je Aktie (EPS) von 0,84 $ gemeldet, was die Schätzung von 0,62 $ um 35 % übertraf. Die Umsatzausführung hat sich deutlich verbessert, seit das Unternehmen früher im Jahr 2026 seine Probleme mit der unabhängigen Prüfung gelöst hat.
CEO Charles Liang war in Bezug auf die Produktionsambitionen des Unternehmens stets konsequent. Supermicro hat sich auch mit AMD zusammengetan, um eine Helios-Rack-Scale-KI-Plattform auf den Markt zu bringen, und mit Arm an Rack-Scale-Infrastruktur für unternehmensbezogene agentische KI zusammengearbeitet. Künftig wird die vollständige Erholung der SMCI-Aktie davon abhängen, wie effizient das Unternehmen die frischen 7 Milliarden Dollar Kapital in ausgelieferte Umsätze umwandelt.
Ist die Super Micro-Aktie nach ihrem Verkauf unterbewertet?

Unter den Annahmen des Bewertungsmodells, die bis zum 31.12.28 realisiert werden, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 40,6 %
- Betriebsmargen: 5,6 %
- Abschluss-KGV-Multiple: 10,7x
Basierend auf diesen Eingaben schätzt das Modell einen Zielpreis von 56 $, was ein Gesamtaufwärtspotenzial von 75,9 % gegenüber dem aktuellen Aktienkurs und eine annualisierte Rendite von 32,3 % über die nächsten 2,0 Jahre impliziert.
Eine annualisierte Rendite von 32,3 % über zwei Jahre ist verlockend, aber die dahinterstehenden Annahmen erfordern eine sorgfältige Prüfung. Die Annahme eines Umsatz-CAGR von 40,6 % ist für einen Hardware-Hersteller ambitioniert, doch das einjährige historische Umsatzwachstum von 47 % bei Super Micro zeigt, dass dies nicht ohne Präzedenzfall ist. Das Unternehmen wuchs während des anfänglichen Aufbauzyklus der KI-Infrastruktur in außergewöhnlichem Tempo.

Die Annahme einer Betriebsmarge von 5,6 % ist die aufschlussreichste Zahl im Modell. Die Betriebsmarge der letzten zwölf Monate (LTM) von Super Micro liegt bei nur 4,5 %, und seine Bruttomarge von 8,4 % spiegelt die Realität eines Hardware-Montagegeschäfts wider, nicht einer Software-Plattform. Dies ist keine Geschichte mit hohen Margen. Die Bullen-Argumentation hier ist eine Geschichte von Volumen und Umsatzgeschwindigkeit, bei der Skaleneffekte die Margen moderat anheben, während der Umsatz mit einer hohen Rate wächst.
Das Abschluss-KGV-Multiple von 10,7x ist nach jedem Software-Standard konservativ, aber für ein hardwarezentriertes Geschäft angemessen. Super Micro notiert derzeit mit einem trailing KGV von 16,6x, sodass das Modell selbst bei wachsendem Gewinn eine leichte Multiple-Kompression impliziert. Diese Kombination aus Umsatzbeschleunigung und moderater Abwertung ist es, die die Gesamtrendite von 75,9 % generiert.
Modellieren Sie Ihr eigenes SMCI-Szenario auf TIKR, um zu sehen, wohin die Margen gehen müssen >>>
Super Micro vs. Dell und HPE im KI-Server-Rennen
Super Micro konkurriert im KI-Server-Markt am direktesten mit Dell Technologies (DELL) und Hewlett-Packard Enterprise (HPE). Beide sind größere, diversifiziertere Unternehmen und beide sichern sich bedeutende Ausgaben für KI-Infrastruktur.
HPE meldete im Juni 2026 ein Rekordquartal, wobei die Aktienkurse stiegen, als das Unternehmen seine Prognose aufgrund der robusten KI-Nachfrage über seine eigenen Ziele für 2028 hinaus anhob. Der KI-Server-Auftragsbestand von HPE hat sich im Vergleich zum Vorjahr mehr als verdoppelt. Dieses Ergebnis bestätigt, dass die Nachfrage nach KI-Infrastruktur real und breit ist, was die Wette von Super Micro in Höhe von 7 Milliarden Dollar auf den Ausbau der Kapazitäten rechtfertigt. Aber die gemischten Betriebsmargen von HPE sind höher als die von Super Micro, was eine diversifiziertere Umsatzbasis aus Software und Dienstleistungen widerspiegelt.

Der KI-Server-Umsatz von Dell wächst ebenfalls schnell, und Dell profitiert von einem etablierten Vertriebsteam für Unternehmen, das Super Micro fehlt. Die Betriebsmargen von Dell sind auch strukturell besser als die von Super Micro, weil Dell neben Servern auch Speicher, Netzwerke und Software verkauft. Der Vorteil von Super Micro ist Geschwindigkeit und Anpassungsfähigkeit. Seine auf Bestellung gefertigten, flüssiggekühlten Rack-Designs erreichen den Markt schneller als die stärker standardisierten Konfigurationen von Dell, was enorm wichtig ist, wenn Rechenzentrumsbetreiber darum wetteifern, KI-Kapazitäten bereitzustellen.
Bei der Bewertung liegt das NTM-KGV von Super Micro von 10,7x deutlich unter dem von Dell von etwa 15x bis 16x, was die Skepsis des Marktes darüber widerspiegelt, ob SMCI Wachstum aufrechterhalten und gleichzeitig die Margen verbessern kann. Wenn das Unternehmen seinen KI-Auftragsbestand abarbeitet und eine operative Hebelwirkung demonstriert, könnte dieser Abschlag in den nächsten 12 Monaten deutlich schrumpfen.
Was treibt die SMCI-Aktie künftig an?
Die Kapitalerhöhung von 7 Milliarden Dollar ist nicht die Geschichte. Sie ist der Ermöglicher der Geschichte. Die eigentliche Bewährungsprobe ist, ob Super Micro dieses Kapital in den nächsten vier bis sechs Quartalen in ausgelieferte, fakturierte Umsätze umwandeln kann. Die Prognosen des Managements und die Auftragskommentare im Bericht für das vierte Quartal des Geschäftsjahres 2026, der am 4. August erwartet wird, werden der erste wichtige Meilenstein sein.
Die Nvidia Vera Rubin-Plattform ist zentral für die kurz- bis mittelfristige Roadmap von Super Micro. Vera Rubin ist die nächste Generation der KI-Chip-Architektur von Nvidia, und Super Micro kündigte an, dass es Vera-Rubin-NVL72-Rack-Lösungen auf der Computex im Juni vorstellen wird. Ein früher Launch-Partner für die neueste Architektur von Nvidia zu sein, stärkt die Position von Super Micro als bevorzugter Systemintegrator für die fortschrittlichsten KI-Chips. Dieser frühe Zugang ist ein bedeutender Wettbewerbsvorteil.
Die Partnerschaft mit der AMD Helios-Plattform diversifiziert die Chip-Exposure von Super Micro. Da AMD Marktanteile bei Server-CPUs und KI-Beschleunigern gewinnt, macht die Fähigkeit von Super Micro, Rack-Scale-Systeme sowohl um Nvidia- als auch AMD-Chips herum zu bauen, es weniger abhängig von einem einzelnen Lieferanten. Diese Flexibilität ist wichtig, wenn die Lieferengpässe bei Nvidia anhalten oder wenn die KI-Beschleuniger von AMD weiter an Zugkraft bei Unternehmen gewinnen.
Eine Sperrfristvereinbarung für bestimmte Super Micro-Aktien läuft am 11. August aus. Dieses Datum könnte kurzfristigen Verkaufsdruck von Insidern oder frühen Investoren einführen, denen der Verkauf untersagt war. Investoren sollten das Handelsvolumen um dieses Datum herum genau beobachten und jede damit verbundene Schwäche als Liquiditätsereignis und nicht als fundamentale Verschlechterung behandeln.
Schätzen Sie den fairen Wert eines Unternehmens sofort (Kostenlos mit TIKR) >>>
Sollten Sie in Super Micro Computer investieren?
Der einzige Weg, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben Finanzdaten in institutioneller Qualität, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie SMCI auf, und Sie sehen Jahre von historischen Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungsmultiples im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um SMCI zusammen mit jeder anderen Aktie im Blick zu behalten. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie die SMCI Aktie auf TIKR Free→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unseren Inhalt auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!






