AT&T (T) fiel am Freitag, den 23. Oktober, um 5,6 % auf ein mehr als dreimonatiges Tief, nachdem Bloomberg berichtete, dass SpaceX (SPCX) Gespräche über den Zugang zu mindestens 80.000 US-Mobilfunkstandorten für einen eigenen Mobilfunkanbieter führt. T-Mobile (TMUS) verlor 5 % und Verizon (VZ) gab um 1,6 % nach, laut Reuters. Keines der Unternehmen hat die Gespräche bestätigt.
Es ist der zweite Schlag für SpaceX innerhalb von zwei Wochen. Am 9. Oktober, nachdem SpaceX sich bereit erklärt hatte, das landesweite 800-MHz-Spektrum von Grain Management für einen Berichten zufolge $8 Milliarden zu kaufen, schloss AT&T mit einem Minus von 9,81 % und Verizon hatte seinen schlechtesten Tag seit 2002.
Das Spektrum war die theoretische Bedrohung. Die Masten machen sie real.
Ein Mobilfunkanbieter braucht zwei Dinge: Frequenzen und einen Ort, um die Sender aufzuhängen. SpaceX hat einen Deal für Ersteres (noch ausstehend die FCC-Genehmigung), und die Mastengespräche zielen auf Letzteres ab. Bloomberg nannte Crown Castle unter den Unternehmen, mit denen SpaceX spricht.
Die Größenordnung ist das Auffällige. 80.000 Standorte wären etwa die Hälfte der 158.500 speziell gebauten Mobilfunkmasten, die letztes Jahr in den USA in Betrieb waren, laut der Wireless Infrastructure Association, und TD Cowen beziffert die Kosten für ein landesweites Netzwerk auf über $80 Milliarden. Das ist die Größenordnung eines Vollanbieters, weit mehr als nur ein Satellitendienst für Funklöcher.
Crown Castle (CCI) sprang um 11,6 %. Von AT&T, Verizon und T-Mobile wurde erwartet, dass sie fast 90 % seiner Standortmieteinnahmen für 2025 generieren, daher wäre SpaceX sein erster neuer landesweiter Carrier-Mieter seit Jahren.
AT&Ts Schätzungen steigen. Sein KGV nicht.
Analysten erhöhen AT&Ts Zahlen, nicht senken sie. Die Wall Street erwartet nun $2,40 normalisierter EPS für 2026, in Übereinstimmung mit den Prognosen, die AT&T am 21. Oktober nach oben korrigiert hat, und $2,93 für 2028. Am Tag des Berichts lagen diese Schätzungen bei $2,34 und $2,90.
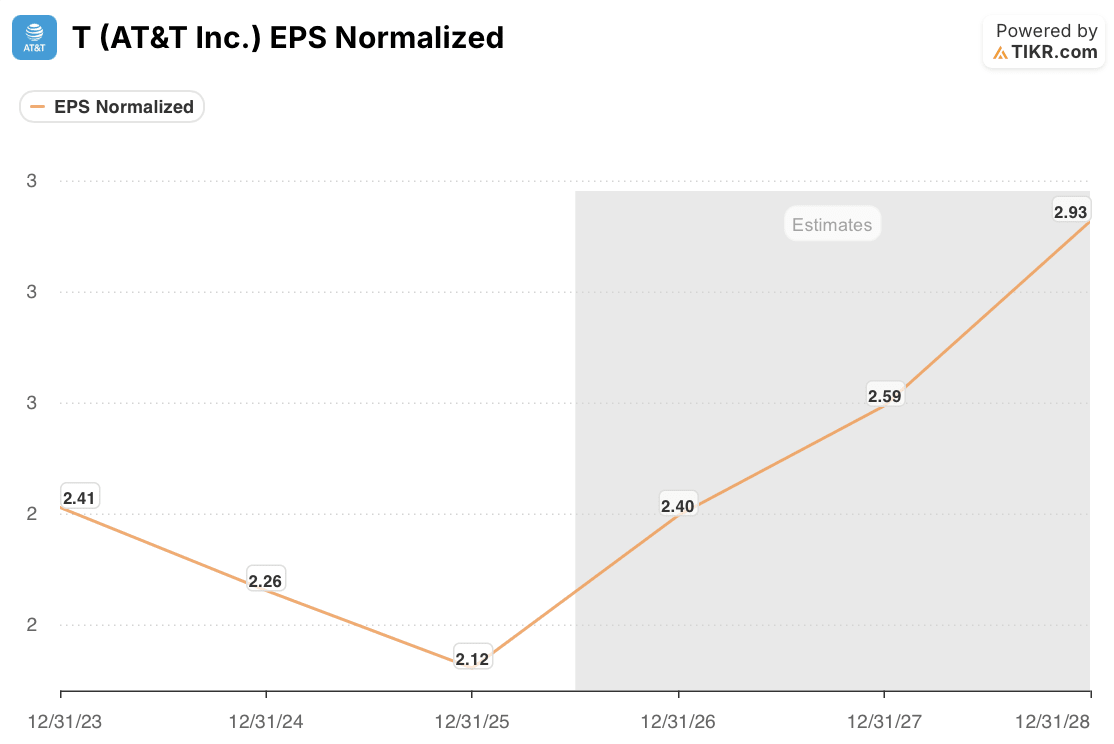
Die Aktie ist den gegenteiligen Weg gegangen. AT&T notiert bei 8,96x NTM-Gewinnen, unter seinem Fünfjahresdurchschnitt von 9,11x und gesunken von 9,70x am 21. Oktober. Das ist eine Kürzung des KGV um 7,6 % seitdem, während die Schätzung für 2026 um 2,6 % stieg.

Der Markt scheint längerfristiges Wettbewerbsrisiko einzupreisen, selbst während AT&Ts Gewinnschätzungen steigen.
TIKR verfolgt 27 Analysten zu AT&T. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für AT&T, zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street, alles an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie AT&Ts Analystenbewertungen
Warum die Bären immer noch ein Argument gegen AT&T haben
CEO John Stankey sagte auf dem Ergebnisgespräch am 21. Oktober, er würde sich nicht "übermäßig auf einen Anbieter von Niederfrequenzspektrum konzentrieren", da AT&T in einem typischen Ballungsraum sechs bis acht betreibe. Er fügte hinzu, dass der Aufbau eines vergleichbaren Netzes nicht über Nacht geschehe.
Das Quartal, das er verteidigte, liefert den Bären jedoch Material. Der Umsatz aus Mobilfunkdiensten betrug $17,76 Milliarden, etwa 55 % von AT&Ts Gesamtumsatz von $32,3 Milliarden, und die Veröffentlichung zum dritten Quartal besagte, dass Werberabatte für neue Leitungen ihr Wachstum von 5,0 % teilweise ausgleichen. Die Zugänge bei Postpaid-Handys verlangsamten sich auf 379.000 von 432.000, und die Kündigungsquote (Churn) stieg auf 0,92 % von 0,86 %.
AT&T senkte auch seine Kapitalinvestitionsprognose auf $22 bis $23 Milliarden pro Jahr für 2027 und 2028. Dieser Plan wurde festgelegt, bevor ein vierter Anbieter so konkret aussah.
Die Frage, die AT&T-Aktionäre noch nicht beantworten können
Es ist, ob diese Gespräche in unterzeichnete Hauptmietverträge münden. Ein Mietvertrag über Zehntausende von Standorten wäre ein großer Schritt in Richtung eines terrestrischen Netzes, obwohl der Einsatz und der Preisdruck noch Jahre entfernt sein könnten. Wenn die Gespräche ins Stocken geraten, würden Zeitpunkt und Umfang dieses Aufbaus ungewiss bleiben, was die Debatte näher an Stankeys Ansicht rückt, dass ein Konkurrenznetz Jahre dauert.
Da das KGV unter seinem Fünfjahresdurchschnitt liegt und die Schätzungen weiter steigen, scheint die AT&T-Aktie die Bedrohung einzupreisen, bevor eine landesweite Mietvereinbarung öffentlich bestätigt wurde. Ich würde den Rückgang am Freitag als Besorgnis über zukünftigen Wettbewerb lesen, nicht als eine Änderung der aktuellen Gewinnaussichten von AT&T. Der erste echte Prüfstein ist die Kündigungsquote (Churn) bei Postpaid-Handys von Verizon am 26. Oktober.
Was ist die AT&T-Aktie also wirklich wert?
TIKR ermöglicht es Ihnen, den zukünftigen Preis jeder Aktie in weniger als einer Minute zu prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was die T-Aktie wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie AT&T Inc. kostenlos→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!