Wichtige Erkenntnisse
- SK hynix (SKHY) fiel im Monat bis zum 22. Oktober um 33 %, während Micron (MU) um 22 % und der Nasdaq 100 um 6 % zurückging.
- Lam Research (LRCX) übte Druck auf Halbleiteraktien aus, da Anleger die Frage stellten, ob die Ausgaben für KI-Infrastruktur ihr schnelles Wachstum aufrechterhalten könnten.
- SK hynix meldete einen Rekordumsatz im dritten Quartal von KRW 104,6 Billionen, ein Plus von 328 % im Jahresvergleich, bei einer operativen Marge von 80 %.
- Die starke Nachfrage nach HBM, langfristige Kundenvereinbarungen und geplante Aktionärsrückzahlungen in Höhe von etwa KRW 100 Billionen stärken das Argument für einen Kauf statt eines Verkaufs.
Was ist passiert?
SK hynix (SKHY) stürzte im Monat bis zum 22. Oktober um 33 % ab und schloss bei 132 $, da Bedenken hinsichtlich chinesischer Speicherkonkurrenz und KI-Infrastrukturausgaben auf Halbleiteraktien lasteten.
Der Rückgang übertraf die Verluste des breiteren Marktes deutlich. Micron (MU) fiel im gleichen Zeitraum um 22 %, während der Nasdaq 100 um 6 % zurückging, was den Druck auf Speicherhersteller verdeutlichte.
Am 13. Oktober berichteten Medien, dass Chinas CXMT Fortschritte bei der Entwicklung dichterer DRAM-Technologie gemacht habe, was Bedenken weckte, dass eine Ausweitung der chinesischen Produktion letztendlich die Speicherpreise unter Druck setzen könnte. Die technologischen Behauptungen des Unternehmens wurden nicht unabhängig verifiziert.
Gleichzeitig meldete Lam Research (LRCX) einen Umsatz von 8,22 Mrd. $ für das September-Quartal und prognostizierte etwa 8,6 Mrd. $ für das Dezember-Quartal. Obwohl seine Aussichten auf ein anhaltendes Wachstum hindeuteten, stellten Anleger die Frage, ob die Ausgaben für Halbleiterausrüstung ihr jüngstes Momentum aufrechterhalten könnten.
Zusammen nährten diese Entwicklungen die Bedenken hinsichtlich der Nachhaltigkeit der außergewöhnlichen Rentabilität der Speicherindustrie.
Die Quartalszahlen von SK hynix vom 28. Oktober stellten jedoch die bärische Erzählung in Frage. Die Aktie erholte sich nach der Bekanntgabe, schloss am 30. Oktober aber bei 149 $ und blieb damit 24 % unter ihrem Schlusskurs vom 22. September.
Rekordgewinne stärken die Bullen-Argumente
SK hynix meldete einen Rekordumsatz im dritten Quartal von KRW 104,6 Billionen, ein Plus von 328 % im Jahresvergleich und 32 % gegenüber dem Vorquartal.
Der operative Gewinn erreichte KRW 83,3 Billionen, ein Plus von 632 % im Jahresvergleich, während die operative Marge von 76 % im zweiten Quartal auf 80 % stieg.
Das Wachstum wurde von einer starken Nachfrage nach High-Bandwidth Memory (HBM), fortschrittlichem Server-DRAM und Enterprise-Speicherprodukten getragen, die von Investitionen in KI-Infrastruktur profitieren.
Das Management bestätigte außerdem langfristige Vereinbarungen mit 14 wichtigen Kunden, die mehr als die Hälfte der erwarteten Produktionskapazität für 2027 und 2028 abdecken.
CEO Kwak Noh-Jung sagte, das durch die technologische Wettbewerbsfähigkeit des Unternehmens aufgebaute Kundenvertrauen führe "zu langfristigen Verträgen" und biete damit eine bessere Sichtbarkeit auf die künftige Nachfrage.
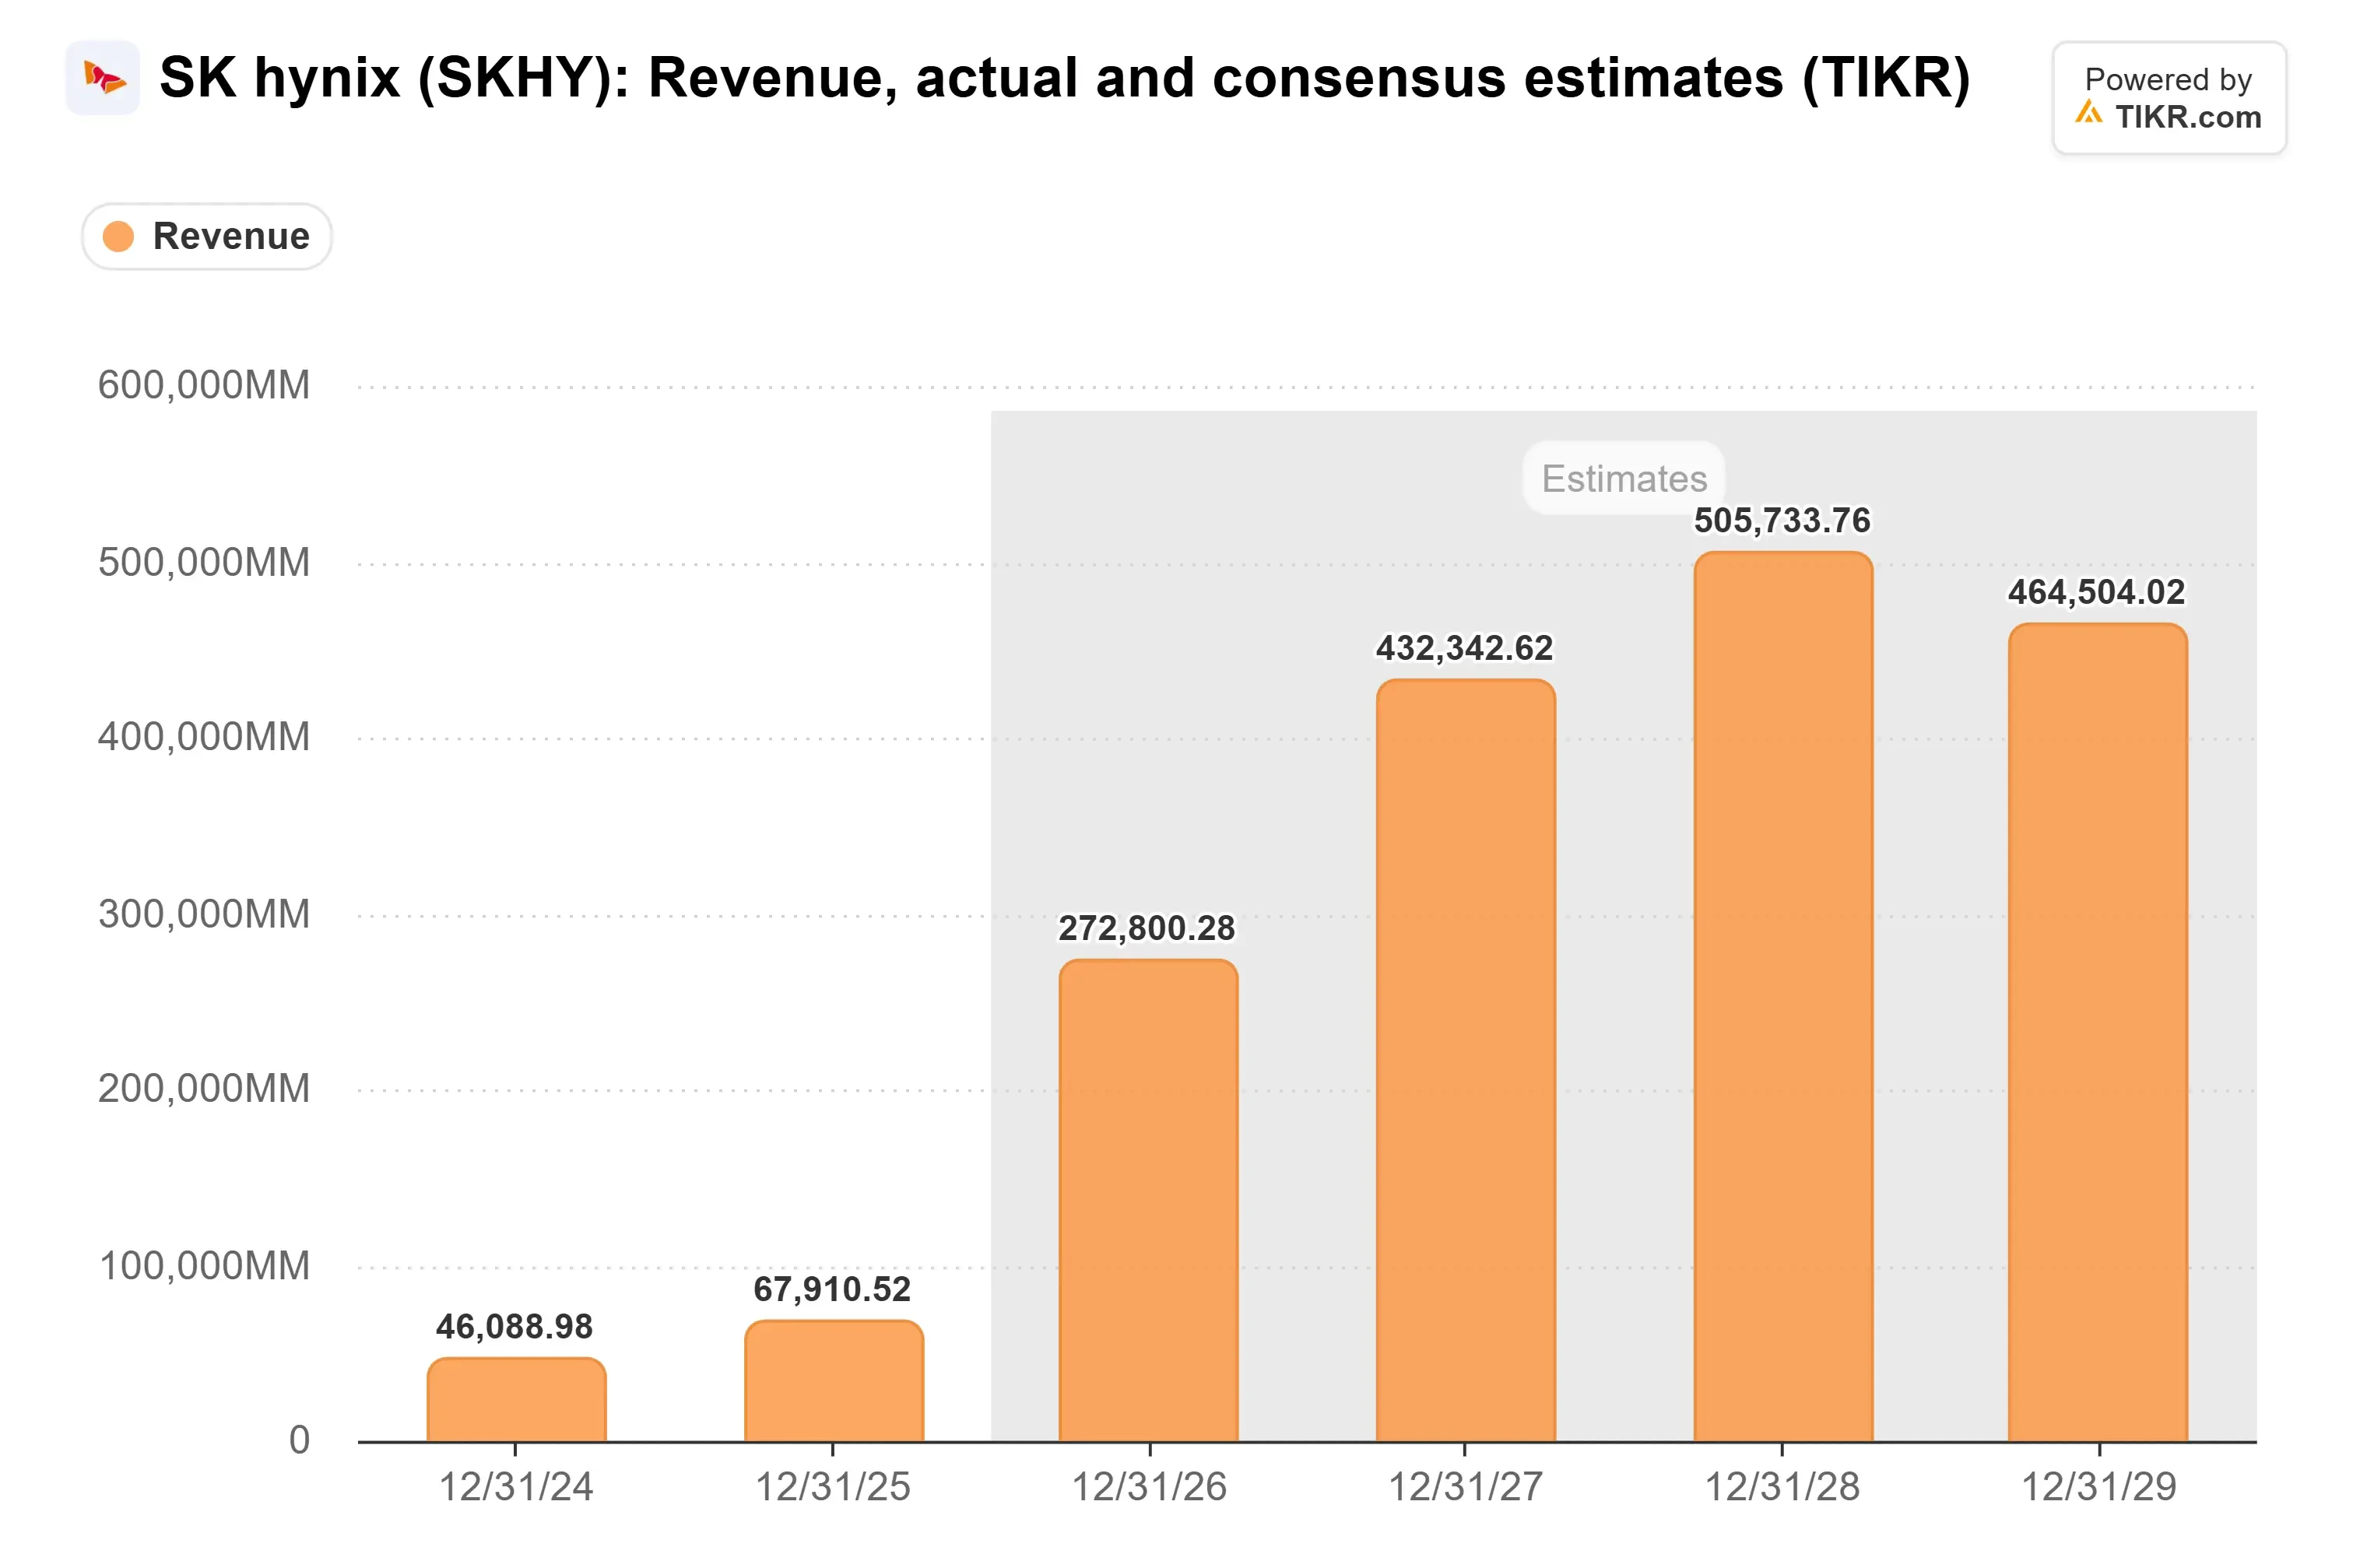
Laut Konsensschätzungen von TIKR erwartet die Wall Street, dass der Umsatz von SK hynix bis 2028 deutlich steigen wird, bevor er 2029 moderat zurückgeht. Das projizierte Wachstum spiegelt die anhaltende Nachfrage nach KI-bezogenen Speicherprodukten wider, obwohl der erwartete Rückgang im Jahr 2029 die zyklischen Risiken der Branche verdeutlicht.
Die chinesische Konkurrenz bleibt eine berechtigte Sorge, insbesondere bei konventionellem DRAM und NAND-Flash. Die technische Komplexität von HBM und die etablierten Kundenbeziehungen von SK hynix machen sein fortschrittliches Speichergeschäft jedoch schwieriger zu stören.
Ist SK hynix unter- oder überbewertet?
SK hynix erscheint im Verhältnis zu seiner Gewinnstärke potenziell unterbewertet, obwohl die Erholung nach den Quartalszahlen den während des Verkaufsdrucks im Oktober gesehenen Abschlag verringert hat.
Sein Forward-KGV näherte sich während des Rückgangs 3x an, unter seinem historischen Durchschnitt von etwa 4x seit seinem US-Börsengang. Bis zum 30. Oktober hatte sich das KGV auf etwa 4x erholt, was das künftige Gewinnwachstum für die Bewertung zunehmend wichtiger macht.

Das Unternehmen kündigte außerdem geplante Aktionärsrückzahlungen in Höhe von etwa KRW 100 Billionen für 2026 an, einschließlich Bardividenden und Aktienrückkäufen, was die Investment-Argumentation trotz des abgebrochenen Solidigm-Börsengangs stärkt.

In den nächsten 12 Monaten könnten wachsende HBM4-Auslieferungen, die Nachfrage nach Enterprise-Speichern und langfristige Kundenvereinbarungen die Gewinne stützen, obwohl chinesische Konkurrenz, höhere Kapitalausgaben und ein potenzieller Einbruch der Speicherpreise wichtige Risiken bleiben.
Das Urteil spricht für einen Kauf statt eines Verkaufs: Die Rekordrentabilität und die bessere Nachfragesichtbarkeit von SK hynix deuten darauf hin, dass der Verkaufsdruck im Oktober die unmittelbaren Risiken überzeichnet hat, auch wenn die teilweise Erholung der Aktie eine disziplinierte Bewertung wichtiger macht.
Was ist die SK hynix-Aktie also wirklich wert?
Mit TIKR können Sie den künftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was SK hynix wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie SK hynix kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!