

Wichtigste Erkenntnisse
- Die Aktien von Schneider Electric schlossen am 5. Oktober mit einem Minus von 9,97 % bei 272,80 €, nachdem das Unternehmen zugestimmt hatte, PTC für 205 $ pro Aktie bar zu kaufen, was einem Unternehmenswert von 23,7 Mrd. $ entspricht.
- Der Preis entspricht etwa dem 21-fachen des geschätzten bereinigten EBITA von PTC für 2027 auf eigenständiger Basis und sinkt nur dann auf das 13-fache, wenn Einsparungen von 250 Mio. € und Umsatzsynergien von etwa 800 Mio. € realisiert werden.
- Die Nettoverschuldung stieg bereits zwischen September 2024 und Juni 2026 von 9,43 Mrd. € auf 16,29 Mrd. €, und der Deal fügt weitere 16 bis 17 Mrd. € neue Schulden hinzu.
- Nach dem Kursrückgang notiert Schneider mit dem 24,14-fachen der normalisierten Gewinne der nächsten zwölf Monate (NTM), unter seinem Einjahresdurchschnitt von 25,76x, aber über seinem Tiefststand von 22,92x.
Warum die Schneider Electric-Aktie nach dem größten Deal ihrer Geschichte 10 % verlor
Schneider Electric (SU) schloss am 5. Oktober bei 272,80 €, ein Minus von 30,20 €, nachdem es zugestimmt hatte, das US-amerikanische Ingenieurssoftware-Unternehmen PTC in seiner größten je getätigten Übernahme zu kaufen. Reuters schätzte, dass der Rückgang in einer Sitzung nahezu 15 Mrd. € an Marktwert auslöschte.
Die Konditionen erklären einen Großteil der Reaktion. Schneider wird 205 $ pro PTC-Aktie bar zahlen, ein Aufschlag von 42,3 % auf den Schlusskurs von PTC am 2. Oktober, was einem Eigenkapitalwert von etwa 22,6 Mrd. $ entspricht.
Vor Montag waren die Schneider-Aktien im Jahresverlauf um 29 % gestiegen, getragen vor allem von der Nachfrage nach Stromversorgungs- und Kühlsystemen für Rechenzentren. Liam Proud, Kolumnist von Reuters Breakingviews, brachte die Sorge auf den Punkt: Der Deal "nimmt einen eindeutigen KI-Gewinner und mischt einen möglichen Verlierer hinzu."
Damit sind Industrie-Softwareaktien wie PTC gemeint, die unter Druck geraten sind, weil befürchtet wird, dass KI die Tür für billigere Konkurrenten öffnen könnte.
CEO Olivier Blum sieht das Gegenteil. Er sagte Investoren, dass "Daten zu einer sehr kritischen Schicht" für industrielle KI werden und dass die Design- und Lebenszyklussoftware von PTC den Stack vervollständigt, den Schneider durch AVEVA, das PI System und den anstehenden Kauf von Cognite aufgebaut hat.
Auf Basis von 2025 würden Software und Dienstleistungen 24 % des Konzernumsatzes ausmachen, 5 Prozentpunkte mehr als bei Schneider allein.
Jefferies nannte die Begründung "sehr klar", warnte aber, dass die KI-Befürchtungen, die es Schneider ermöglichen, PTC "zu einer Bewertung auf einem Jahrzehntief" zu kaufen, auch Schneider nach dem Deal belasten könnten.
Schneider Electric bringt PTC in eine Bilanz, die bereits mehr Schulden trägt
Das schwerwiegendere Problem für Aktionäre liegt in der Bilanz. Schneider wird die Barzahlung von etwa 22 Mrd. € mit 5 bis 6 Mrd. € neuen Aktien und 16 bis 17 Mrd. € neuen Senior-Schulden finanzieren.
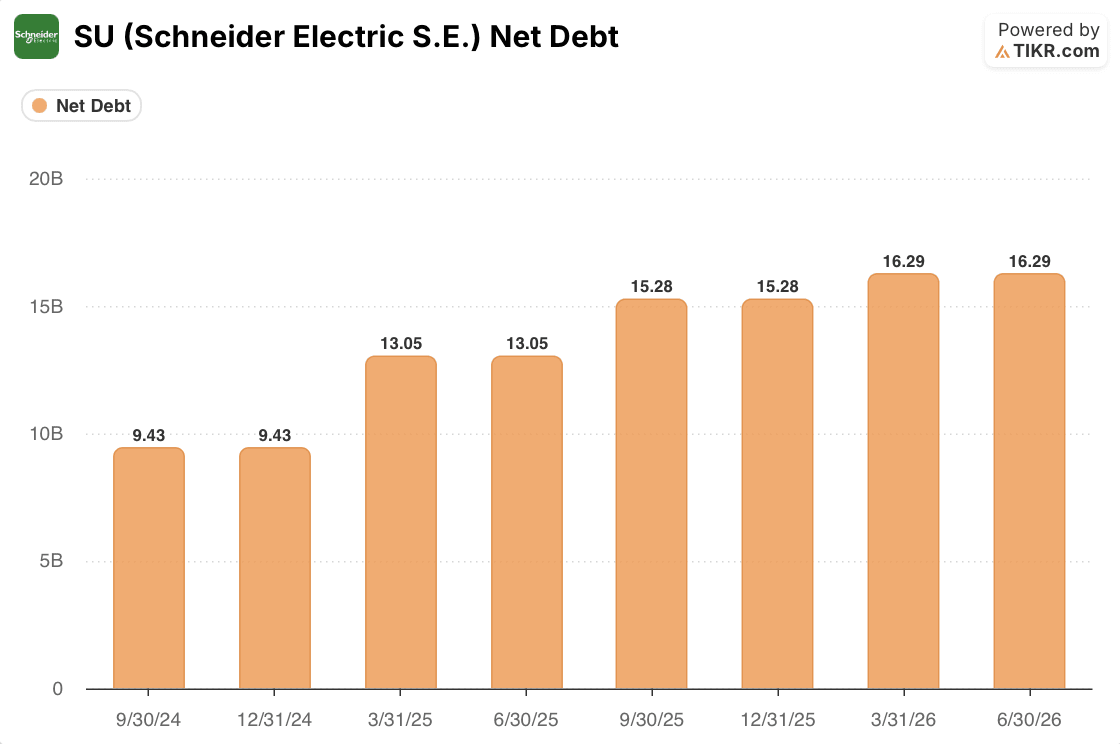
Diese Schulden landen bei einem Unternehmen, dessen Verschuldung bereits gestiegen ist. Die Nettoverschuldung stieg von 9,43 Mrd. € im September 2024 auf 16,29 Mrd. € im Juni 2026.
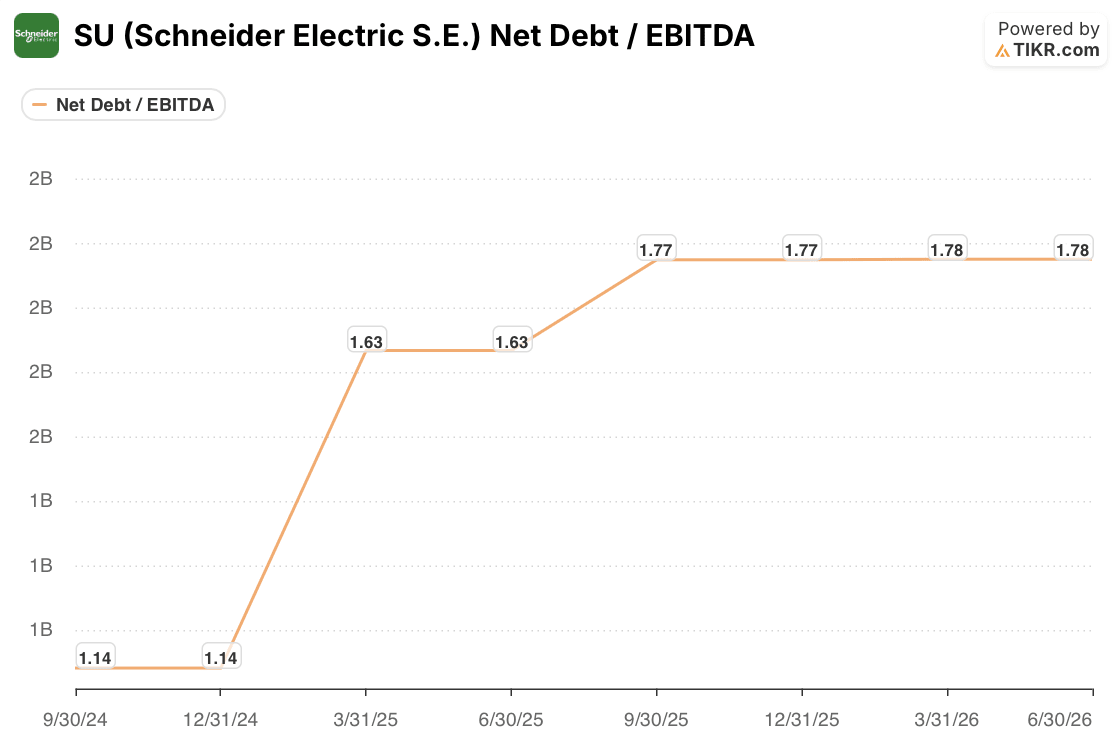
Die Nettoverschuldung zu EBITDA stieg im gleichen Zeitraum von 1,14x auf 1,78x, bevor auch nur ein Dollar von PTC oder Cognite in den Büchern steht.
Eine grobe Rechnung zeigt das Ausmaß. Addiert man die neuen Kredite zur Nettoverschuldung vom Juni, liegt die Summe bei etwa 32 bis 33 Mrd. €, etwa das Doppelte des heutigen Niveaus.
Die zusätzliche Verschuldung würde die Hebelwirkung spürbar erhöhen, aber eine vergleichbare Schätzung der Nettoverschuldung zu EBITDA erfordert EBITDA-Zahlen für beide Unternehmen und eine Pro-Forma-Berechnung der Nettoverschuldung. Gewinnwachstum und Cash-Generierung vor dem erwarteten Abschluss im Q3 2027 könnten die Verschuldung reduzieren, während andere Übernahmen und Cash-Abflüsse diese Gewinne ausgleichen könnten.
Das Management sagt, es bleibt einer A-Kategorie-Bonitätsbewertung, seiner progressiven Dividende und dem vollen Umfang seines Aktienrückkaufprogramms für 2030 verpflichtet. Der Preis für die Einhaltung dieser Versprechen ist eine Pause der Rückkäufe in den Jahren 2027 und 2028, nachdem in der ersten Hälfte 2026 bereits 250 Mio. € für Rückkäufe aufgewendet wurden.
Cash-Generierung ist es, was diesen Plan machbar macht. Schneider erzielte im ersten Halbjahr einen Rekord-Freien Cashflow von 1,6 Mrd. € und prognostizierte für 2026 eine Cash-Konversion von etwa 100 %, während CFO Nathan Fast sagte, PTC wandle mehr als 100 % seiner Gewinne in Cash um.
RBC wies dennoch darauf hin, dass die Kreditaufnahme langjährige Bedenken über Schneiders Ausgaben wieder aufleben lassen könnte.
Die Verschuldung von Schneider stieg von 1,14x auf 1,78x, bevor auch nur ein Dollar von PTC hinzukam. Vergleichen Sie die Schuldenkennzahlen von SU kostenlos mit anderen Industrieführern auf TIKR →
Was die Synergie-Rechnung für PTC für die SU-Aktie bedeutet
Schneiders eigene Zahlen zeigen, wie sehr der Preis von der Umsetzung abhängt. Der Deal bewertet PTC mit etwa dem 21-fachen des geschätzten bereinigten EBITA für 2027 vor Synergien, dem 17-fachen nach den Einsparungen von 250 Mio. € und nur dem 13-fachen, wenn die Umsatzsynergien von 800 Mio. € eingerechnet werden.
Das bedeutet, dass die Umsatzsynergien genauso viel Arbeit leisten wie die Kosteneinsparungen, und sie sind die schwerer zu beweisende Hälfte. Der Analyst James Moore von Rothschild & Co Redburn merkte auf dem M&A-Call an, dass 800 Mio. € etwa 33 % des Umsatzes von PTC entsprechen.
Fast sagte, diese Gewinne sollten kurz nach dem Abschluss beginnen und sich "linear über die mittlere Frist" aufbauen. Die Kosteneinsparungen kommen auch mit etwa 250 Mio. € an einmaligen Implementierungskosten.
Die Gewinnausschüttung ist zunächst bescheiden. Das Management erwartet im ersten Jahr vor Kaufpreisallokation eine niedrige einstellige bereinigte EPS-Akkretion, die mit vollen Synergien auf mittlere bis hohe einstellige Werte steigt, und eine Transaktionsrendite über seinen Kapitalkosten bis zum fünften Jahr.
Breakingviews führte einen härteren Test durch und schätzte, dass selbst bei Erfüllung aller Synergien der kombinierte Gewinn etwa einer Rendite von 8 % auf den Kaufpreis entsprechen würde, verglichen mit Kapitalkosten, die Morningstar-Analysten auf etwa 9 % beziffern.

Der Aktienkurs spiegelt nun einen Teil dieser Zweifel wider. Das KGV der nächsten zwölf Monate (NTM P/E) von Schneider fiel von etwa 27x kurz vor der Ankündigung auf 24,14x, unter seinem Einjahresdurchschnitt von 25,76x.
Es ist kein Extremwert. Das Multiple erreichte Ende März 2026 einen Tiefststand von 22,92x, und die Konsensschätzungen berücksichtigen möglicherweise noch nicht die neuen Zinskosten oder die Aktienemission.
Eine starke strategische Passform, bezahlt mit Jahren an Bilanzspielraum
Der Verkauf sieht weniger wie ein Urteil über Schneiders Kerngeschäft aus als darüber, wie lange Aktionäre warten müssen, bis sich dieser Deal auszahlt. Im Juli erhöhte Schneider seine Prognose für 2026 auf ein organisches Umsatzwachstum von 10 % bis 13 %, nachdem der Umsatz im ersten Halbjahr organisch um 14 % gewachsen war.
PTC fügt ein hochprofitables, größtenteils wiederkehrendes Softwaregeschäft hinzu, und die industrielle Logik fand breite Unterstützung bei Analysten. Das Management erwartet, dass die Kapitalrendite der Transaktion bis zum fünften Jahr nach Abschluss die gewichteten durchschnittlichen Kapitalkosten übersteigen wird, einschließlich der vollen Synergien im Run-Rate, während die geplante Kreditaufnahme die Nettoverschuldung vor anderen Bilanzänderungen etwa verdoppeln würde.
Das niedrigere Multiple hilft, obwohl es die Frage nicht klärt. Bei 24,14x zahlen Investoren weniger als den Einjahresdurchschnitt für ein Unternehmen, das mehr Schulden trägt, Rückkäufe pausiert und darauf wettet, dass Umsatzsynergien standhalten, während KI den Softwarepreis unter Druck setzt.
Die ersten Kontrollpunkte kommen schnell. Schneider veröffentlicht die Q3-Ergebnisse am 16. Oktober, und der Zeitpunkt und Preis der Aktienemission von 5 bis 6 Mrd. € werden zeigen, wie viel Verwässerung die Aktionäre hinnehmen müssen.
Danach werden das ARR-Wachstum von PTC gegenüber seinem mittelfristigen Ziel von etwa 10 % und die Reaktionen der Ratingagenturen auf die neuen Schulden zeigen, ob das 13-fache Synergie-Multiple ein realistisches Ziel oder ein Best-Case-Szenario ist.
Das Management strebt Renditen über seinen Kapitalkosten bis zum fünften Jahr nach Abschluss an, einschließlich voller Synergien.
Das Management strebt Renditen über seinen Kapitalkosten bis zum fünften Jahr nach Abschluss an, einschließlich voller Synergien. Verfolgen Sie die Schätzungen und die Verschuldung von SU kostenlos auf TIKR →
Was ist die Schneider Electric-Aktie also wirklich wert?
TIKR ermöglicht es Ihnen, den zukünftigen Preis jeder Aktie in weniger als einer Minute zu prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was die SU-Aktie wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Schneider Electric S.E. kostenlos→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


