Die wichtigsten Punkte
- Die Aktie von Qualcomm (QCOM) fiel im Monat bis zum 22. Oktober um 13 %, wobei ein Verkauf von Halbleiteraktien am 28. September mehr als die Hälfte des Rückgangs ausmachte.
- Arm Holdings (ARM) verlor im gleichen Zeitraum 37 %, verglichen mit einem Rückgang des Nasdaq 100 von 6 %, was die breitere Schwäche im Halbleitermarkt unterstreicht.
- Apple (AAPL) bleibt ein wesentlicher Faktor zu Lasten, da Qualcomm erwartet, dass die mit Apple verbundenen Umsätze im Dezemberquartel um etwa 50 % gegenüber dem Vorquartal zurückgehen werden.
- Qualcomm scheint besser für Halten als für aggressiven Kauf geeignet zu sein, da die Aktie bei etwa dem 19-fachen der erwarteten Gewinne gehandelt wird, verglichen mit ihrem Fünfjahresdurchschnitt von 14-fach.
Was ist passiert?
Die Aktie von Qualcomm (QCOM) fiel in den letzten Monaten bis zum 22. Oktober um 13 % und schloss bei etwa 173 US-Dollar, da Anleger schwächere Smartphone-Nachfrage, Apple-bedingte Umsatzverluste und eine breitere Volatilität im Halbleitermarkt abwägten.
Der größte Rückschlag erfolgte am 28. September, als die Qualcomm-Aktie um 7 % fiel, was auf Inflationssorgen, steigende Renditen von US-Staatsanleihen und Verkaufsdruck im Technologiesektor zurückzuführen war.
Arm Holdings (ARM) verlor in dieser Sitzung fast 9 %. Im gesamten Monat verlor Arm 37 %, verglichen mit einem Rückgang von 13 % bei Qualcomm und einem Rückgang von 6 % beim Nasdaq 100, was die Unterperformance von Halbleiteraktien verdeutlicht.
Der Verkauf folgte auf positive Entwicklungen, darunter den Snapdragon Summit von Qualcomm, die Verlängerung einer Apple-Patentlizenz und eine Partnerschaft mit Amazon Web Services. Diese Ankündigungen konnten jedoch die Sorgen um die Handy-Nachfrage nicht ausgleichen.
Qualcomm gab am 5. Oktober auch eine mehrjährige Patent-Kreuzlizenzvereinbarung mit Huawei bekannt, die KI, 5G, Computing und Netzwerktechnologien abdeckt.
Am 13. Oktober befand eine Jury in Delaware, dass Arm seine Lizenzvereinbarung mit Qualcomm verletzt hatte, und sprach 2 US-Dollar an symbolischen Schadensersatz zu, während wesentliche Lizenzgebührenfragen ungeklärt blieben.
Unterdessen berichtete Reuters, dass CEO Cristiano Amon eine weltweite "leistungsorientierte Reduzierung" der Belegschaft skizzierte, wobei die Benachrichtigungen der Mitarbeiter im November beginnen sollen.
Trotz dieser Entwicklungen bleibt die größte Herausforderung für Qualcomm der Smartphone-Markt.
Das Management erwartet, dass die Schwäche auf dem Handy-Markt die Umsätze mit Android-Chips unter Druck setzen wird, während die Apple-bezogenen Umsätze vom September- auf das Dezemberquartel um etwa 50 % zurückgehen könnten.
Dennoch bietet die Diversifizierung Anlass zur Hoffnung. Die Umsätze außerhalb des Handy-Geschäfts stiegen im letzten Quartal um 28 %, während die Automobilumsätze einen Rekordwert von 1,6 Mrd. US-Dollar erreichten.
Qualcomm strebt außerdem bis zum Geschäftsjahr 2027 Umsätze von 5 Mrd. US-Dollar im Rechenzentrumsgeschäft und mehr als 15 Mrd. US-Dollar bis zum Geschäftsjahr 2029 an, was potenziell eine bedeutende Wachstumsquelle jenseits von Smartphones schaffen könnte.
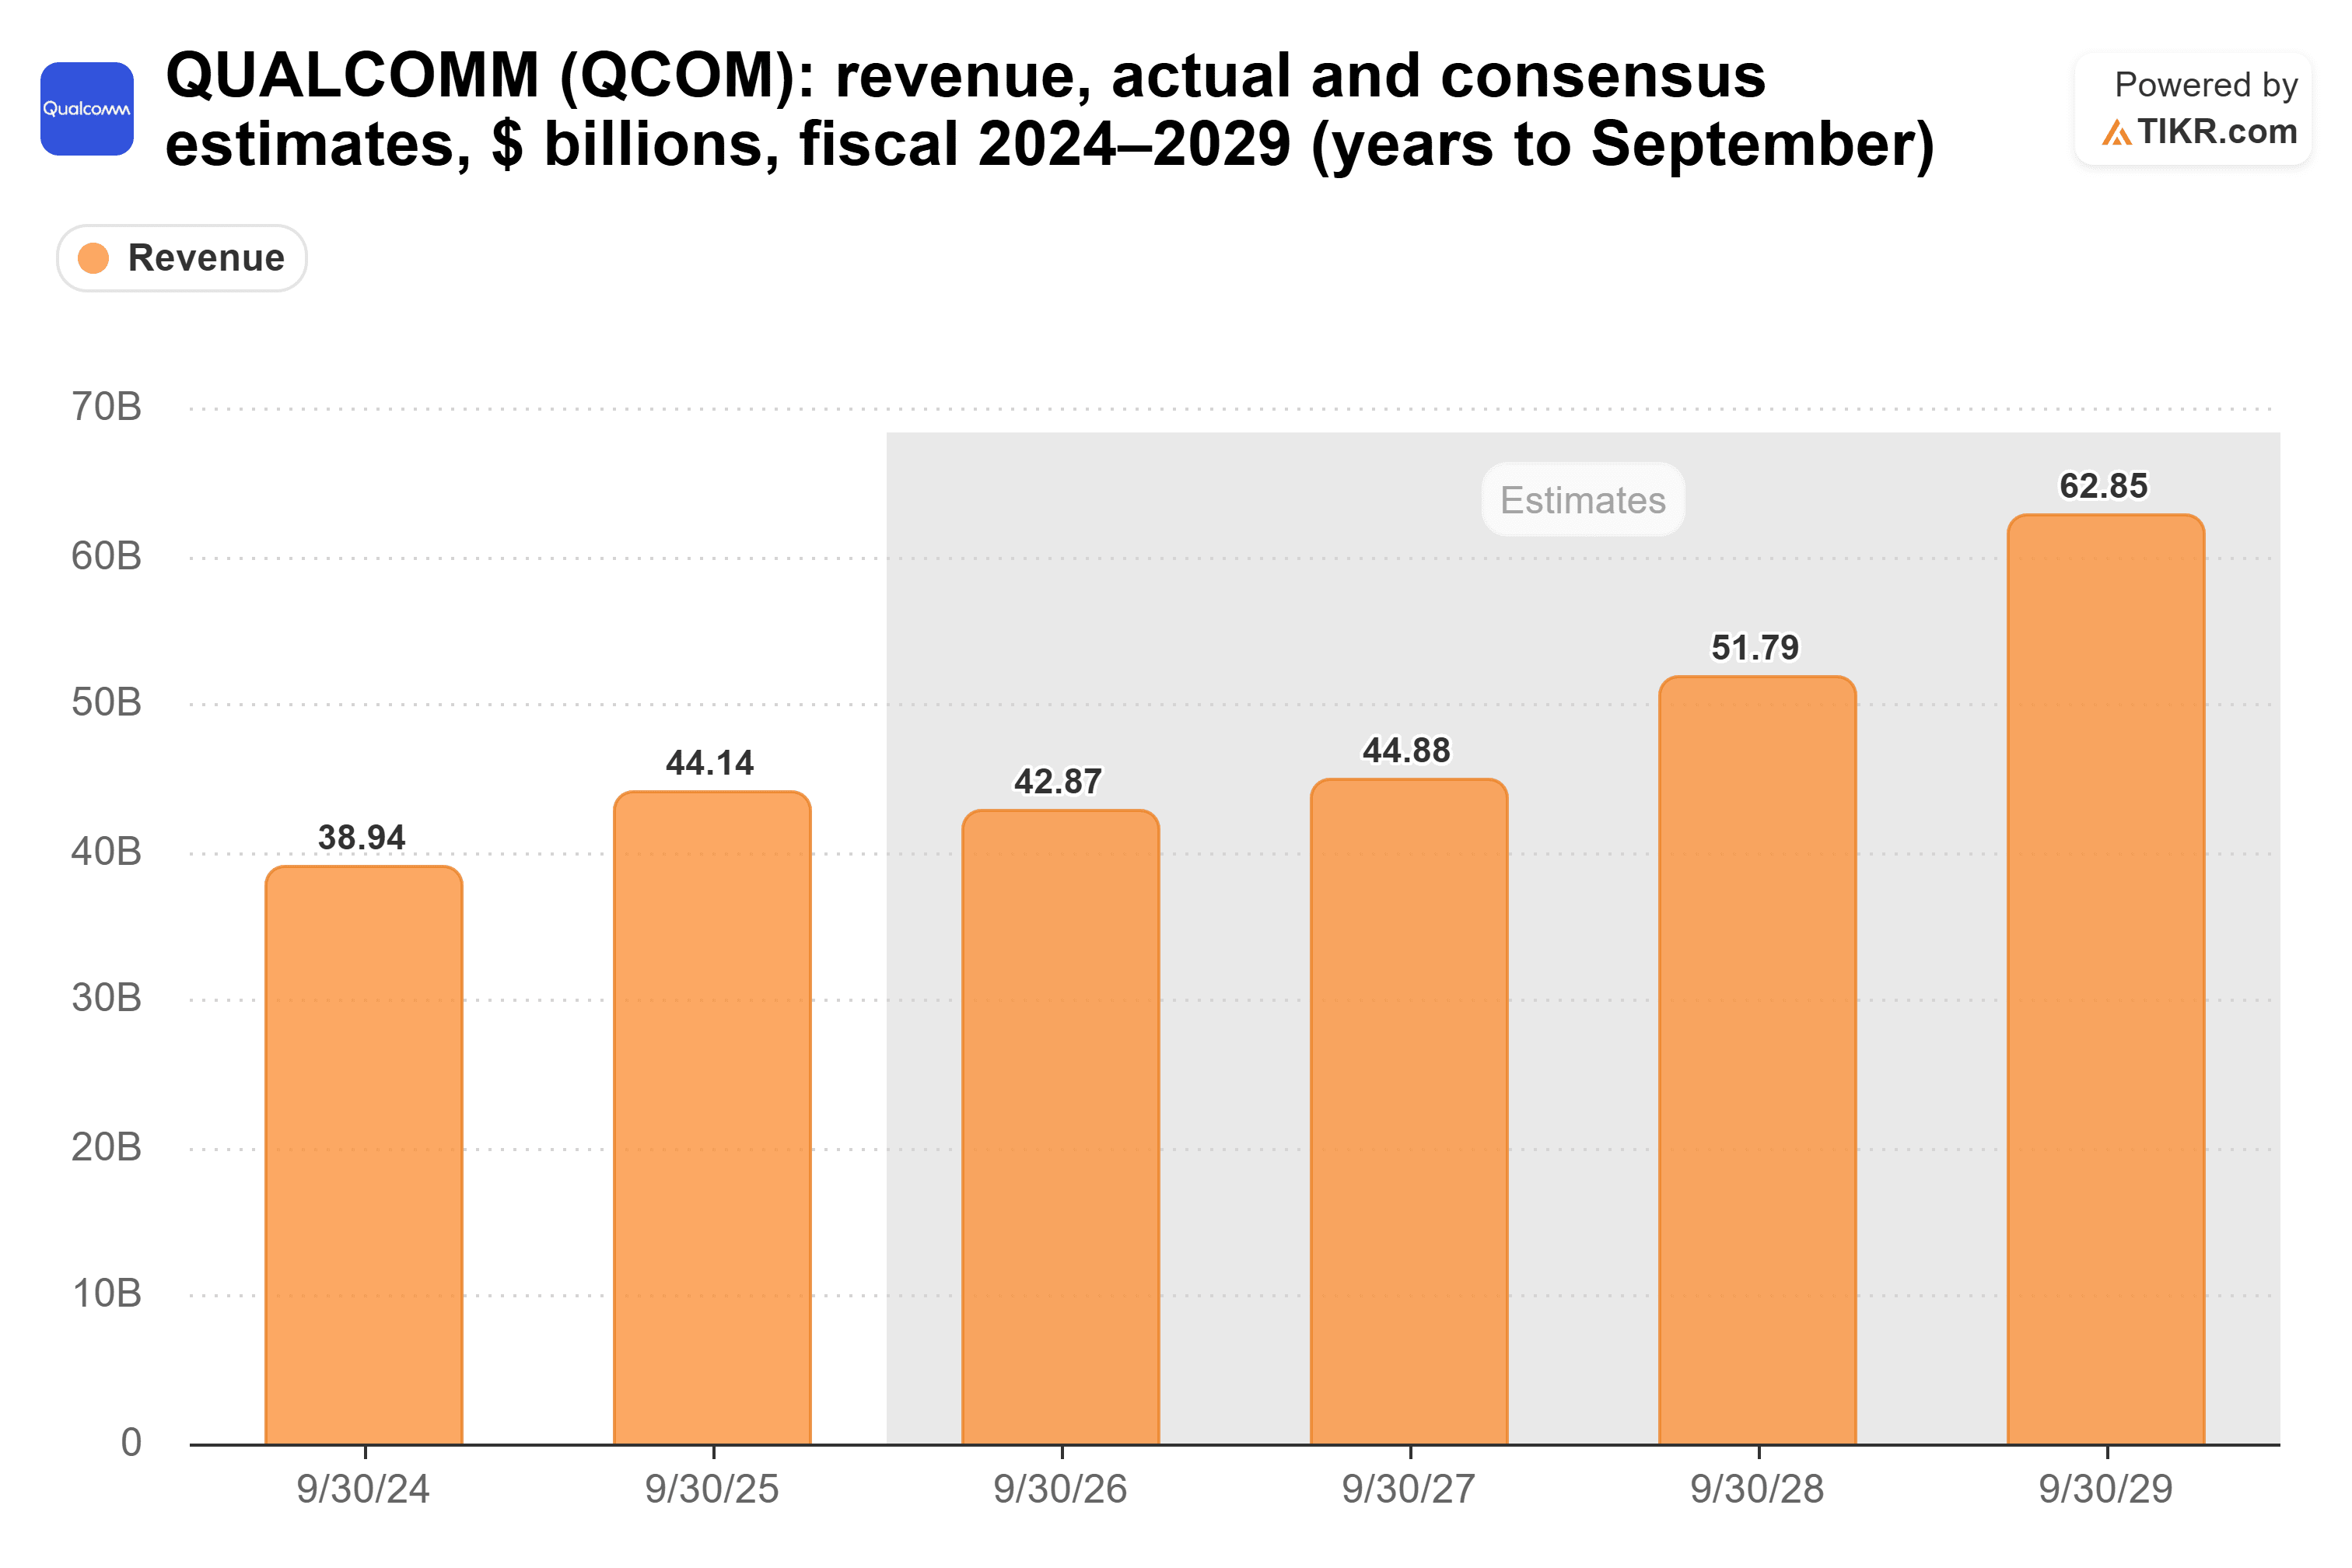
Die Wall Street erwartet, dass die Umsätze von 44,1 Mrd. US-Dollar im Geschäftsjahr 2025 auf 42,9 Mrd. US-Dollar im Geschäftsjahr 2026 zurückgehen werden, bevor sie bis zum Geschäftsjahr 2029 62,9 Mrd. US-Dollar erreichen, obwohl nur neun Analysten Schätzungen für diesen Zeitraum liefern.
Dieser prognostizierte Anstieg von 20 Mrd. US-Dollar hängt von einer erfolgreichen Expansion über Smartphones hinaus ab, insbesondere in den Bereichen Rechenzentren und Automobilanwendungen.
Qualcomm veröffentlicht die Ergebnisse für das vierte Quartal des Geschäftsjahres nach Börsenschluss am 4. November, nachdem die Umsatzprognose auf 9,7 bis 10,5 Mrd. US-Dollar festgelegt wurde.
Die Aussichten für das Dezemberquartel werden besonders wichtig sein, da die Umsätze aus dem Rechenzentrumsgeschäft zu fließen beginnen, während die Apple-bezogenen Umsätze zurückgehen.
Ist die Qualcomm-Aktie unter- oder überbewertet?
Trotz des Verkaufs erscheint Qualcomm eher fair bewertet als deutlich unterbewertet, angesichts seines Gewinnmultiplikators und der kurzfristigen Herausforderungen im Smartphone-Bereich.

Die Aktie wird bei etwa dem 19-fachen der erwarteten Gewinne gehandelt, über dem Fünfjahresdurchschnitt von Qualcomm von 14-fach, aber unter dem Höchststand von 26-fach im Mai 2026, was darauf hindeutet, dass Anleger bereits eine erhebliche Diversifizierung antizipieren.
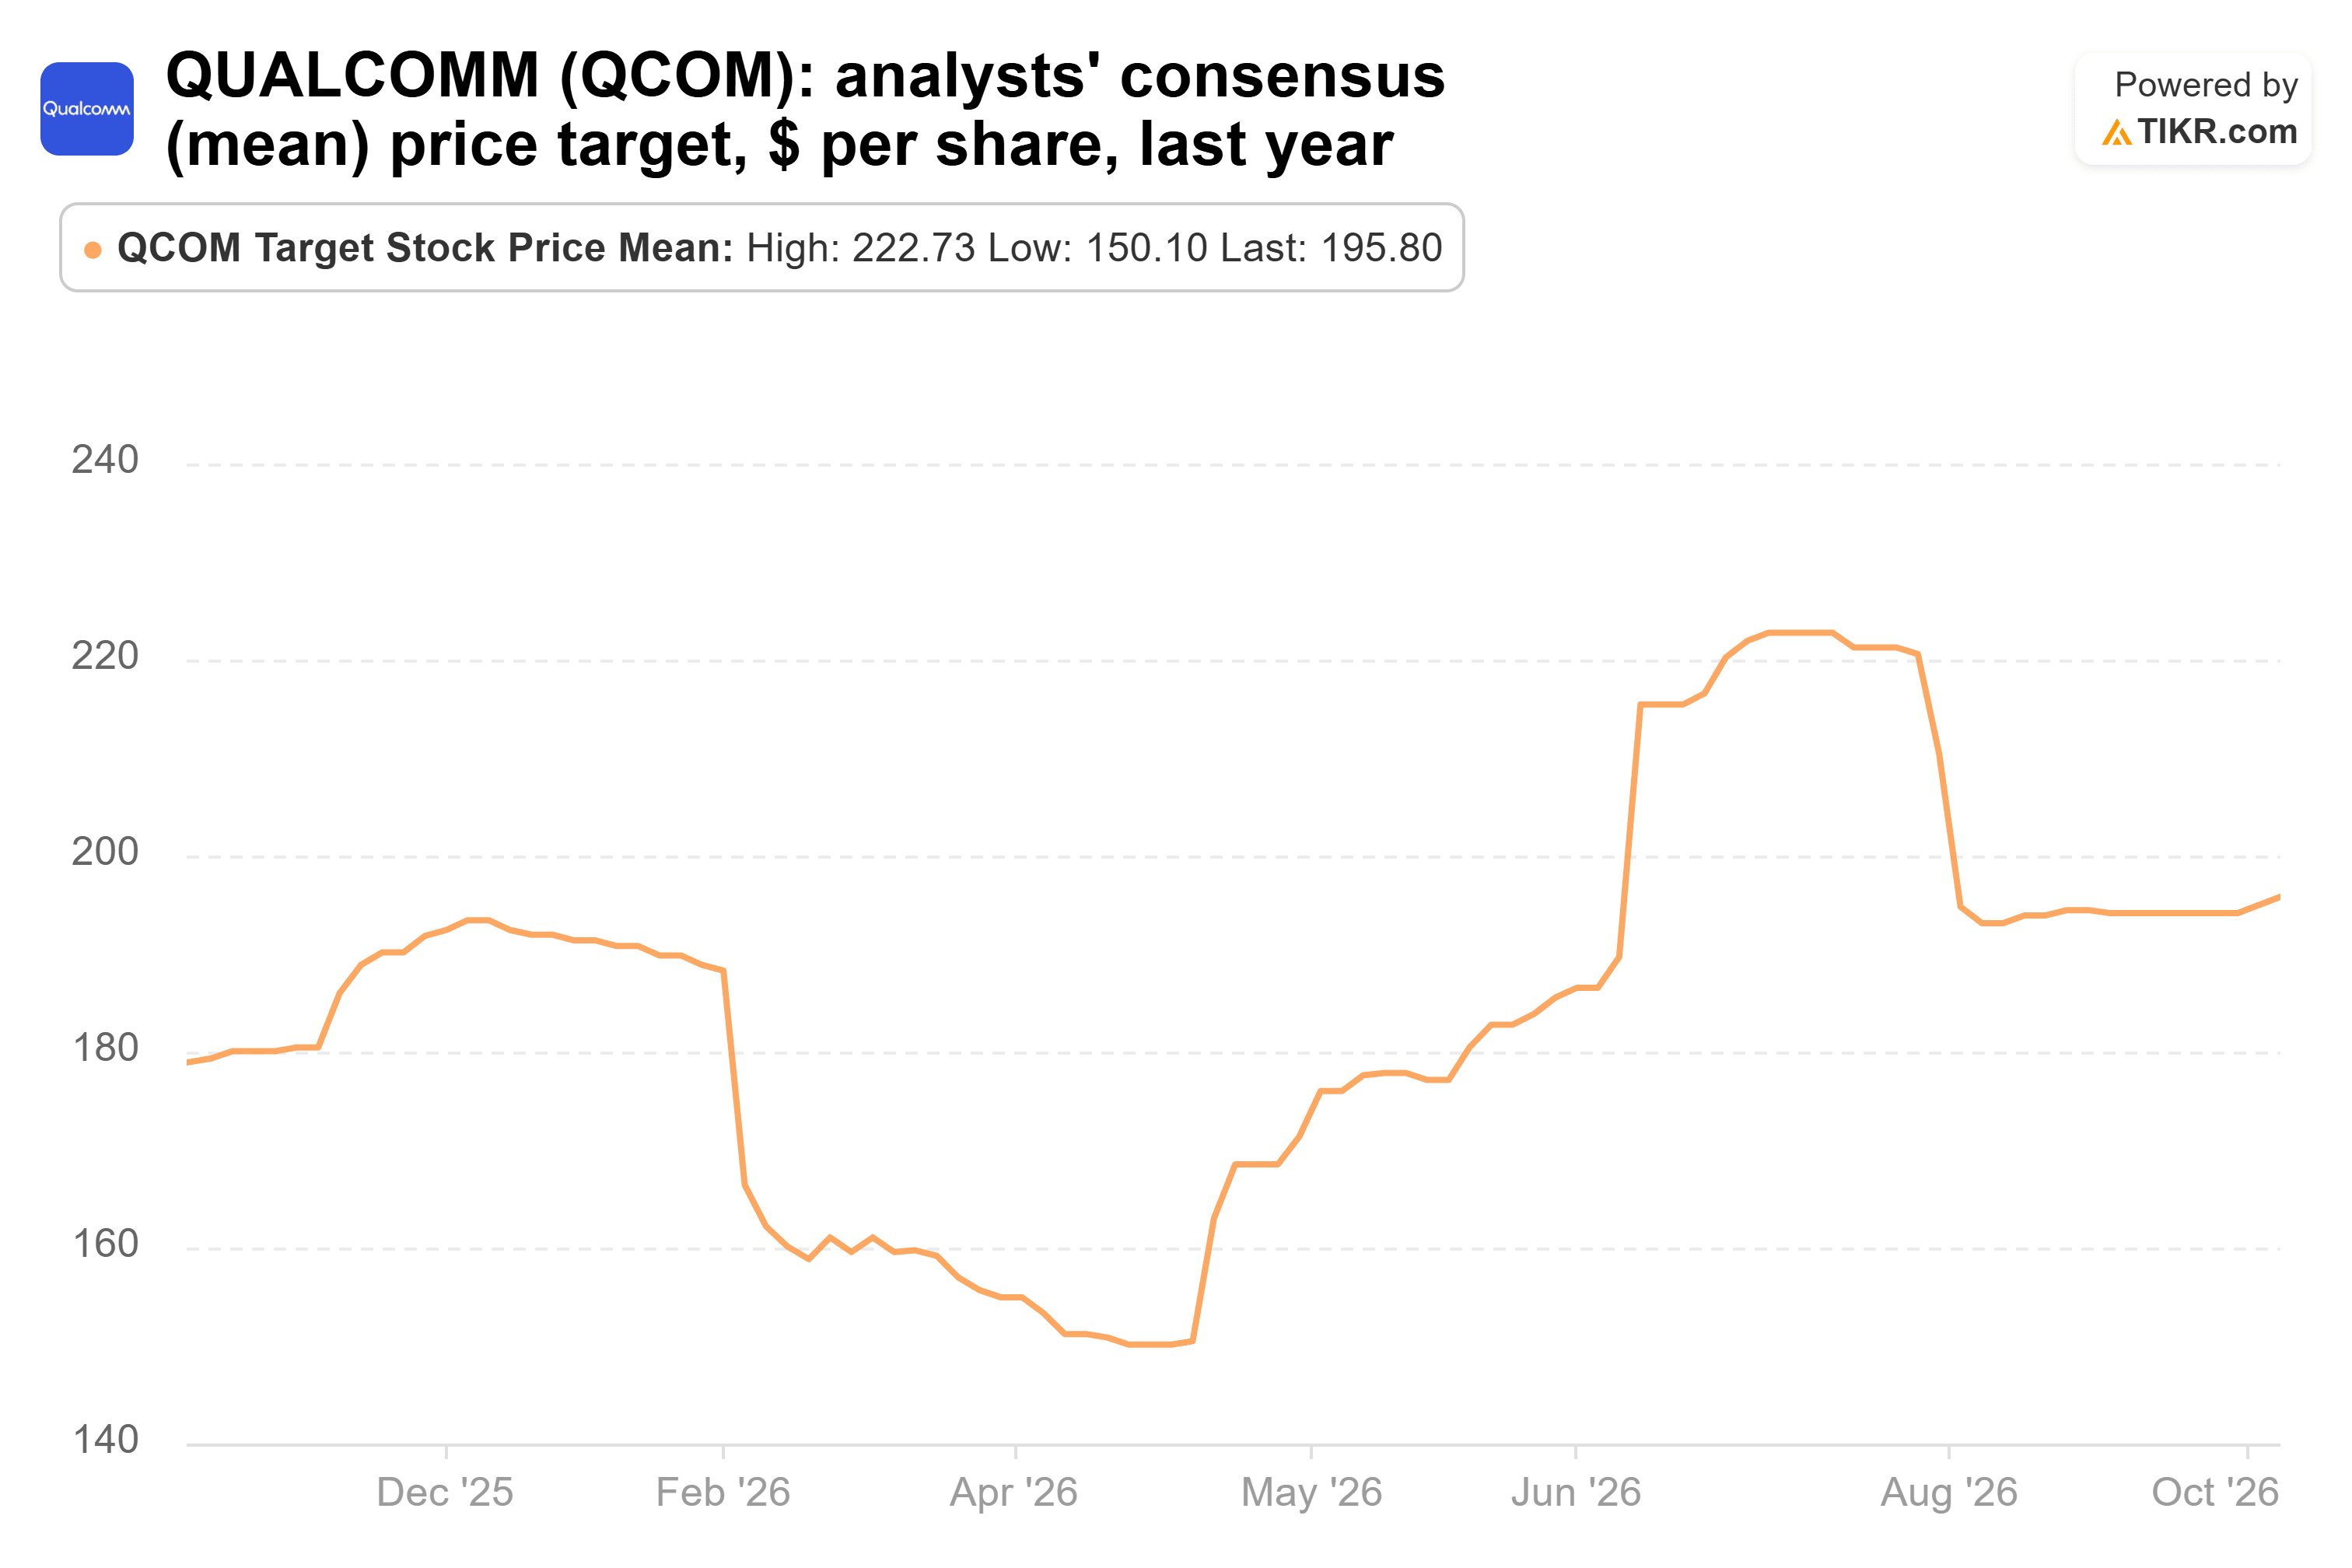
Das durchschnittliche Kursziel der Analysten von 196 US-Dollar impliziert ein Aufwärtspotenzial von etwa 13 % gegenüber dem Schlusskurs von Qualcomm am 22. Oktober von etwa 173 US-Dollar, was auf ein moderates Erholungspotenzial hindeutet.
Derzeit erscheint es vernünftiger, Qualcomm zu halten, als nach einer branchenweiten Korrektur zu verkaufen oder vor der Veröffentlichung der Quartalszahlen aggressiv zu kaufen, insbesondere solange die Apple-bezogenen Umsätze unter Druck stehen.
In den nächsten 12 Monaten könnten stärkere Verkäufe im Rechenzentrumsgeschäft, anhaltendes Wachstum im Automobilbereich und eine sich verbessernde Android-Nachfrage weiteren Aufwärtstrend unterstützen. Verzögerungen bei der Expansion von Qualcomm über Smartphones hinaus könnten jedoch seine überdurchschnittliche Bewertung angreifbar machen.
Was ist die Qualcomm-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Qualcomm wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Qualcomm kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!