Die wichtigsten Punkte
- Alphabets Umsatz stieg im Juni-Quartal um 24 % auf 119,8 Milliarden US-Dollar, wobei Google Cloud um 82 % auf 24,8 Milliarden US-Dollar zulegte und ein Auftragsbestand von 514 Milliarden US-Dollar verzeichnete.
- TIKRs Bewertungsmodell deutet auf einen Kurs von etwa 520 US-Dollar bis Ende 2028 hin, eine Gesamtrendite von etwa 52 % oder etwa 20 % pro Jahr.
- Der Haken sind die Ausgaben, da die Prognose für die Investitionsausgaben (Capex) für 2026 bei 195 bis 205 Milliarden US-Dollar liegt und der freie Cashflow im letzten Quartal negativ bei 5,9 Milliarden US-Dollar war.
- Der nächste Quartalsbericht wird zeigen, ob die Investitionsausgaben und der Cloud-Auftragsbestand dem Plan entsprechen.
Alphabet (GOOGL) hat in den letzten zwölf Monaten etwa 40 % zugelegt, und die Aktie schloss am 2. Oktober bei 343,50 US-Dollar. Wenn TIKRs Bewertungsmodell also auf eine Gesamtrendite von etwa 52 % bis Ende 2028 hindeutet, ist es berechtigt zu fragen, ob diese Zahl realistisch ist.
Das Modell verlangt weniger, als die 52 % vermuten lassen. Das Umsatzwachstum entspricht dem, was Analysten bereits erwarten, und das KGV schrumpft von etwa 28x auf etwa 23x, sodass die Rendite aus den Gewinnen und nicht aus höheren Bewertungen durch Investoren kommt. Was diskutiert werden muss, sind die Kosten – also wie viel Alphabet ausgeben muss, um dorthin zu gelangen.
| Kennzahl | Letztes Jahr | TIKR-Modell, bis 2028 |
|---|---|---|
| Umsatzwachstum (CAGR) | 15% | 22% |
| Betriebsmarge | 32% | 36% |
| KGV | 28x | 23x |
| Aktienkurs | 343,50 $ (Schluss 2. Okt.) | Ca. 520 $ |
| Jahresrendite | n/a | Ca. 20% |
Quelle: TIKRs geführtes Bewertungsmodell, mit Kursen zum Schluss am 2. Oktober 2026. Modellergebnisse sind gerundet.
Cloud trägt die Hauptlast
Das Juni-Quartal ist der Punkt, an dem die Wachstumsgeschichte schwer zu widerlegen ist. Alphabet steigerte seinen Umsatz um 24 % auf 119,8 Milliarden US-Dollar, das zwölfte Quartal in Folge mit zweistelligem Wachstum, und Google Cloud trug einen Großteil der Hauptlast, mit einem Umsatzplus von 82 % auf 24,8 Milliarden US-Dollar und einem Betriebsergebnis von 8,8 Milliarden US-Dollar.
Der Auftragsbestand von Cloud-Verträgen beläuft sich nun auf 514 Milliarden US-Dollar, was eine Menge zukünftiger, bereits gesicherter Umsätze bedeutet. Die Suche, nach wie vor das Kerngeschäft, wuchs um 17 % auf 63,3 Milliarden US-Dollar.
Die folgende Grafik zeigt, wie Analysten erwarten, dass sich dieses Wachstum bis 2030 fortsetzt.
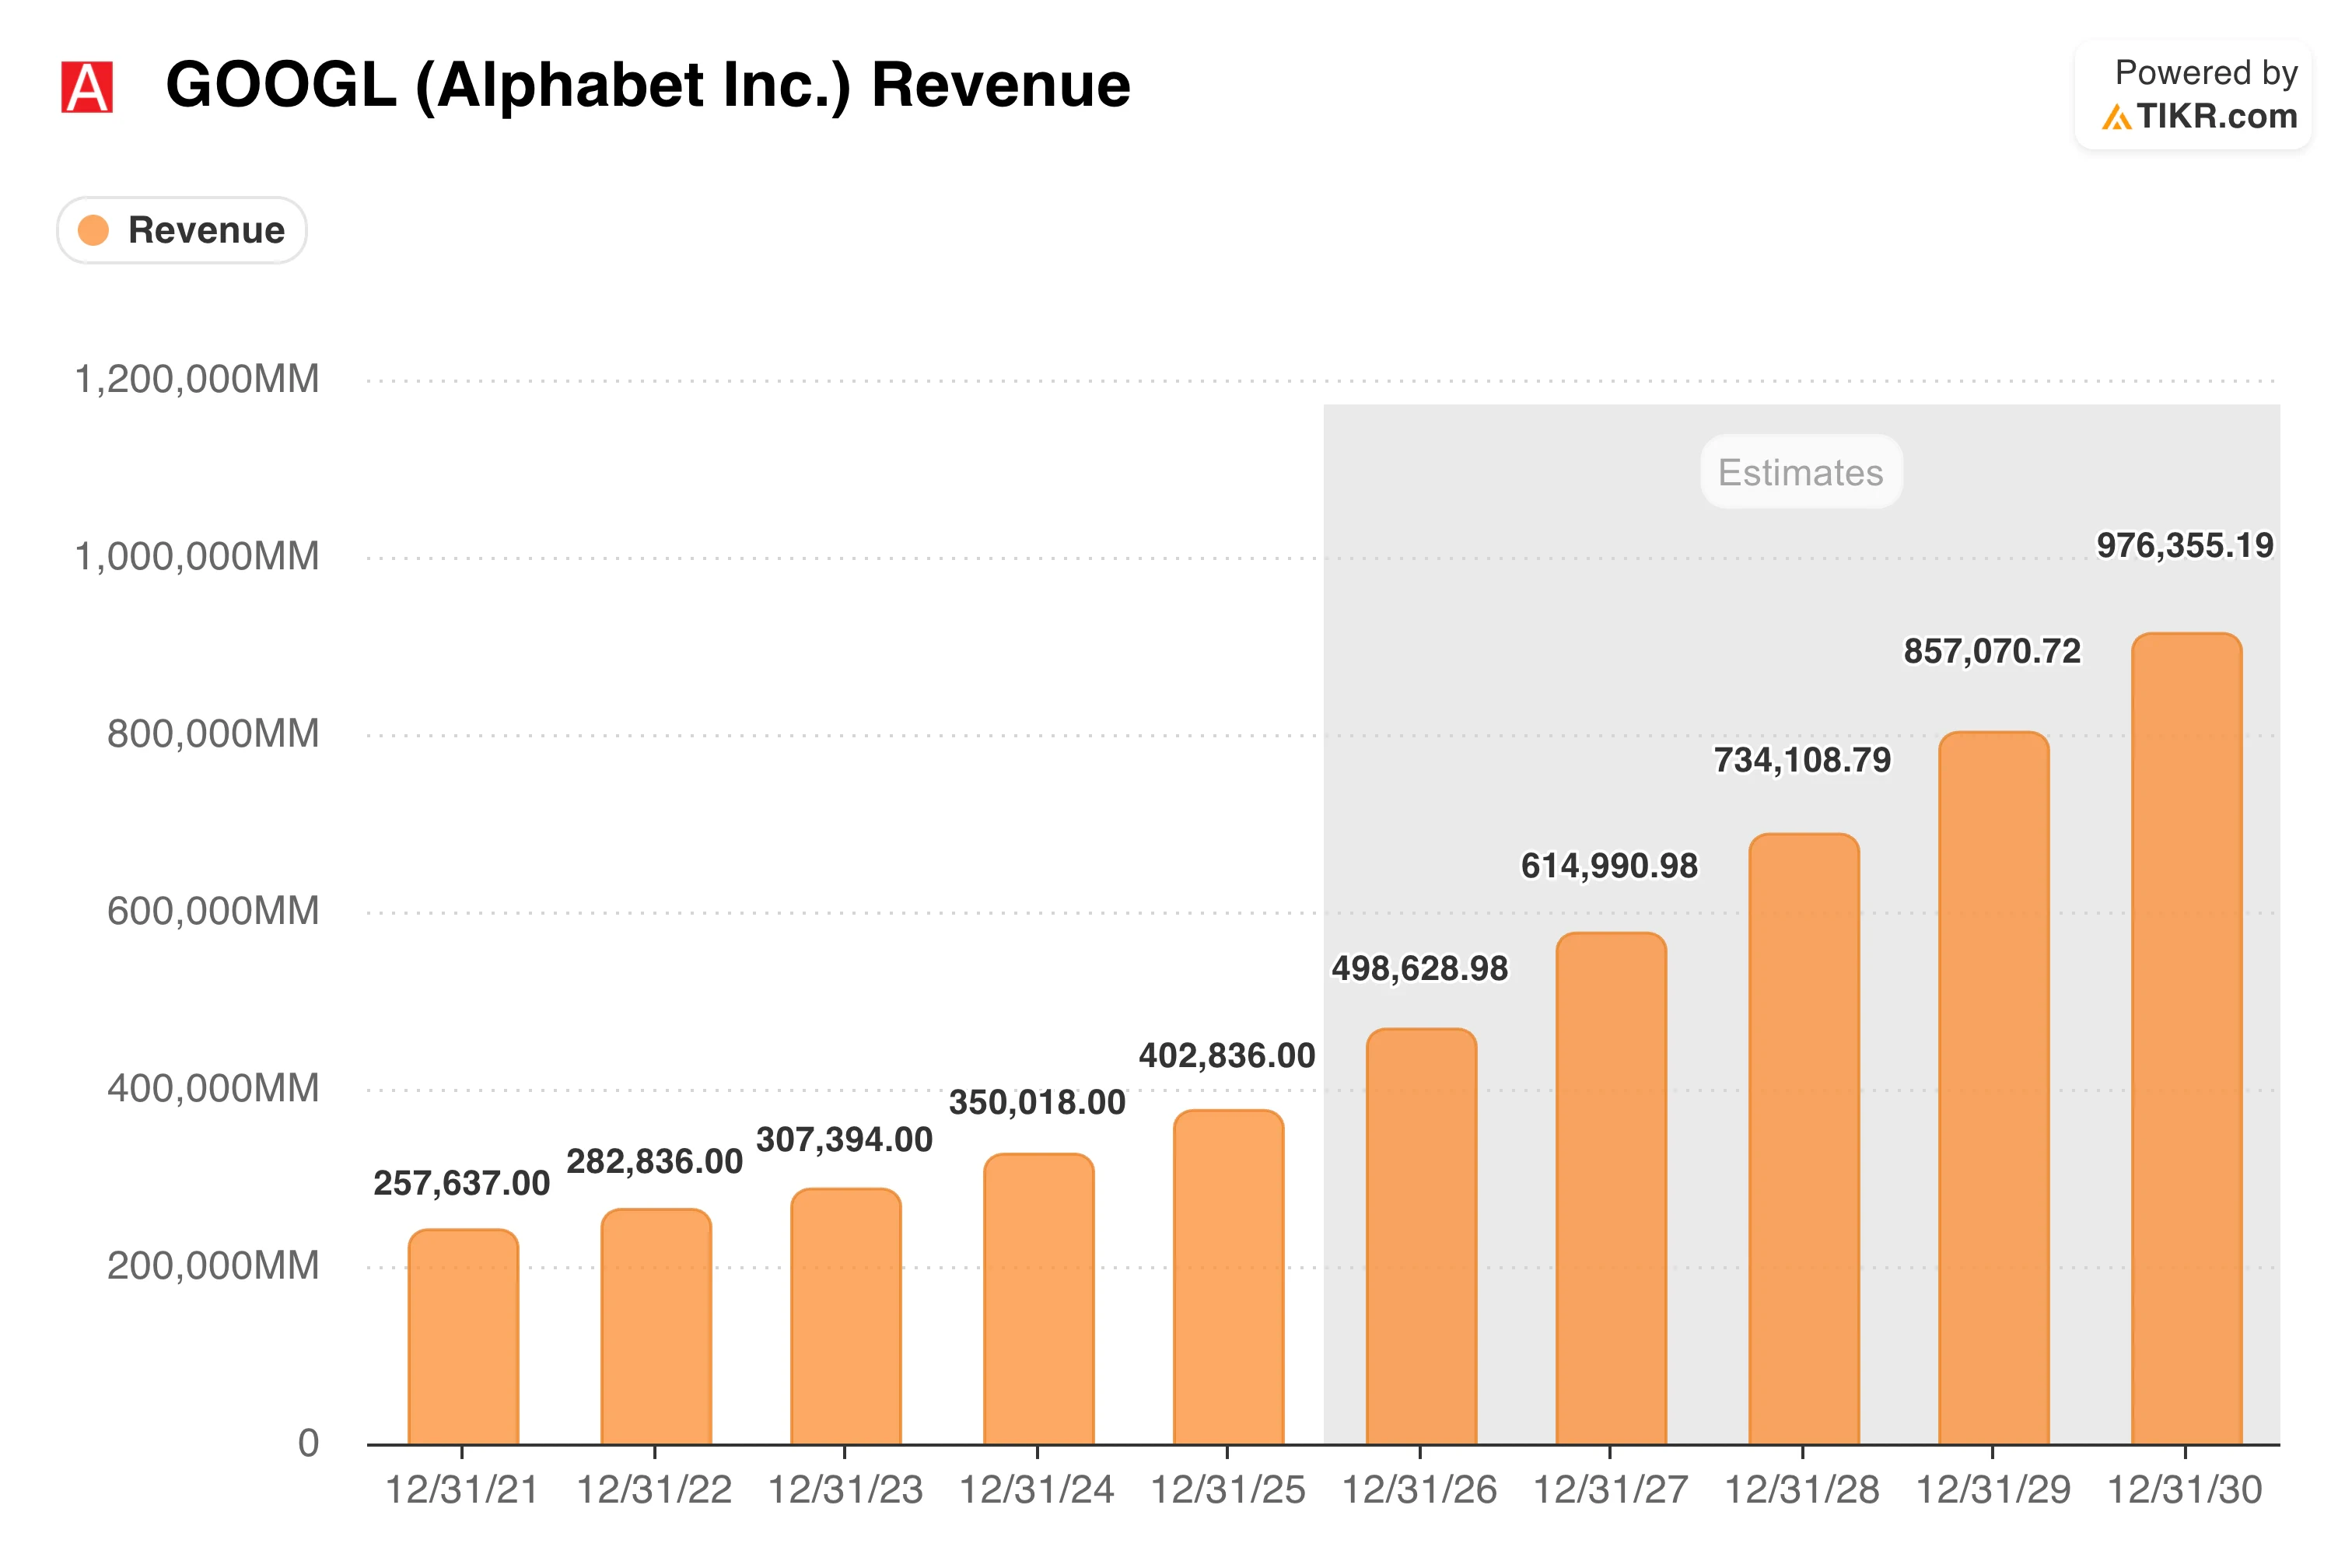
Analysten sehen den Umsatz in diesem Jahr bei etwa 500 Milliarden US-Dollar, dann bei etwa 615 Milliarden US-Dollar im Jahr 2027 und etwa 735 Milliarden US-Dollar im Jahr 2028. Das Wachstum verlangsamt sich dabei von etwa 24 % in diesem Jahr auf etwa 19 % bis 2028, und die jährliche Rate des Modells von 22 % bis 2028 liegt genau im Rahmen dieser Schätzungen. Einfach ausgedrückt: Alphabet muss nicht viel besser abschneiden, als Analysten bereits erwarten, damit dies aufgeht.
Microsoft (MSFT) wächst ebenfalls im Cloud-Bereich, wenn auch langsamer. Der Umsatz von Azure und anderen Cloud-Diensten stieg im Juni-Quartal um 43 %, ausgehend von einer Basis, die bereits über 100 Milliarden US-Dollar pro Jahr liegt, sodass die 82 % von Google Cloud fast das Doppelte dieses Tempos ausmachen.
Die 205-Milliarden-Dollar-Frage
Ein solches Wachstum ist nicht billig. Allein im Juni-Quartal gab Alphabet 44,9 Milliarden US-Dollar für Investitionsausgaben aus, hauptsächlich für KI-Infrastruktur, und der freie Cashflow wurde mit 5,9 Milliarden US-Dollar negativ, obwohl er in den letzten zwölf Monaten mit 53,3 Milliarden US-Dollar noch positiv war.
Das Management erwartet nun für 2026 Investitionsausgaben von 195 bis 205 Milliarden US-Dollar und einen deutlichen Anstieg im Jahr 2027. Alphabet hat auch seine Aktienrückkäufe ausgesetzt und Geld über Aktien- und Schuldemissionen aufgenommen, was wichtig ist, wenn man fragt, was jede Aktie wert ist.
Die folgende Grafik zeigt die Cash-Seite der Geschichte, wobei Analysten erwarten, dass der operative Cashflow bis 2028 etwa doppelt so hoch sein wird.
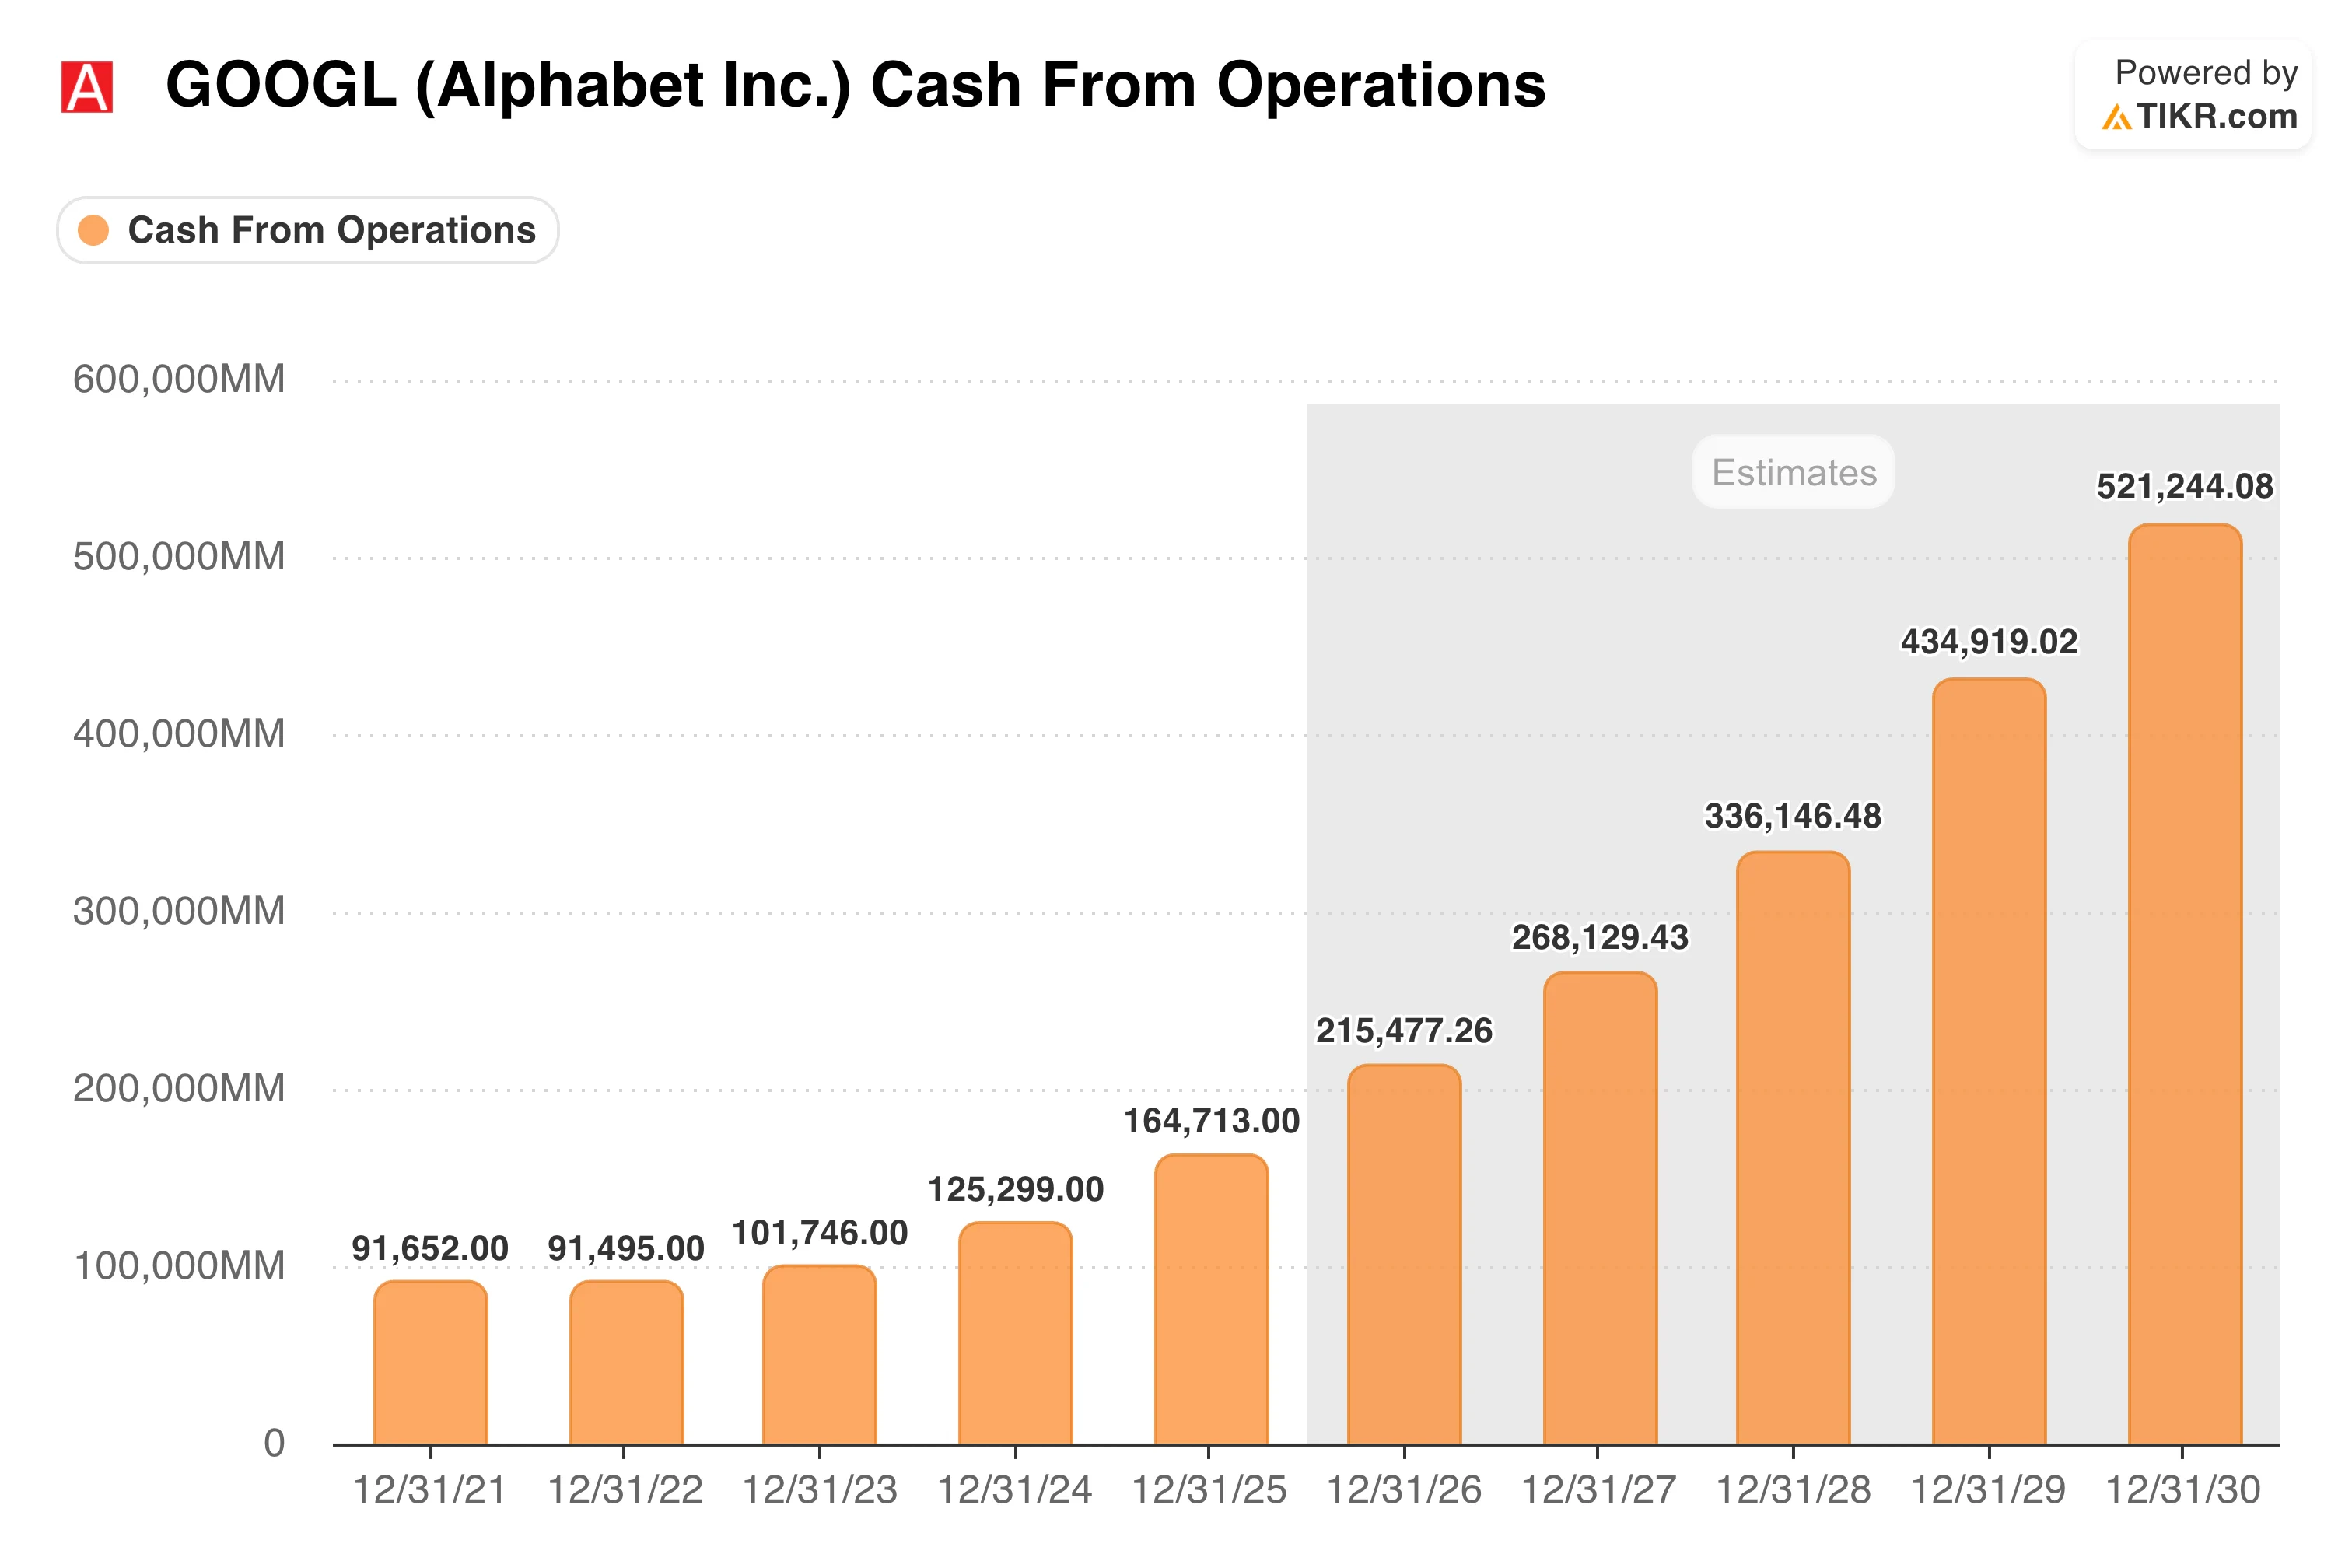
Der operative Cashflow betrug 2025 etwa 165 Milliarden US-Dollar, und der Konsens sieht ihn in diesem Jahr bei etwa 215 Milliarden US-Dollar, etwa 270 Milliarden US-Dollar im Jahr 2027 und etwa 335 Milliarden US-Dollar im Jahr 2028. Der Vergleich ist wichtig, weil die Schätzung für dieses Jahr nur geringfügig über der Prognose für die Investitionsausgaben liegt, was für 2026 wenig Spielraum lässt, während sich in den späteren Jahren der Puffer aufbaut. Ich würde diese Lücke genau beobachten.
Analysieren Sie die GOOGL Aktie auf TIKR Kostenlos→
Hält die 52 % also stand?
TIKRs Bewertungsmodell kommt auf einen Kurs von etwa 520 US-Dollar bis Ende 2028, eine Gesamtrendite von etwa 52 % oder etwa 20 % pro Jahr. Es gelangt dorthin, indem der Umsatz jährlich um etwa 22 % wächst und die Betriebsmarge auf etwa 36 % steigt, während das KGV von etwa 28x auf etwa 23x schrumpft.
Mir gefällt, dass die Rendite aus dem Gewinnwachstum und nicht daraus resultiert, dass Investoren mehr für jeden Dollar Gewinn zahlen, was das Ergebnis weniger abhängig von der Marktstimmung macht.
Die folgende Grafik zeigt den Weg.
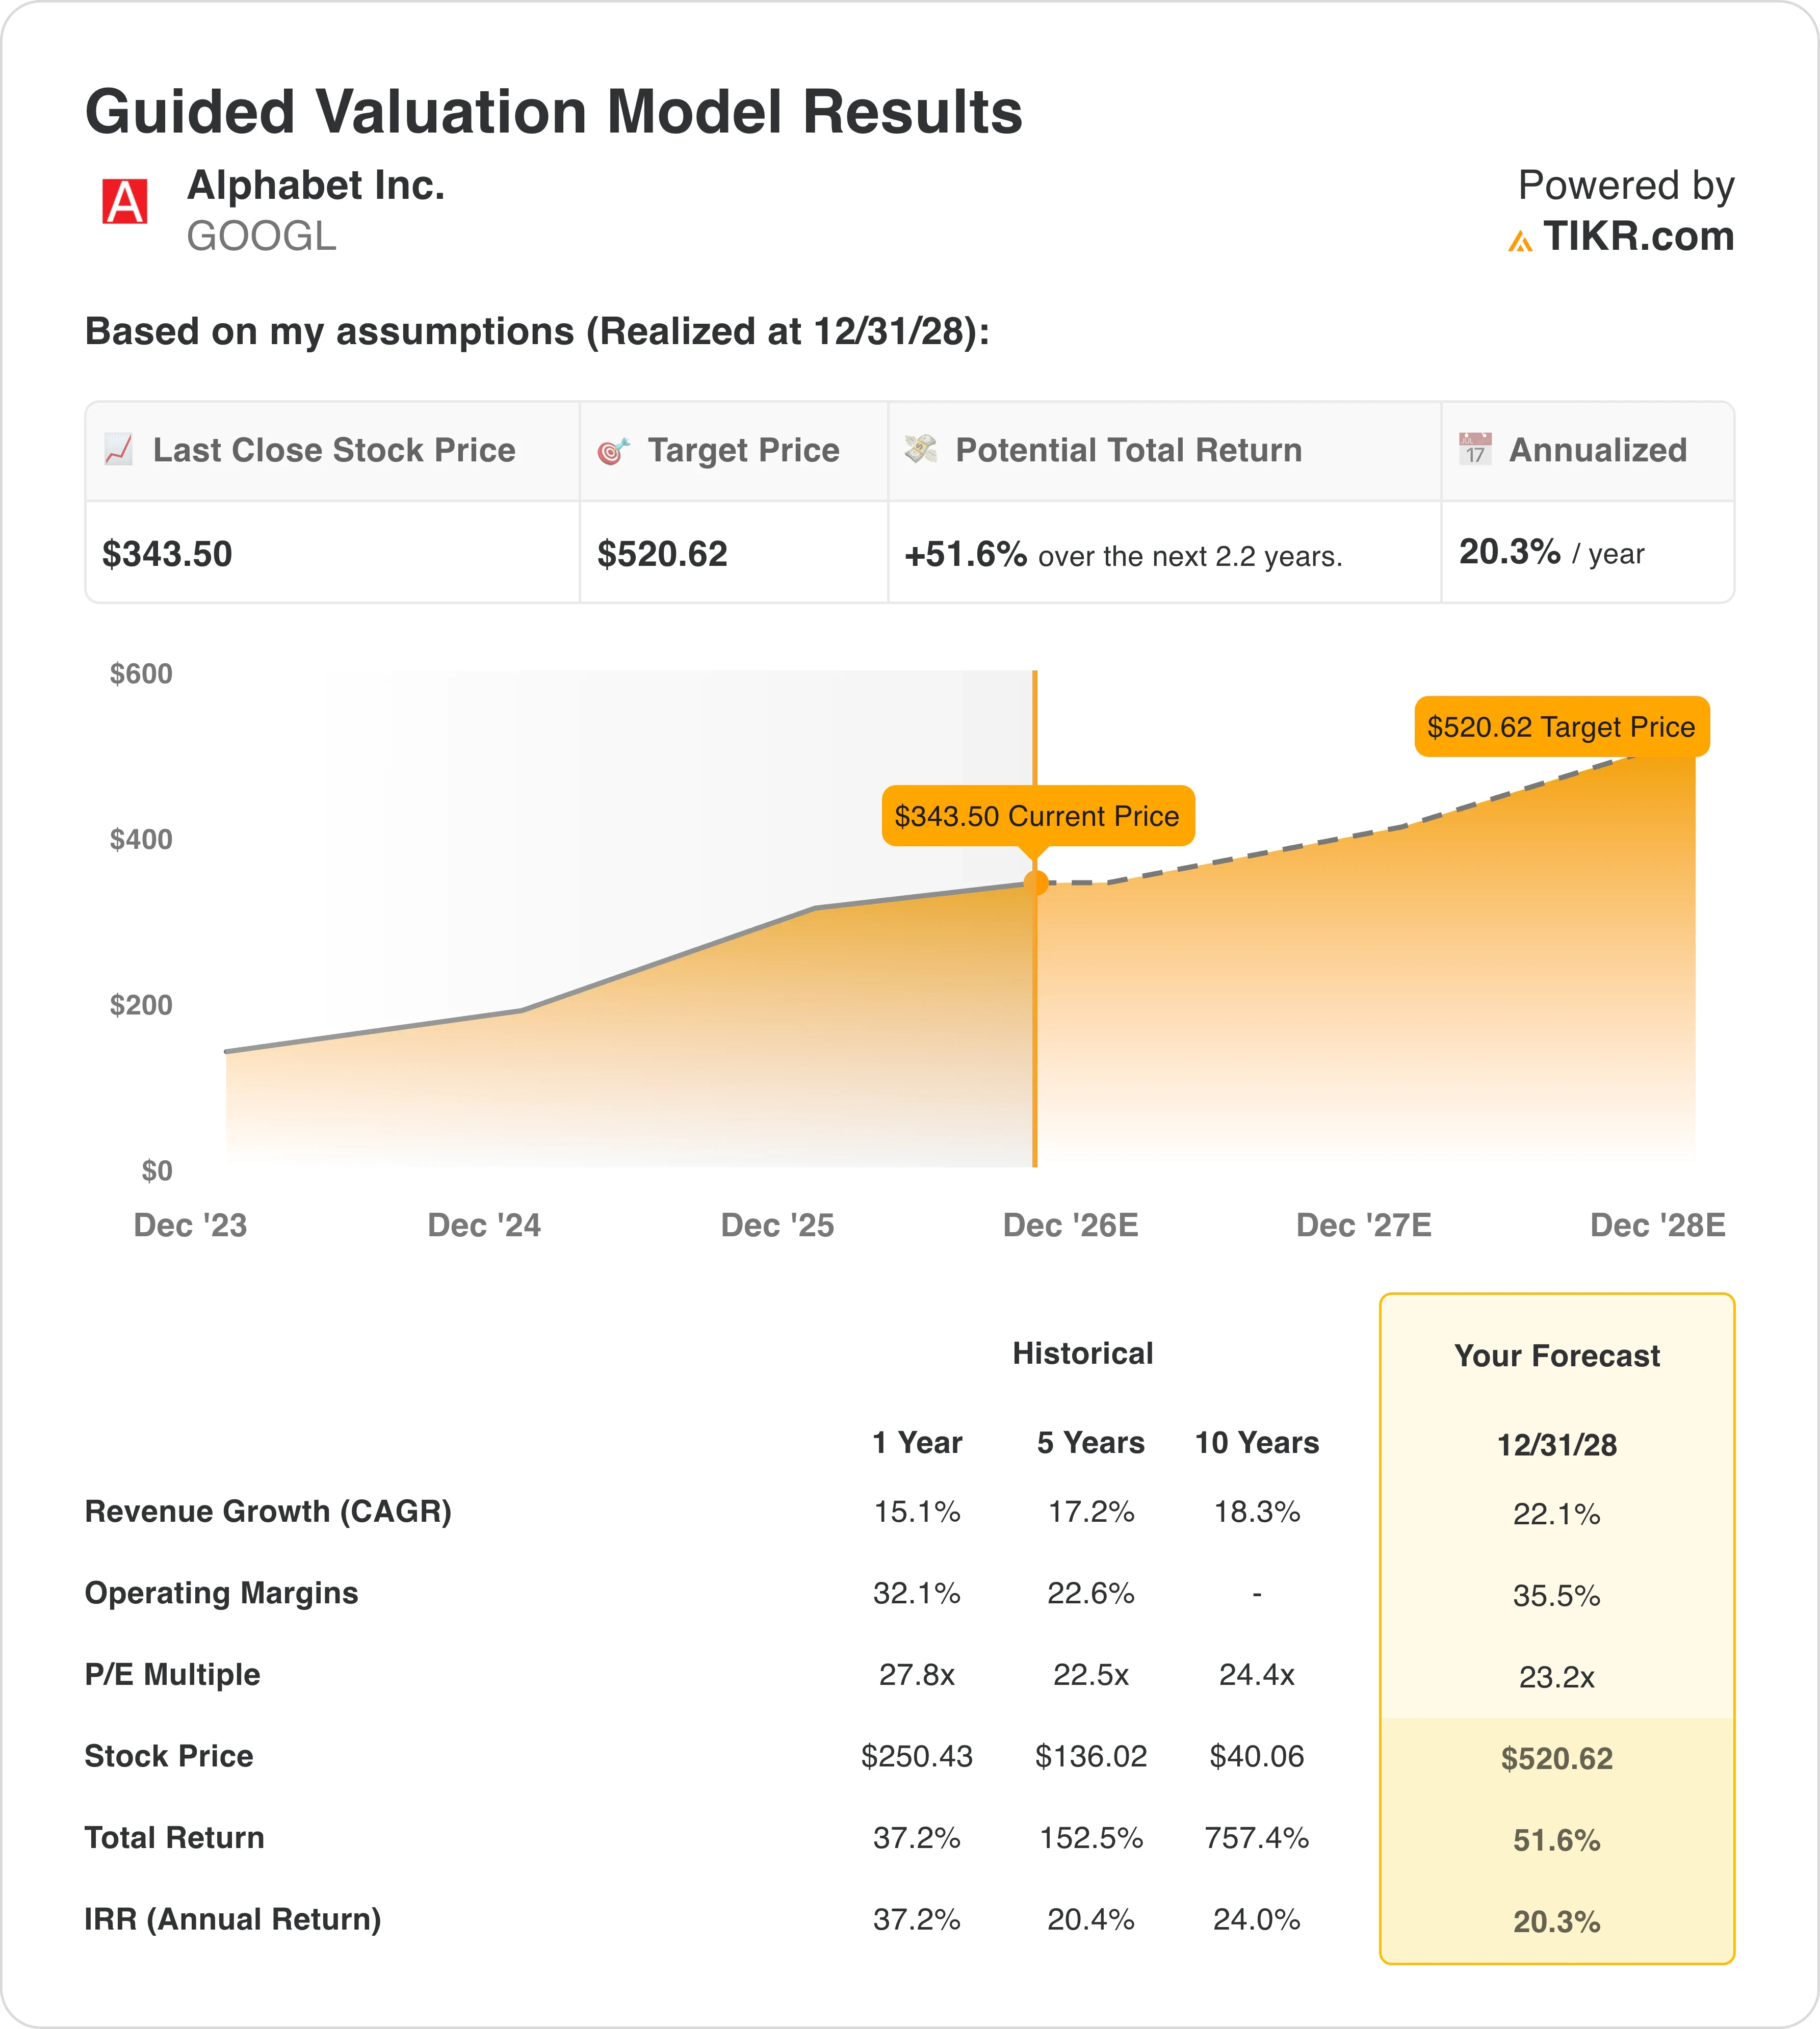
Das durchschnittliche Kursziel der Wall Street von etwa 430 US-Dollar ist eine 12-Monats-Zahl, was einer Kurssteigerung von etwa 25 % von hier aus entspricht. Die 20 % pro Jahr des Modells sind also nicht aggressiver als die Einjahressicht der Wall Street.
Auf der positiven Seite wächst Cloud mit 82 % und einem Auftragsbestand von 514 Milliarden US-Dollar, und die Suche wuchs immer noch um 17 %, und die Aktie benötigt keine höhere Bewertung, um dorthin zu gelangen. Die negative Seite liegt in den Ausgaben. Wenn die Investitionsausgaben von etwa 200 Milliarden US-Dollar in diesem Jahr keine angemessene Rendite erwirtschaften oder die Margen unterhalb der 36 % des Modells stagnieren, kommen die Gewinne hinter dem Ziel später oder kleiner an.
Für mich ist die Margenannahme diejenige, die man im Auge behalten sollte, da das Modell davon ausgeht, dass Alphabet mit jedem Dollar Umsatz mehr verdient, während es gleichzeitig Rekordsummen ausgibt.
Was ist die Alphabet-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in TIKRs Bewertungsmodell ein und sehen Sie, was Alphabet wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Alphabet kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!