Wichtige Erkenntnisse
- Freedom Capital Markets hat sein Kursziel für Caterpillar (CAT) am 2. November von $980 auf $800 gesenkt und seine Kaufempfehlung beibehalten, was immer noch ein Aufwärtspotenzial von 30% bedeutet.
- Caterpillar notiert 42% unter seinem Schlusshoch vom 30. Juni, und das trotz eines dritten Quartals mit Rekordumsätzen und einem Rekordauftragsbestand von $78 Milliarden.
- Die Gewinnschätzungen der Analysten haben während des Kursrückgangs standgehalten, der Rückgang ist also auf das Konto des Multiplikators gegangen, den Anleger zu zahlen bereit sind.
- Freedoms Kursziel erfordert etwa das 27-fache der zukünftigen Gewinne gegenüber einem Fünfjahresdurchschnitt von 19x. Diese Prämie dürfte kaum zurückkehren, solange das Management die Margen am unteren Ende seines Zielbereichs sieht.
Caterpillar hat gerade das umsatzstärkste Quartal seiner Geschichte gemeldet, und die Aktie notiert immer noch 42% unter ihrem Schlusshoch vom 30. Juni.
Am 2. November senkte Freedom Capital Markets sein Kursziel von $980 auf $800 und behielt seine Kaufempfehlung bei. Das bedeutet immer noch ein Aufwärtspotenzial von 30%.
KI-Sorgen, dann ein schwächeres Q4
Die Stromversorgung für Rechenzentren machte Caterpillar zu einem der KI-Werte für 2026, daher trafen Sorgen über KI-Ausgaben die Aktie hart. Am 26. Oktober senkte Wells Fargo sein Kursziel von $1.155 auf $840, das später auf $805 reduziert wurde, und verwies auf zunehmenden Stress bei der KI-Finanzierung.
Dann kam der Bericht vom 29. Oktober. Die Umsätze und Erlöse im Q3 stiegen gegenüber dem Vorjahr um 17% auf $20,7 Milliarden, und die Verkäufe im Bereich Stromerzeugung wuchsen um 30%, hauptsächlich aufgrund der Nachfrage aus Rechenzentren.
Die Ausblick für Q4 war schwächer. "Für das vierte Quartal erwarten wir ein moderates Umsatzwachstum gegenüber dem Vorjahresquartal", sagte CFO Kyle Epley im Telefonat.
Das Management erwartet, dass die Baumaschinenhändler im Quartal etwa $1,6 Milliarden an Lagerbeständen abbauen werden, was dem Umsatzvolumen dieses Segments einen Schlag von etwa $1 Milliarde versetzen dürfte.
Und selbst unter Ausschluss von Zollrückerstattungen erwartet das Unternehmen für dieses Jahr weiterhin eine bereinigte Betriebsmarge nahe dem unteren Ende seines Zielbereichs.
TIKR verfolgt 31 Analysten zu Caterpillar. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Caterpillar sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Caterpillar an
Freedom steht dem Geschäft weiterhin positiv gegenüber
Freedom gibt an, dass es die langfristigen Fundamentaldaten von Caterpillar weiterhin positiv sieht und dass die Herabsetzung eine konservativere Einschätzung des Aktienwerts widerspiegelt.
Der Auftragsbestand erreichte Ende September einen Rekordwert von $78 Milliarden, ein Plus von 96% innerhalb eines Jahres.
CEO Joe Creed sagte, Caterpillar nehme nun "einige große Aufträge für Hubkolbenmotoren bis weit ins Jahr 2029 und Turbinenaufträge bis 2030 entgegen".
$800 erfordert ein KGV von 27
Einunddreißig Analysten verfolgen Caterpillar. Ihr Konsenskursziel ist von $544 vor einem Jahr auf $838 am 30. Oktober gestiegen, 36% über dem aktuellen Aktienkurs:

Freedoms $800 liegen 5% darunter.
Die Gewinnschätzungen haben sich gehalten. Analysten erwarten einen normalisierten Gewinn je Aktie (EPS) von $27,50 im Jahr 2026, gegenüber $24,72 vor drei Monaten und $19,06 im Jahr 2025. Für 2027 erwarten sie $32,22 und für 2028 $38,77:
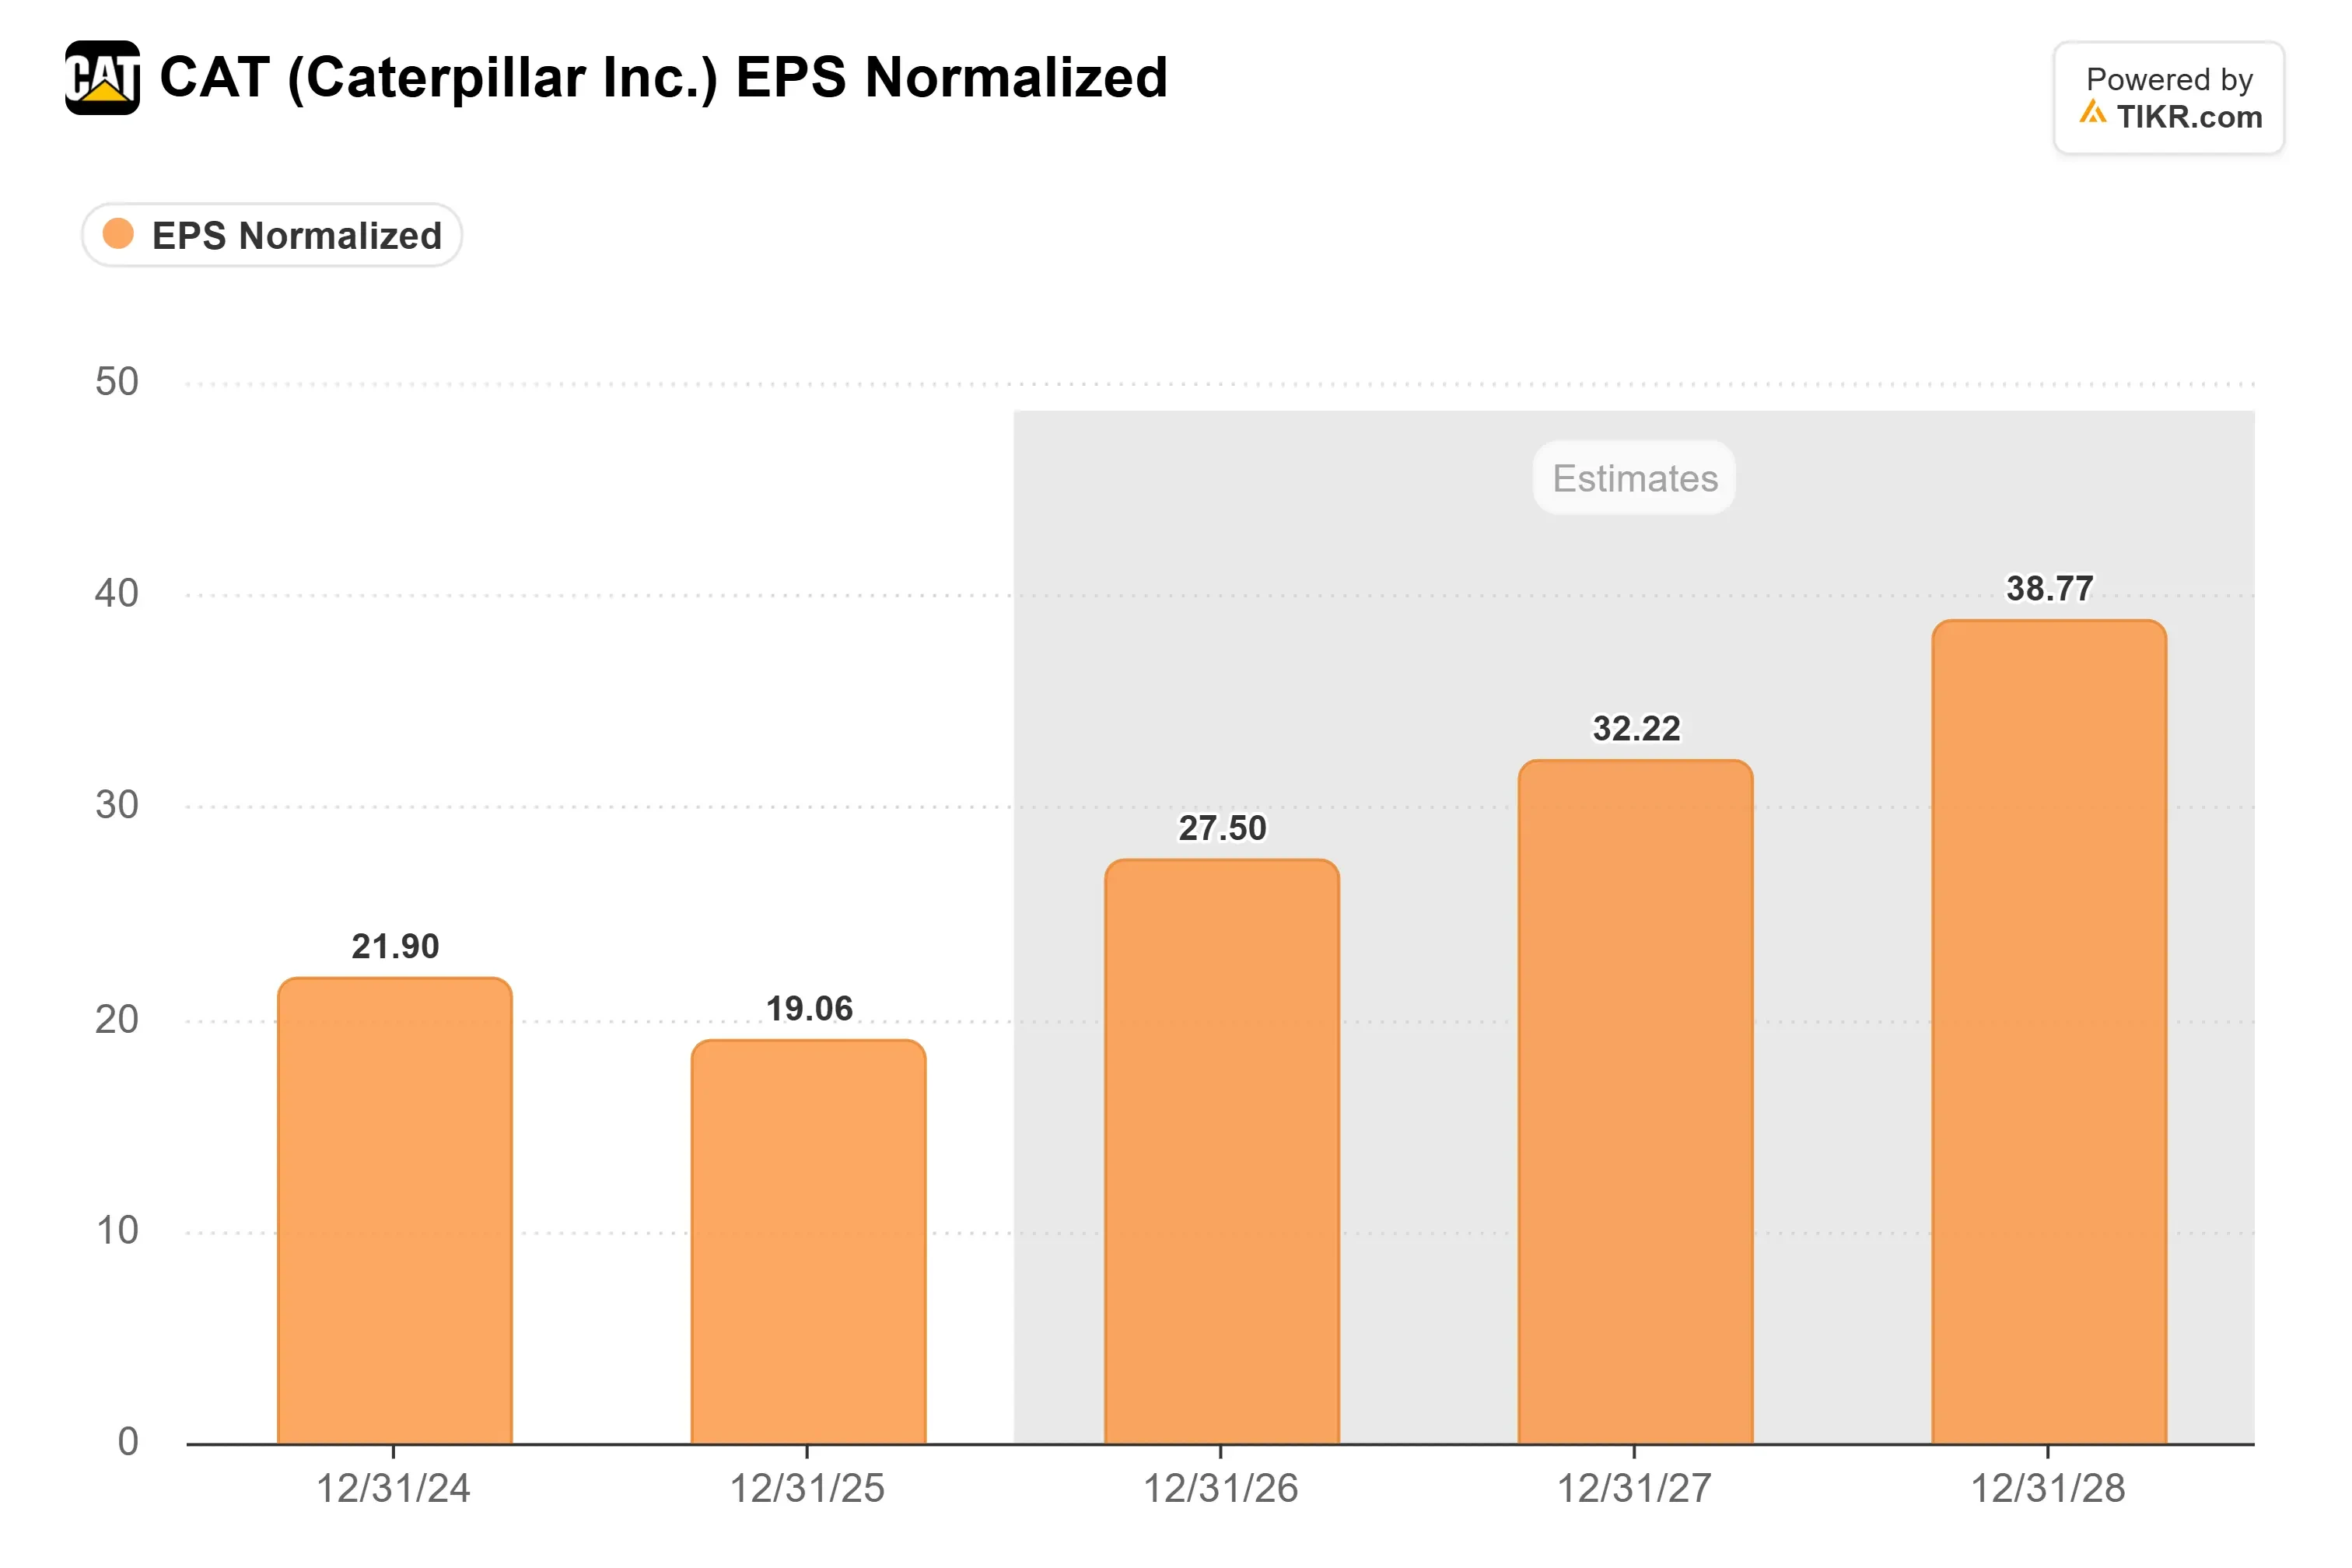
Anleger zahlen also weniger für höhere Gewinne.
Caterpillar notierte zum Schlusskurs vom 30. Oktober mit dem 21-fachen der zukünftigen Gewinne, gegenüber einem Fünfjahresdurchschnitt von 19x und einem Höchststand vom 30. Juni von 42x:

Teilt man Freedoms $800 durch die $29,95 je Aktie, die Analysten für Caterpillar in den nächsten 12 Monaten erwarten, impliziert das Kursziel etwa das 27-fache. Das liegt deutlich über dem Fünfjahresdurchschnitt.
Freedoms Argumentation lässt die Margen außer Acht
Um wieder das 27-fache zu zahlen, müssen Anleger glauben, dass der Stromsektor die Gewinne von Caterpillar stabiler gemacht hat als in früheren Konjunkturzyklen.
Gleichzeitig sieht das Management die Margen am unteren Ende seines Zielbereichs, und die Fracht- und Kapazitätsausbaukosten steigen weiter.
Ich denke, das ist der Punkt, den Freedoms Einschätzung übersieht. Solange sich die Margen nicht im oberen Bereich bewegen, sehe ich nicht, dass Anleger wieder das 27-fache zahlen, selbst wenn die Gewinne steigen. Daher würde ich nicht innerhalb eines Jahres mit $800 rechnen.
Das Management gibt mit den Q4-Ergebnissen Ende Januar einen ersten Ausblick auf 2027, einschließlich der Frage, wo innerhalb seines Margebereichs es sich sieht.
Eine Prognose, die nicht am unteren Ende liegt, würde $800 deutlich plausibler erscheinen lassen.
Was ist die Caterpillar-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Caterpillar wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Caterpillar kostenlos bewerten
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!