


Die wichtigsten Punkte
- Der Präsident der Federal Reserve Bank von St. Louis, Alberto Musalem, sagte am Donnerstag, die Zinsen müssten in den nächsten sechs bis neun Monaten "weiter steigen". Die Fed hatte ihren Leitzins bereits im September auf einen Bereich von 3,75 % bis 4,00 % angehoben.
- Präsident Trump hat das Gremium der Fed für die Zinserhöhung im September verantwortlich gemacht, und die nächste Entscheidung der Fed fällt am 28. Oktober, wenige Tage vor den Zwischenwahlen.
- Musalem sagt, die hohe Kreditaufnahme der KI-Hyperscaler trage dazu bei, die Zinsen nach oben zu treiben, und Zinserhöhungen würden diese Kreditaufnahme kaum bremsen.
- Großbanken wie JPMorgan Chase und Bank of America konnten ihre Erträge im letzten Zinserhöhungszyklus steigern, aber JPMorgan wird bereits mit dem 3,0-fachen des materiellen Buchwerts gehandelt, nahe seinem Fünfjahreshoch.
Wenn Sie JPMorgan Chase (JPM) oder Bank of America (BAC) besitzen, hat Ihnen ein Fed-Vertreter gerade eine gute Nachricht überbracht. Präsident Trump wird das wahrscheinlich anders sehen.
Am Donnerstag sagte der Präsident der Federal Reserve Bank von St. Louis, Alberto Musalem, in Bloomberg Talks, dass "weitere geldpolitische Straffung erforderlich sein wird", um die Inflation rechtzeitig wieder auf das Ziel zu bringen. Bezüglich der Zinsen sagte er, sie "sollten in einem angemessenen Zeitraum in den nächsten sechs bis neun Monaten weiter steigen."
Das käme zu der Zinserhöhung der Fed vom 16. September hinzu, ihrer ersten seit 2023, durch die ihr Leitzins auf einen Bereich von 3,75 % bis 4,00 % angehoben wurde.
Das gibt Zündstoff.
Trump gegen ein "feindseliges Gremium"
Präsident Trump will niedrigere Zinsen und sagt das auch unverblümt. Nach der Zinserhöhung im September machte er ein "feindseliges Gremium" verantwortlich, das der von ihm selbst ernannte Fed-Vorsitzende Kevin Warsh nicht überstimmen konnte.
Am Mittwoch, dem Tag vor Musalems Interview, ging er noch weiter: "Es gibt ein Gremium, das das Land aus meiner Sicht schlecht dastehen lassen möchte, weil ich denke, die Zinsen sollten sinken."
Am selben Tag veröffentlichte Sitzungsprotokolle zeigten, dass die meisten Fed-Vertreter eine weitere Zinserhöhung in diesem Jahr erwarten, und die nächste Entscheidung fällt am 28. Oktober, wenige Tage vor den Zwischenwahlen. (Musalem sagt, er habe sich für diese Sitzung noch kein Urteil gebildet.)
Die Schuld (teilweise) bei Big Tech suchen
Das Interessante ist, warum Musalem glaubt, dass die Zinsen weiter steigen müssen. Boomende Investitionen und Konsumausgaben treiben die Realzinsen nach oben, sagte er, und zwei große Kreditnehmer verstärken den Druck:
"Wie wir alle wissen, sind Hyperscaler von positivem Free Cash Flow vor einem Jahr zu negativem Free Cash Flow übergegangen. Sie greifen in großem Umfang auf die Kapitalmärkte zu."
Der andere ist die US-Regierung. Musalem bezeichnet das Paar als "zwei große, nicht zinsempfindliche Kreditnehmer".
Das ist das Dilemma der Fed. Zinserhöhungen bremsen Amazon (AMZN), Microsoft (MSFT), Alphabet (GOOG) und Meta Platforms (META) kaum, wenn sie Kredite für den Bau von Rechenzentren aufnehmen. Wie es Jurrien Timmer von Fidelity in The Compound and Friends ausdrückte: "Die Hyperscaler ist es egal, wo die Zinsen stehen, weil sie auf den Markt gehen, Anleihen aufnehmen und damit eine Rendite von 30-40 % auf diese Schuldemission erzielen werden, weil sie ein Rechenzentrum bauen."
Wer spürt also die Zinserhöhungen? Musalem war deutlich: Diese großen Kreditnehmer "werden wahrscheinlich einen gewissen Finanzierungsdruck auf die zinsempfindlichen Kreditnehmer ausüben, also auf Privathaushalte, kleine Unternehmen und sogar große Unternehmen."
Nicht gut, wenn Sie einen Kredit umschulden müssen.
Großbanken werden dafür bezahlt
Einige Unternehmen profitieren, wenn die Zinsen steigen, und Großbanken stehen ganz oben auf der Liste: Sie können die Kreditzinsen schneller erhöhen, als sie die Einlagenzinsen anheben müssen.
Der letzte Zinserhöhungszyklus von JPMorgan zeigt das. Seine Erträge gingen 2022, dem Jahr, in dem die Fed mit den Zinserhöhungen begann, auf 122 Milliarden Dollar zurück, stiegen dann bis 2024 auf 167 Milliarden Dollar und blieben 2025 bei 168 Milliarden Dollar...

Bank of America zeigt das gleiche Muster in kleinerem Maßstab, und ihre große Einlagenbasis macht sie zu einer der zinsempfindlichsten Großbanken. Ihre Erträge stiegen von 92,4 Milliarden Dollar im Jahr 2022 auf 107 Milliarden Dollar im Jahr 2025...
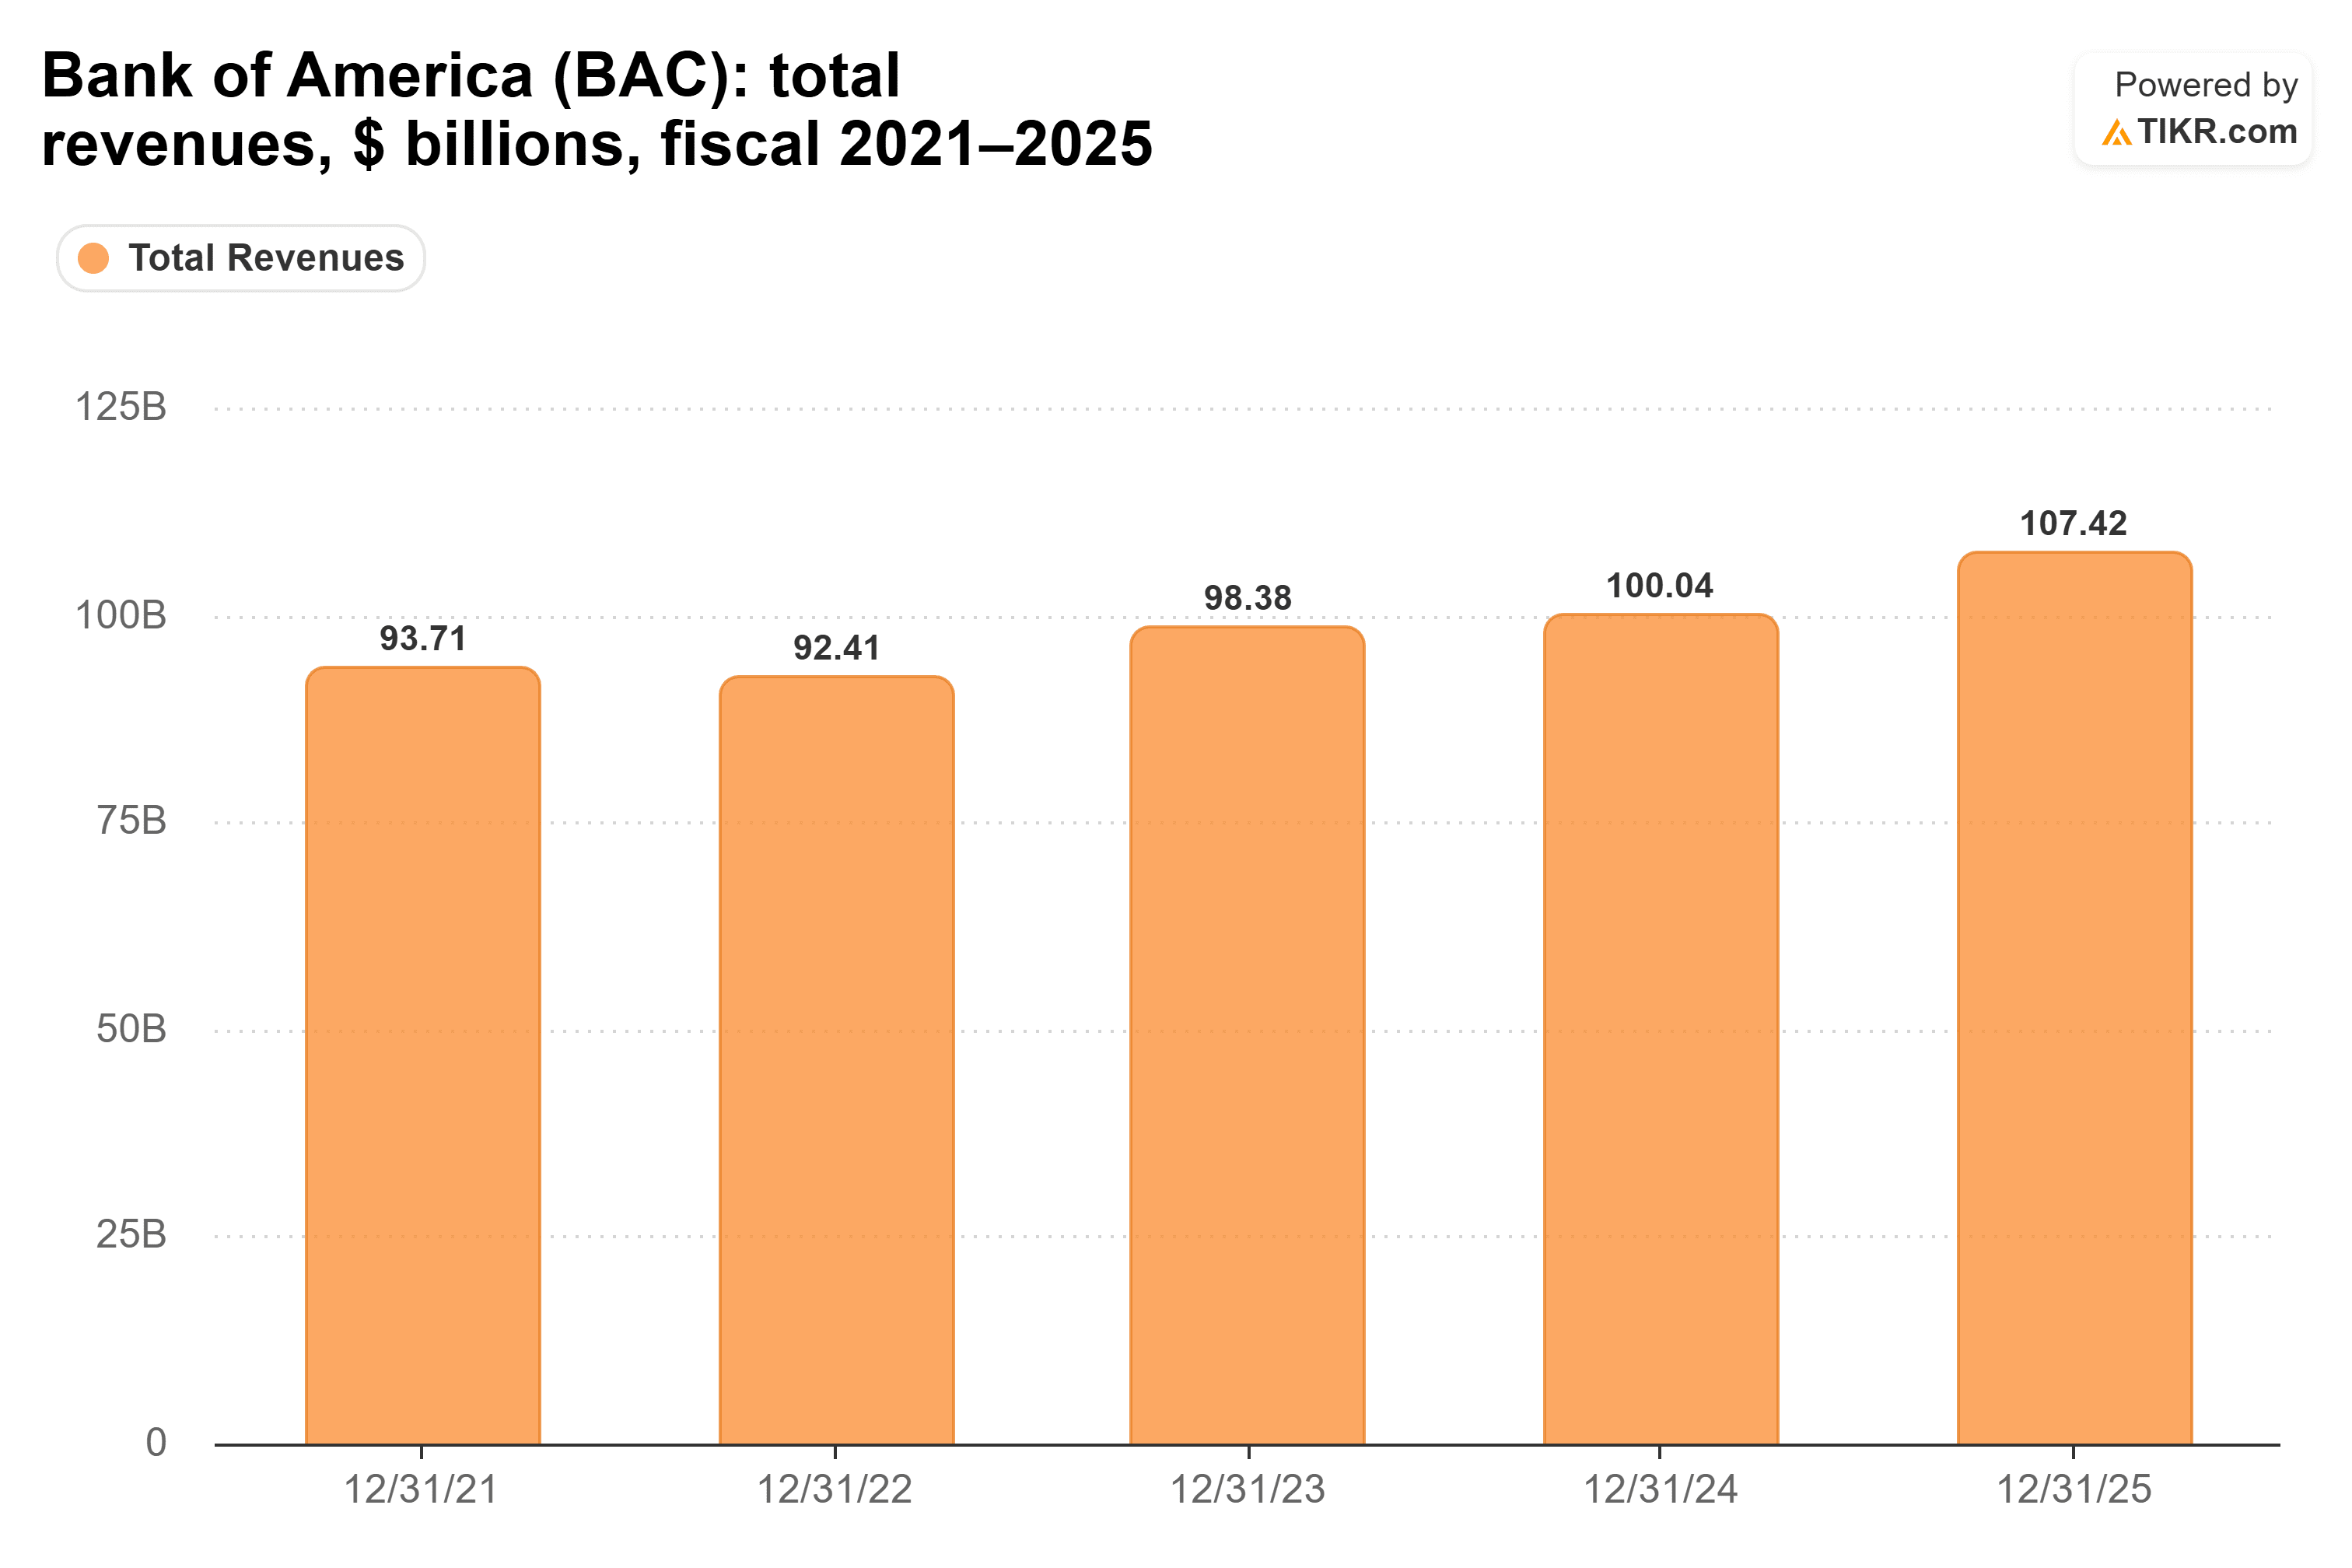
Der Haken? Die Anleger wissen das bereits. JPMorgan wird mit dem 3,0-fachen des materiellen Buchwerts gehandelt. Das liegt deutlich über seinem Fünfjahresdurchschnitt von 2,3x und nicht weit entfernt vom Höchststand von 3,3x, den es im August erreichte...

(Sein Fünfjahrestief von 1,5x wurde im Oktober 2022 erreicht, genau in der Mitte des letzten Zinserhöhungszyklus.)
Erwarten Sie nicht, dass die Fed nachgibt
Steigende Zinsen helfen Banken, aber nur bis zu einem gewissen Punkt. Die Privathaushalte und kleinen Unternehmen, von denen Musalem erwartet, dass sie den Schlag abbekommen, sind dieselben Menschen, die bei Banken Kredite aufnehmen. Die Zinserhöhungen, die die Krediterträge steigern, könnten also auch die Kreditausfälle erhöhen.
Trotzdem glaube ich, dass Musalem die Richtung richtig erkannt hat. Die Inflation liegt immer noch über dem Ziel der Fed, die Zinserhöhung im September war einstimmig, und ich kann mir nicht vorstellen, dass die Fed ihren Kurs nur deshalb ändert, weil der Präsident wütend ist. Wenn die Zinsen weiter steigen, wäre ich lieber bei den Großbanken investiert, als gegen die Fed zu wetten, obwohl Sie wissen sollten, dass Sie für JPMorgan einen Aufschlag zahlen.
Natürlich ist nicht jeder bei der Fed begierig darauf, weiterzumachen. Sowohl Vizepräsident Philip Jefferson als auch der Präsident der Federal Reserve Bank von New York, John Williams, haben gesagt, sie könnten auf weitere Daten warten, und der Arbeitsmarktbericht für September fiel schwach aus. Am 28. Oktober sollten wir erfahren, wie laut die Feuerwerkskörper knallen.
Was ist JPMorgan Chase also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was JPMorgan Chase wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Unternehmen widerzuspiegeln. Die Nutzung ist kostenlos.
JPMorgan Chase kostenlos bewerten
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


